Planet Labs PBC はサンフランシスコに本社を置く地球観測の会社です。100機を超える衛星を自社で設計・製造・運用し、地球の陸地を毎日まるごと撮影しています。同じ場所を撮り続けた結果、1地点あたり平均3,000枚を超える記録が積み上がっており、これが同社の資産です。
ただし「衛星写真を売る会社」という説明では、いまの売上の形を半分も説明できません。直近の四半期(2026年5〜7月)の売上1億1,605万ドルのうち、約7割にあたる8,100万ドルが防衛・情報機関向けです。地域別に見ると、欧州・中東・アフリカが北米を抜いて最大になりました。
・売り方は2通り。①自社の衛星で撮った画像を定期購読で売る ②顧客が持つ衛星を設計・製造し、運用まで請け負う
・四半期売上は 116.1百万ドル(前年比 +58%)。増えた42.7のうち39.1は防衛・情報機関で、伸びの9割がここ
・地域別で欧州・中東・アフリカ 55.2 が北米 39.0 を抜いた(前年は 23.5 対 31.1 で逆)
・一度に立つ売上(機体の引き渡し)が 0.8 → 14.1 へ。②の事業が数字に出てきた
・上期の営業損益は前年より悪化(-40.7 → -48.4)。売上は5割増えている
・それでも営業キャッシュフローは +68.4 の黒字。前受けと現金の出ない費用が埋めている
・契約済みでまだ売上にしていない残高(受注残)は 753.1百万ドル。ただし1年以内に売上になるのは46%
 ソラ
 インキー
売り方は2通りある
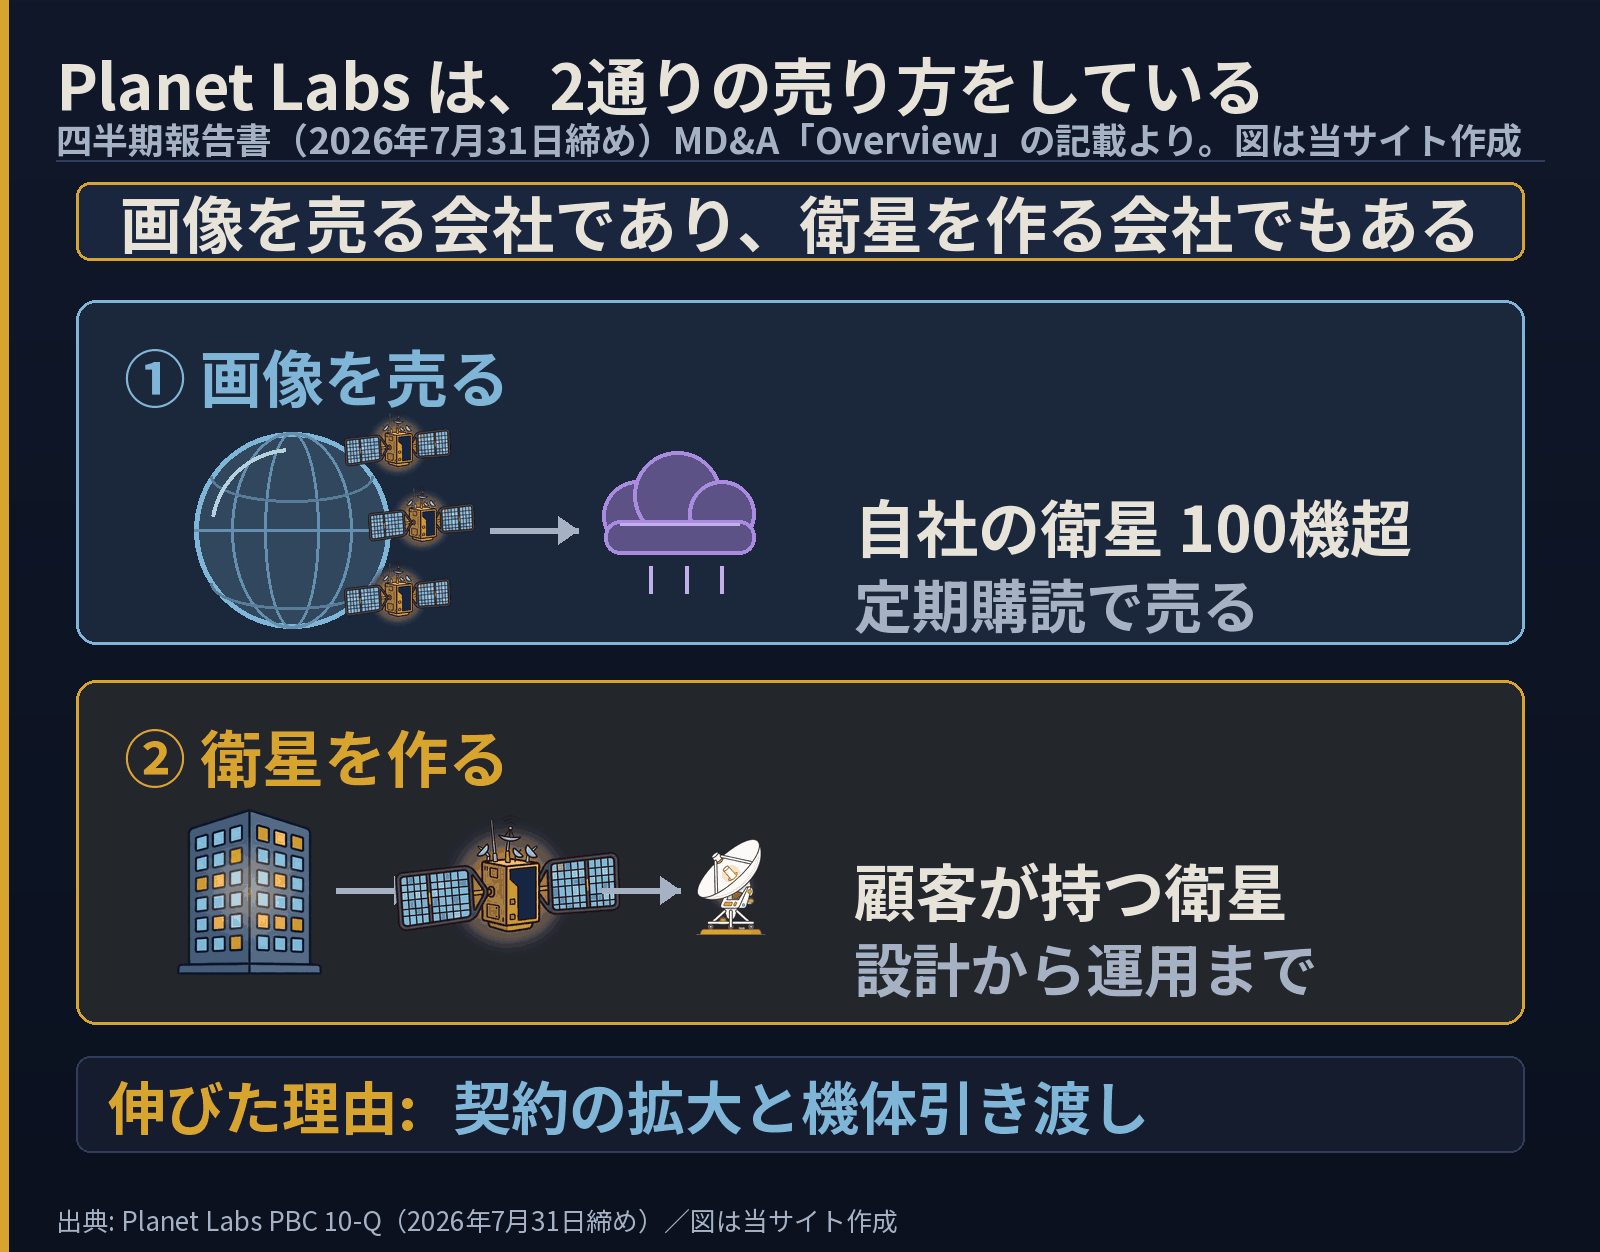
①は定期購読です。撮った画像とその分析をクラウド経由で使わせ、契約期間にわたって少しずつ売上に振り替えます。積み上がり方は緩やかですが、毎月続きます。
②は性質がまったく違います。顧客が自分で持つ衛星を設計・製造し、打ち上げの手配、地上局、管制、保守まで面倒を見る。機体を引き渡して支配が移った時点で、売上が一度に立ちます。この「一度に立つ売上」は前年の四半期が0.8百万ドル、直近が14.1百万ドル。上期でも2.3から15.9へ増えました。②が数字に出てきたのが、いまの局面です。
四半期売上の7割は、防衛・情報機関
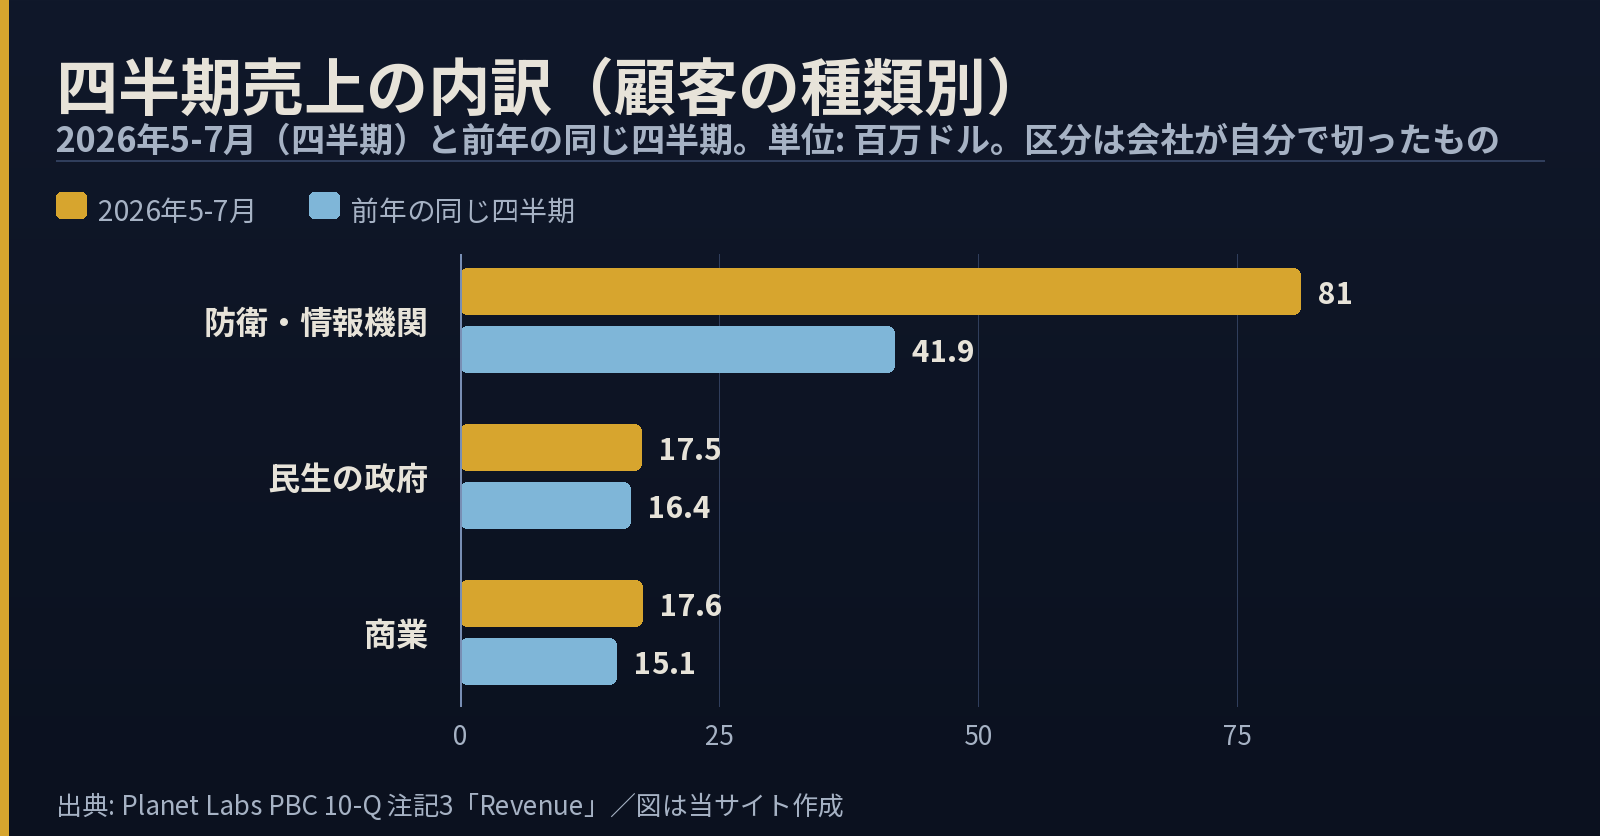
四半期売上は42.7百万ドル増えました。そのうち39.1百万ドルが防衛・情報機関です。伸びの92%がここから来ています。民生の政府は16.4から17.5、商業は15.1から17.6で、どちらも1〜2百万ドルの動きにとどまります。
比率で見ると、この区分は前年の57.1%から69.8%へ上がりました。商業向けの画像販売の会社から、政府・軍向けの比重が高い会社へ、1年で移っています。増えた理由は2つで、既存顧客との大型契約の拡大と、さきほどの機体引き渡しです。
欧州・中東・アフリカが、北米を抜いた
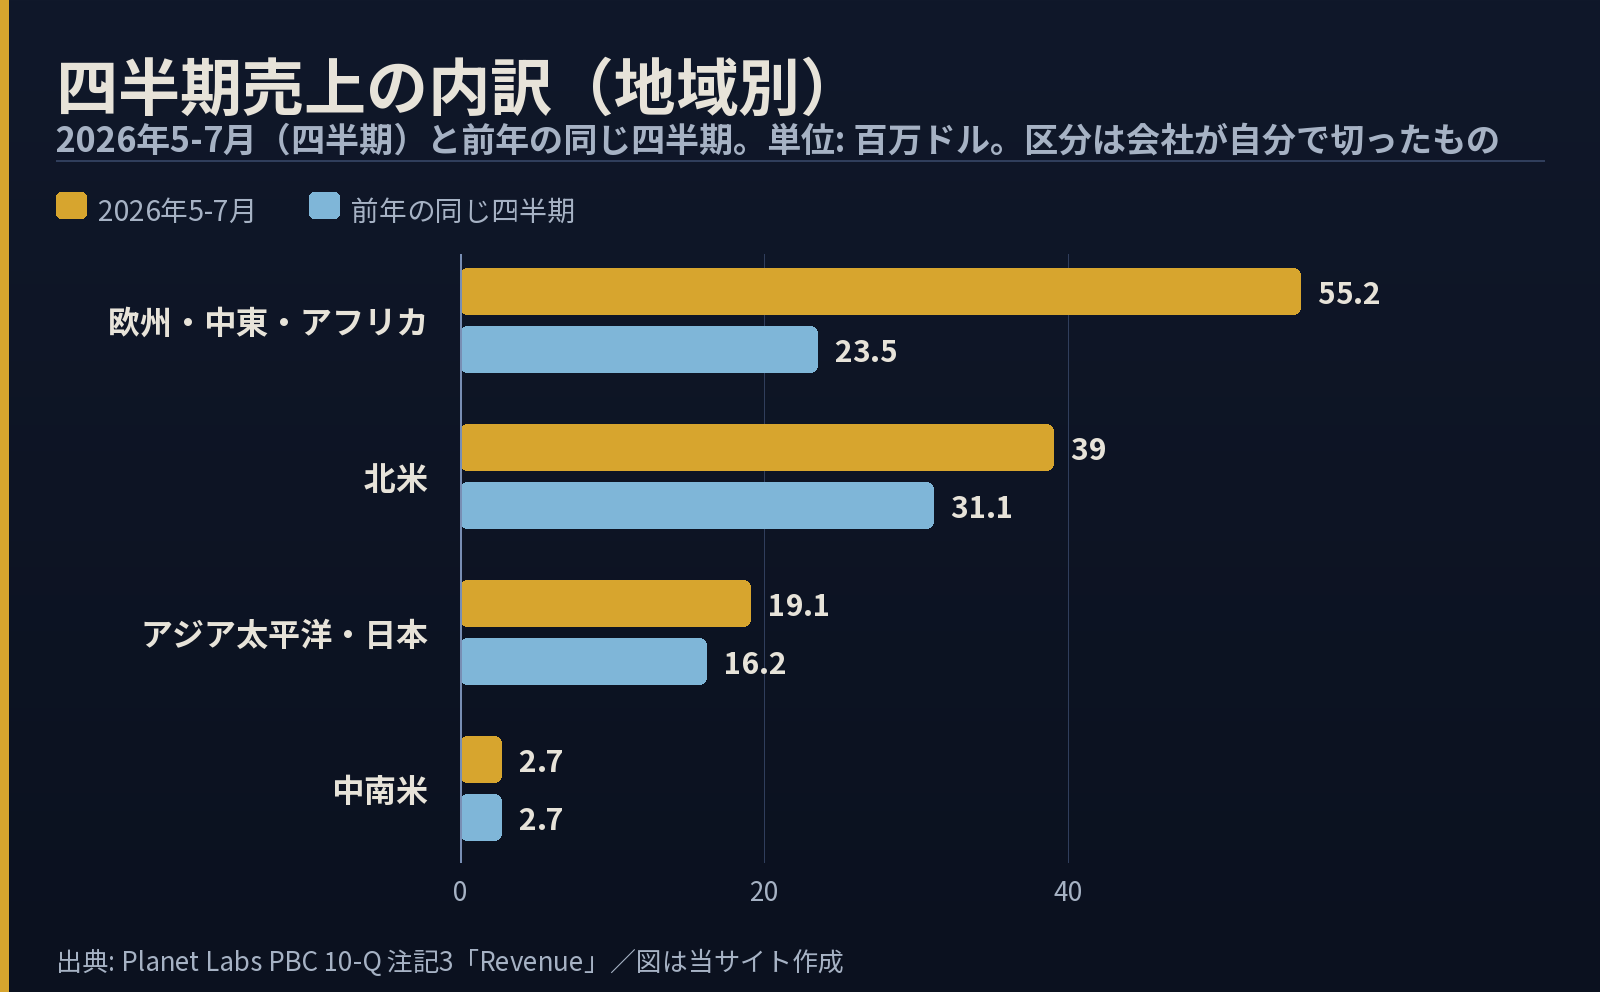
米国の会社で、最大の市場が北米ではない。これが同社の現在地です。欧州・中東・アフリカは23.5から55.2へ2倍以上になり、四半期売上の47.6%を占めました。北米は31.1から39.0へ増えてはいますが、伸び幅では届いていません。
顧客の集中度も見ておく価値があります。直近四半期は3社で売上の17%・11%・10%。売掛金では2社が25%と11%を占めます。Rocket Lab|どんな会社?で見た打ち上げ事業と同じく、大口の契約が数字を動かす構造です。
売上が5割増えても、上期の営業損失は拡大している
ここが読みどころです。上期(2〜7月)の売上は139.7から210.2へ51%増えました。ところが営業損益は -40.7 から -48.4 へ悪化しています。
理由は費用の伸び方です。売上原価は60.8から94.2へ55%増え、売上の伸び51%を上回りました。売上から原価を引いた利益の割合(粗利率)は、56.5%から55.2%へ下がりました。四半期の原価の内訳は、宇宙機コストが9.2百万ドル、地上局が2.0百万ドル増えており、どちらも②の衛星サービス契約を履行するための費用です。機体を作って納める仕事は、画像を配信する仕事より原価が重い。伸びている事業が、粗利率を下げる事業でもあります。
販売費・一般管理費も抑えていません。研究開発は上期で47.2から68.6へ45%増、販売・マーケティングは33.9から44.3、一般管理費は38.5から51.6。増収分は費用に吸収されています。
ソラインキー営業は赤字、営業キャッシュフローは黒字
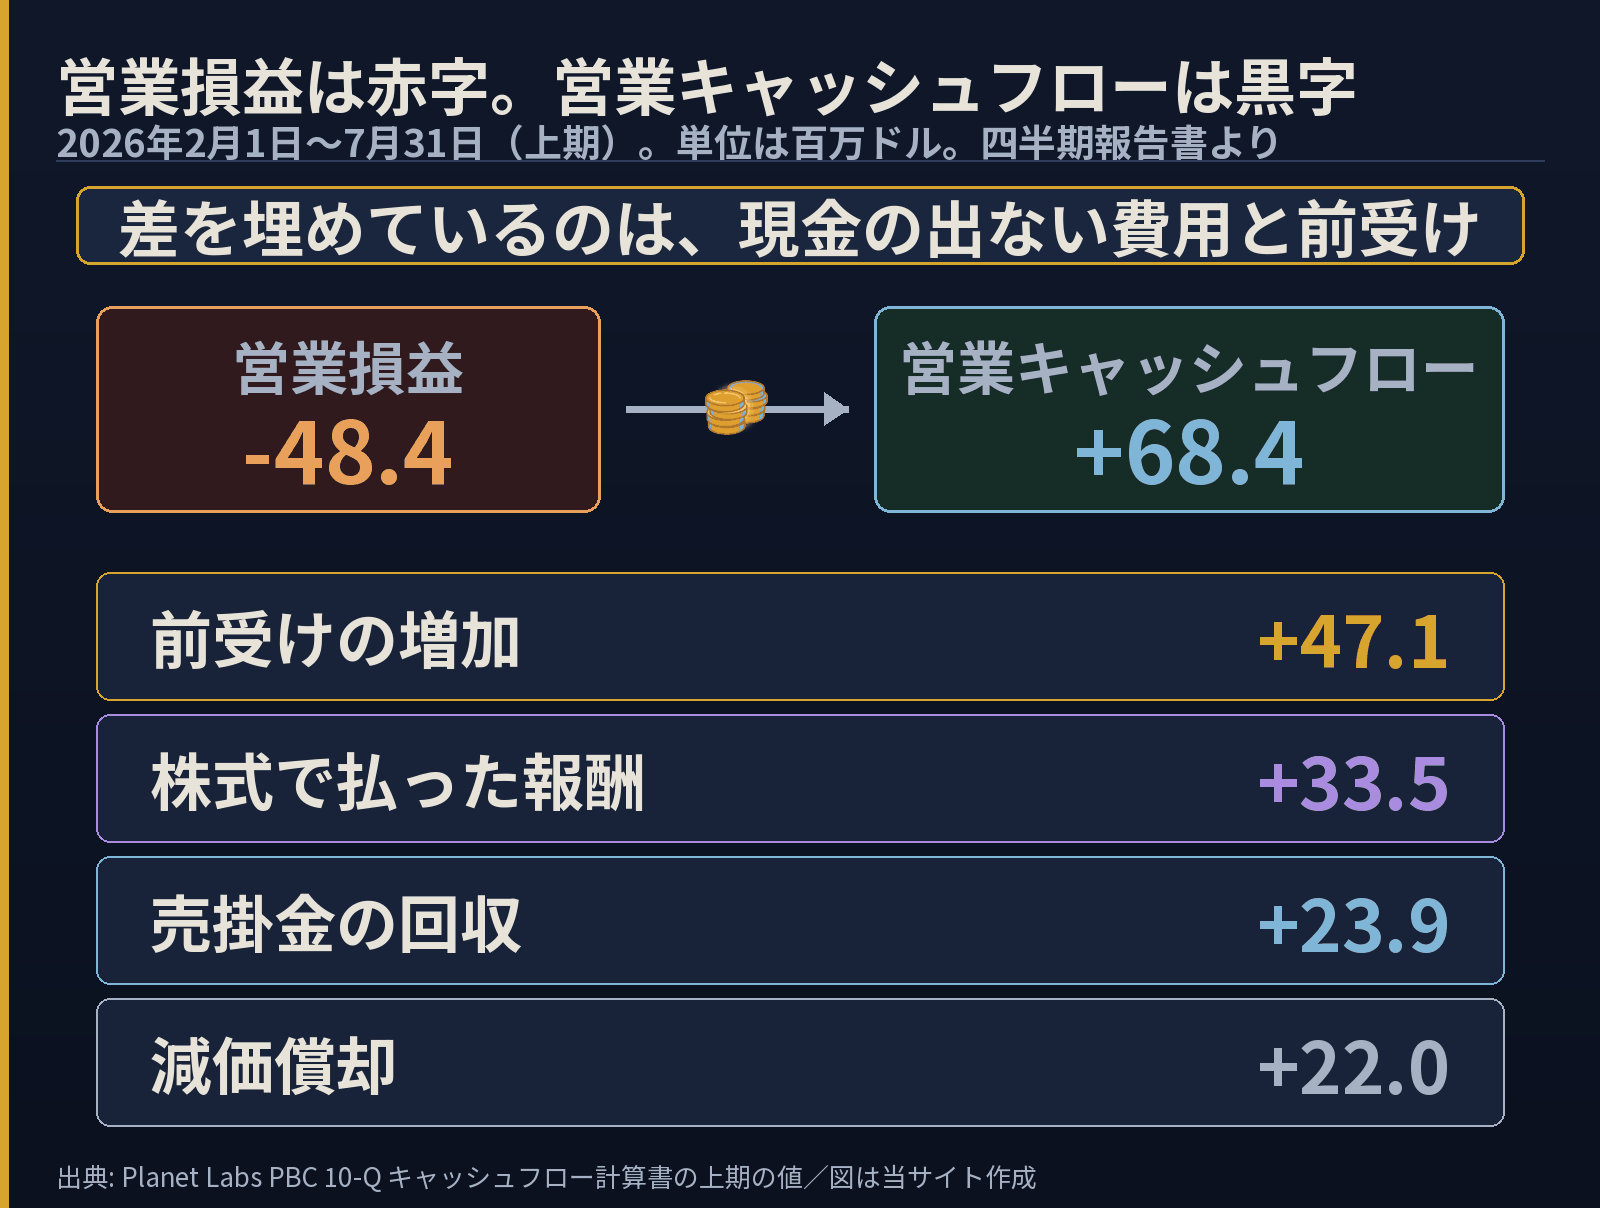
上期の営業キャッシュフローは +68.4百万ドルです。純損失148.2に対して、これだけの現金が入っています。差の中身は4つ。前受けの増加が47.1、株式で払った報酬が33.5、売掛金の回収が23.9、減価償却が22.0。
とくに前受けが効いています。同社の定期購読は先に代金を受け取り、契約期間にわたって売上へ振り替える形です。上期に繰延収益から売上へ振り替えた額は120.7百万ドルで、前年の57.8から倍増しました。先に受け取る商売なので、赤字でも現金は回ります。
純損失148.2の中身も見ておきます。最大の項目はワラントの評価替えで106.5百万ドルです。ワラントとは、決まった価格で株を買える権利のこと。その権利の時価が上がると、会社にとっては将来安く株を渡す義務が重くなるので損として計上されます。現金は1ドルも動いていません。そのワラントは期中に行使され、貸借対照表から消えました。行使の入金が107.8百万ドル、加えて市場での株式売出しで122.4百万ドル入っており、手元の現金等は235.6から423.6へ増えています。自己資本も188.4から564.4へ。株価が上がったことが、非現金の損として損益計算書に出る一方で、資本の増強としても同時に効いたという形です。
受注残753.1百万ドルと、そこに入っていないもの
契約済みでまだ売上にしていない残高——受注残にあたるもので、会計の用語では残存履行義務といいます——は、7月31日時点で753.1百万ドルです。直近四半期の売上の6.5倍にあたります。ただし回収の速さには注意が要ります。会社は1年以内に売上になるのは約46%、2年以内で約68%としており、残りはその先です。
一方で、確定していない支出もあります。上期の設備投資は44.7百万ドルで前年の28.4から57%増えました。衛星は寿命があるので、撮り続けるかぎり作り続ける必要があります。転換社債448.3百万ドルの残高も抱えています。
ソラインキー判断を早める材料
| いま確かめられること | まだ分からないこと | 答え合わせの時期 |
|---|---|---|
| 一度に立つ売上 14.1(四半期) | これが毎期続くのか、今期限りか | 次の四半期報告 |
| 粗利率 55.2%(上期・前年56.5%) | ②の比重が上がるとどこで止まるか | 通期の数字 |
| 受注残 753.1/1年以内46% | 欧州・中東・アフリカの契約の継続性 | 地域別の次の開示 |
| 顧客3社で売上の38% | その3社が誰か(名前は開示なし) | 開示されない可能性が高い |
最後の行は重要です。同社は顧客名を出していません。契約の性質上、今後も出ないと見るほうが自然です。売上の4割近くを占める相手が誰か分からないまま読むことになる——これは欠落ではなく、この会社を読むときの前提条件です。
よくある質問
Q. 衛星は何機あるのですか。
100機を超える、というのが会社の言い方です。正確な運用機数は四半期ごとに変わります。
Q. 決算期はいつですか。
1月31日締めです。この記事の「四半期」は2026年5月1日〜7月31日、「上期」は2月1日〜7月31日を指します。
Q. 黒字化はいつですか。
会社は時期を示していません。営業損益は上期で赤字が拡大していますが、営業キャッシュフローは黒字です。どちらを基準にするかで見え方が変わります。
Q. 他の宇宙企業とはどう違いますか。
打ち上げを事業にしていません。撮ることと、撮る道具を作ることが商品です。SpaceX|どんな会社?のような輸送を持つ会社とは、収益の立ち方が別物です。
まとめ
撮った画像を誰が買っているか。この1年で、そこが入れ替わりました。四半期売上の7割は防衛・情報機関、最大の地域は欧州・中東・アフリカ。毎日地球ぜんぶを撮るという商売の形はそのままに、買い手の地図だけが別物になっています。
数字のほうも、見る行によって顔が変わります。営業損益は赤字が広がり、営業キャッシュフローは黒字、純損失の大半は現金の動かないワラントの評価替え。同じ半年を3つの行から見ると、3通りの会社が現れる。
主な提出書類の対象期間末: 2026-07-31(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年7月期)https://www.sec.gov/Archives/edgar/data/1836833/000119312526382016/pl-20260731.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント