この会社の年次報告書には、先行投資の説明としてこう書かれた一節があります。無人ジェット機 Valkyrie への投資は「契約が取れる前に(ahead of potential contract award)」行っている、と。
普通、防衛の会社は契約を取ってから作ります。代金の当てがあるから作れる。Kratos は一部でこの順番を入れ替えます——年次報告書の書き方は「時として(from time to time)…契約の確定前に調達と生産を始めることがある」で、常にそうするという話ではありません。それでも、この一部が決算書の形に出ています。
・報告セグメントは2つ。KGS(政府向け)と US(無人機)
・「ドローンの会社」と呼ばれるが、US は四半期売上の17.2%(79.1 / 458.8)
・年次報告書が挙げる焦点領域は10個。無人機はそのうち1つで、先に出てくるのは衛星の地上系
・一部は契約が取れる前に作る——10-K が「契約前」と書いているのはValkyrie だけ。極超音速の施設と Oriole・Zeus 各60基ぶんの長納期品は、受注残・見込み案件への投資として並んでいる
・粗利率は 21.0% → 21.8% と改善。それでも営業は −1.6。犯人は販管費(59.9 → 87.3)
・最終利益は +4.4の黒字。営業の下で乗るのは営業外の純額+8.6(うち利息収入10.2。前年は利息が支出側)
・受注残は 2,084.0(2026年6月28日時点)。うち資金がついているのは1,572.0。前年同期は1,414.0/1,125.0
・会社の自己紹介は「安さは技術だ(affordability is a technology)」
 ソラ
 インキー
まず、何を作っている会社なのか
年次報告書が挙げる焦点領域は10個あります。無人機、宇宙・衛星通信、マイクロ波電子部品、サイバー、ミサイル防衛、極超音速、C5ISR、タービン技術、ジェット・ロケットエンジン、訓練システム。
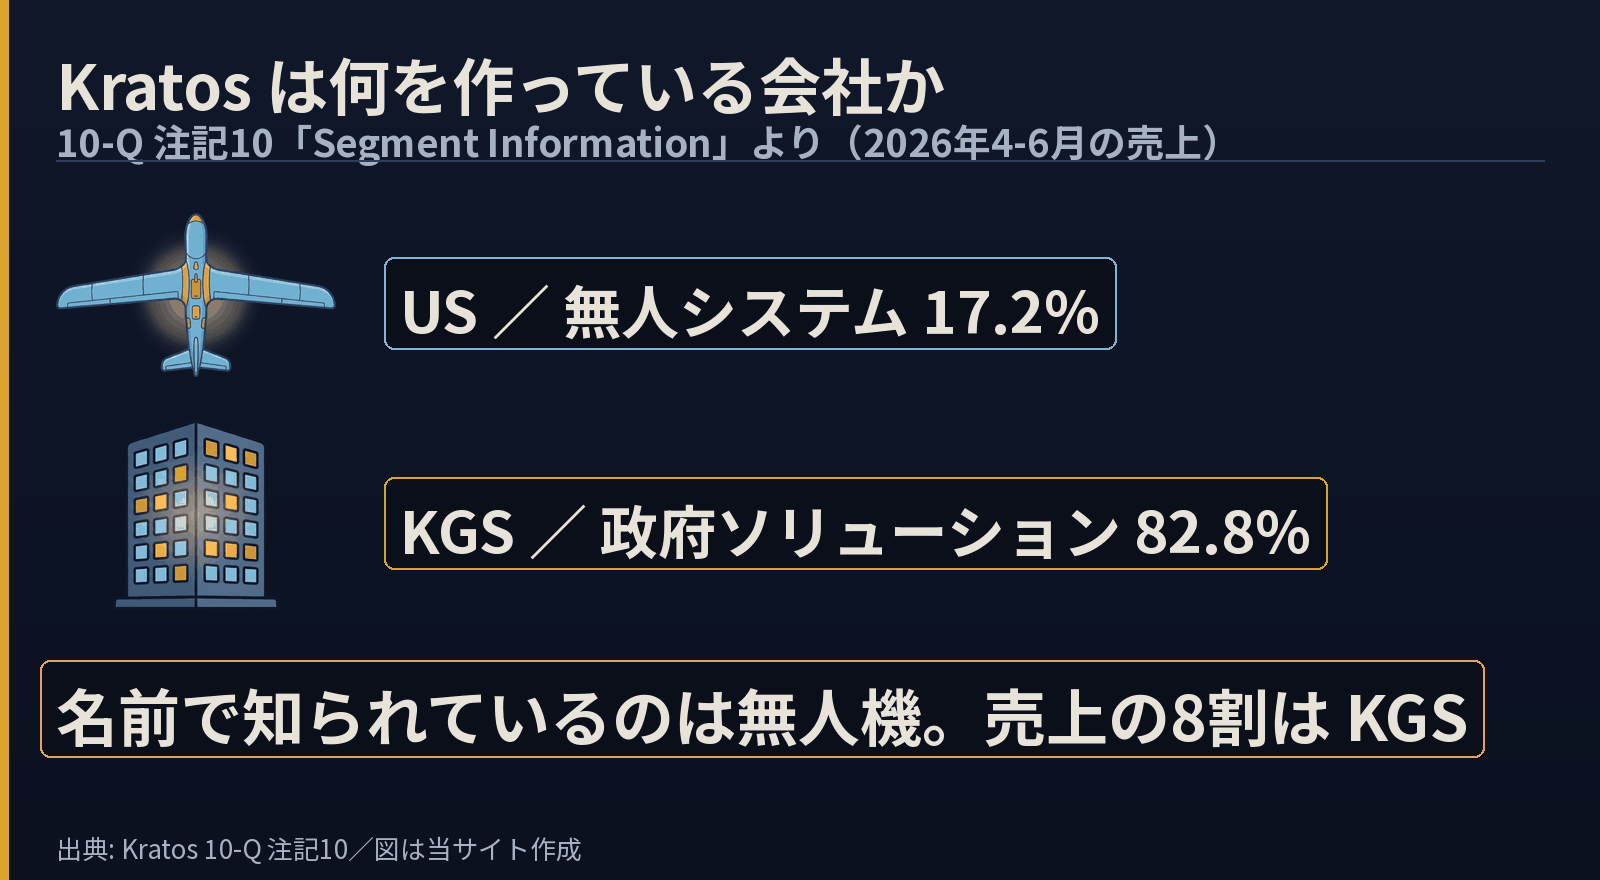
無人機は、そのうちの1つです。しかも事業概要の書き出しで先に出てくるのは、衛星や宇宙機を地上から動かすソフトウェア(仮想化された地上系)のほう。ドローンの会社という呼ばれ方は、この会社の形を正確には表していません。
報告上のセグメントは2つだけです。KGS(Kratos Government Solutions)にマイクロ波電子部品・宇宙・衛星・サイバー・訓練・C5ISR・タービン技術が入り、US(Unmanned Systems)に無人の航空・地上・海上と指揮統制通信が入ります。10個の領域が2つの箱に詰められている、と考えると読みやすくなります。
| 2026年4-6月 | KGS | US | 合計 |
|---|---|---|---|
| 売上 | 379.7 | 79.1 | 458.8 |
| 前年同期 | 278.3 | 73.2 | 351.5 |
| 構成比 | 82.8% | 17.2% | — |
増収107.3のうち、101.4はKGSです。無人機は5.9しか増えていません。しかも US の確定価格契約は59.2から52.0へ減っています。
注文が来る前に作ることがある
この会社の形がいちばんよく出るのが、先行投資の並びです。
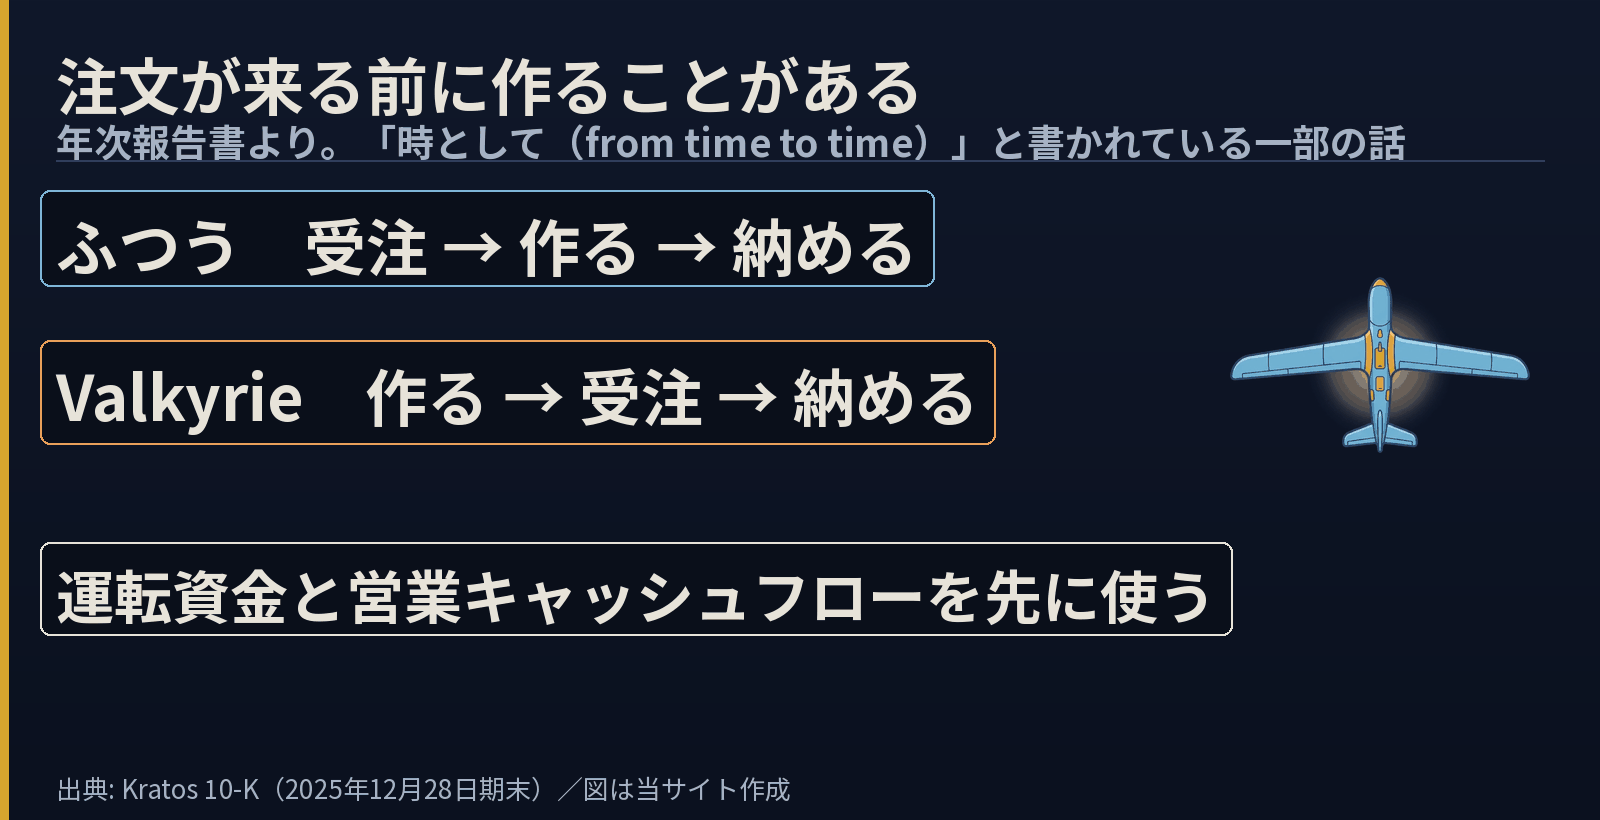
- 無人ジェット機 Valkyrie を、契約が取れる前に(10-K が「契約前」と書いているのはここだけ)
- インディアナに極超音速の製造・統合施設(Zeus 固体ロケットモーター、Erinyes 飛行体)
- Oriole 60基・Zeus 60基ぶんの長納期品を、先に調達
- ミシガンに小型ターボジェット、オクラホマに小型ターボファンの生産設備
- イスラエルにマイクロ波電子部品の工場を拡張し、さらにもう1つ
- Sentinel(ICBM)計画の新施設と、機密施設の拡張・新設
60基ぶんの長納期品というのは、注文が来てから手配していては間に合わない部品を、先に押さえておくという意味です。受注残に乗らないまま、現金と在庫だけが先に動く形だと読めます。
粗利は良くなっている。それでも営業は赤字だった
2026年4-6月の粗利率は21.8%。前年同期は21.0%でした。作って売る部分は改善しています。それなのに営業損益は−1.6です。
| 2026年4-6月 | 金額 | 前年同期 | 差 |
|---|---|---|---|
| 売上 | 458.8 | 351.5 | +107.3 |
| 粗利 | 100.1 | 73.8 | +26.3 |
| 販管費 | 87.3 | 59.9 | +27.4 |
| 研究開発 | 13.6 | 10.2 | +3.4 |
| 営業損益 | −1.6 | +3.7 | — |
粗利の増え26.3を、販管費の増え27.4が食い切っています。販管費は45.7%増で、売上の伸び30.5%を上回るペース。増えた27.4の内訳として挙がっているのは、買収に伴う償却8.8・株式報酬7.7・売上増と人員増です。先に作ったことは、この行の理由には挙がっていません。
そして最終利益は+4.4の黒字です。営業から先で符号が変わるのは営業外の行で、営業外の純額が8.6(うち利息収入10.2)。前年同期は利息が1.2の支出でした。会社はこの変化を2025年7月2日の長期借入返済で利息費用が減ったことと、2025年6月・2026年2月の公募のあとに増えた現金残高の利息収入の2つで説明しています。詳しくはKratos|2026年2Q決算と事業別の売上構成で四半期の数字を細かく追っています。
誰に売っているのか
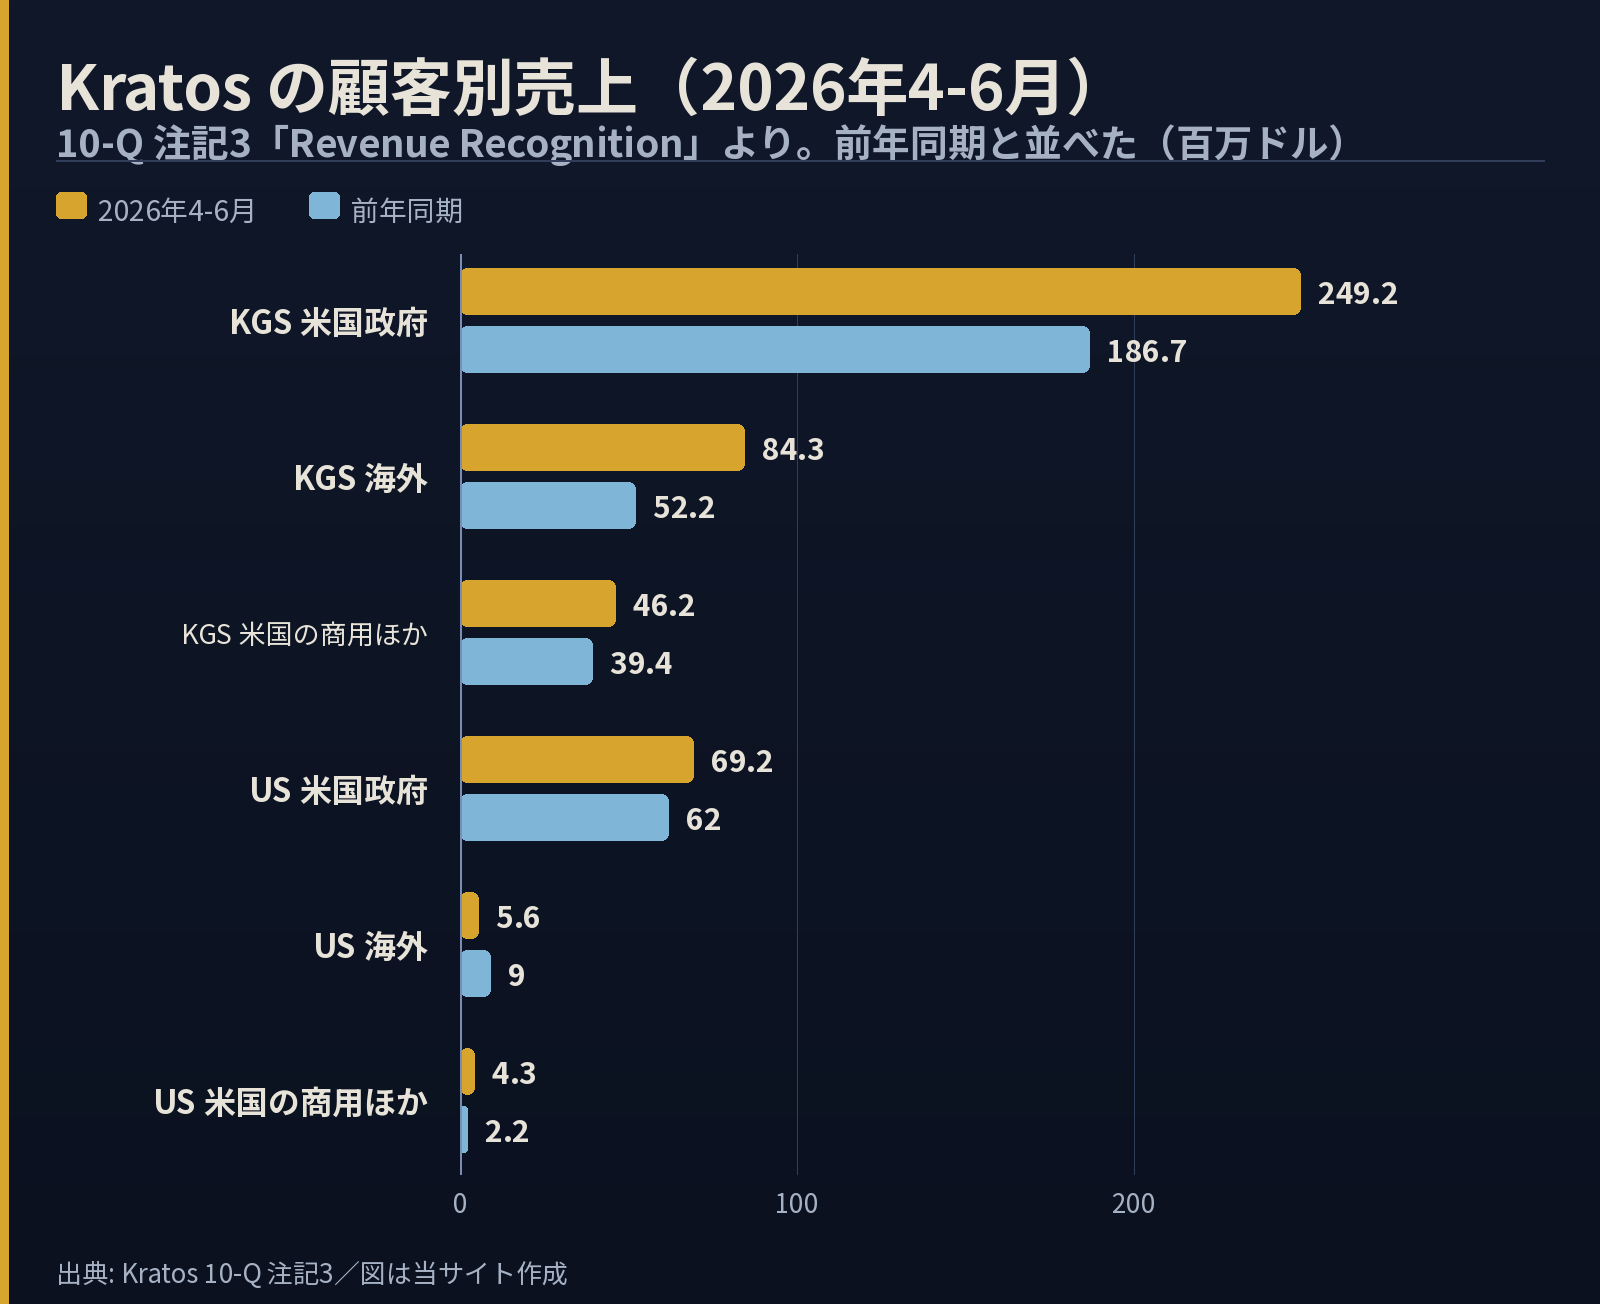
いちばん大きいのは米国政府向けのKGSで249.2。目を引くのはその下で、KGS の海外が52.2から84.3へ、1.6倍に増えています。逆に US の海外は9.0から5.6へ減りました。同じ会社の中で、海外の伸びと縮みが別のセグメントに分かれて出ています。
受注残の読み方
2026年6月28日時点の受注残は 2,084.0。前年同期の1,414.0から増えています。増えた理由として会社が挙げるのは、宇宙・衛星・訓練、ロケット支援、マイクロ波製品、無人システムの各事業での受注と、Nomad と Orbit の買収が持ち込んだ約243.4です。ここでも無人機は最後に置かれています。ただしこの数字は、受け取る代金が確定したという意味ではありません。
「安さは技術だ」と、会社は書いている
この会社の立ち位置は、年次報告書の中でかなりはっきり宣言されています。曰く、Kratos において「affordability is a technology(安さは技術である)」であり、採るのは「実績のある先端(proven, leading edge)」であって「未実証の最先端(unproven bleeding edge)」ではない、と。
先端を狙わないという話ではありません。否定しているのは「未実証の」最先端のほうで、採ると言っているのは実績のある先端です。実績のある技術で、早く、安く出す。一部を先に作っておくという順番も、この宣言と並べると筋が通る——というのが当サイトの読みです。安く早く出せることが売りなら、出せる状態を先に作っておく必要がある。
組む相手の顔ぶれにも同じ性格が出ています。Valkyrie を有人戦闘機と組ませる話では Northrop Grumman、Prometheus 合弁では Rafael、オクラホマのターボファン生産では GE Aerospace。自前で全部やる会社ではありません。
ソラインキーこれから何を見ればいいのか
| 見る場所 | いまの値 | 何が分かるか |
|---|---|---|
| 販管費 ÷ 売上 | 87.3 ÷ 458.8=19.0% | 19.0%。増えた27.4の内訳は償却8.8・株式報酬7.7・売上増と人員増(10-Q) |
| 資金がついた受注残 | 1,572.0 / 2,084.0 | 予算の裏づけが増えているか |
| US(無人機)の確定価格 | 52.0(前年59.2) | 確定価格の契約がどれだけ積まれたか |
| KGS 海外 | 84.3(前年52.2) | 伸びが続くか、一時的な案件だったか |
| 利息収入 | 10.2 | 手元資金が減れば、最終利益の支えも減る |
「安さは技術だ」が実際の製品でどう出ているかは、巡航ミサイル用エンジン GEK800 の試験を追ったKratos|巡航ミサイル用エンジンGEK800の試験で扱いました。エンジンの売上が決算書のどの行にも出てこない理由も、そちらで整理しています。
同じ防衛でも、機体を作る会社と中身を作る会社では売上の立ち方が違います。センサー・計算機・艦の電気推進を手がけ、売上の3分の2が他社の契約の下請けから来ているLeonardo DRS|どんな会社?と並べると、契約の形が利益率をどう決めるかが見えてきます。
よくある疑問
Q. ドローンの会社ではないのですか。
A. 無人機は事業の1つですが、四半期売上に占める割合は17.2%です。大きいのは政府向けのKGSで、マイクロ波電子部品や衛星の地上系が入っています。
Q. 受注残が増えていれば安心ですか。
A. 受注残は履行が残っている義務の残高で、代金の確定ではありません。2,084.0のうち資金がついているのは1,572.0です。契約期間も3〜5年と長く、来期の売上とは一致しません。
Q. 営業赤字なのに黒字なのはなぜですか。
A. 営業外の純額+8.6(うち利息収入10.2)が営業の下で乗っているためです。本業の状態を見たいなら、営業損益で止めてください。
Q. 防衛の他の会社と比べられますか。
A. 同じ期で並べられる範囲は限られます。買収で会社の形が変わった例とあわせて防衛2社|KratosとAeroVironmentの決算を比較で整理しました。
この会社を一言でいうと
一部は注文が来る前に作り、実績のある技術で安く早く出すことを売りにしている会社です。無人機の名前で知られていますが、2026年4-6月の売上の8割は政府ソリューション(KGS)側でした。
先に作るという選択について10-Kが書いているのは、運転資金と営業キャッシュフローへの影響です。自社保有のValkyrieは設備投資に分類されていて(売ったときの代金が投資活動の側に出てきます)、注文を待つあいだ費用として寝ているわけではありません。棚がいつ空くかで動くのは、まず現金のほうです。
主な提出書類の対象期間末: 2026-06-28(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1069258/000106925826000077/ktos-20260628.htm
- 年次報告書 Form 10-K(2025年12月期)https://www.sec.gov/Archives/edgar/data/1069258/000106925826000013/ktos-20251228.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント