防衛の会社を読むとき、受注残(じゅちゅうざん=すでに契約を取っていて、まだ納めていない仕事の残高)はいちばん安心できる数字です。来期以降の売上の予告編として扱われます。BigBear.ai の受注残は2026年6月末で2億6,960万ドル。半年で8.7%増えています。
ところが会社は、その内訳を4つに割って出しています。開くと、6割近くは顧客がまだ行使していないオプションでした。そして同じ節に、こう書いてあります——「オプションは、顧客が行使するまで強制力のある権利と義務を生まない」。
予告編としてどこまで当てにできるのかを、会社自身が注釈しているわけです。
・会社が売ると書いているのは ソフトウェアとサービス。分野は 国家安全保障・供給網・デジタル本人確認 の3つ
・報告セグメントは 1つだけ。分野ごとの採算は開示されない
・受注残 269.6百万ドル。うち未行使オプションが158.5(58.8%)、予算が手当て済みなのは79.4(29.5%)(割合は当サイトの計算)
・受注残は 2024年末 418.3 → 2025年末 248.1 と4割減ったあと、半年で 269.6 へ戻した
・会計基準の残存履行義務は別の数字で 9.2百万ドル。1年以下の契約を数えていない
・上期の売上 71.2百万ドル(前年 67.2)。うち 12.2 が2025年末に買った Ask Sage
・Ask Sage の対価は 2億7,214万ドルの実質全額が現金。のれんが1億9,013万ドル(対価の69.9%)
・粗利率は 23.1% → 33.4% へ改善。それでも営業赤字は広がった(上期の販管費が売上の86%)
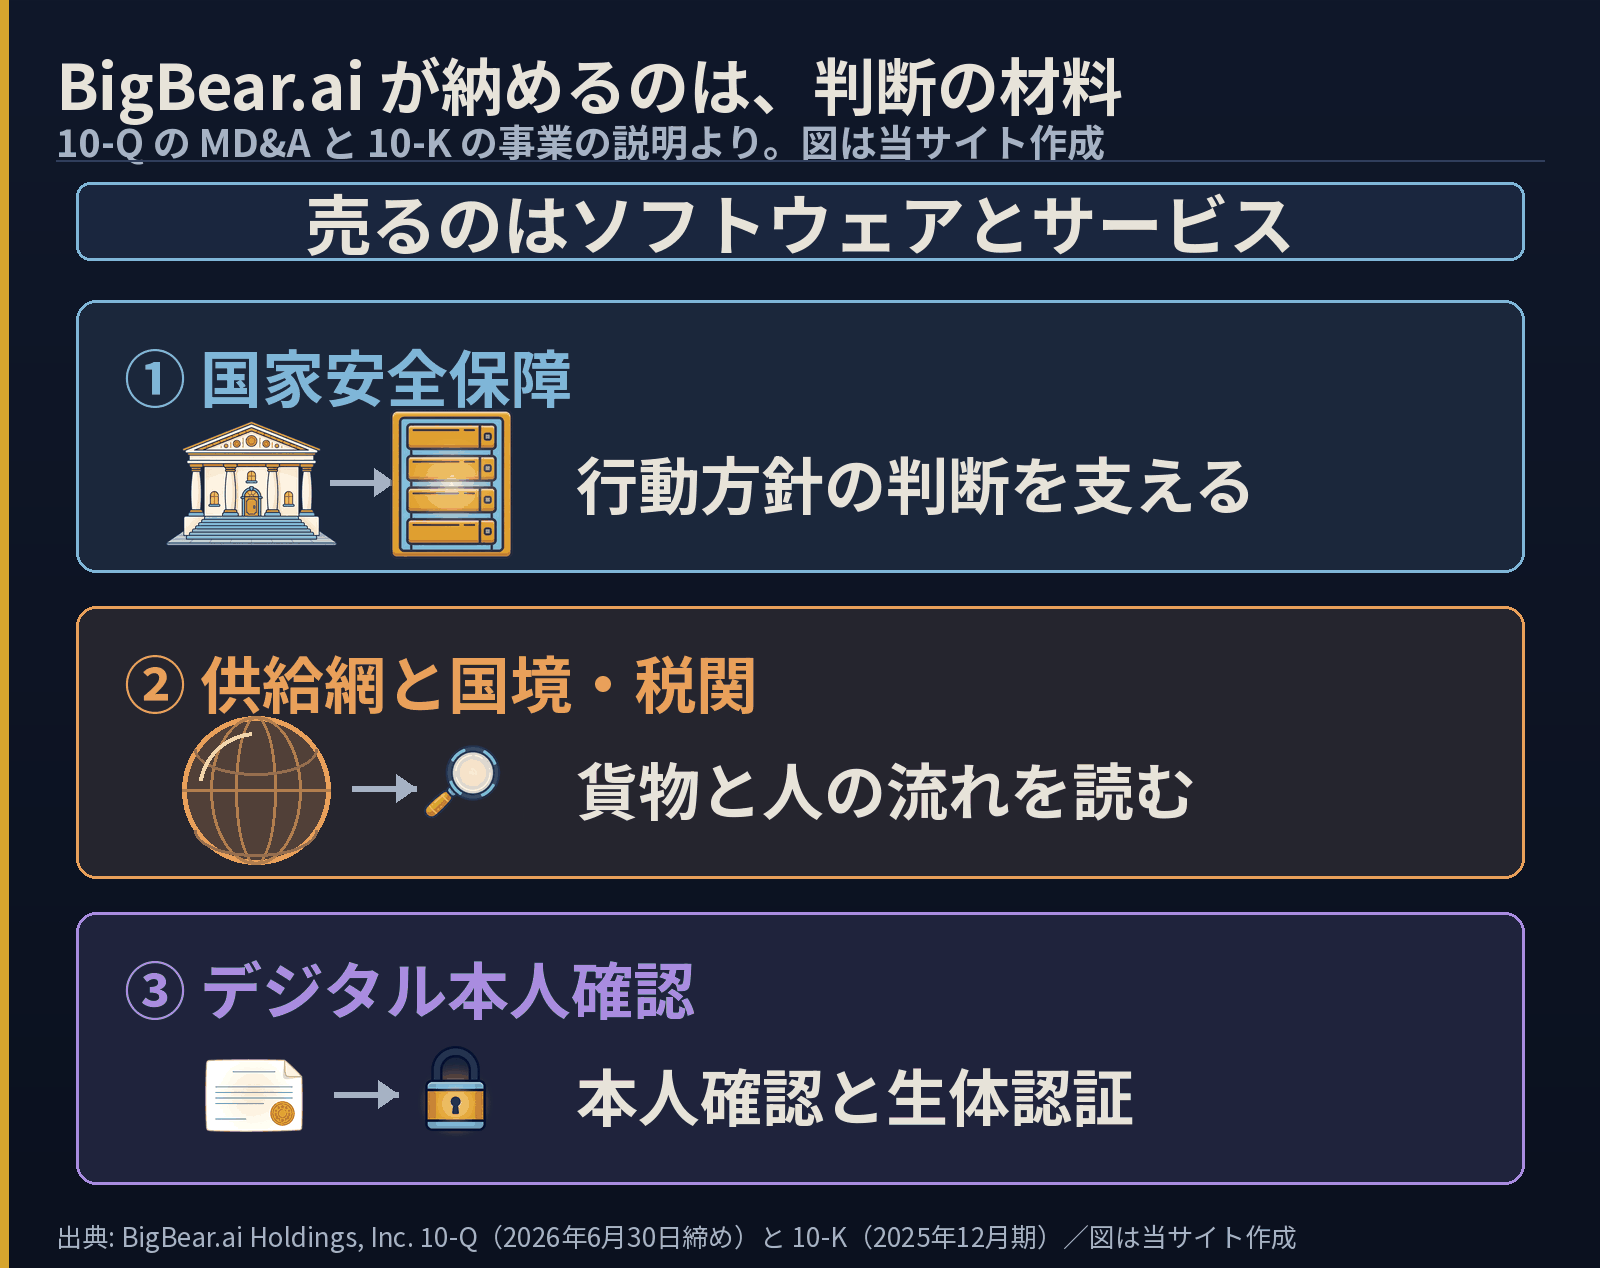
3つの分野と、納めるものの形
会社は自分を「国家安全保障、供給網管理、デジタル本人確認に向けたエッジAI型の意思決定インテリジェンスを提供する会社」と説明します。エッジAIとは、データを遠くのデータセンターへ送らず現場に置いた機器の上で処理するやり方のことです。通信が細い場所や、外へ出せない情報を扱う場所で使われます。技術を軸にした解決策の提供者であり、顧客にはソフトウェアとサービスの両方を出す、とも書いています。
会社が売るものとして挙げているのはソフトウェアとサービスまでで、機体も装置も出てきません。Kratos|どんな会社?は標的機とエンジンという鉄の塊を作り、Leonardo DRS|どんな会社?は艦艇や車両に載るセンサーと電気推進の装置を作ります。同じ防衛でも、納めるものの重さが違う——というのが、2社と並べたときの当サイトの読みです。
供給網の側には、2026年1月に取得したイスラエルの CargoSeer が入りました。対価は500万ドルの現金で、中身はほぼ技術の無形資産450万ドル(償却7年)と顧客関係50万ドルです。
受注残の内訳——6割は未行使のオプション
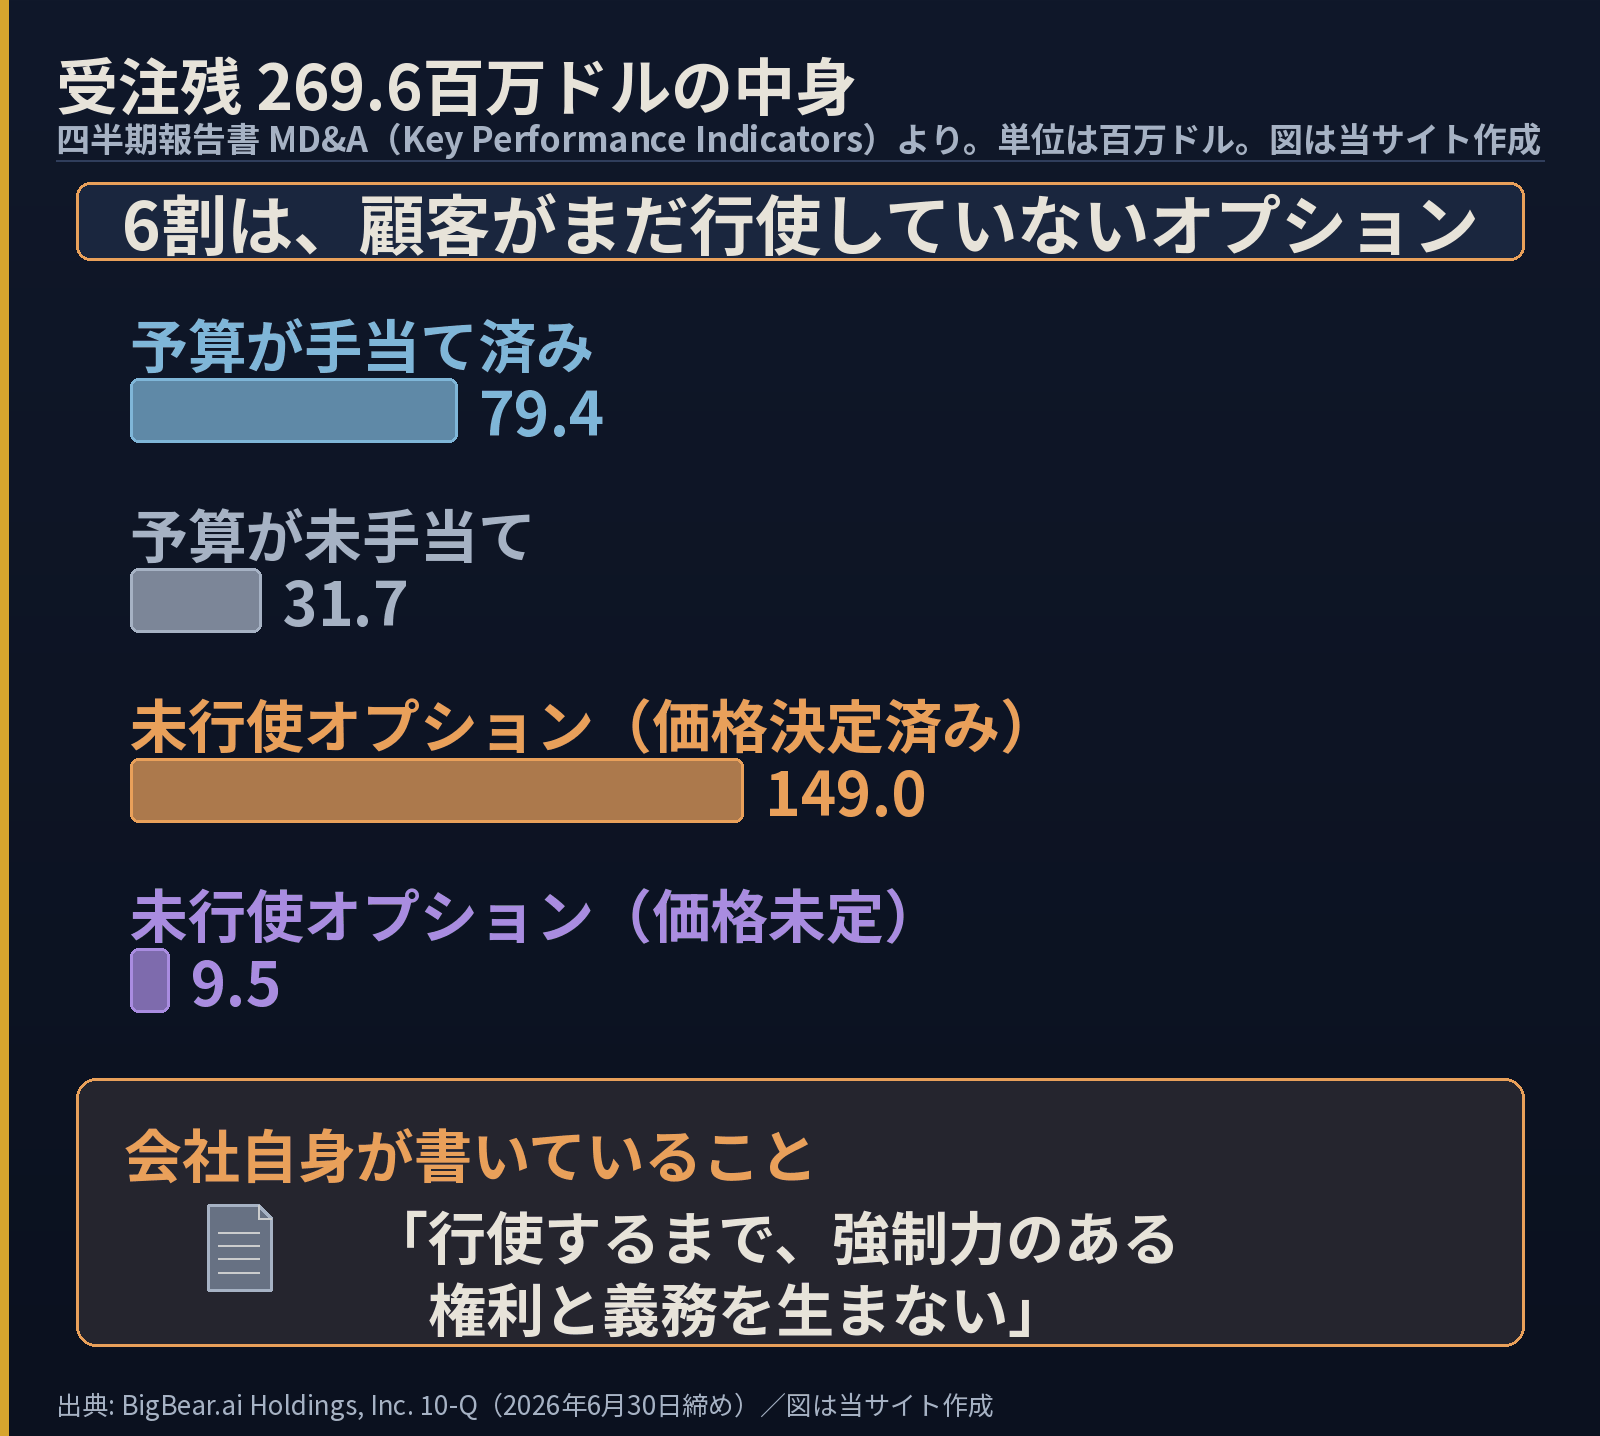
2026年6月末の内訳はこうです(百万ドル、カッコ内は2025年末)。
- 予算が手当て済み(Funded): 79.4(54.9)
- 予算が未手当て(Unfunded): 31.7(57.5)
- 未行使オプション・価格決定済み: 149.0(130.6)
- 未行使オプション・価格未定: 9.5(5.1)
未行使オプションの合計は158.5で、総額の58.8%。予算が実際に付いているのは79.4で29.5%です(この2つの割合は当サイトの計算で、会社は出していません)。
ここで会社が丁寧なのは、区分を分けた理由まで書いていることです。「読者が受注残の性質と、リスク・不確実性の度合いの違い、そして経営者の見積りと判断がどこに入っているかを理解できるように」と明記したうえで、オプションは行使されるまで強制力を持たないこと、解約条項の付いた契約は実際の売上にならない可能性があることを並べています。
自分の数字に自分で注意書きを付けるのは、読む側からするとありがたい書き方です。ただしそれは「増えました」の一文が、そのままでは使えないということでもあります。半年で増えた分の大半は価格決定済みオプションの行(130.6→149.0)でした。予算が手当て済みの行も54.9→79.4と増えていますが、予算未手当ての行は57.5→31.7と減っています。どの行が動いたかまで見ないと、向きを読み違えます。
もう1つ、長い目で見ると見え方が変わります。2024年12月末の受注残は418.3でした。そこから2025年末に248.1へ、4割落ちています。いまの269.6は、その底からの戻りの途中にある数字です。半年の増減だけを見て「伸びている」と書くと、この落ち込みが視界から消えます。
 ソラ
 インキー
受注残と売上、3つの数字
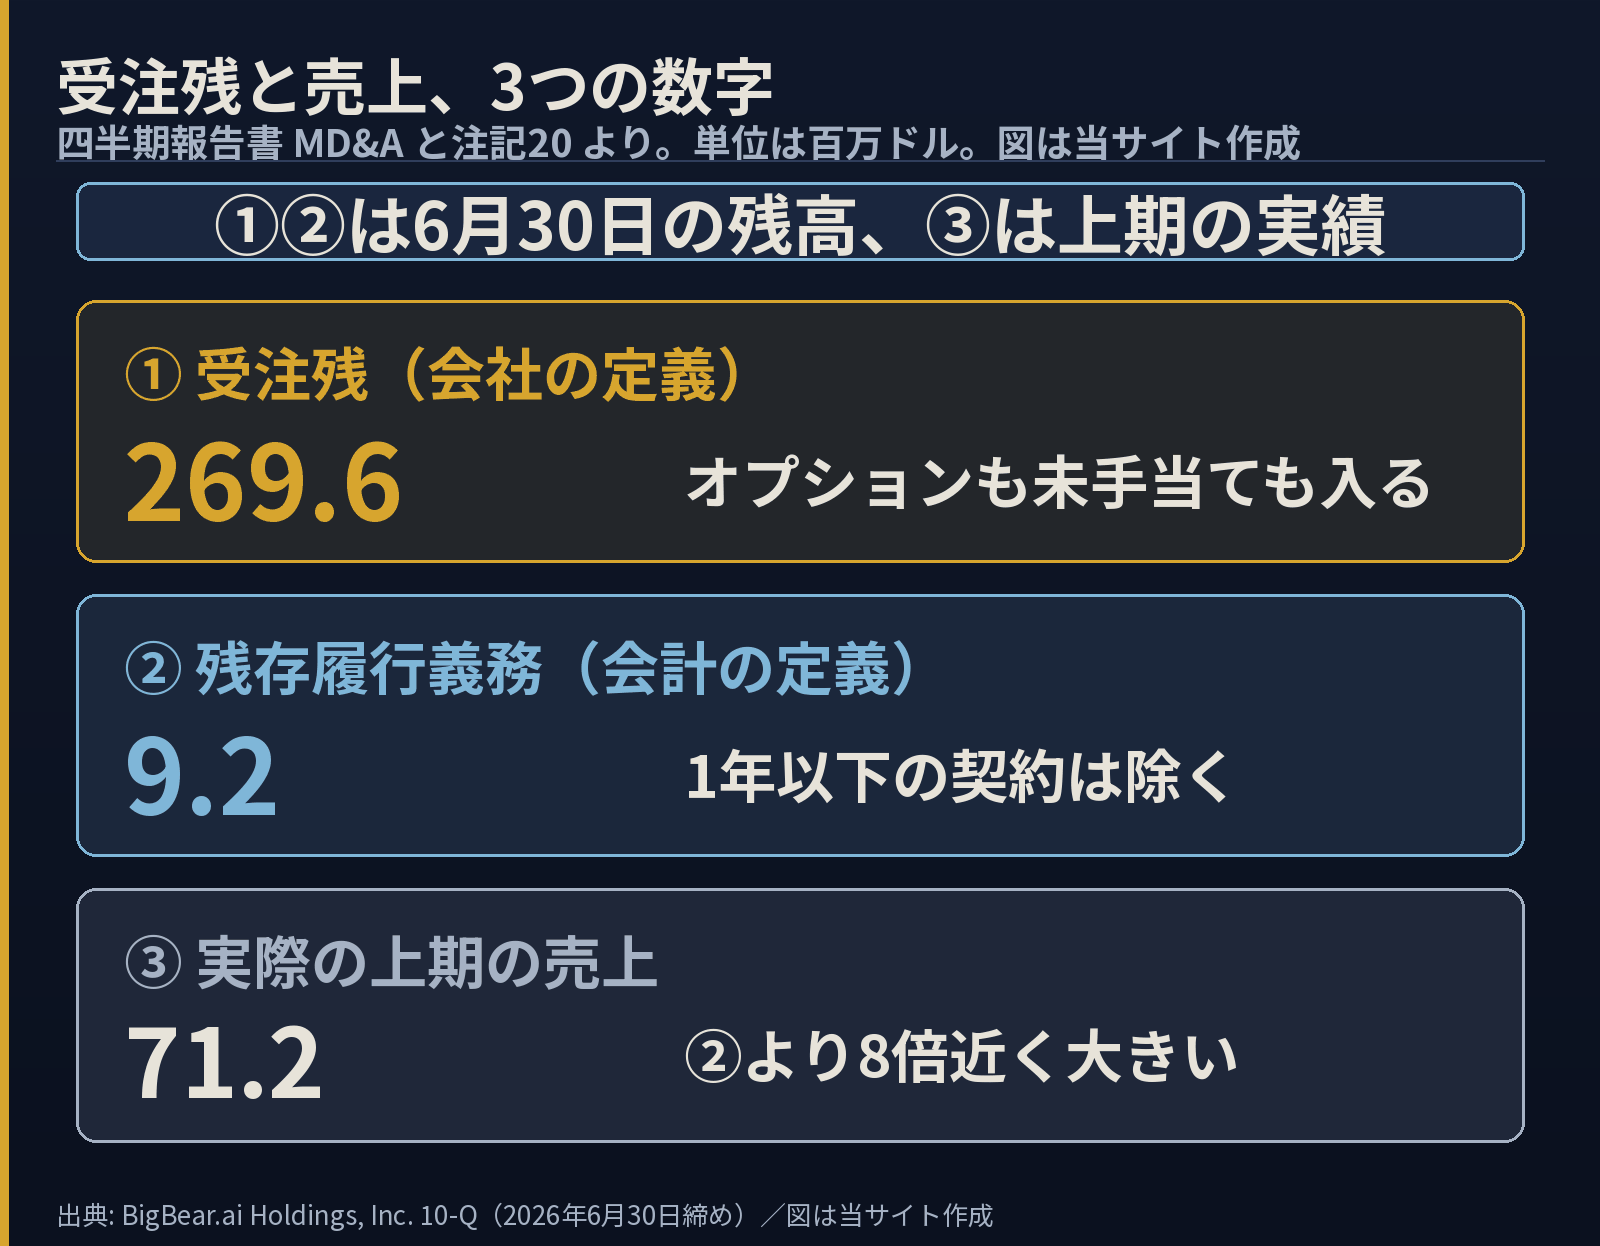
受注残とは別に、注記20には残存履行義務という数字が載っています。契約のうちまだ果たしていない分が将来どれだけ売上になるか、という会計基準上の見積りです。2026年6月末で9,214千ドル。内訳は次の12か月に5,732千ドル、13〜24か月に2,154千ドル、25〜36か月に1,084千ドル、それ以降に244千ドルでした。
受注残の269.6に対して9.2。3.4%、およそ29分の1です。理由は注記に2つあります。
② 多くの契約に解約条項が付いているため、表に載る将来の売上が「重要でない」水準になる、と書いています。
上期だけで71.2百万ドルを売っているので、売っている仕事の多くはこの表の外にあると読めます。ただしどれだけが除外されたのかは開示されていません——ここは書類から分かることではなく、当サイトの読みです。
ここは Kratos|2026年2Q決算と事業別の売上構成の総受注額と並べたくなる場所ですが、並べ方には注意が要ります。Kratos も BigBear.ai も「受注残」は自社の定義で数えた数字で、9,214千ドルのほうは会計基準の定義です。名前が同じ行が、同じ中身とはかぎりません。
報告セグメントが1つしかない
セグメントとは、会社が業績を区切って報告する事業の単位のことです。注記21は「単一の事業セグメントかつ報告セグメントで運営している」——区切りを1つも作っていないと書いています。経営の意思決定者は CEO で、業績を見る指標は連結の純損失そのものです。
これは開示の設計であって、欠落ではありません。ただし結果として、国家安全保障とデジタル本人確認のどちらが儲かっているのかは、外からは分かりません。分野別の採算表は存在しないので、次に何かを買ったときも確かめ方は同じです。
上期の売上が増えた理由
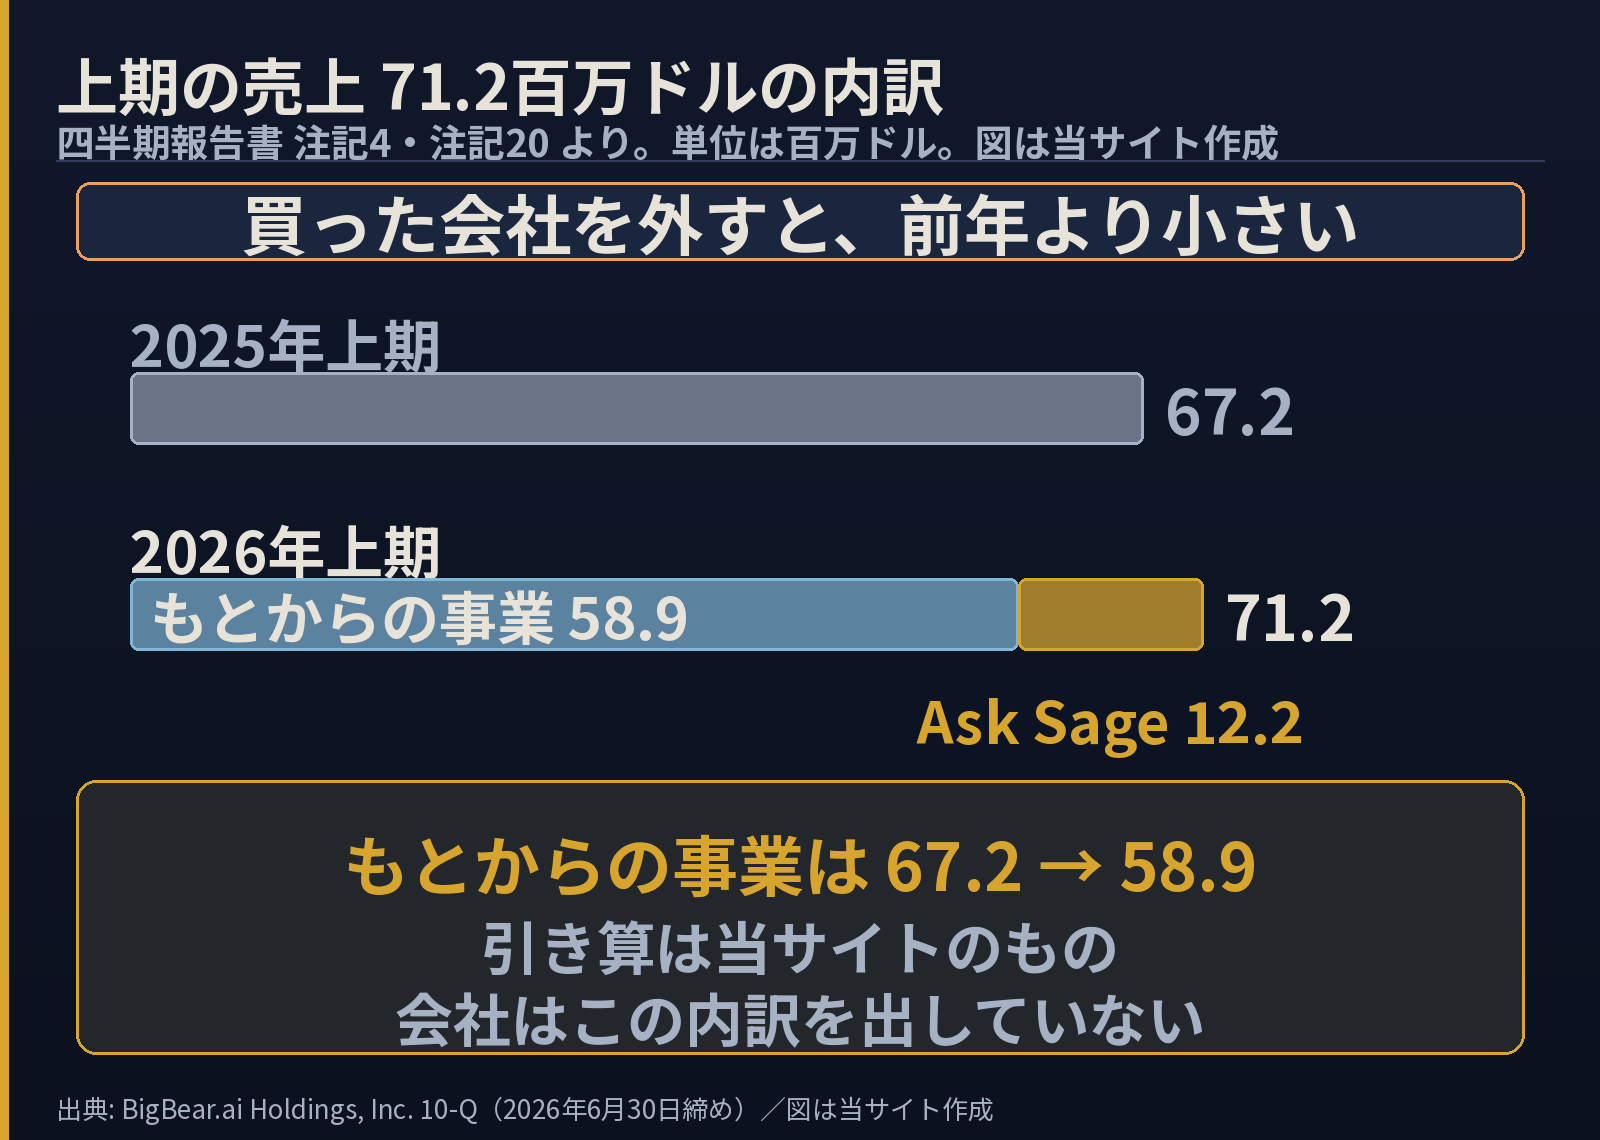
上期の売上は7,118万ドルで、前年同期の6,723万ドルから5.9%増えました。四半期でみると3,675万ドル対3,247万ドルで13.2%増です。
会社は増加の理由を「主として Ask Sage が含まれたこと」とし、同じ文で相殺要因も挙げています——陸軍向け案件の出来高が減ったことと、前年にあった大きな単発契約が今期は再現しなかったことです。注記4には Ask Sage の寄与額が金額で載っていて、上期の売上が1,224万ドル、純損失が316万ドルでした。
ここから引き算すると、もとからあった事業の上期売上は5,894万ドルになります。前年同期は6,723万ドルですから、買った会社を外すと縮んでいます。この引き算は当サイトのもので、会社が有機成長率として出しているものではありません。
顧客の型別でみると同じことがもっと直接に出ます。米政府向けの上期売上は6,150万ドルで、前年の6,180万ドルからほぼ横ばい。増えたのは米政府以外(非米政府と民間)で、543万ドルから969万ドルになりました。
ソラインキー粗利は上がり、営業赤字は広がった
上期の粗利は2,377万ドルで、前年の1,550万ドルから増えました。粗利率は23.1%から33.4%へ。会社はこれを「粗利率の高い Ask Sage の売上が入ったため」と説明しています。
ところが営業損失は5,281万ドルです。前年は1億1,151万ドルですが、そこには7,064万ドルののれん減損が含まれています。減損を除いて比べると、前年の4,087万ドルから今期の5,281万ドルへ、営業赤字は広がっています。
犯人は販売費・一般管理費です。上期で6,107万ドル(前年4,422万ドル)、研究開発費も1,310万ドル(同856万ドル)。粗利の増加は827万ドルですから、増えた費用のほうが大きい。上期の販管費は売上の86%で、前年の66%から上がっています。
のれんと、手元資金
Ask Sage の対価は 2億7,214万ドル。内訳はクロージング時の現金2億6,244万ドル、直後に支払う現金518万ドル、価格調整用に留保した452万ドルです。自社株の対価はありません。Redwire が Edge Autonomy の対価の84%を自社株で払ったのとは逆の選び方です。
のれんには履歴があります。減損とは、買ったときに見込んだ価値がもう見込めないと判断して帳簿の金額を切り下げることです。注記7によれば 2026年6月末時点の累計減損は2億920万ドル。うち7,064万ドルは2025年第2四半期に計上したもので、短期と長期の予測を下方修正したことが引き金でした。減損後、報告単位の公正価値が帳簿価額を上回る部分は残っていなかった、とも書かれています。
2026年上期の減損はゼロです。ただし貸借対照表には、のれん2億3,857万ドルと無形資産1億3,084万ドルが載っています。合計3億6,941万ドルで、総資産8億4,131万ドルの43.9%にあたります。
手元資金は厚いほうです。現金3,628万ドルに売却可能投資3億7,353万ドルを足して4億981万ドル(2025年末は4億6,154万ドル)。上期の減少5,173万ドルの主因は営業活動で使った4,021万ドルです。Ask Sage のクロージング代金2億6,244万ドルは2025年12月31日に支払い済みで、この減少には含まれていません。
資本の側では、2029年満期の転換社債が償還日の前に額面1億2,460万ドルの全額を株式へ転換し、およそ3,810万株が発行されました(2026年満期のものは残っています)。上期の加重平均株式数は4億7,608万株で、前年同期の2億9,967万株から約1.6倍です。ただしこの増加の主因は2025年に実施した市場での株式売出しのほうで、転換はその一部です。
これから確かめられること
| いま確かめられる現在地 | 会社が置いている約束 | 答え合わせの時期 |
|---|---|---|
| 受注残269.6のうち未行使オプションが158.5 | 受注残の伸びを事業成長の重要な指標と位置づけている | オプションが行使されて Funded へ移るか |
| 受注残は2024年末418.3から4割落ちて戻り途中 | —(落ち込みの説明は置いていない) | 2024年末の水準を超えるか |
| 米政府向けの上期売上6,150万ドルは前年とほぼ同じ | 地政学的な環境が長期的に採用を後押しすると期待している | 次の四半期報告書(2026年7-9月期) |
| 上期の販管費は売上の86% | 買収に伴う資産の償却/特別株主総会と議決権プログラムの法務費用/営業・マーケティングの3つを理由に挙げている | 次の2四半期 |
| のれんと無形資産が総資産の43.9% | 2026年上期の減損はゼロ | 年次の減損テスト |
判断を早める材料は3つです。①未行使オプション158.5のうち、どれだけが Funded の行へ移るか。②上期の販管費比率86%が下がるか。③米政府向けが横ばいから抜けるか。どれも次の提出書類に数字として現れます。
よくある疑問
A. 増えた分の大半は価格決定済みの未行使オプションの行です(130.6→149.0)。会社自身が「オプションは行使されるまで強制力のある権利と義務を生まない」と書いています。加えて、2024年末の418.3から4割落ちたあとの戻りの途中でもあります。合計だけでは判断できません。
A. どちらも本当です。受注残は会社の定義、残存履行義務は会計基準の定義で、数えているものが違います。9.2のほうは、もともとの期間が1年以下の契約を数えていません。
A. 分かりません。報告セグメントが1つしかないためです。注記20から分かるのは、契約の型別(時間と材料/固定価格/原価精算)、顧客の型別(米政府/それ以外)、売上を認識する時期別(一時点/期間にわたって)の3つの切り口までで、分野別の切り口はありません。
この会社を読むときにいちばん効くのは、合計の行で止まらないことです。受注残も、売上も、営業損益も、ひとつ下の行まで開くと向きが変わります。2億6,960万ドルという受注残の約6割は、相手がまだ行使を決めていないオプションです。会社自身が「行使されるまで強制力のある権利と義務は生じない」と書いている以上、その6割は約束ではなく、見込みの置き場です。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1836981/000183698126000064/bbai-20260630.htm
- 年次報告書 Form 10-K(2025年12月期)https://www.sec.gov/Archives/edgar/data/1836981/000183698126000018/bbai-20251231.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント