Red Cat Holdings は、軍・政府・公共安全の現場が使う小型の無人機を作る米国の会社です。2026年上期の売上は前年同期の7.4倍(+636%)。増えた理由として会社が挙げているのは2つ、米陸軍への納入が量産段階に入ったことと、陸上自衛隊への納入が始まったことです。
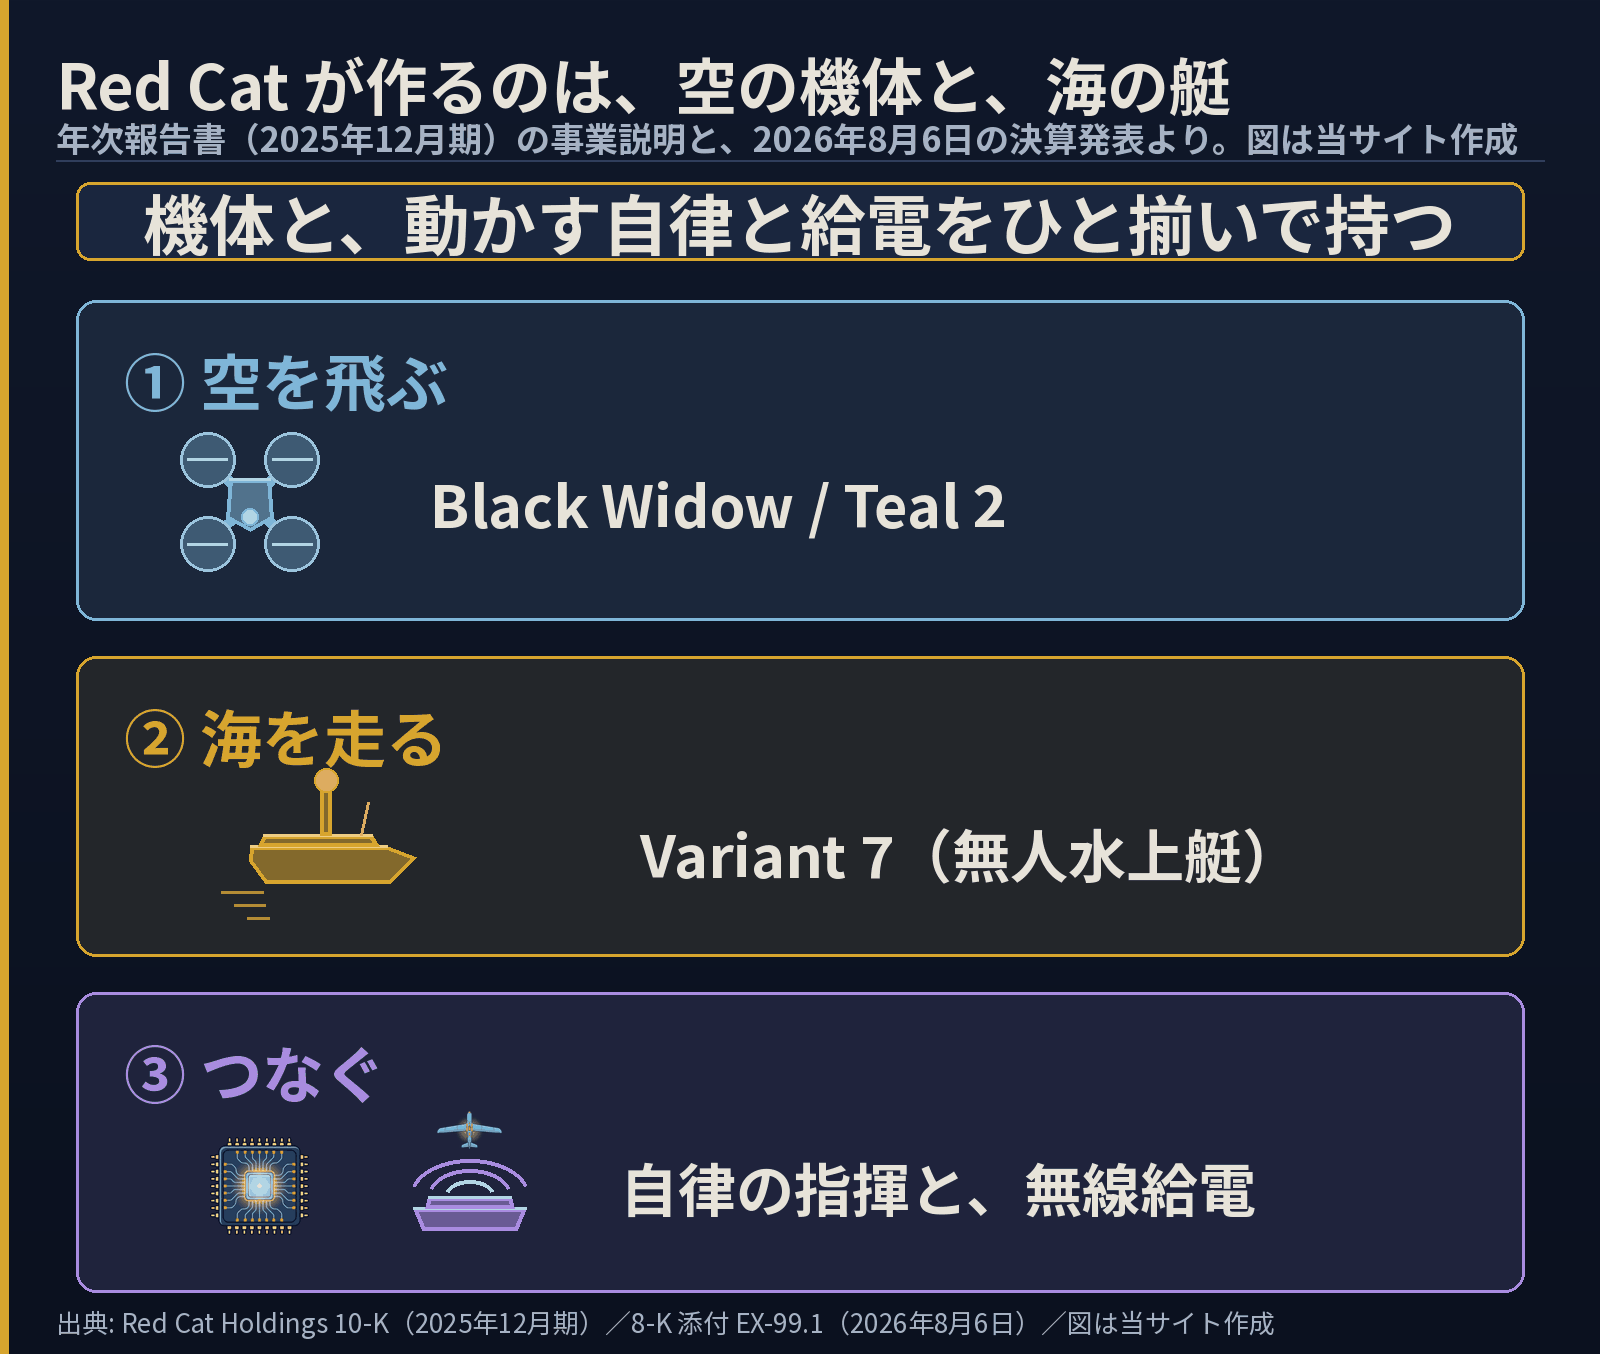
・作っているのは空を飛ぶ小型機と海を走る無人艇。それを動かす自律ソフトと無線給電も自社で持つ
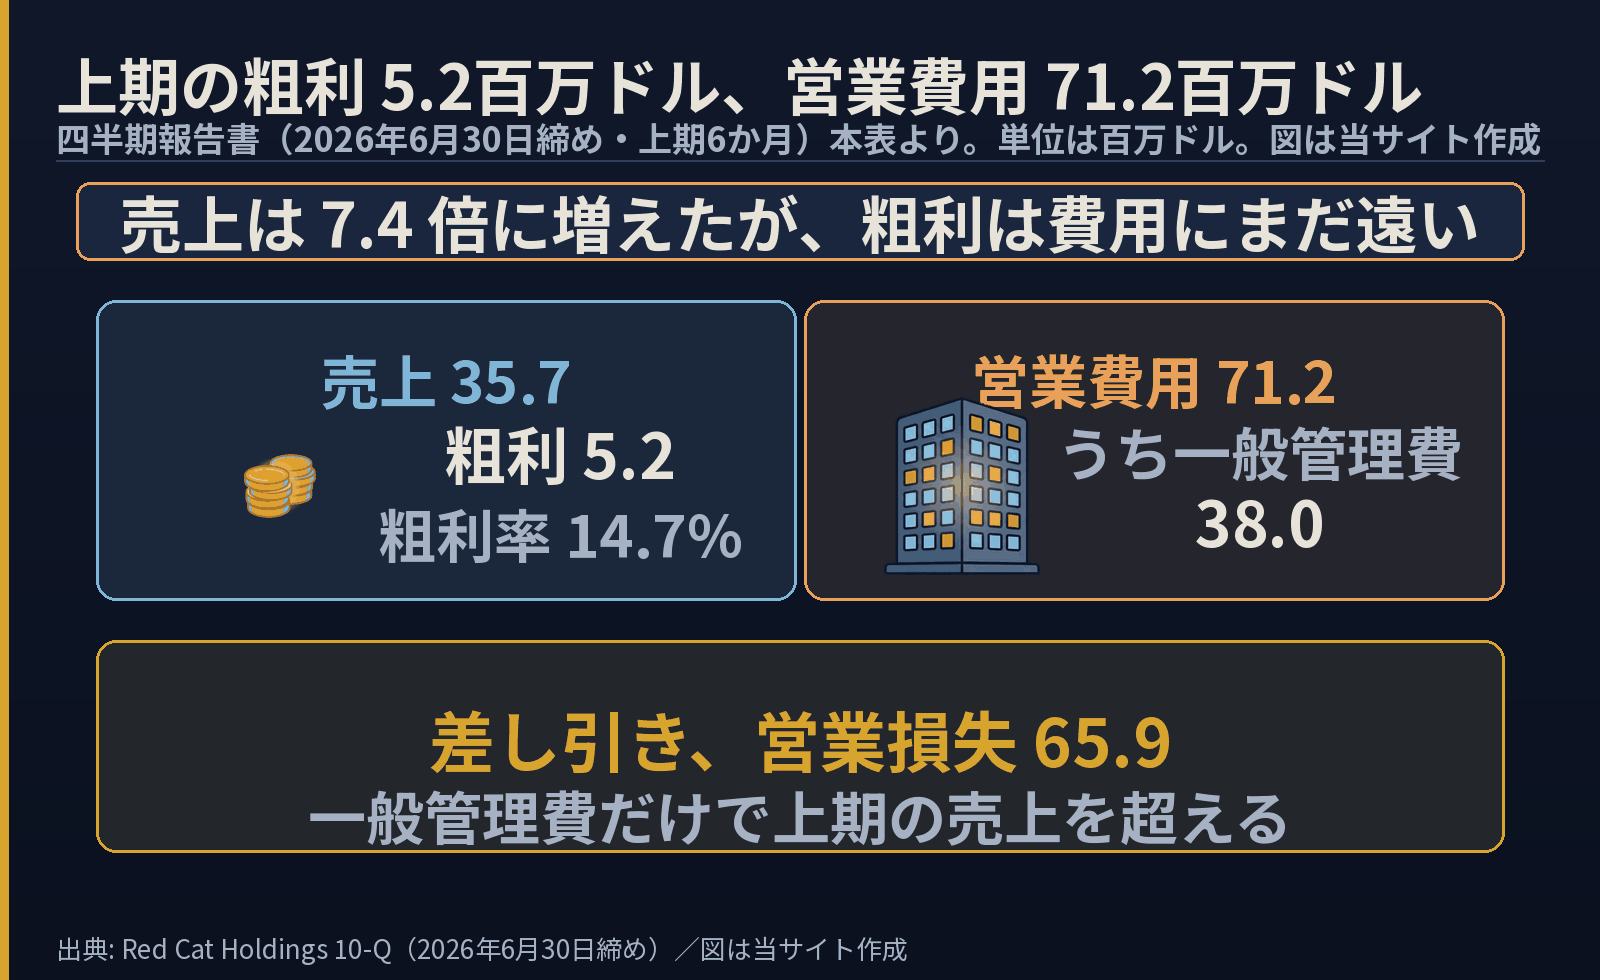
・上期売上 35.7 百万ドル(前年 4.8)。陸上自衛隊への納入開始が増収理由の一つとして明記されている
・粗利率は 14.7%。前年の上期は マイナス9.8% だったので、作るほど損をする状態は抜けた
・ただし営業費用は 71.2。一般管理費 38.0 だけで上期の売上を超える
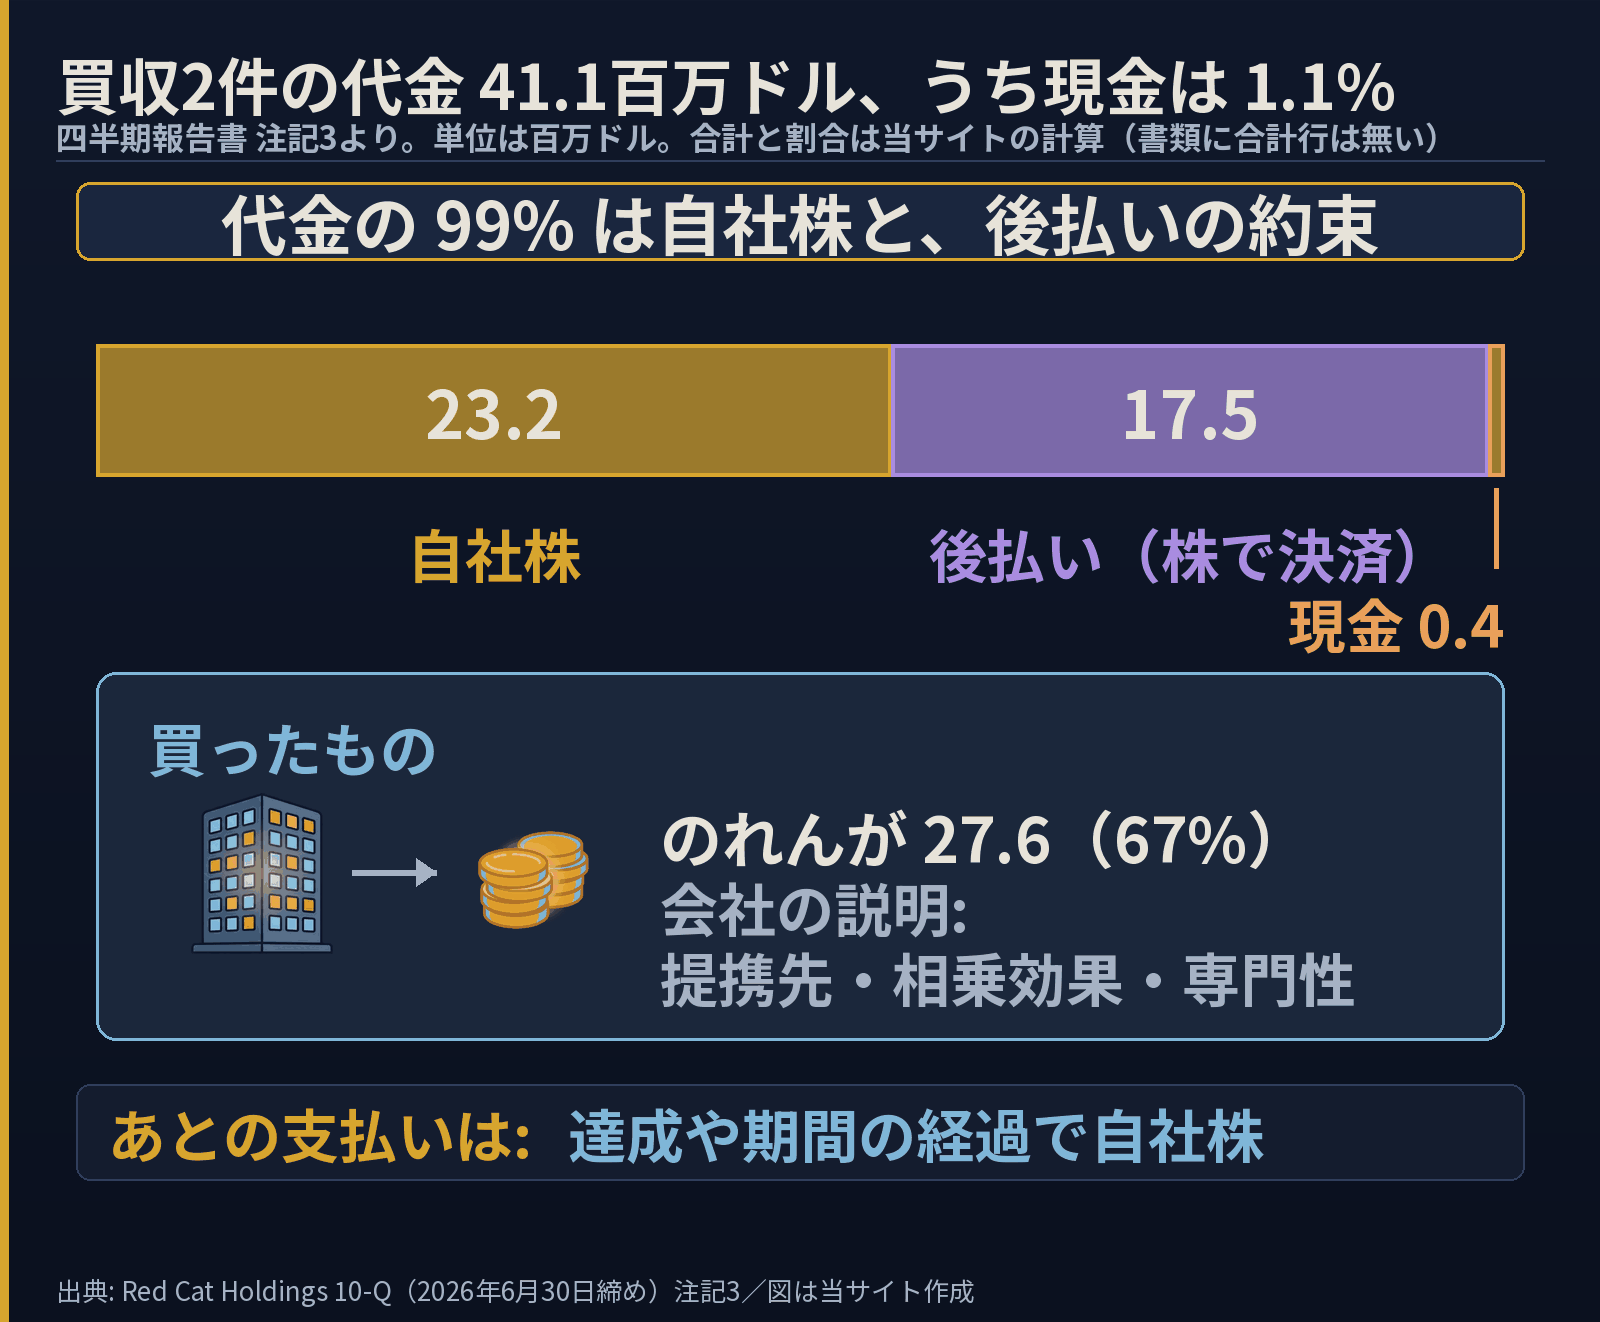
・2026年の買収2件は代金 41.1 のうち現金が 0.4(1.1%)。残りは自社株と、あとで自社株で払う約束
・セグメントは1つだけ。どの子会社がいくら稼いだかは、この先も公表されない
・会社は通年 150〜180 百万ドルの売上目標を再確認している(上期実績は 35.7)
作っているもの——空の小型機と、海の無人艇
主力は子会社の Teal Drones が作る小型無人機です。防衛と公共安全の顧客向けに、小型の戦術用無人航空機システムを設計・製造します。機体は Black Widow、Teal 2、FANG の3つ。FANG は 7インチまたは 10インチの FPV機——操縦者がカメラ映像を見ながら自分で飛ばす、プロペラ径で呼ぶタイプの小型機で、訓練用の安価な機体という位置づけです。2026年4-6月には、Black Widow の設計を土台にした Hellcat も出しました。同盟国向けに構成を変えられる機体です。
別系統に FlightWave の Edge 130 があります。垂直に離着陸してから水平飛行へ移る固定翼機で、狙いは長時間・長距離の偵察。同じ「ドローン」でも、真上に浮いて近くを見る機体と、翼で遠くまで飛ぶ機体は別物です。
2025年8月に立ち上げた Blue Ops が海を担当します。無人水上艇——人が乗らずに海面を走る艇のことで、米国製の Variant 7 が量産段階に入りました。米海軍の海軍研究局(ONR)がこれをリースし、試験と統合に使っています。買うのではなく借りて試す段階です。
なお会社は自らを「陸・海・空の全領域」の防衛企業と呼びますが、名前の付いた機体は空と海だけです。陸上を走る車両は、いまのところ製品として存在しません。
 ソラ
 インキー
売上が7.4倍になった理由——米陸軍の選定と、陸上自衛隊
2024年11月、Teal は米陸軍の Short Range Reconnaissance(SRR、近距離偵察)という正式プログラムの勝者に選ばれました。陸軍の無人機プログラム管理部門、機動戦闘研究所、試験評価コマンド、運用試験センターが試験と評価を行ったうえでの量産選定です。Black Widow は、この SRR 向けに構成できる機体にあたります。
増収の中身は、四半期でも上期でも同じ2つです。米陸軍への納入の量産化と、陸上自衛隊への納入の開始。日本の部隊が買い手として名前入りで出てくるのは、この会社の材料としては大きい。ただし分かるのは「開始した」ところまでで、金額も機種も規模も出ていません。
上期の売上 35.7 百万ドルのうち 34.9 が製品で、サービスはごくわずか。機体を作って出荷する会社だ、という形がここに出ます。
粗利14.7%と、営業費用71.2百万ドルの距離
まず粗利率——売上から製造原価を引いた残りが売上の何%か。上期は 14.7%、前年同期は マイナス9.8% でした。作るほど赤字が増える状態から抜けたわけで、量産の効果として素直に読めます。四半期だけなら 16.1% です。
ただし粗利の絶対額は 5.2 百万ドル。対して営業費用は 71.2 で、内訳は研究開発 22.2、販売・マーケティング 11.0、一般管理費 38.0。一般管理費だけで上期の売上(35.7)を超えます。増えたのは人員増に伴う人件費と株式報酬で、株式報酬は上期 9.9 百万ドル、うち 7.4 が一般管理費に立っています。
差し引き、上期の営業損失は 65.9 百万ドルでした。営業の現金支出は 78.7 のマイナス。一方で財務活動で 249.4 を調達しており、6月末の現金は 325.6 百万ドル、運転資本は 396.5 あります。会社が並べた増資は4回で、直近は2026年5月の約258.8百万ドルです。いま会社を回している原資は、製品の粗利ではなく株式市場から入った資金だ、というのが上期の姿です。
会社の形は買収でできている——2026年の2件
連結される子会社は Teal、Propware、FlightWave、Blue Ops、Skypersonic、Apium、Quaze、UAVPatent の8社。もとは1984年に別名で設立され、2019年に Propware との株式交換で経営権が移ってドローン事業へ転じました。会社の形そのものが買収と再編の積み重ねです。
2026年にも2件あります。3月の Apium(自律の指揮。複数の機体を一つの指揮系統でまとめる技術)が 19.8 百万ドル、5月の Quaze(無線給電。機体が自分で充電に戻れる技術)が 21.3。合計 41.1 のうち現金で払ったのは 0.4 だけで、残りは発行した自社株 23.2 と、あとで自社株で払う約束 17.5 です。この足し算と割合は当サイトの計算で、書類に合計行はありません。
買ったものの内訳も見ておきます。2件ののれん——買収額のうち、個別の資産に割り振れなかった残りのことですが、これが 13.9 と 13.7 で合計 27.6、代金の 67% を占めます。会社が理由に挙げたのは、実証済みの提携先、見込まれる相乗効果、そして人と技術(Apium はそろった人材、Quaze は研究開発の専門性)です。つまり買ったのは主に人と将来で、すぐ売上になる何かではありません。
後払いの条件も具体的です。Apium の2つ目のアーンアウト——達成条件つきの追加払いのことですが、これは対象売上の4倍(下限5.3・上限31.5)から基本対価などを引いた額。Quaze は売上5.0未満なら0、8.0以上で満額で、粗利についても同じ形の条件が別に付きます。いずれも自社株で決済。上期の加重平均株式数は 128,924千株、前年同期は 88,400千株でした。
ソラインキーセグメントは1つ——どの子会社が稼いだかは分からない
営業セグメント——会社が自分で切る事業の区分のことですが、Red Cat はこれを1つしか持ちません。最高意思決定者である CEO は連結の純損益だけで業績を見ており、連結より下の水準では採算を評価していません。
意味は小さくありません。Teal の機体と Blue Ops の艇と Apium のソフトが、それぞれいくら稼いでいくら使っているのかはこの先も外からは分かりません。空が黒字で海が赤字なのか、その逆なのかも判別できない。買収で事業を足していく会社なのに、足したものの採算だけが見えない構造です。
事業を分けて開示する会社と比べると差がはっきりします。Kratos|どんな会社?はセグメント別に売上と利益を出すので、看板の無人機事業が全体のどれだけを占めるかを数えられます。小型ドローンという近い土俵のAeroVironment|減損の翌期、2027年1Q決算も、製品とサービスで粗利率が分かれて見えます。
顧客の集中——売掛金と売上で、向きが逆
顧客の集中は、2つの表で逆方向に動いています。まず売掛金。2025年末は1社で88%を占めていたものが、6月末には10%以上の顧客が5社(25%・18%・13%・12%・10%)に分かれました。回収先は散っています。
ところが売上の側は逆です。総売上の10%以上を占める顧客は、前年同期が3社(26%・16%・12%)だったのに対し、2026年上期は1社で51%。ほかは10%未満に落ちました。量産に入ったぶん、売上の半分が単一の買い手に寄ったことになります。売掛金の表だけを見て「顧客が広がった」と読むと、逆を掴みます。
気に留めておく点も2つ。機体に使う在庫を Unusual Machines 社から仕入れており、当社 CEO がその会社の取締役を兼ねています(関連当事者取引)。もう1つは訴訟で、2025年に Autonodyne 社が子会社 Teal を契約違反で提訴し、いまディスカバリー(証拠開示)の段階です。会社は「根拠がない」として争う姿勢です。
通年150〜180に対して、上期は35.7
会社は8月6日の決算発表で、通年の売上目標 150〜180 百万ドルを再確認しています。上期の実績は 35.7 ですから、下期に 114〜144 が必要——上期の3.2〜4.0倍です。この引き算は当サイトのもので、目標そのものは会社の見込みにあたります。
| いま確かめられる現在地 | 会社が置いている約束 | 答え合わせの時期 |
|---|---|---|
| 上期売上 35.7/粗利率 14.7% | 通年 150〜180 百万ドル | 第3四半期の報告書(11月ごろ)と年次報告書 |
| Variant 7 は量産段階、海軍はリースで試験中 | 海・陸・空の全領域へ展開 | リースが調達契約に変わるかどうか |
| Teal が Drone Dominance の Gauntlet II に進出 | 低コスト機の大量配備という機会 | 次段階の選定結果 |
| 陸上自衛隊への納入が「開始」 | Hellcat で同盟国へ広げる | 繰り返しの受注として金額が出るか |
判断を早める材料は具体的に挙げられます。①第3四半期の売上が 50 を超えるか(ちょうど 50 でも、通年150に届くには第4四半期だけで 64 が要る計算になる)②粗利率が 16.1% からさらに動くか ③海軍の Variant 7 がリースのままか調達に変わるか ④売上の51%を占める1社の比率が下がるか。どれも次の報告書で確かめられます。
ソラインキーよくある質問
A. 分かりません。あるのは「納入が開始した」という一文だけで、機種も数量も金額も出ていません。
A. 会社は6月末時点で「少なくとも今後12か月の所要をまかなう資金がある」と結論しています。現金 325.6 百万ドルに対し、流動負債は 28.6 です。
A. 違います。位置づけは「次の段階に進む有力候補の一群」で、調達機会そのものもまだ「潜在的に大きな」ものという段階です。
まとめ
Red Cat は、米陸軍の近距離偵察という正式プログラムを取ったことで、試作の会社から量産の会社へ移りかけている小型機メーカーです。売上は7.4倍、粗利率はマイナスからプラスへ。ここまでは製品の話です。
そこに、もう一つ別の話が重なっています。周辺技術の買い集めと、その代金をほぼ全額自社株で払う設計です。現金を325百万ドル持っていながら現金では払わない。後払いの条件まで株で決める。買収の通貨が自社株になっている会社では、株価の水準そのものが事業計画の一部になります。
そして積み上げた事業の採算は1つのセグメントの中に溶けたままです。空が稼いでいるのか海が稼いでいるのかを、外から知る手立てがない。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/748268/000162828026054368/rcat-20260630.htm
- 臨時報告 Form 8-K(2026年8月6日 提出)https://www.sec.gov/Archives/edgar/data/748268/000162828026054364/rcat-20260806xexx991a.htm
- 年次報告書 Form 10-K(2025年12月期)https://www.sec.gov/Archives/edgar/data/748268/000162828026019861/rcat-20251231.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント