ミサイルが足りないという話を聞くとき、私はつい「設計が難しいのだろう」と考えていました。そうではないらしい、と分かったのは、ある会社の幹部の一言を読んだときです。
「いまミサイル計画の詰まりは生産です。そして、私たちがずっと作ってきたのはそこです」——Ursa Major の固体ミサイル部門社長 Jason Meredith 氏の言葉です。2026年10月5日、同社は米海軍から2件、合わせて1億3,700万ドルを受けたと発表しました。目的は、弾を押し出す筒を開発して認定を通すことです。
・米海軍の2件で合計1億3,700万ドル。目的は開発と認定で、資金は Office of the Under Secretary of War(OUSW)を通じたもの
・CAAM(空対空)に9,100万ドル・7インチ/NMM(艦載の中距離)に4,600万ドル・10インチ
・同社は 2〜22インチを1本の適応ラインで作り分ける。口径ごとに設備を組み替えない
・3Dプリントするのはケース・ノズル・点火器。推進薬は印刷しない(従来どおり混ぜて流して固める)
・2026年8月24日、SPAC Bleichroeder Acquisition Corp. III との合併契約に署名。完了見込みは2027年第1四半期
・会社の発表では pre-money 約16億ドル/post-transaction 約23億ドル。PIPE は少なくとも3億5,000万ドル
・そのPIPEは普通株ではなく参加型の優先株。配当は現物なら年10%・現金なら年8%で、借入にも拒否権が付く
・成立には利用可能現金1億5,000万ドル以上が要る。ただしUrsa Major が単独で放棄できる
何を作っている会社か
Ursa Major は2015年設立、本社はコロラド州バーソード。固体ロケットモーター(火薬を筒に詰め、燃やして推進力を得る装置。液体燃料と違って配管やポンプが要らない)と、極超音速向けの液体エンジン、それに軌道上の推進装置を作っています。積層造形の拠点はオハイオ州ヤングスタウンにあります。
同社の説明によれば、固体ロケットモーターは2インチから22インチまでを扱い、静止燃焼試験の実績がある口径は2.75・5・7・10・13.5インチ。2.75インチの誘導ロケット APKWS 用から、スタンダードミサイル級まで幅があります。
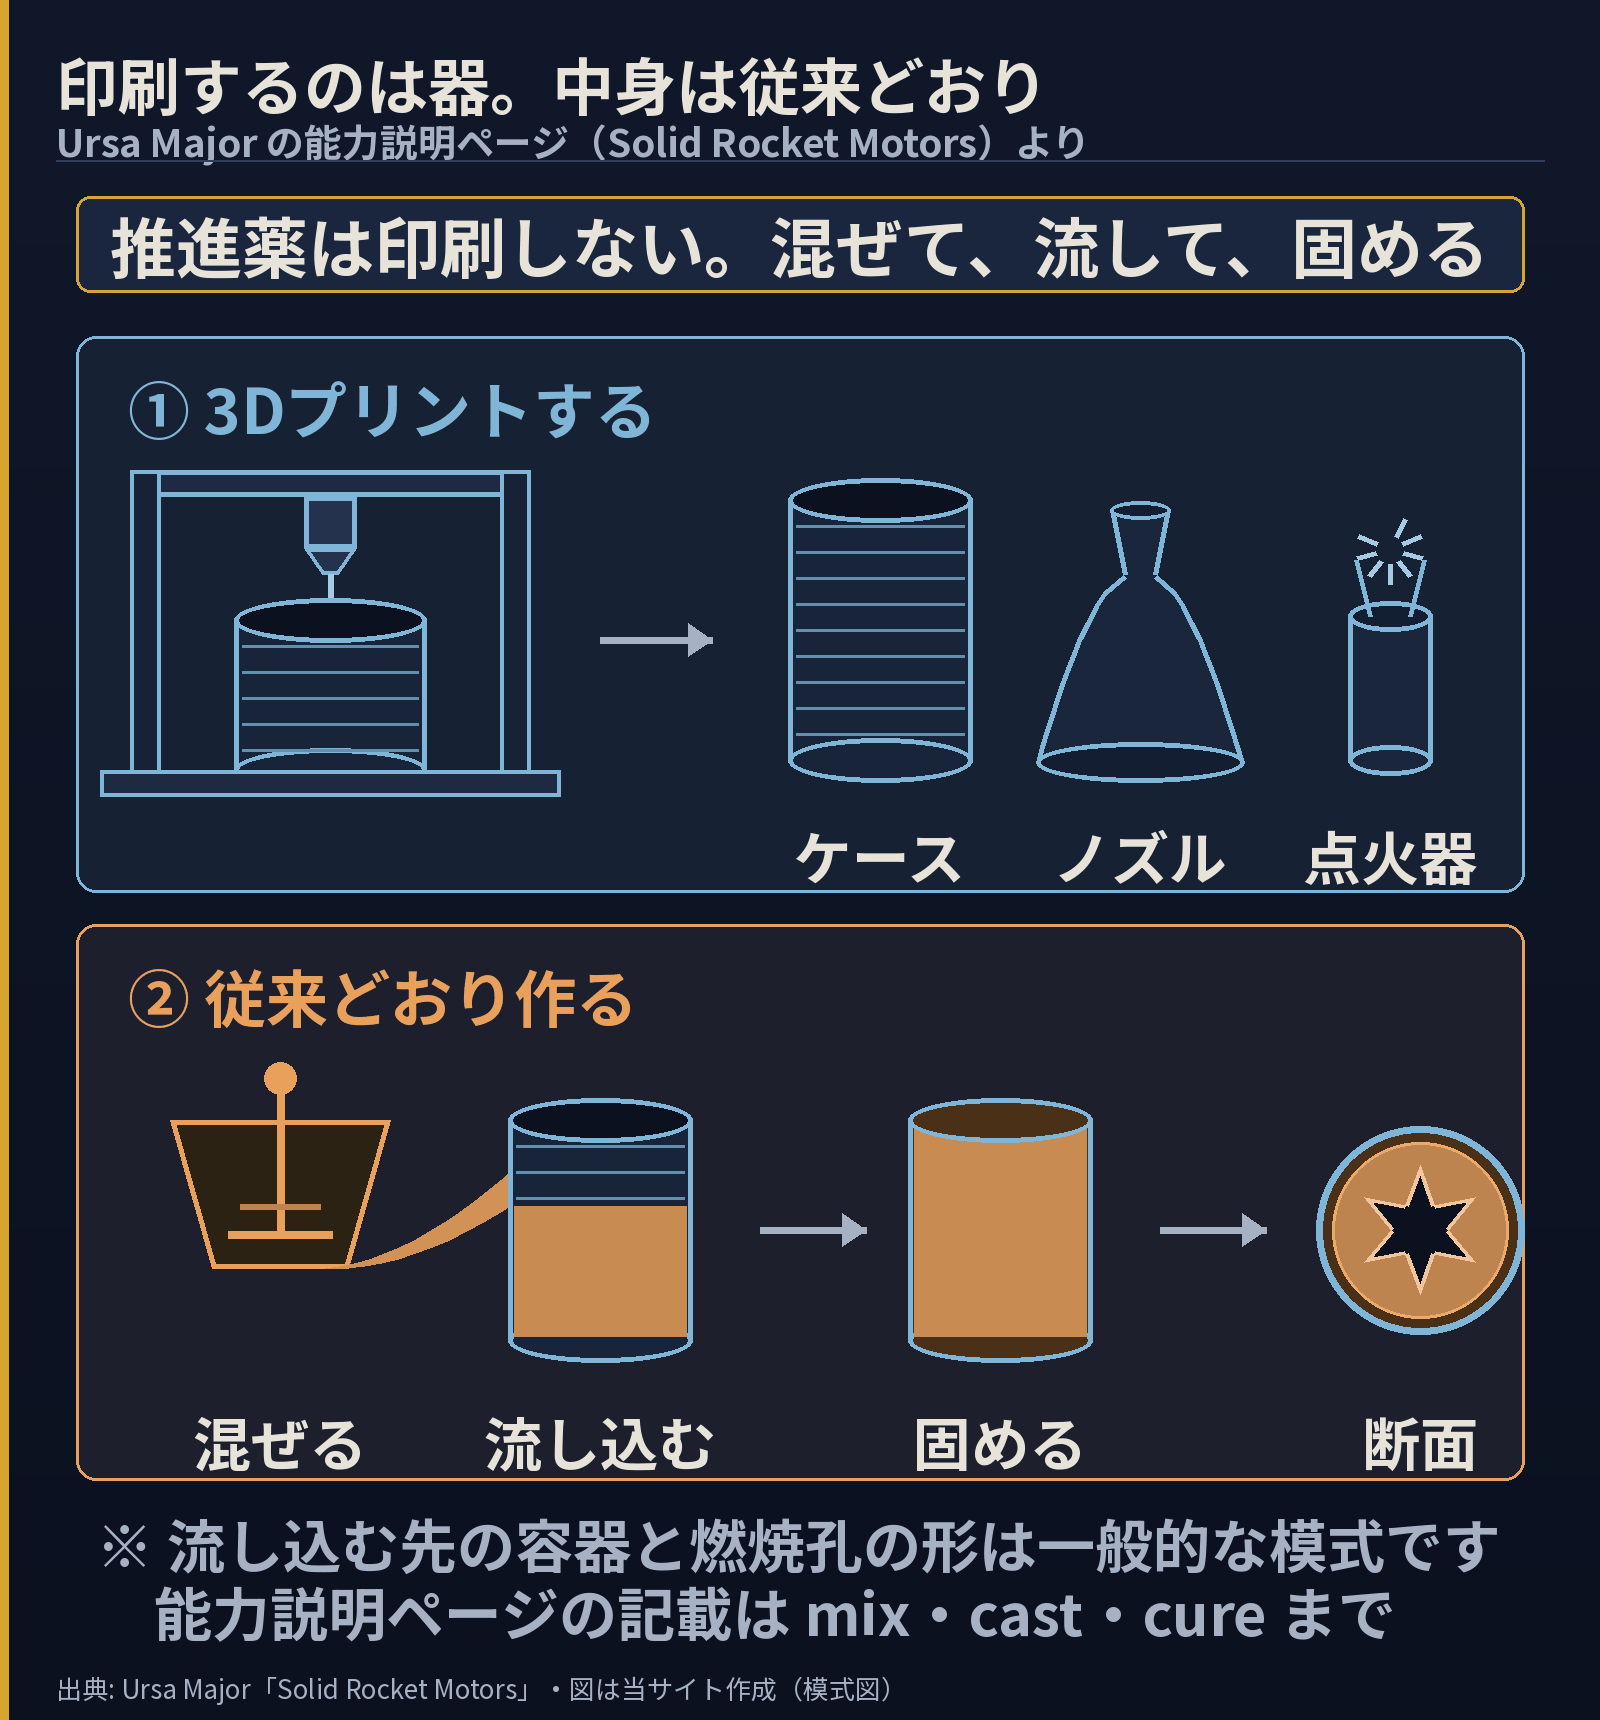
作り方の名前は Lynx といいます。積層造形を組み込んだ適応型の生産ラインで、2〜22インチを口径ごとに設備を組み替えずに作り分けられるのが売りです。3Dプリントするのはケース・ノズル・点火器。
ここが肝心なところで、同社は能力の説明ページにこう書いています。「推進薬は3Dプリントしないし、実証されていない化学の上には作らない」。混ぜて(mix)、流し込んで(cast)、固める(cure)という従来の工程はそのまま残しています。
 ソラ
 インキー
いまの生産量は「年に数百基」で、設備が育てば増やせる、というのが会社の言い分です。開発と小型の試験生産がバーソード、大型の試験と生産がコロラド州ゲイルトンにあります。
海軍の2件は、口径の違う2つの弾に付いた
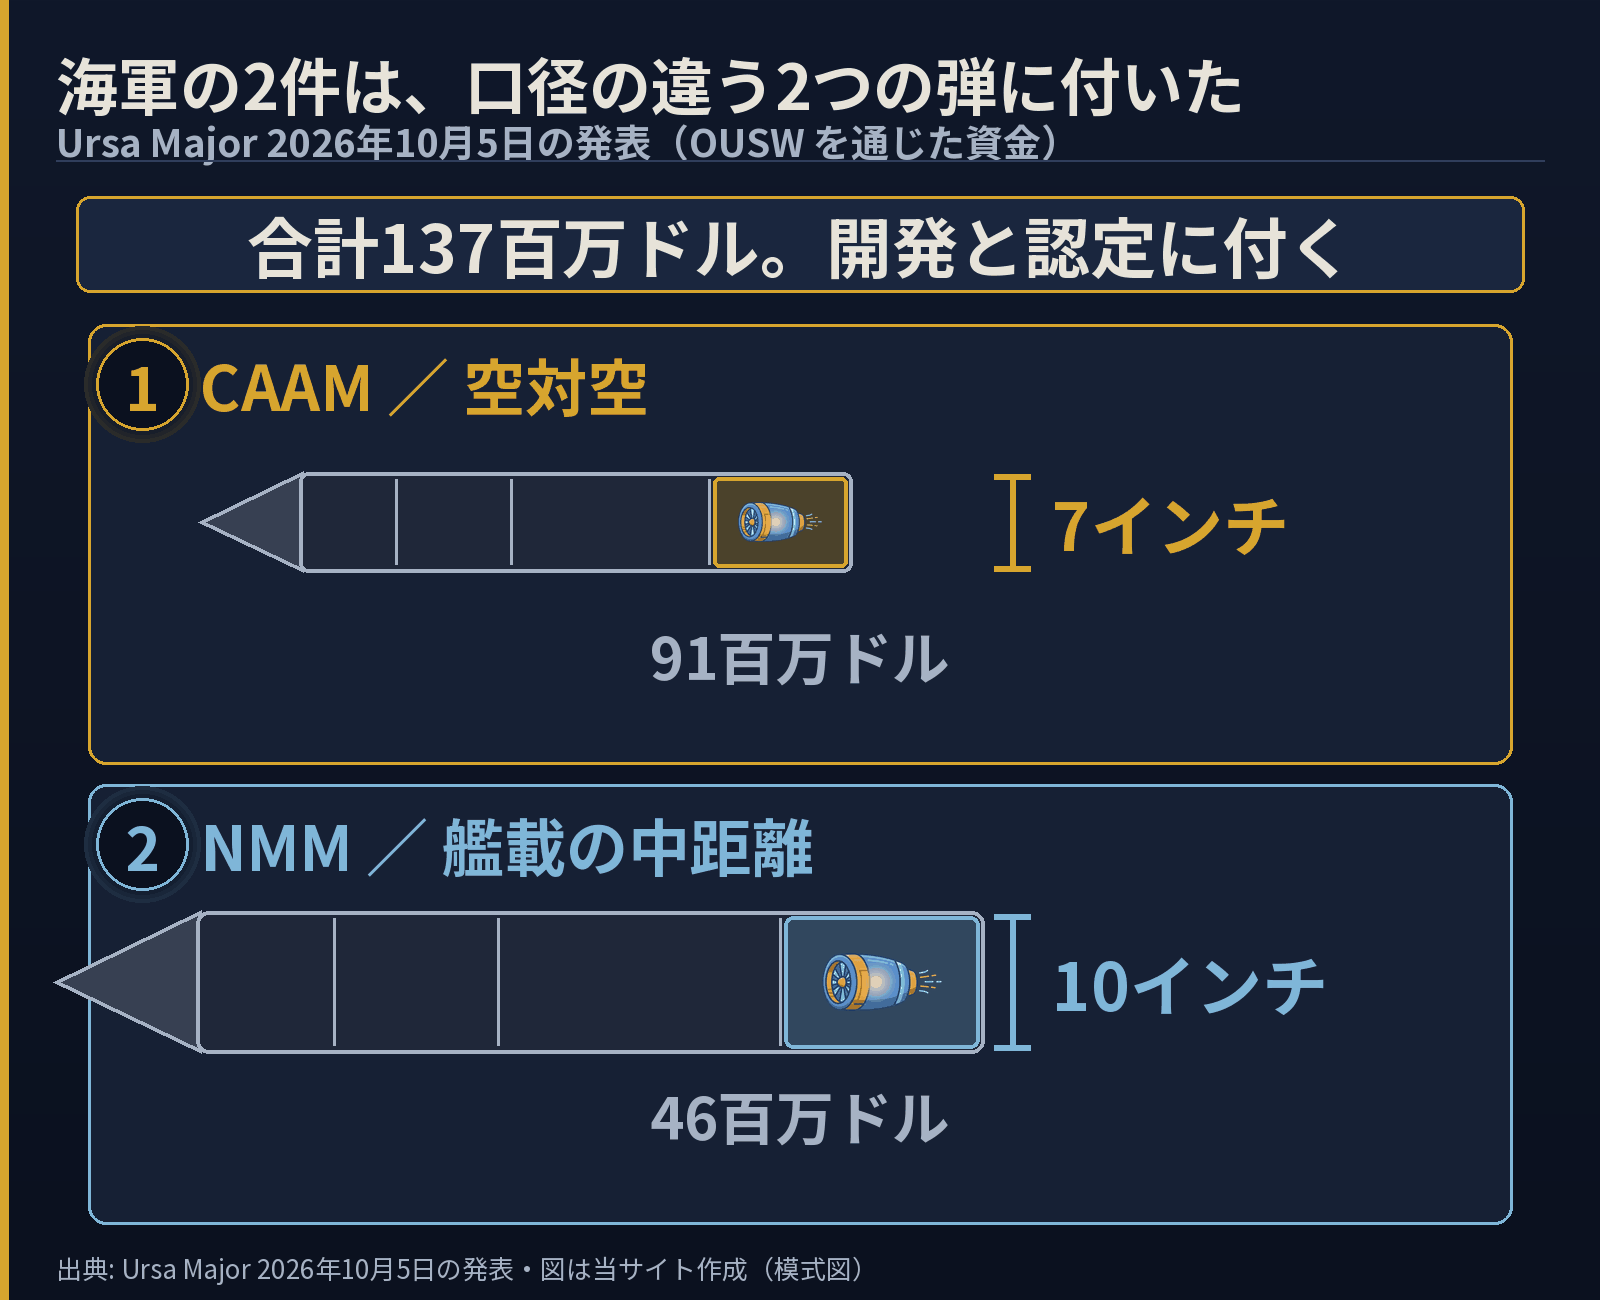
1件目は CAAM(Compact Air-to-Air Missile)向けで9,100万ドル。発表文の説明は「現行機と次世代機のための空中発射ミサイル」までです。Ursa Major が設計するのは7インチの低コストなモーターで、限られた容積に性能を収めるために Highly Loaded Grain(推進薬の充填率を上げた成形法)を使います。
2件目は NMM(Naval Modular Missile)の中距離型で4,600万ドル。10インチのモーターで、いまの艦の発射装置に収まるように設計すること、年間の生産量を高く保てるようにすることが狙いです。
私が目を引かれたのは、金額の大小ではなく CAAM のほうの書き方でした。会社は CAAM の設計について、量産で予定している製法と同じ方法で開発していると書いています。認定(qualification)を通れば、そのまま量の出る作り方で作れるという意味です。NMM のほうは高い生産レート向けの設計で、既存の艦載発射装置に合うと書かれていますが、CAAM のように「量産で予定している製法と同じ方法で開発している」とまでは書かれていません。防衛の調達では、試作は通ったのに量産で詰まる話が珍しくありません。そこを最初から畳んでおく、という判断だと私は読みました。
海軍との取引はこれが初めてではありません。2026年7月には MK 104(スタンダードミサイル系で使われるモーター)を詳細設計審査と静止燃焼まで進める1,000万ドルの契約。2026年2月には海軍と Office of Strategic Capital との2,500万ドルの費用分担事業を完了し、10インチの Highly Loaded Grain モーターの設計・製造・静止燃焼と、専用の推進薬の開発まで終えています。実施の場は中国湖の海軍航空戦センター兵器部門と、インディアンヘッドの海軍水上戦センターでした。
エンジンという一区画を外から供給するという形は、Kratos|巡航ミサイル用エンジンGEK800の試験で見た構図と同じです。あちらは巡航ミサイル用のターボファン、こちらは固体モーター。固体モーターのこの2件に限れば、受注を取っているのは弾の全体ではなく押し出す部分です。ただし Ursa Major 自身は、一式そろった極超音速ミサイル(HAVOC)の開発や、AFRL の ARMD 実証でのプライムも手がけてきました。
上場の形と、入ってくるお金
2026年8月24日、Ursa Major は Bleichroeder Acquisition Corp. III(Nasdaq: BCCQU)との合併契約に署名しました。SPAC——先に資金を集めて上場しておき、あとから事業会社を迎えて中身にする器——で、クロージング前にケイマンからデラウェアへ移籍し、Inflection Point Mach X Bleichroeder Corp. へ改称する予定です。完了見込みは2027年第1四半期。
会社の発表による評価額は pre-money 約16億ドル/post-transaction 約23億ドルです。
スポンサー側は Inflection Point で、過去に Intuitive Machines|どんな会社? と USA Rare Earth を上場させています。会長の Michael Blitzer 氏はいまも Intuitive Machines の取締役と監査委員を務めています。同じ作り手が、次々に器を用意しているという形です。
PIPEの中身と、優先株の条件
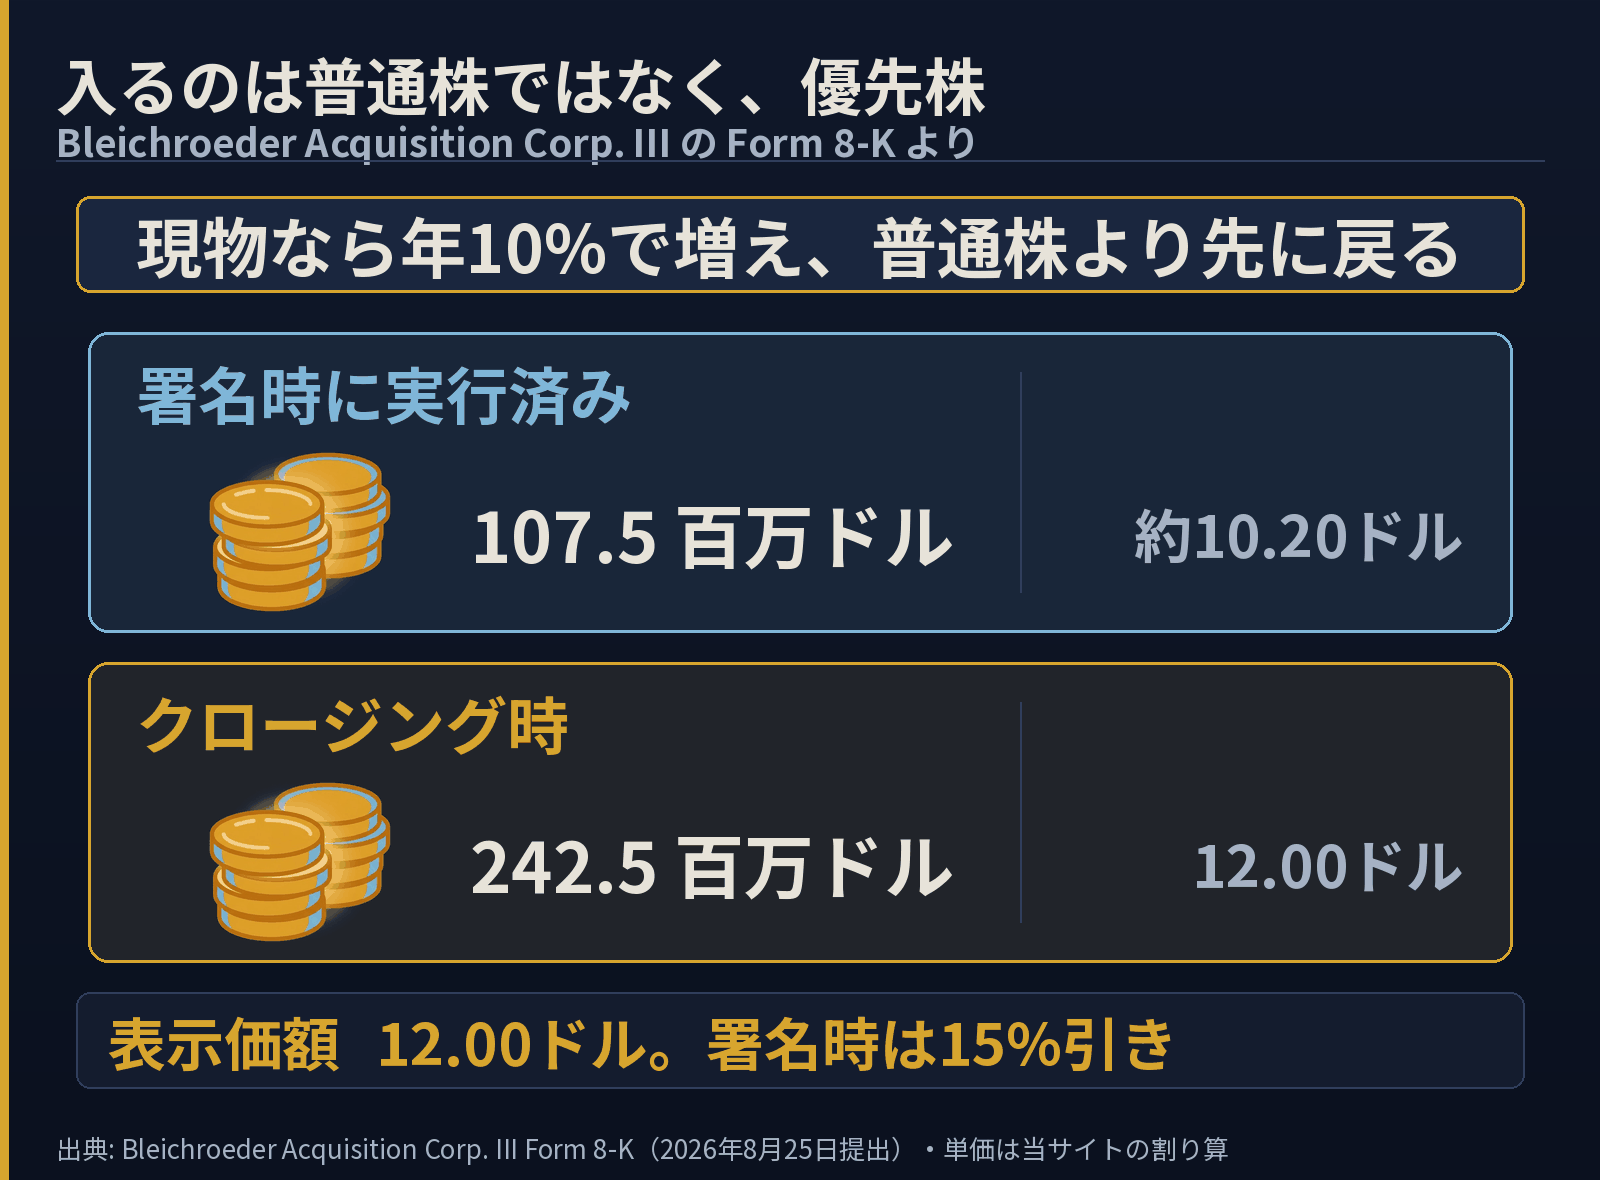
発表文は「少なくとも3億5,000万ドルの PIPE(上場企業への私募増資)」と書いています。8-K を開くと、その中身が普通株ではないと分かります。
内訳は2つです。署名と同時に実行されたぶんが、事前資金型の優先株 10,539,215株と同数の新株予約権(行使価額12.00ドル)で、総額およそ1億750万ドル。割ると1単位あたり約10.20ドルで、優先株の表示価額12.00ドルに対して15%引きです(この割り算は当サイトのものです)。クロージング時のぶんは Series A 優先株 20,208,328株と同数の新株予約権で、約2億4,250万ドル。こちらは1株ちょうど12.00ドルになります(この割り算も当サイトのものです)。足すと3億5,000万ドルになります。
この優先株の条件が、ふつうの増資とはかなり違います。
さらに保護条項があります。クロージング時に発行されたぶんの20%以上が残っているあいだ、過半数の優先株主(Inflection Point が保有していればその同意を含む)の承諾なしに、会社は清算も、定款の不利な変更も、劣後でない証券の発行も、借入もできません。例外は3つだけで、製造立ち上げのための設備リース等が最大5,000万ドル、J.P. Morgan との3,000万ドルの担保付き借入枠、それとクロージング時点の既存債務の借換です。
ソラインキー「少なくとも3億5,000万ドルの資金」という一行と、この条件は、同じものの別の面です。金額だけ見れば資金調達ですが、条件まで読むと、当分のあいだ会社の資本政策に口を出せる席も一緒に売られている。私はこれを、量産設備にこれから金が要る会社が、借金ではなく優先株を選んだ結果だと読んでいます。
成立に必要な条件
署名は済んでいますが、完了はまだです。
まず最低現金条件。SPACの信託から出せる現金(株主の償還後)にクロージング時のPIPEを足し、引受手数料と両社の取引費用を引いて、1億5,000万ドル以上になることが要ります。ただしこの条件は Ursa Major が単独の裁量で、全部または一部を放棄できます。
期限は2027年8月24日。ここまでにクロージングしなければ解除できます。ただし2026年10月31日を過ぎて Ursa Major の監査済み・期中の財務諸表が引き渡されない日が1日あるごとに、Ursa Major 側の解除権についてのみ期限が1日ずつ延びます。条項は引き渡しの期限を定めているだけですが、署名の時点で数字がまだ揃っていなかったのだろうと私は読みました。
ほかに、SPAC株主の承認、S-4 の発効、Nasdaq の上場承認、HSR(独占禁止の事前届出)の待機期間満了、デラウェアへの移籍の完了が並びます。
監査済みの財務諸表、試験の経過、固体モーターの売上の行
判断を早める材料として具体的なものを3つ挙げます。第一に、2026年10月31日までに監査済みの財務諸表が引き渡されるか。遅れた日数だけ Ursa Major 側の解除権の期限が延びます。ただし遅れが公表されるとは書かれていないので、外から見えるかどうかは別の話です。第二に、試験や認定の途中経過が公表されるか。認定までのあいだに試験の発表が出てくれば、進み具合が測れます。第三に、上場後の決算で固体モーターの売上が独立した行として出るかどうか。出なければ、この1億3,700万ドルがいくらの売上に変わったのかは外から永久に分かりません。
まとめ
この会社について書類から読めたことを並べると、売りの中心にあるのは作り方のほうでした。口径を変えても設備を組み替えない線を持ち、器は印刷し、中身は枯れた工程のまま残す。海軍の1億3,700万ドルは、その作り方に付いた金です。
一方で、上場で入る3億5,000万ドルのほうは、金額の印象よりずっと条件の濃いお金でした。年10%で膨らみ、普通株より先に戻り、そのうえ残りも分け合い、借入にも口を出す。量産を立ち上げる金を、量産が立ち上がる前に調達すると、こういう形になるのだと思います。
弾が足りない、という話の下には、火薬を混ぜて流して固める工程と、その設備を買う金の話がある。そこまで下りてみると、ニュースの見出しとは違う景色が見えてきます。
主な提出書類の対象期間末: 2026-10-05(記事はこれより新しい発表も扱います。日付は本文に書いています)
- SEC提出書類(臨時報告 8-K)https://www.sec.gov/Archives/edgar/data/2128045/000121390026093229/ea0303013-8k425_bleichroed3.htm
- Ursa Major の発表「海軍が固体ロケットモーターで1億3,700万ドルを発注」(2026年10月5日)https://ursamajor.com/media/press-release/us-navy-awards-ursa-major-137m-for-srm-caam-nmm/
- Ursa Major の発表「SPACとの合併で上場へ」(2026年8月25日)https://ursamajor.com/media/press-release/ursa-major-to-go-public/
- Ursa Major の能力説明ページ「Solid Rocket Motors」https://ursamajor.com/solid-rocket-motors/
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。
コメント