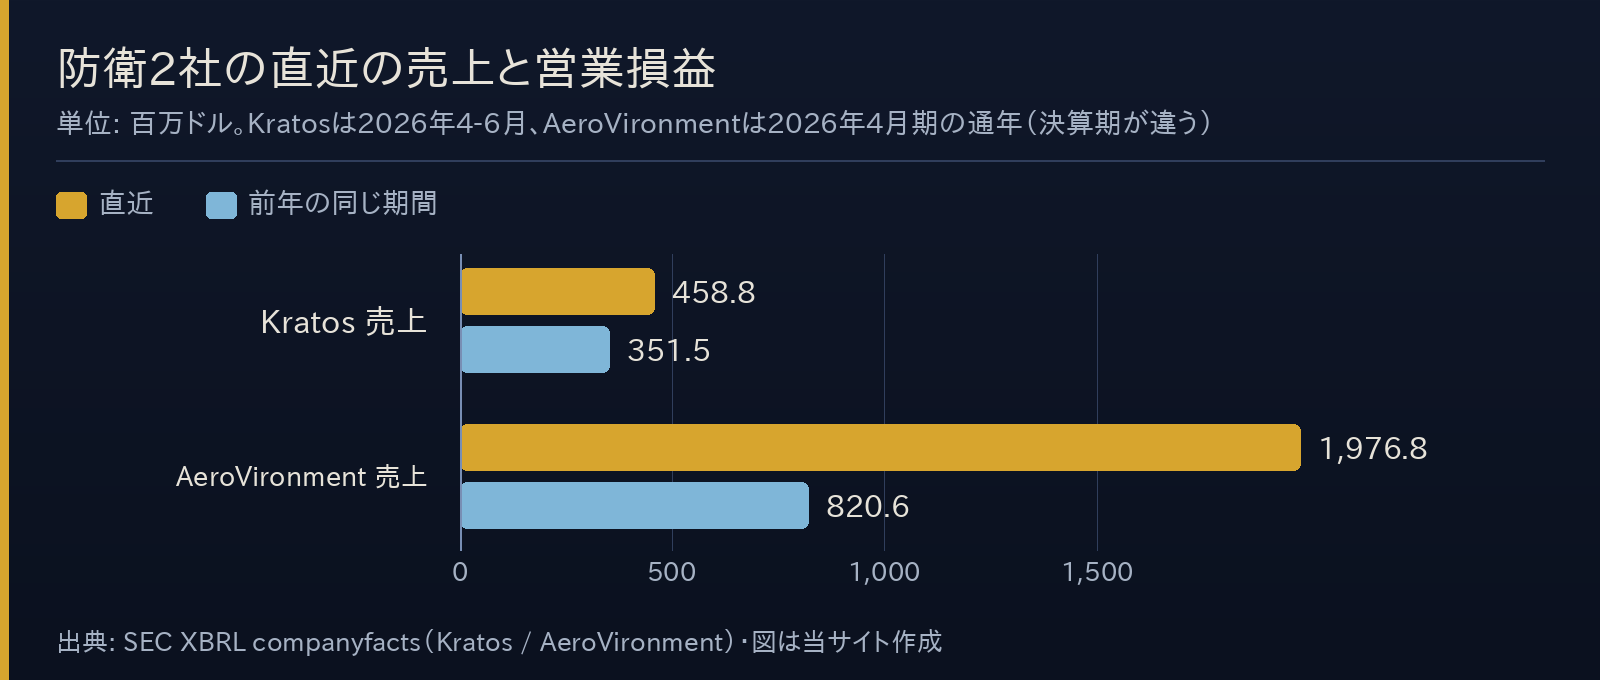
Kratos と AeroVironment は、どちらも直近の期で売上を伸ばしました。そしてどちらも、その伸びた期に営業損益を落としています。
Kratos は四半期の売上が3割増えて、営業損益はマイナス。AeroVironment は年間の売上が2.4倍になって、営業損益は3億ドルを超える赤字です。伸び悩んだ結果の赤字ではなく、伸びた期の赤字です。この違いは、原因を探す場所を変えます。
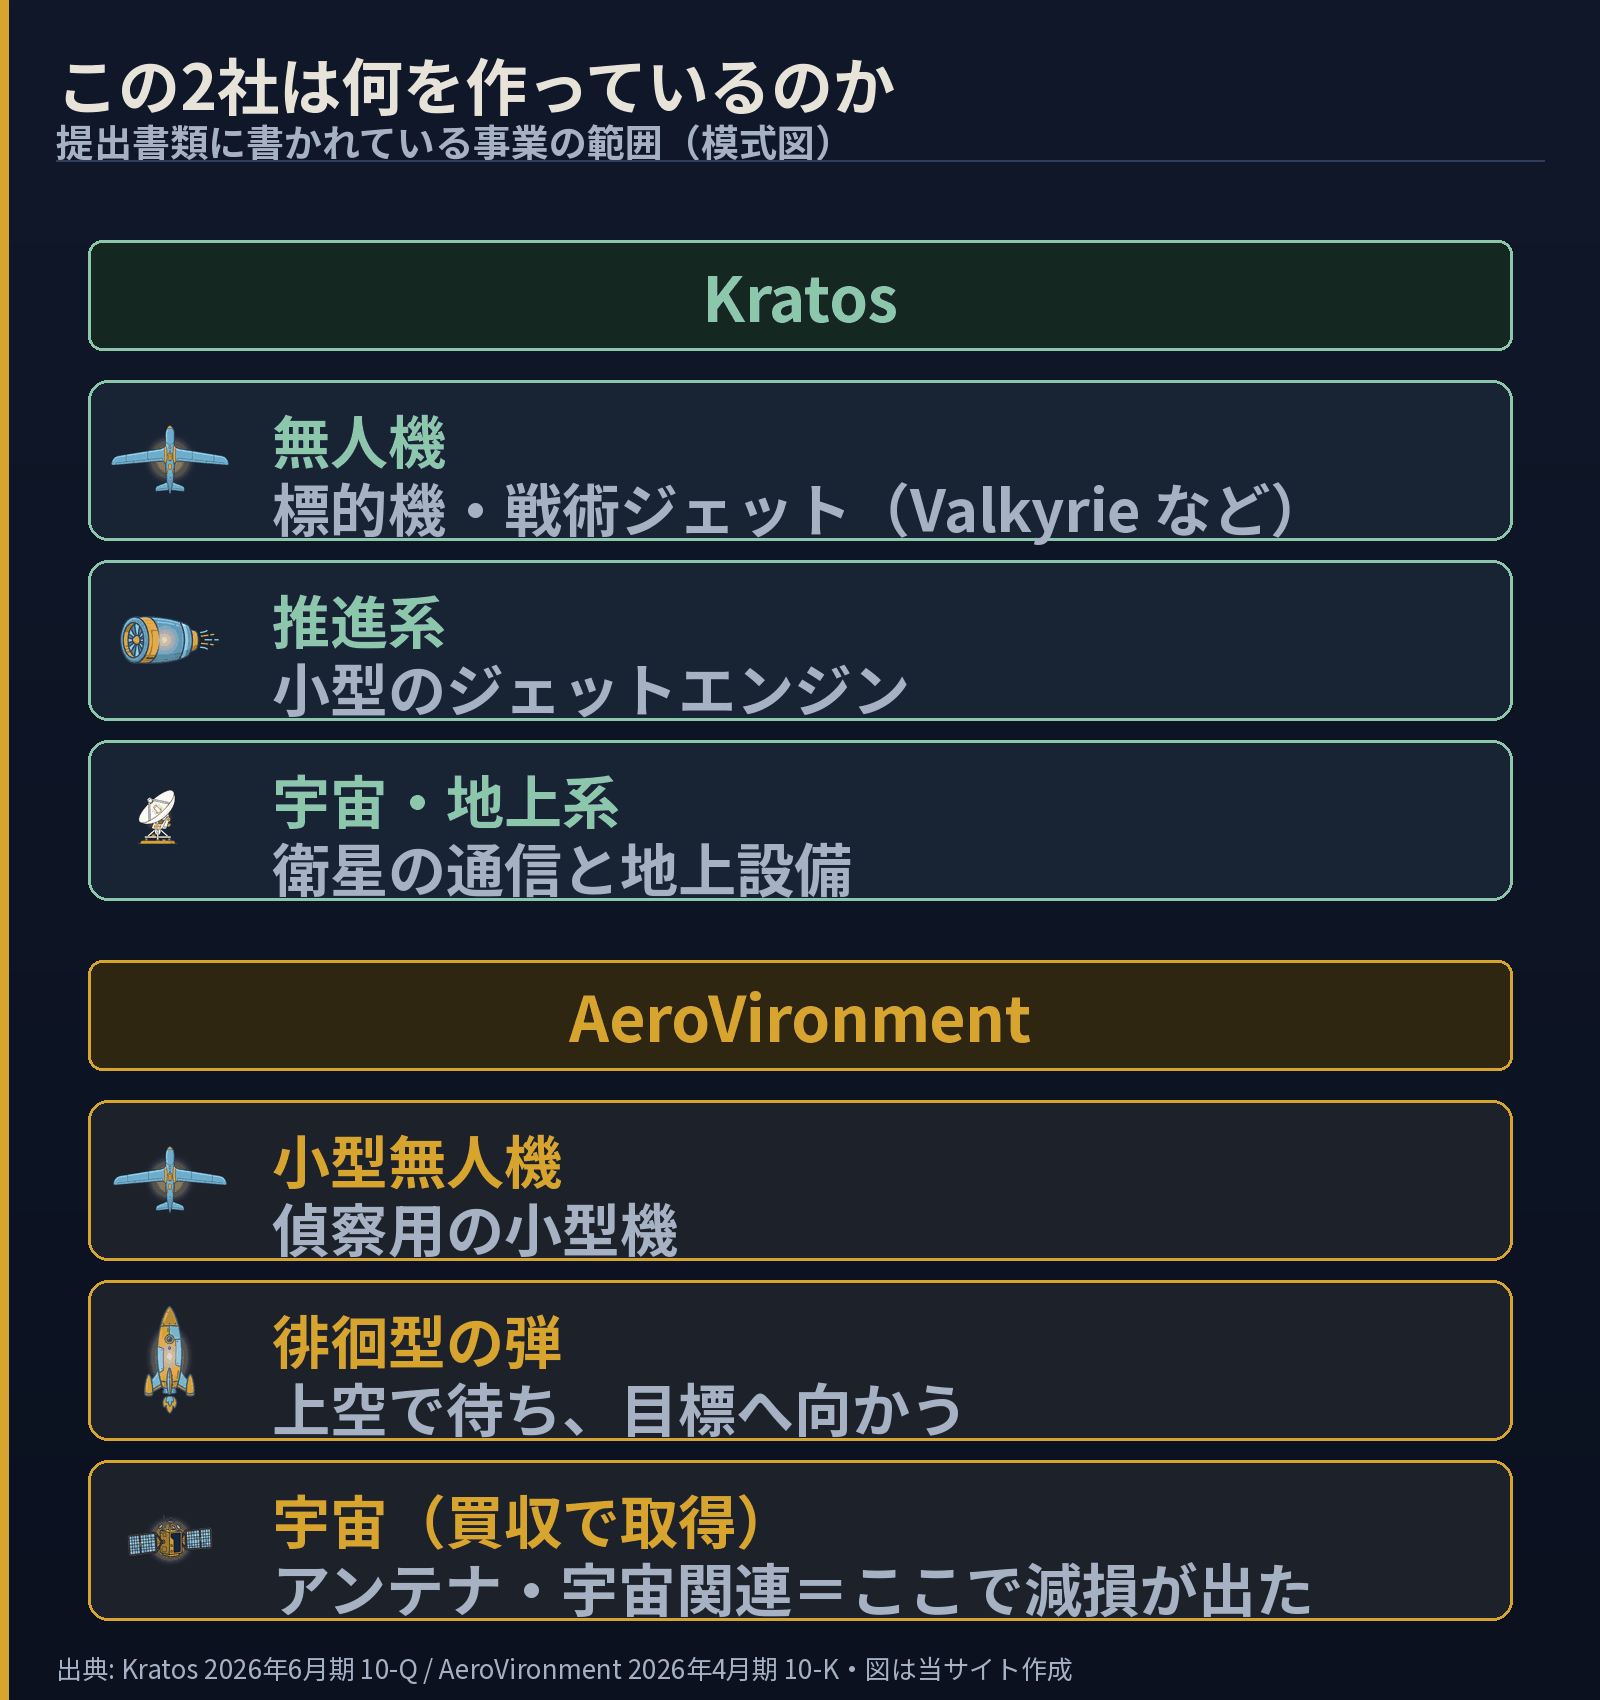
この記事は2社を横に並べる回です。それぞれの中身は別の記事に分けてあります——Kratos|2026年2Q決算と事業別の売上構成とAeroVironment|減損の翌期、2027年1Q決算。ここでは2社を見比べたときにだけ出てくることを書きます。
・絶対額は比べられない。決算期が違う(Kratos は12月期、AeroVironment は4月末)
・赤字の性格が正反対。Kratos は販管費が粗利の増えを食い切った結果、AeroVironment は買収代金の評価を下げた結果(240.7百万ドル)
・共通していたのは2つだけ。①確定価格(FFP)の契約が増えている ②利息が支出から収入へ変わった
・確定価格が増えるのは伸びの話であると同時に、コスト超過を自社が被る契約が増えたという話でもある
 ソラ
 インキー
決算期が違うので、絶対額は横に並べられない
先に、比べてはいけないところを確かめておきます。決算期が違います。Kratos は12月期で、この記事が使うのは2026年4-6月の四半期。AeroVironment は4月末が期末で、通期は2025年5月〜2026年4月、直近の四半期は2026年5月1日〜8月1日です。
同じ「2026年」でも、中身の期間がずれています。売上や利益の絶対額を横に並べても意味が出てきません。比べられるのは、それぞれが前年の同じ期間からどう動いたか、までです。
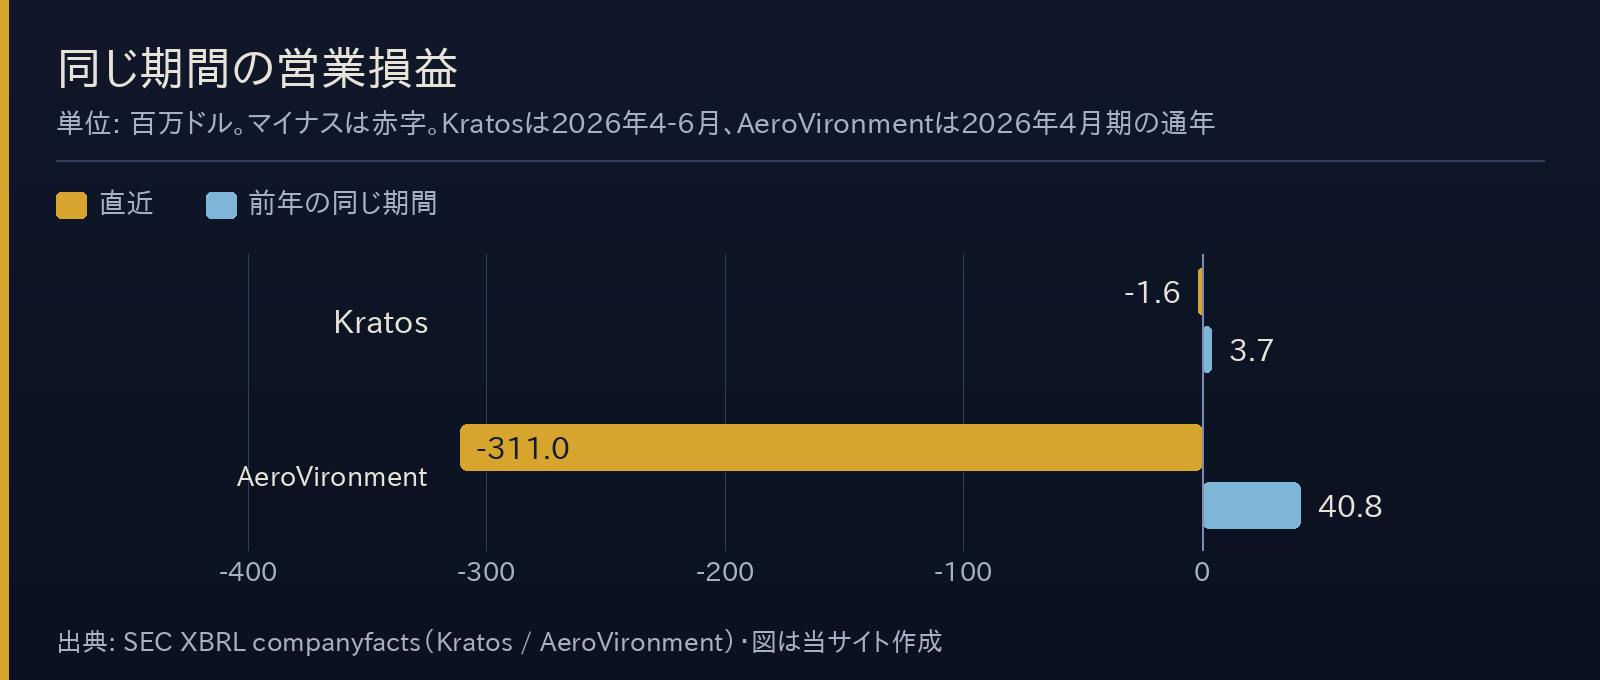
2つの赤字は、性格が違う
同じ「営業赤字」でも、読み方は分けたほうがいい。
- Kratos の−1.6は、売っている量が増える途中で費用が先に出ている形です。売上総利益は売上より速く伸びており、研究開発も1.33倍に増やしています。生産設備を増やしている最中の会社の決算に、よく出る形です。
- AeroVironment の−311.0は、その大半(240.7)が過去に払った買収代金の評価を下げたものです。現金が出ていく赤字ではありません。ただし「その値段では取り返せない」と自分で判断した記録でもあります。しかも今回は、判断のきっかけが自社の見込み違いではなく顧客による契約の取り消しでした。
どちらも「防衛は伸びている」という話とは矛盾しません。売上は実際に伸びています。矛盾していないからこそ、伸びの話だけを読むと、この2つは見えないということです。
同じ「確定価格が増えた」が、2社に共通していた
2社を通して見ると、共通していた動きが2つありました。どちらも合計の行には出てきません。
ひとつは確定価格(FFP)の契約が増えていることです。KratosのKGSは 170.3 → 256.6 百万ドル、AeroVironmentは 298,977 → 349,350 千ドル。逆にコストプラスは、AeroVironmentで 118,928 → 103,234 と減りました。
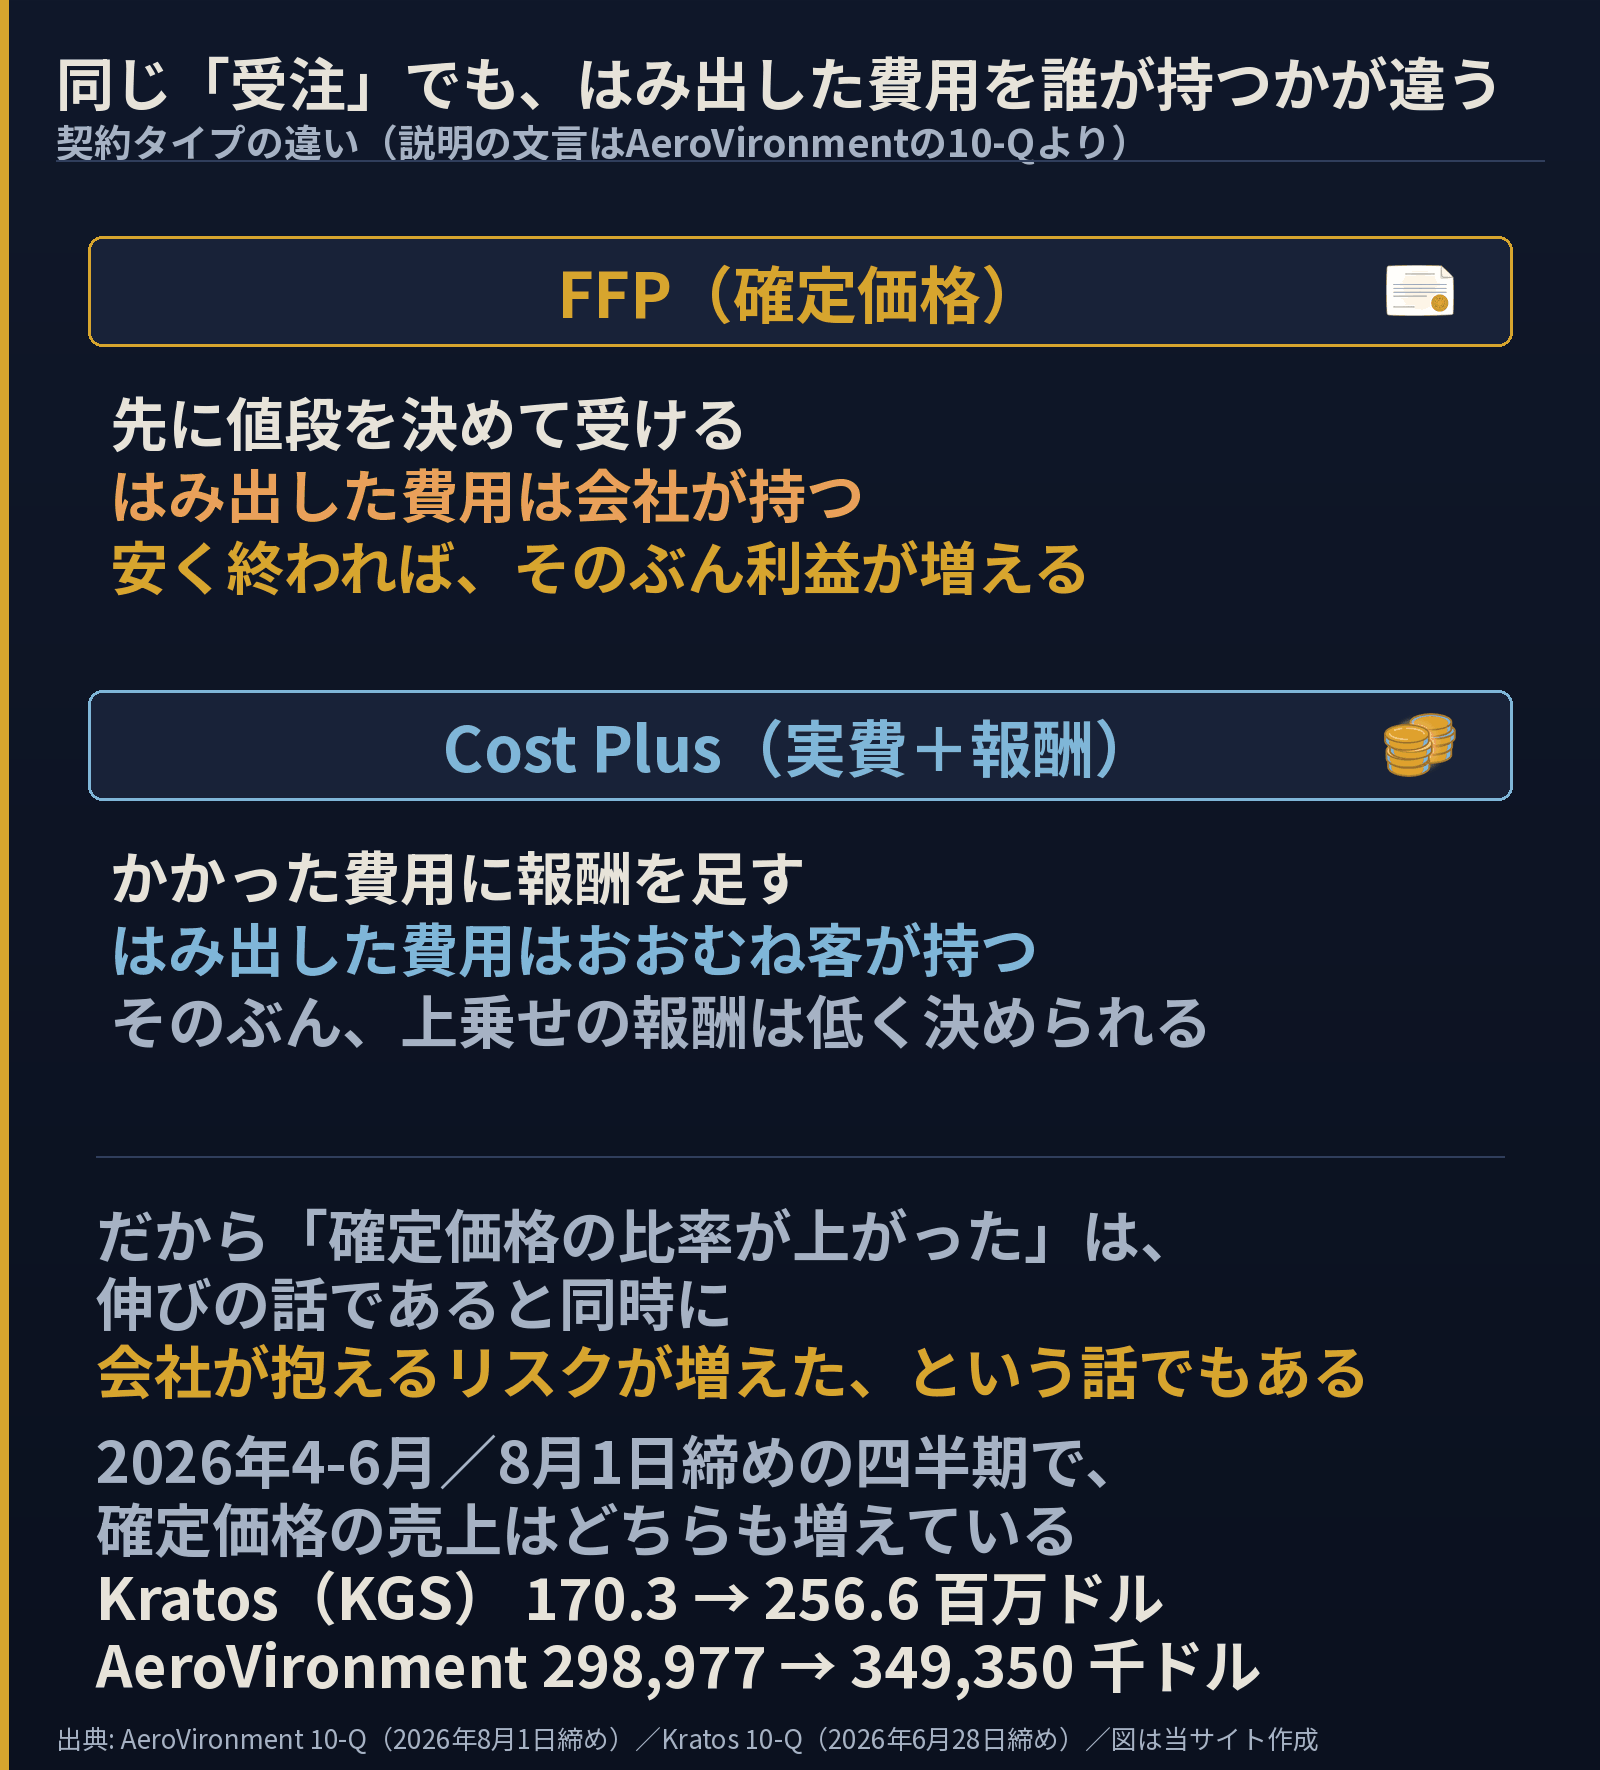
比率で見ると効き方がはっきりします。Kratos の KGS では確定価格が1.51倍に増え、AeroVironment では確定価格が 1.17倍に増えるのと同時にコストプラスが 0.87倍へ減りました(いずれも当サイトの割り算)。後者は入れ替わりです。片方が増えただけの会社と、一方から他方へ移っている会社では、意味が違います。
確定価格が増えると、損益計算書の中で何が起きるのか。費用の見積もりを外したときの行き先が変わります。コストプラスなら超過分はおおむね客が持つので、粗利率は契約ごとにあらかじめ決まった幅に収まります。確定価格では超過分が自社の原価に残るので、粗利率が上下に振れるようになります。安く終われば取り分が増え、読み違えればそのまま減る。
だから2社の粗利率は、この先いまより動きやすくなります。実際 AeroVironment では、製品の粗利率が26.4%から35.1%へ上がる一方、契約サービスは8.7%から6.0%へ下がりました。同じ会社の中で、上下が同時に起きています。確定価格が増えるとは、こういう振れを自分で引き受ける契約が増えるということです。受注残が増えたという見出しだけでは、この性質は見えません。
もうひとつは、利息が支出から収入へ変わっていることです。Kratosは −1.2 → +10.2(百万ドル)、AeroVironmentは −17,415 → +4,136(千ドル)。2社とも、営業の下の段が損益を押し上げています。
理由は同じではありません。Kratos は上期(1-6月)で払込資本が1,415.7百万ドル増えています。ただし積み上がったのはほぼ1-3月で、4-6月の増加は12.9にすぎません(2,635.9→4,038.7→4,051.6)。現金が積み上がったのは、利息が収入へ変わった四半期のひとつ前です。AeroVironmentは前年同期にBlueHalo買収の資金調達が集中していて、ターム・ローンの返済700,000と借入693,202、株式発行968,515、転換社債726,944がすべてその四半期に並んでいます。今期は同じ欄がすべてゼロです。片方は現金が積み上がったから、片方は調達が終わったから。
Kratos については、書類が理由を2つ挙げています。2025年7月2日にターム・ローンAを完済したこと——これで支払利息そのものが消えました——と、2025年6月と2026年2月の公募増資で手元の現金が増えたこと。2月の増資は、さきほどの「積み上がったのは1-3月」という動きと符合します。つまりこの反転は、借金を返して現金を積むという資本構成の入れ替えから来ています。本業が稼ぎ出したものではありません。
ソラインキー共通点は2つだけで、あとは開けるほど別物になる
2社を並べて出てきたのは、結局この2つだけでした。確定価格が増えていることと、利息が支出から収入へ変わったこと。それ以外は、開けるほど別物になっていきます。
Kratos の営業赤字は粗利の下の販管費で起きていて、粗利率はむしろ上がっています。AeroVironment の営業赤字は過去に払った買収代金の評価下げで、現金は動いていません。同じ表に「−1.6」と「−311.0」を並べても、この違いは1文字も出てきません。
よくある疑問
Q. 2社の数字を並べて比べていいですか
A. 絶対額を直接比べるのは避けてください。決算期が違います(Kratos は12月期、AeroVironment は4月末)。この記事でも、Kratos は四半期、AeroVironment は通年と直近四半期です。比べられるのは「それぞれの前年同期からの変化」までです。
Q. 確定価格の契約が増えるのは、良いことですか悪いことですか
A. どちらとも書けません。提出書類が書いているのは「通常、確定価格の契約では会社がより多くのリスクを負う。ただし見積より安く終われば追加の利益が出る」「コストプラスの契約では会社のリスクは低く、そのぶん基本フィーは低い」という条件の説明までです。会社の実行力しだいで、どちらにも転びます。
Q. 利息が収入に変わったのは、業績が良くなったということですか
A. 本業の稼ぎではありません。営業損益と純損益の差が開いているときは、その差が営業の下の段から来ていないかを確かめてください。理由も2社で違い、Kratos は上期(1-6月)で払込資本が1,415.7百万ドル増えていて(ただし4-6月ぶんは12.9で、積み上がったのはその前の四半期)、AeroVironment は前年同期に買収の資金調達が集中していた反動です。Kratos については書類が出どころを明示していて、ターム・ローンAの完済と公募増資による現金の増加の2つです。どちらも資本構成の話で、稼ぐ力とは別物です。2社を並べて共通点として取り出したのは、当サイトの整理です。
Q. どこで確認できますか
A. Kratos は2026年8月提出の四半期報告書(Form 10-Q)、AeroVironment は2026年9月10日提出の四半期報告書と2026年6月29日提出の年次報告書(Form 10-K)です。記事末尾のリンクからそのまま開けます。
Q. 投資判断に使えますか
A. 使えません。ここにあるのは提出書類の数字と、その単純な足し引きだけです。当サイトは銘柄の推奨も、目標株価も、買い時・売り時の判断も書きません。
2社に共通して確かめられるのは、確定価格の比率だけ
2社まとめて見るなら、次の四半期で確かめる場所は確定価格の比率です。増え続けるなら、コスト超過を自社が被る仕事の割合が増えているということなので、粗利率が先に動きます。そこが崩れなければ、いまの増収は素直に読んでよいことになります。
それぞれの会社で何を見るかは、1社ずつの記事に書きました。Kratos は販管費と、営業損益が0を上に抜けるか。AeroVironment はサービスの粗利率と、宇宙・指向性エネルギーの売上が下げ止まるか。同じ「防衛セクター」でも、見る欄は1つも重なりません。
主な提出書類の対象期間末: 2026-08-01(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1069258/000106925826000077/ktos-20260628.htm
- 四半期報告書 Form 10-Q(2026年8月期)https://www.sec.gov/Archives/edgar/data/1368622/000110465926106423/avav-20260801x10q.htm
- 年次報告書 Form 10-K(2026年4月期)https://www.sec.gov/Archives/edgar/data/1368622/000110465926078906/avav-20260430x10k.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。
コメント