Kratos Defense & Security Solutions は、無人戦闘機 Valkyrie を作っている会社として名前が知られています。そう呼ばれる会社の売上を、注記まで開いて分けてみると、無人機は6分の1しかありませんでした。
しかも直近の四半期は、売上が3割増えて営業損益がマイナス、それなのに最終利益は黒字です。数字が3つとも別の方向を向いています。ひとつずつ、どこでそうなっているのかを追います。
・2026年4-6月の売上は 458.8百万ドル(前年同期比 約1.31倍)、営業損益は −1.6百万ドル
・無人機セグメントは売上の17.2%。増収107.3のうち無人機側は5.9で、約5%だけ
・粗利率は 21.0% → 21.8% と改善している。営業赤字は販管費が+27.4で、粗利の増え+26.3を食い切った結果
・営業は赤字なのに純利益は+4.4で黒字。営業の下で乗るのは営業外の純額+8.6(うち利息収入10.2。前年は利息が支出で−1.2)
・受注残は約20.84億ドル。約35%を2026年度、さらに約35%を2027年度に売上へ計上する見込み
・Orbit Technologies は現金352.7で買っている(のれん187.5・商標58.7)
 ソラ
 インキー
まず、何をしている会社なのか
10-Qの注記10に、会社が自分でセグメントの中身を列挙しています。推測を挟まずに済むので、そのまま写します。
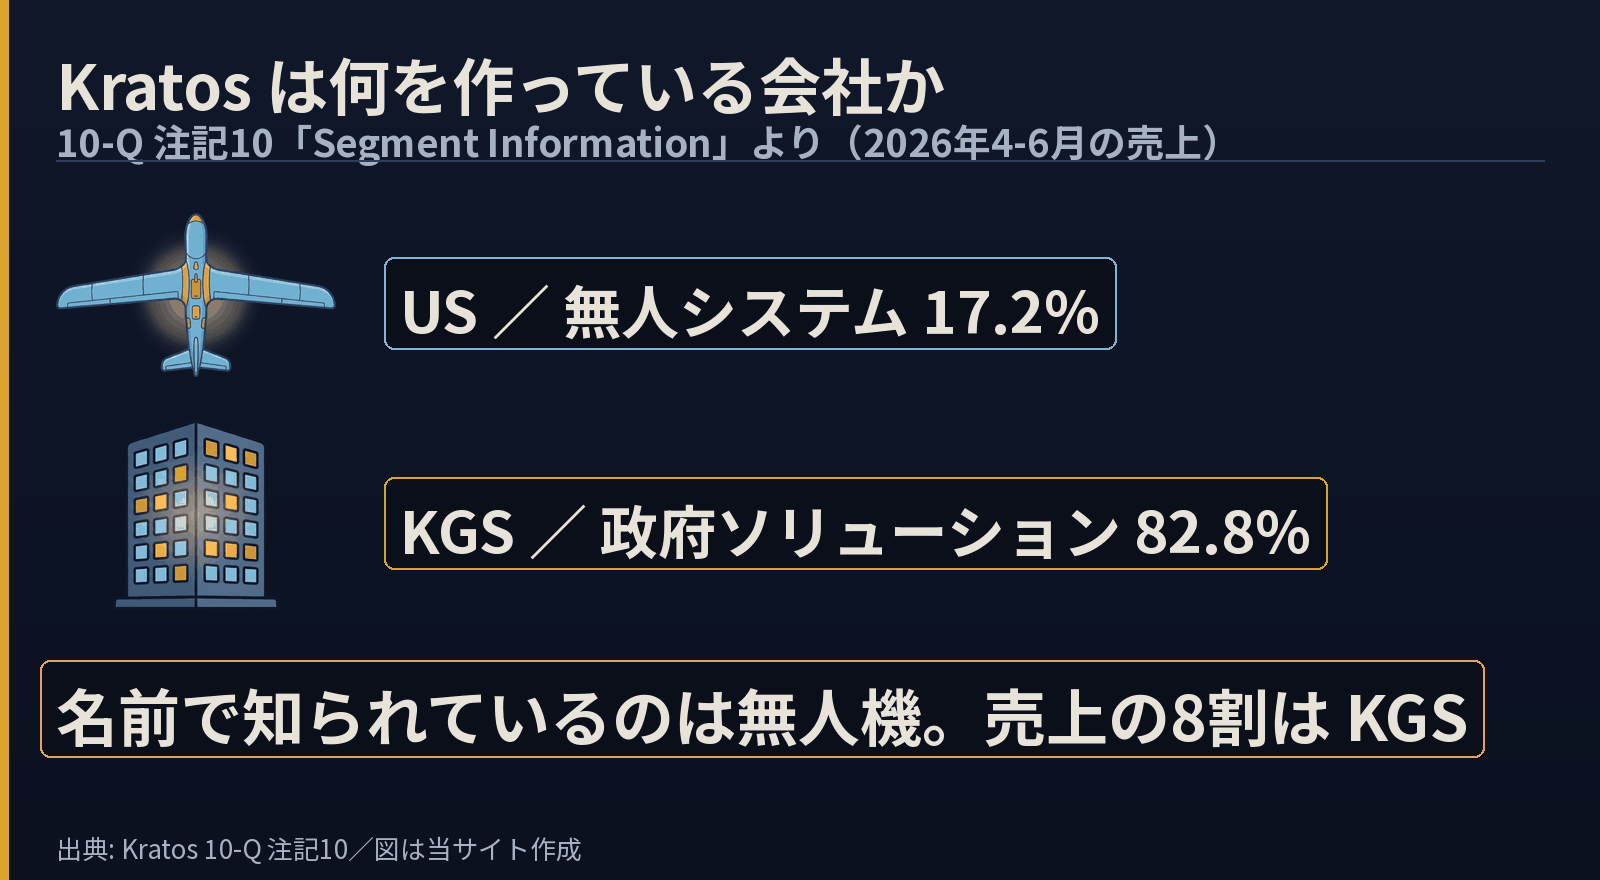
顧客について、同じ注記はこう書いています。安全保障関連機関、国防省、情報機関、秘匿区分の機関が中心で、程度は下がるものの海外の政府機関と、国内外の商業顧客も含む。両セグメントとも、任務上重要な国家安全保障のプログラムへ製品・ソリューション・サービスを提供している——ここまでが会社自身の説明です。
Kratos: 3割増えて、営業はマイナス
まず数字です。2026年8月4日にSECへ出た四半期報告書(Form 10-Q)から取りました。単位は百万ドルです。
| Kratos | 2026年4-6月 | 2025年4-6月 | 変化 |
|---|---|---|---|
| 売上 | 458.8 | 351.5 | 約1.31倍 |
| 売上総利益 | 100.1 | 73.8 | 約1.36倍 |
| 研究開発費 | 13.6 | 10.2 | 約1.33倍 |
| 営業損益 | −1.6 | 3.7 | 赤字へ |
| 純損益 | 4.4 | 2.9 | 約1.52倍 |
売上総利益は売上より速く増えています(1.36倍)。つまり作って売るところでは負けていません。それでも営業損益がマイナスになったのは、その下に乗る費用が売上以上に増えたからです。研究開発費は1.33倍。
同社は2026年8月4日の決算発表で、通期のオーガニック(買収を除いた自力の)売上成長率の見通しを18〜23%へ引き上げています。受注残は20.84億ドル(うち予算がついている分が15.72億ドル、まだ付いていない分が5.127億ドル)。提案中の案件は150億ドルで、第1四半期末の143億ドルから増えました。
事業別に見た売上構成
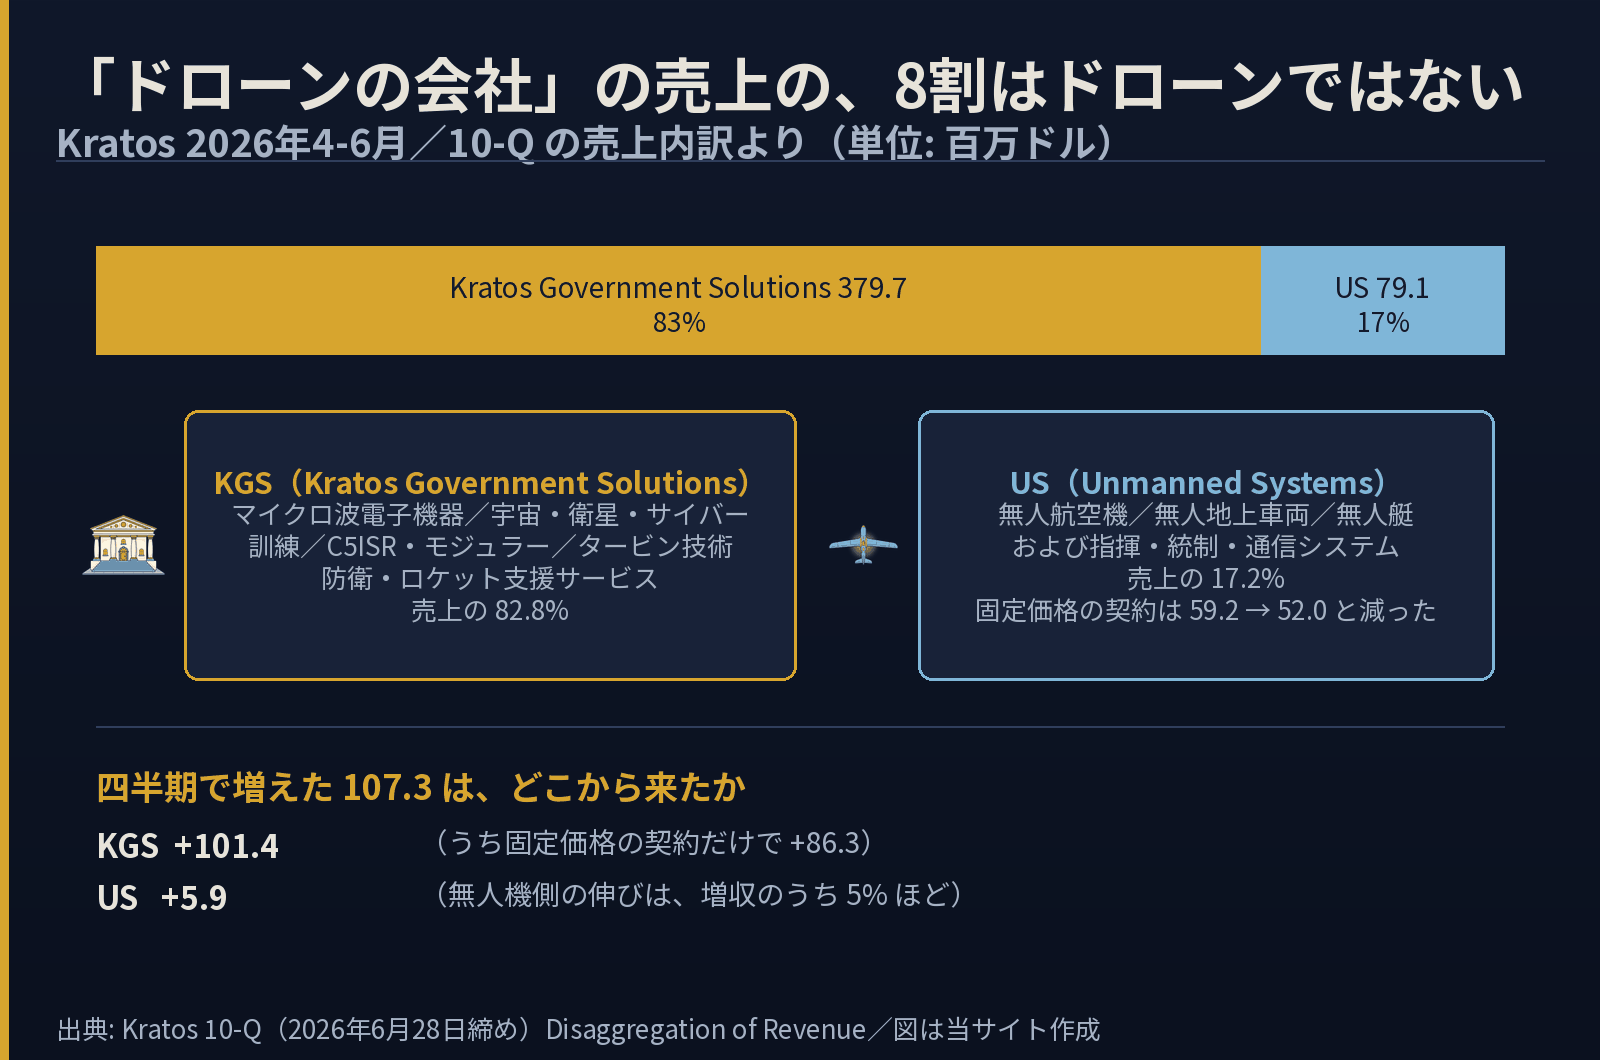
ここまでは損益計算書の合計だけを見ています。10-Qの注記には、会社が自分で切ったセグメント別の売上表があります。そこを開いたら、「無人機の会社が伸びた」という読み方が成り立たなくなりました。
| 2026年4-6月(百万ドル) | 今期 | 前年同期 | 増減 |
|---|---|---|---|
| KGS(無人機以外) | 379.7 | 278.3 | +101.4 |
| うち固定価格の契約 | 256.6 | 170.3 | +86.3 |
| うちコストプラス | 109.2 | 94.8 | +14.4 |
| US(無人機セグメント) | 79.1 | 73.2 | +5.9 |
| うち固定価格の契約 | 52.0 | 59.2 | −7.2 |
| うちコストプラス | 25.1 | 13.1 | +12.0 |
| 合計 | 458.8 | 351.5 | +107.3 |
無人機セグメントは売上の17.2%しかありません。四半期で増えた107.3のうち、無人機側の増加は5.9。増収の約5%です。しかもその中の固定価格の契約は 59.2 → 52.0 と減っています。
 ソラインキー
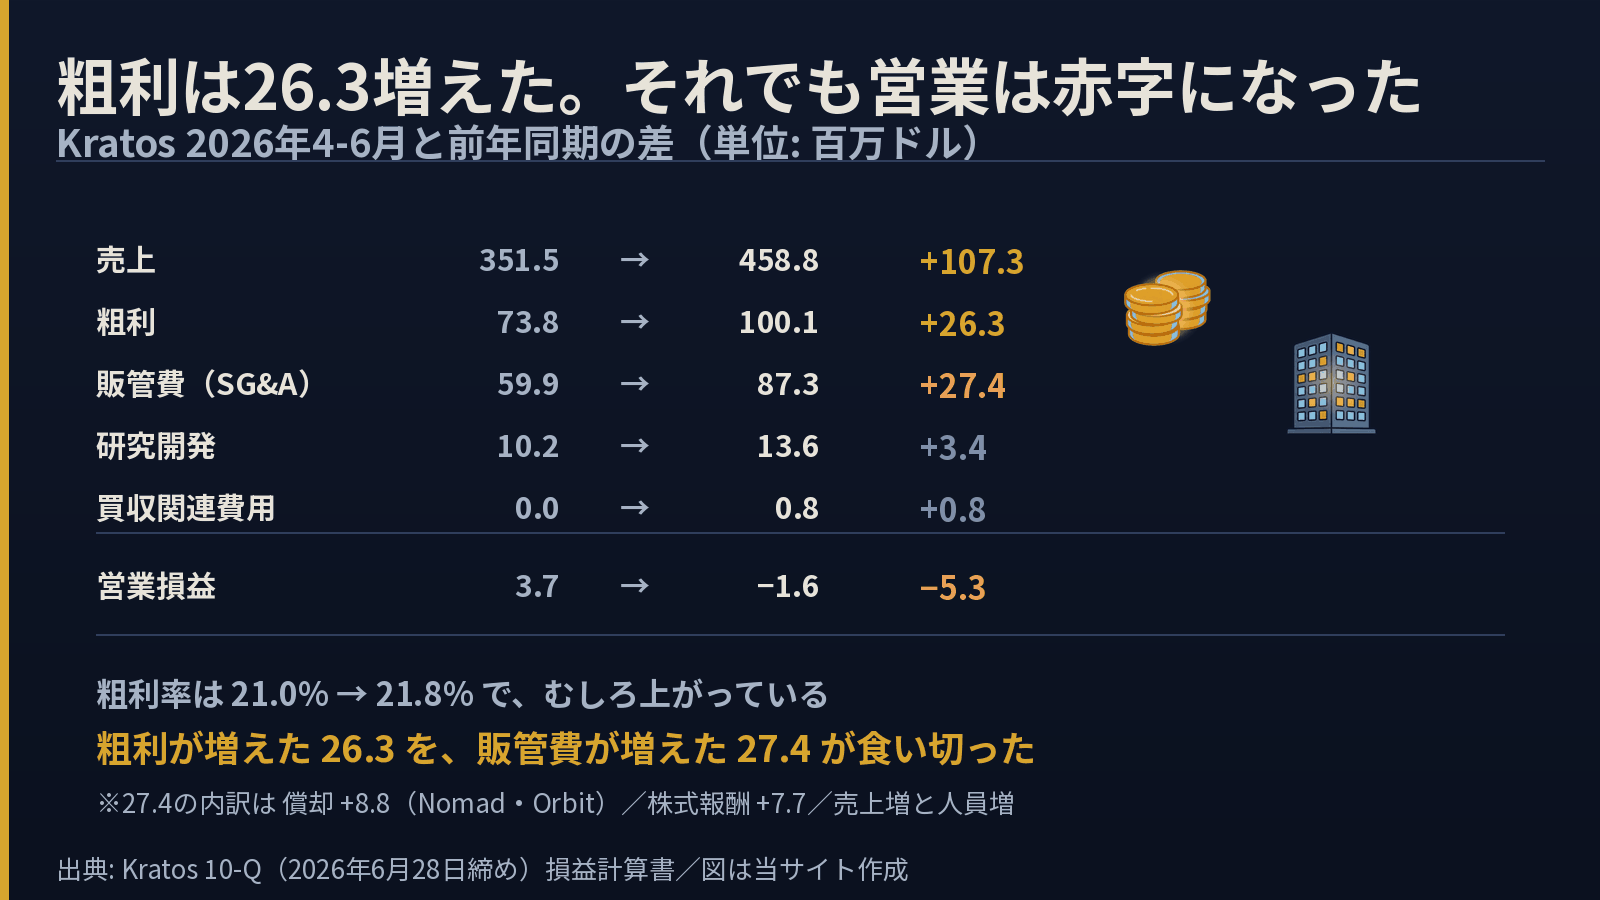
営業赤字の要因は販管費
前の節で「作って売るところでは負けていない」と書きました。その先を1行ずつ追うと、消えた場所がはっきりします。
| 2026年4-6月(百万ドル) | 今期 | 前年同期 | 増減 |
|---|---|---|---|
| 売上 | 458.8 | 351.5 | +107.3 |
| 売上総利益 | 100.1 | 73.8 | +26.3 |
| 販売費・一般管理費 | 87.3 | 59.9 | +27.4 |
| 研究開発費 | 13.6 | 10.2 | +3.4 |
| 買収関連費用 | 0.8 | — | +0.8 |
| 営業損益 | −1.6 | 3.7 | −5.3 |
粗利率は21.0%から21.8%へ上がっています。作って売る部分は改善している。それでも営業が赤字になったのは、粗利が増えた26.3を、販管費が増えた27.4がそのまま食い切ったからです。
営業は赤字。それでも最終利益は黒字だった
もうひとつ、この四半期には目に留まる形があります。営業損益は −1.6 なのに、純利益は +4.4 で黒字です。
間にあるのは営業外の行です。利息収入が 10.2。前年同期は利息が支出側で −1.2 でした。−1.6 に 8.6(利息を含む営業外の合計)を足すと税引前が 7.0 になり、そこから法人税 2.6 を引いて 4.4 が残ります。
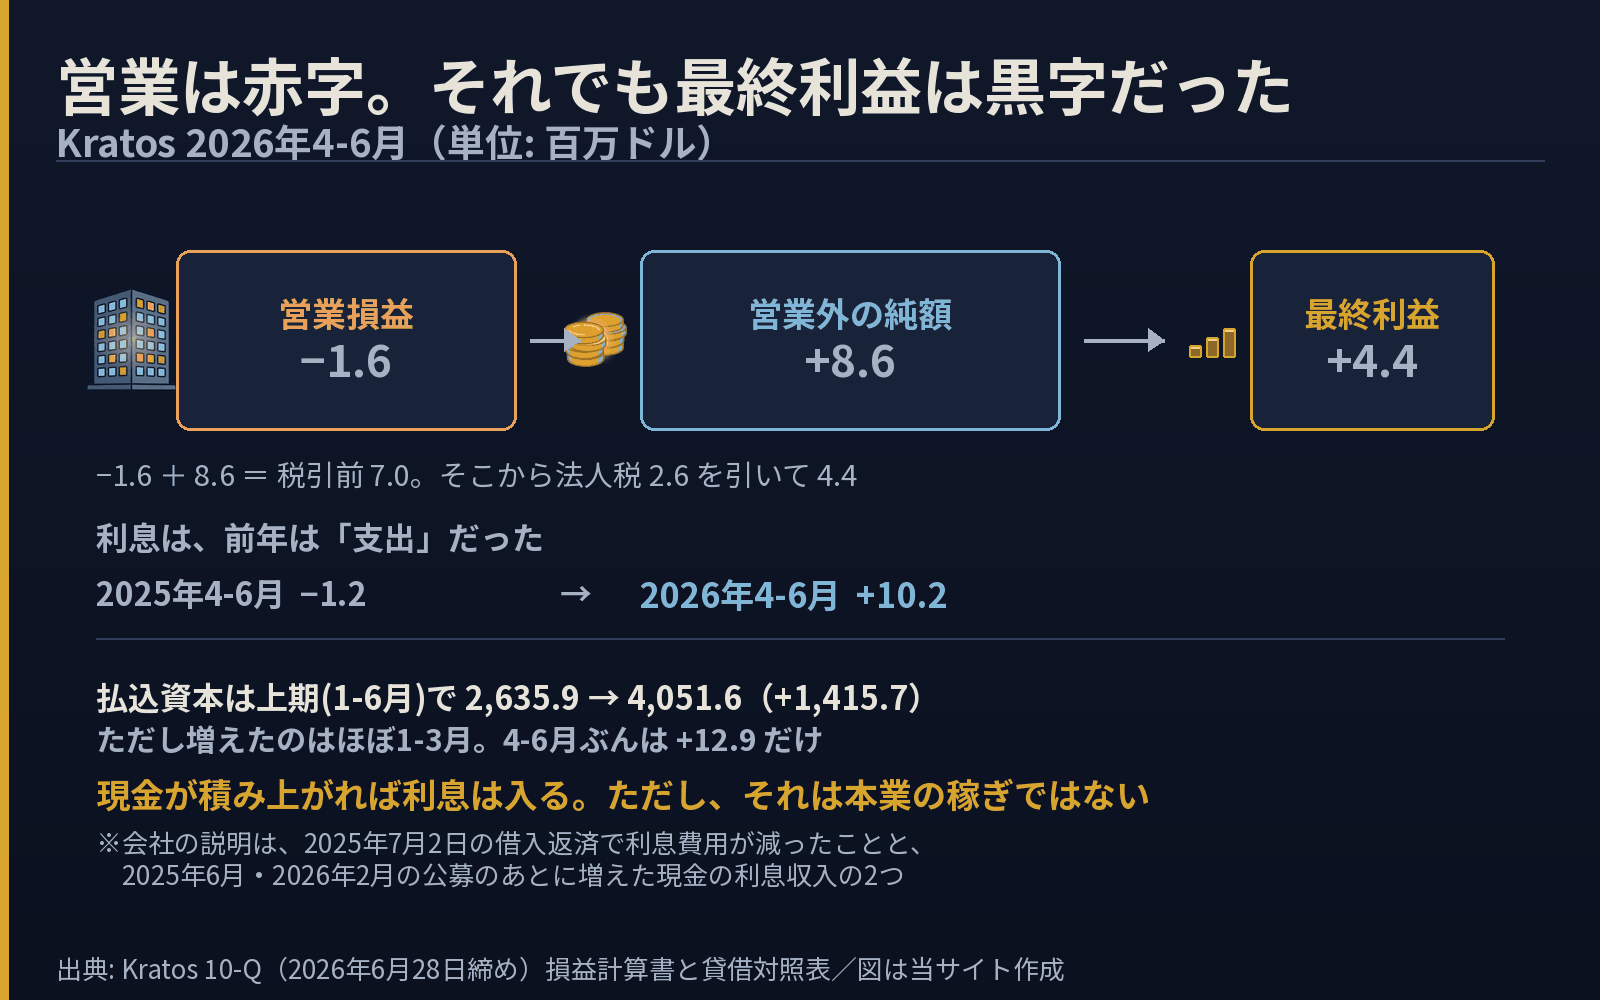
営業外の純額が0.9から8.6へ動いた理由として挙がっているのは2つ——2025年7月2日の長期借入の返済で利息費用が減ったことと、2025年6月・2026年2月の公募のあとに増えた現金残高から利息収入が増えたことです。ただし期間には注意が要ります。払込資本が1,415.7増えたのは上期(1-6月)の話で、4-6月ぶんは12.9だけ。利息の10.2は四半期の数字なので、同じ四半期に増資したぶんが効いた、とは読めません。
受注残と、何で払ったか
四半期の売上が揺れるので、受注残(Remaining Performance Obligations)のほうが向きを見やすい指標です。Kratosは2026年6月28日時点で約20.84億ドルを持っていて、約35%を2026年度、さらに約35%を2027年度に売上へ計上する見込みだと書いています。売上の年換算がおよそ17億ドル規模なので、1年強ぶんの仕事が契約済みで積まれている形です。
買収の払い方も、この2社では対照的でした。KratosはOrbit Technologiesを現金352.7で買っています(1株13.725ドル。原文は「手元の現金で賄った」)。取得した無形資産114.8の内訳は、顧客関係24.7(10年)・受注残21.5(2年)・開発済み技術9.9(5年)・商標58.7(7年)で、のれんが187.5。のれんは税務上の損金になりません。
同じ「会社を買って伸びる」形でも、代金を現金で払うか自社の株で払うかは会社によって違い、株主が負う形も変わります。量子側の買い方はIonQ|どんな会社?で9件ぶん分解しました。並べて読むと、同じ「買収で伸びた」がまったく別の意味になります。
この会社の数字を読むときの注意
ここまでで3か所、合計の行だけを見ていたら逆に読んでいた場所がありました。まとめておきます。
アナリストは何を聞いているか
ここも「誰がどう言ったか」だけを書きます。当サイトは銘柄の推奨も目標株価も出しません。
- 決算説明会では、Baird の Peter Arment 氏がドローンの生産能力(Valkyrie と、台湾向けの Mighty Hornet)について確認を求めました。会社の回答は2027年に入る頃には月平均1.5機、年にすると18機。以前の説明会で挙げた年平均40機という水準は顧客がどの構成を選ぶかで変わると説明しています——レールやトロリーから射ち出す型が主なら40に近づき、滑走して離着陸する型(CTOL)が主なら35に近づく。後者は工場で作るのが複雑で、顧客が求める数も少なくなるためです。
- Valkyrie の EBITDA マージンについては、Clear Street のアナリストの質問に対して会社側が「国内は10〜15%、海外は15〜20%」と答えています。アナリストの見立てではなく、会社自身の見込みです。
- 無人システム部門の四半期売上は79.1百万ドルで、Valkyrie 関連を中心に8.1%のオーガニック成長でした。
生産能力が問われているのは示唆的です。受注は取れている前提で、作れるかどうかが論点になっているということですから。しかも作れる数そのものが、顧客の選ぶ仕様で動きます——生産能力を1つの数字で語れない理由がそこにあります。受注残20.84億ドルという数字も、その読み方と整合します。
同じ時期に、防衛のもう1社も「売上は伸びて利益は消えた」形になっています。ただし赤字の性格は別物で、そちらは3億ドルを落とした翌期に何が起きたかで分解しました。2社に共通していた動きだけを取り出したものは防衛2社|KratosとAeroVironmentの決算を比較にまとめています。
「看板の事業と、稼いでいる事業がずれている」という形は、この会社だけのものではありません。宇宙の側でも同じことが起きていて、Rocket Lab|2026年上期決算とNeutronの進捗では打ち上げが四半期(2026年4-6月)の売上の19%しかないという数字を扱いました。リンク先の題は上期ですが、この19%は四半期の数字です。
よくある疑問
Q. 無人機が17%なら、Valkyrie は重要ではないのですか
A. そうは言えません。売上に占める比率と、事業としての重要度は別の話です。書けるのは「四半期の売上の17.2%だった」という事実までで、良し悪しの評価ではありません。実際、アナリストの質問はその生産能力に集中しています。
Q. 販管費が増えたのは買収のせいですか
A. 3割ほどが買収に直接ひもづきます。増えた27.4のうち、Nomad と Orbit の買収に伴う無形資産の償却が8.8(約32%)。これに株式報酬の増加7.7が乗り、残りの約10.9が売上の増加と人員増によるぶんです。買収が持ち込んだのは売上だけではなく、毎期その売上を削る償却費でもあります。買った会社の採算を見るときは、セグメントの売上より先にこの行を見ることになります。
Q. どこで確認できますか
A. 数字は Kratos が2026年8月にSECへ提出した四半期報告書(Form 10-Q)から取りました。セグメント別の売上は注記10、買収の内訳は買収の注記、受注残は「Remaining Performance Obligations」の項にあります。受注残と通期見通しは2026年8月4日の決算発表です。記事末尾のリンクからそのまま開けます。
Q. 投資判断に使えますか
A. 使えません。ここにあるのは提出書類の数字と、公表された出来事と、他社のアナリストの発言だけです。当サイトは売買の判断を書きません。
次は、販管費が落ち着くかどうか
次の四半期報告は11月前後です。見る場所は3つに絞れます。合計の売上ではありません。
ひとつめは販管費。今期は粗利の増えを食い切りましたが、買収した会社が連結に丸ごと乗るのは今期からなので、次は伸び率が落ち着くかもしれません。ふたつめは固定価格の契約の比率。KGS の固定価格は 170.3 → 256.6 と大きく増えていて、これは伸びの話であると同時に、コスト超過を自社が被る契約が増えたという話でもあります。みっつめは営業損益が0を上に抜けるか。利息収入は本業の稼ぎではないので、そこは分けて見ます。
「ドローンの会社が3割増えた」。この一行に出てくる言葉は3つとも、この四半期の Kratos には当てはまりません。ドローンは売上の17.2%、増えたぶんの主役は政府ソリューション側、そして増えた結果は営業赤字です。看板・伸び・結果が、三つとも別の場所を指しています。
セグメント別の売上は注記10、買収の内訳は買収の注記、受注残は「Remaining Performance Obligations」の項にあります。受注残と通期見通しは2026年8月4日の決算発表から取りました。いずれも英語ですが無料で、誰でもそのまま開けます。
主な提出書類の対象期間末: 2026-06-28(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1069258/000106925826000077/ktos-20260628.htm
- Kratosの発表「2026年第2四半期 決算」https://www.kratosdefense.com/newsroom/kratos-reports-second-quarter-2026-financial-results
- Kratos 2026年第2四半期 決算説明会の書き起こしhttps://stockanalysis.com/stocks/ktos/transcripts/661661-q2-2026/
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント