量子コンピュータの会社、と聞いて多くの人が思い浮かべるのは「クラウドで計算を貸す会社」だと思います。実際そういう会社もあります。IonQ は、そちらが半分もありません。
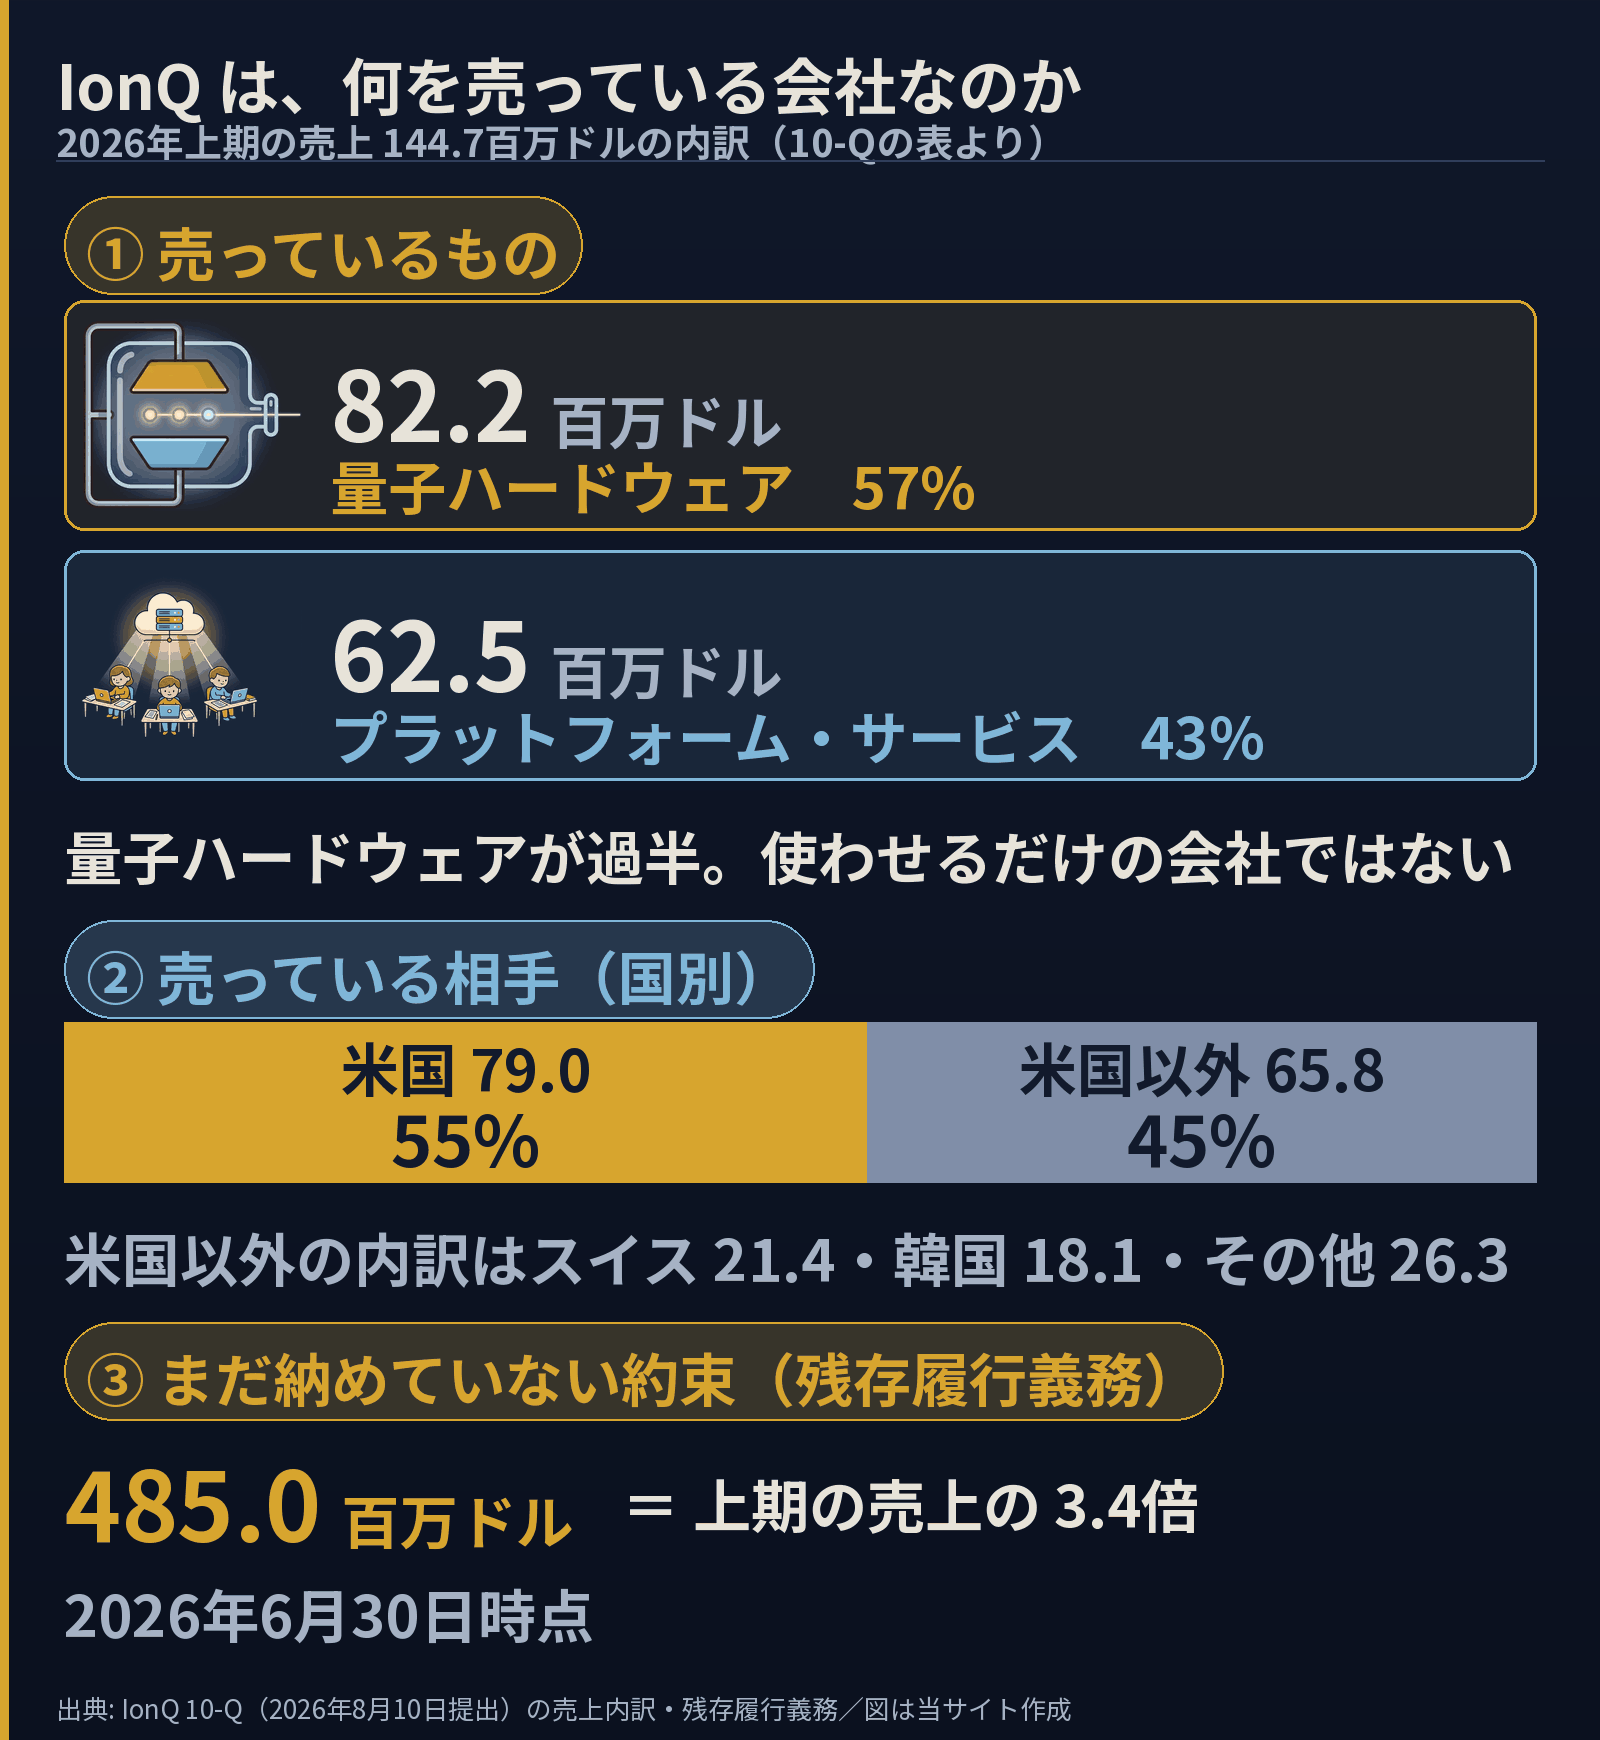
四半期報告書には売上の内訳が表で載っています。2026年上期の144.7百万ドルのうち、82.2は量子ハードウェアの販売——10-Qの区分名で、装置そのものを売った金額にあたります。
・2026年上期の売上は 144.7百万ドル(前年同期28.3)
・内訳は量子ハードウェア 82.2/プラットフォーム・コンサル・サポート 62.5。量子ハードウェアが57%
・買い手は米国 79.0(55%)/スイス 21.4/韓国 18.1/その他 26.3
・受注済みでまだ売上になっていない分(残存履行義務)は 485.0。上期売上の3.4倍
・2026年7月31日に半導体の受託製造会社 SkyWater を買収し、作る工程まで自社に入れた
売っているものは2つしかない
四半期ごとにSEC(米国の証券監督当局)へ出す決算報告書、10-Q。その「売上の内訳」の表は、たった2行です。量子ハードウェアと、プラットフォーム・コンサル・サポートサービス。この2行で全部です。
| 売上の種類 | 2026年1-6月 | 2025年1-6月 |
|---|---|---|
| 量子ハードウェア | 82.2 | 17.1 |
| プラットフォーム・コンサル・サポート | 62.5 | 11.1 |
| 合計 | 144.7 | 28.3 |
装置を作って納める会社であり、同時にそれを使わせて支える会社でもある。比率は57対43で、前者が少し重い。「クラウドで貸すだけ」でも「機械を売るだけ」でもありません。
 ソラ
 インキー
買っているのは誰か
ここから先の数字は、2026年8月10日にSECへ提出された四半期報告書から取りました。原文は www.sec.gov で誰でも読めます。この記事の出典欄からたどれます。
同じ表の下に、国別の内訳もあります。
| 買い手の国 | 2026年1-6月 | 割合 |
|---|---|---|
| 米国 | 79.0 | 約55% |
| スイス | 21.4 | 約15% |
| 韓国 | 18.1 | 約12% |
| その他 | 26.3 | 約18% |
米国が半分強を占めるのは本社所在地を考えれば自然ですが、残りがスイスと韓国の2国に固まっているのは目を引きます。理由は書類に書かれていないので、ここでは事実だけ置きます。国が数えられるほど買い手が少ない、という言い方もできます。
第2四半期の発表では、この構成を「国際 約50%・商業 約60%・複数製品 約25%」と説明しています。ここで注意が要るのは、この「商業」に大学が入っていることです。会社は商業を「米国政府以外の顧客との契約と、主要な大学との契約」と定義しています。つまり残りの約4割は、まるごと米国政府向け。大学は公共の匂いがしますが、この数え方では商業の側に立っています。
もうひとつ、前年と比べると分かることがあります。上期の売上は28.3から144.7へ、5倍を超えて増えました。ただし量子ハードウェアは17.1から82.2で約4.8倍、サービスは11.1から62.5で約5.6倍。どちらか一方が牽引したのではなく、両方が同じくらいの勢いで増えています。売上の形そのものは、1年前とあまり変わっていません。
まだ納めていない約束が、売上の3.4倍ある
この会社を読むうえで、売上より雄弁な数字があります。残存履行義務(RPO)485.0百万ドル。契約は結んだが、まだ納めていない——だからまだ売上になっていない分です。
上期の売上が144.7ですから、その3.4倍が予約として積まれていることになります。10-Q には、資金の裏付けが付いている注文(funded)と、まだ付いていない注文(unfunded)の両方を含む、と書かれています。
受注残に入るのは金額の付いた確定注文だけで、覚書はここに乗りません。国防向けとして公表された案件が、覚書・枠への選定・金額の入った契約のどれに当たるかはIonQ|国防向け案件を契約の形で整理で分けました。受注残の数え方に政府調達の作法が入っていることも、そちらで扱っています。
2026年7月、作る工程を買った
ここまでが「もともとの IonQ」です。2026年7月31日、この形が変わりました。半導体の受託製造会社 SkyWater Technology を買収しています(10-Qは会計処理は未了としており、統合後にどの科目へ計上されるかはまだ開示されていません)。
受託製造とは、他社が設計したチップを実際にウェハーとして焼く仕事です。それまで外部に頼んでいた工程が、同じ会社の中に入りました。同じ時期に、光学部品の Nexus Photonics も買収しています。
この買収がどれくらいの規模だったかは、第2四半期の発表から逆算できます。6月30日時点の現金・現金同等物・投資は30億ドル。ところが「SkyWater 買収に使った現金を差し引いたプロフォーマ」では20億ドルと書かれています。手元資金のおよそ3分の1が出ていったことになります。
ソラインキーなお2026年9月8日、この会社は通期の売上見通しを450〜460百万ドルへ引き上げました。ただし増えた分の正体は買収した受託製造の売上で、数えている範囲そのものが変わっています——IonQ|2026年通期見通しの上方修正を解説。
作る側を取り込んだこの会社が、次にどこへ置かれるのかはIonQ|NVIDIAの量子研究センターへ設置で扱いました。つなぎ方もソフトも NVIDIA 側の仕組みで、IonQ はそこに載る最初の1社になります。
この1年3か月で、10社を買っている
ここまでが「売っているもの」の話でした。ところが四半期報告書の注記を開くと、この会社の輪郭はもっと別のところにあります。
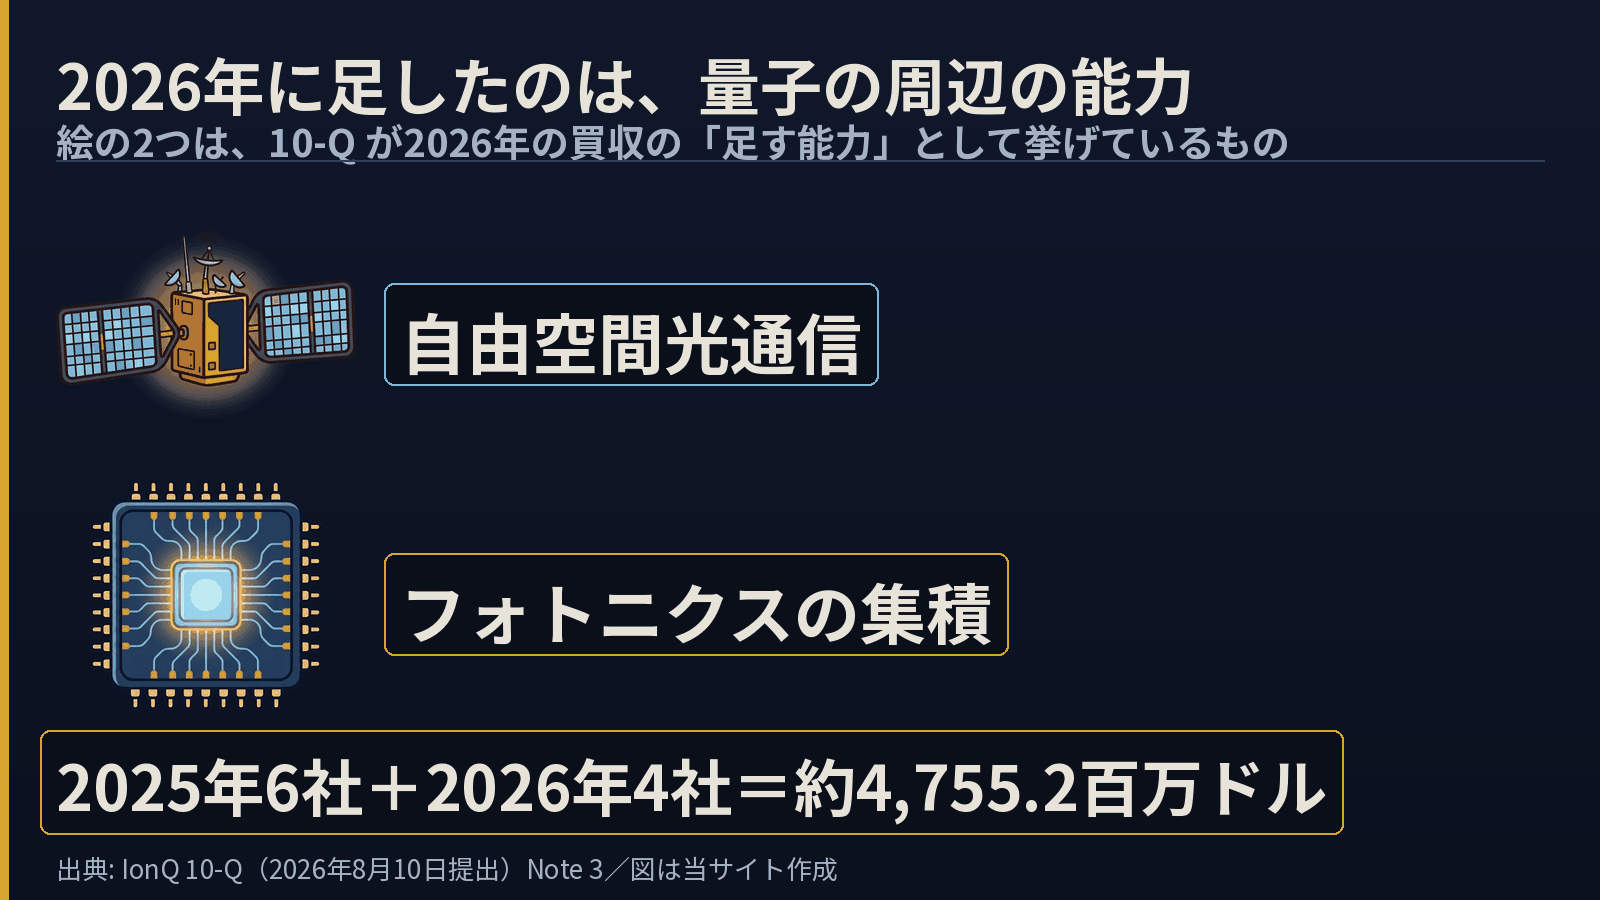
2025年に6社、2026年に4社。判明しているだけで総額およそ4,755.2百万ドルです。上期の売上144.7の、約33倍にあたります。
 ソラインキー
会社は何を足すと言っているのか
ここは推測を挟まず、書類の記述だけを並べます。
| 買った会社 | 時期/金額 | 会社が言う「足す能力」 |
|---|---|---|
| Skyloom Global | 2026/1/26 188.5 |
自由空間光通信、フォトニクス系のシステム工学、安全なデータ伝送 |
| Seed Innovations | 2026/1/30 約30.1 |
ソフトウェアの能力。機械学習、ソフトウェア設計、クラウド移行の知見 |
| Nexus Photonics | 2026/6/30 76.0 |
フォトニクス集積により、計算・通信・センシングの能力をスケールさせる |
| SkyWater Technology | 2026/7/31 約1,800 |
米国内のファウンドリ能力、先端パッケージングの知見、Technology as a Service |
4社のうち3社は「作る側」と「つなぐ側」、残る1社は動かす側のソフトウェアです。10-Q は Nexus を「計算・通信・センシングの能力をスケールさせる」、Seed を「複雑な量子ワークロードの管理と拡張を支える」と説明しています。どれも計算そのものを速くする買い物ではなく、商品として届けるまでの経路を埋めにいっている——というのが当サイトの読みです。
2025年の代金は、ほとんど自社の株で払っている
もうひとつ、注記を読むと分かることがあります。2025年の6社は、現金ではほとんど買っていません。
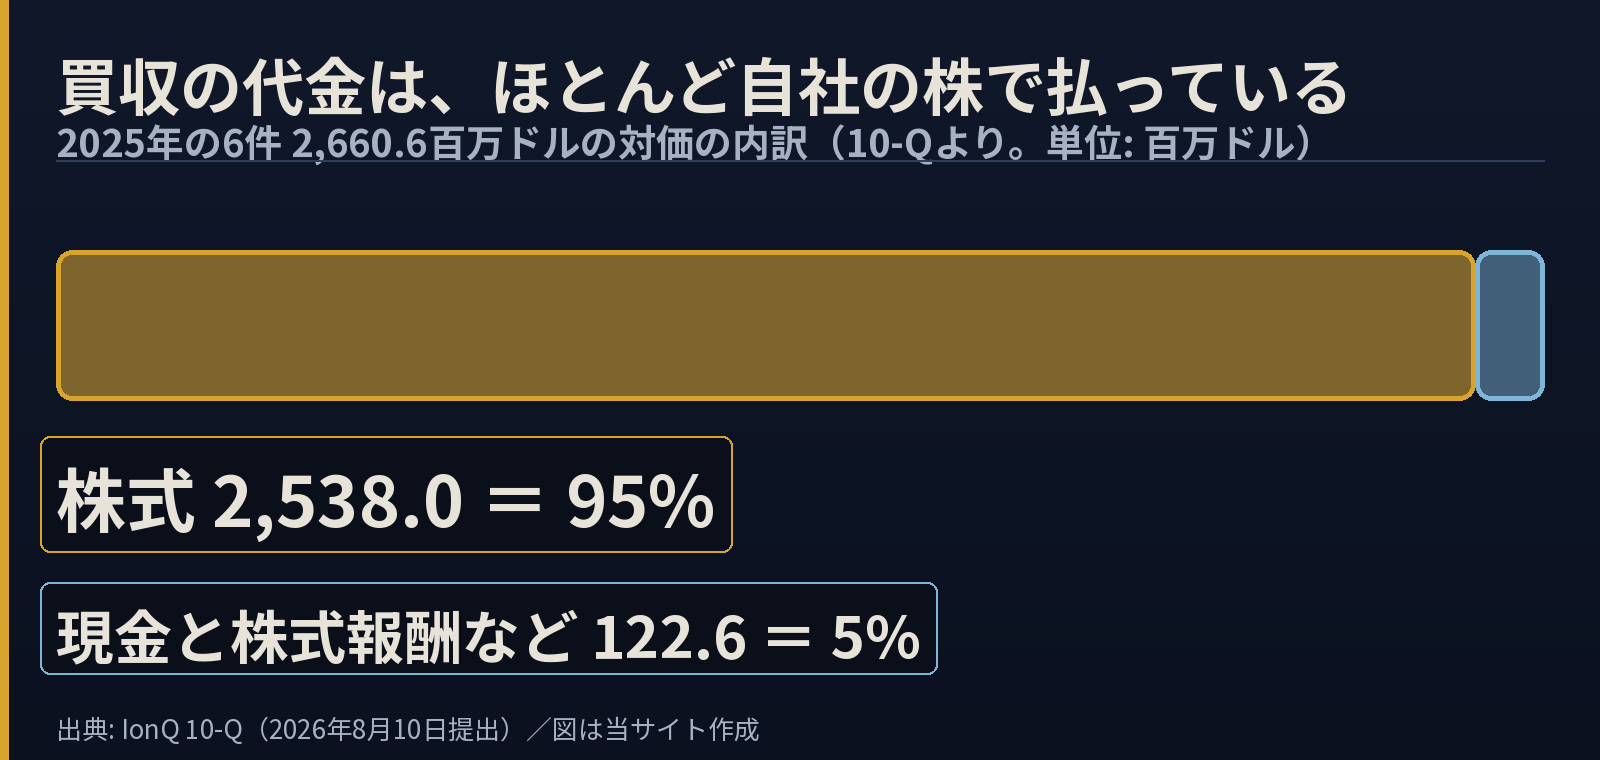
これが何を意味するか。この会社にとって、自社の株そのものが買収の通貨になっているということです。株価が高ければ、同じ株数でより大きな会社を買えます。低ければ、同じ買い物により多くの株を出すことになります。
株価が高いことが、買う力にも、帳簿上の赤字にも、同時に効いている。この会社の数字を読むときは、この二重の効き方を頭に置いておくと迷いません。
76.0で買ったものの、7割は「のれん」(暫定配分)
のれんとは、買った会社の値段のうち、土地や設備など形のある資産を超えて払った分のことです。買収の中身をひとつだけ開けてみます。Nexus Photonics は6月30日の取得で、価格は76.0。その配分が注記に載っています。ただし注記はこれを暫定の配分だと明記していて、最終的なのれんの額は大きく変わり得ると会社自身が書いています。以下の数字はその前提で読んでください。
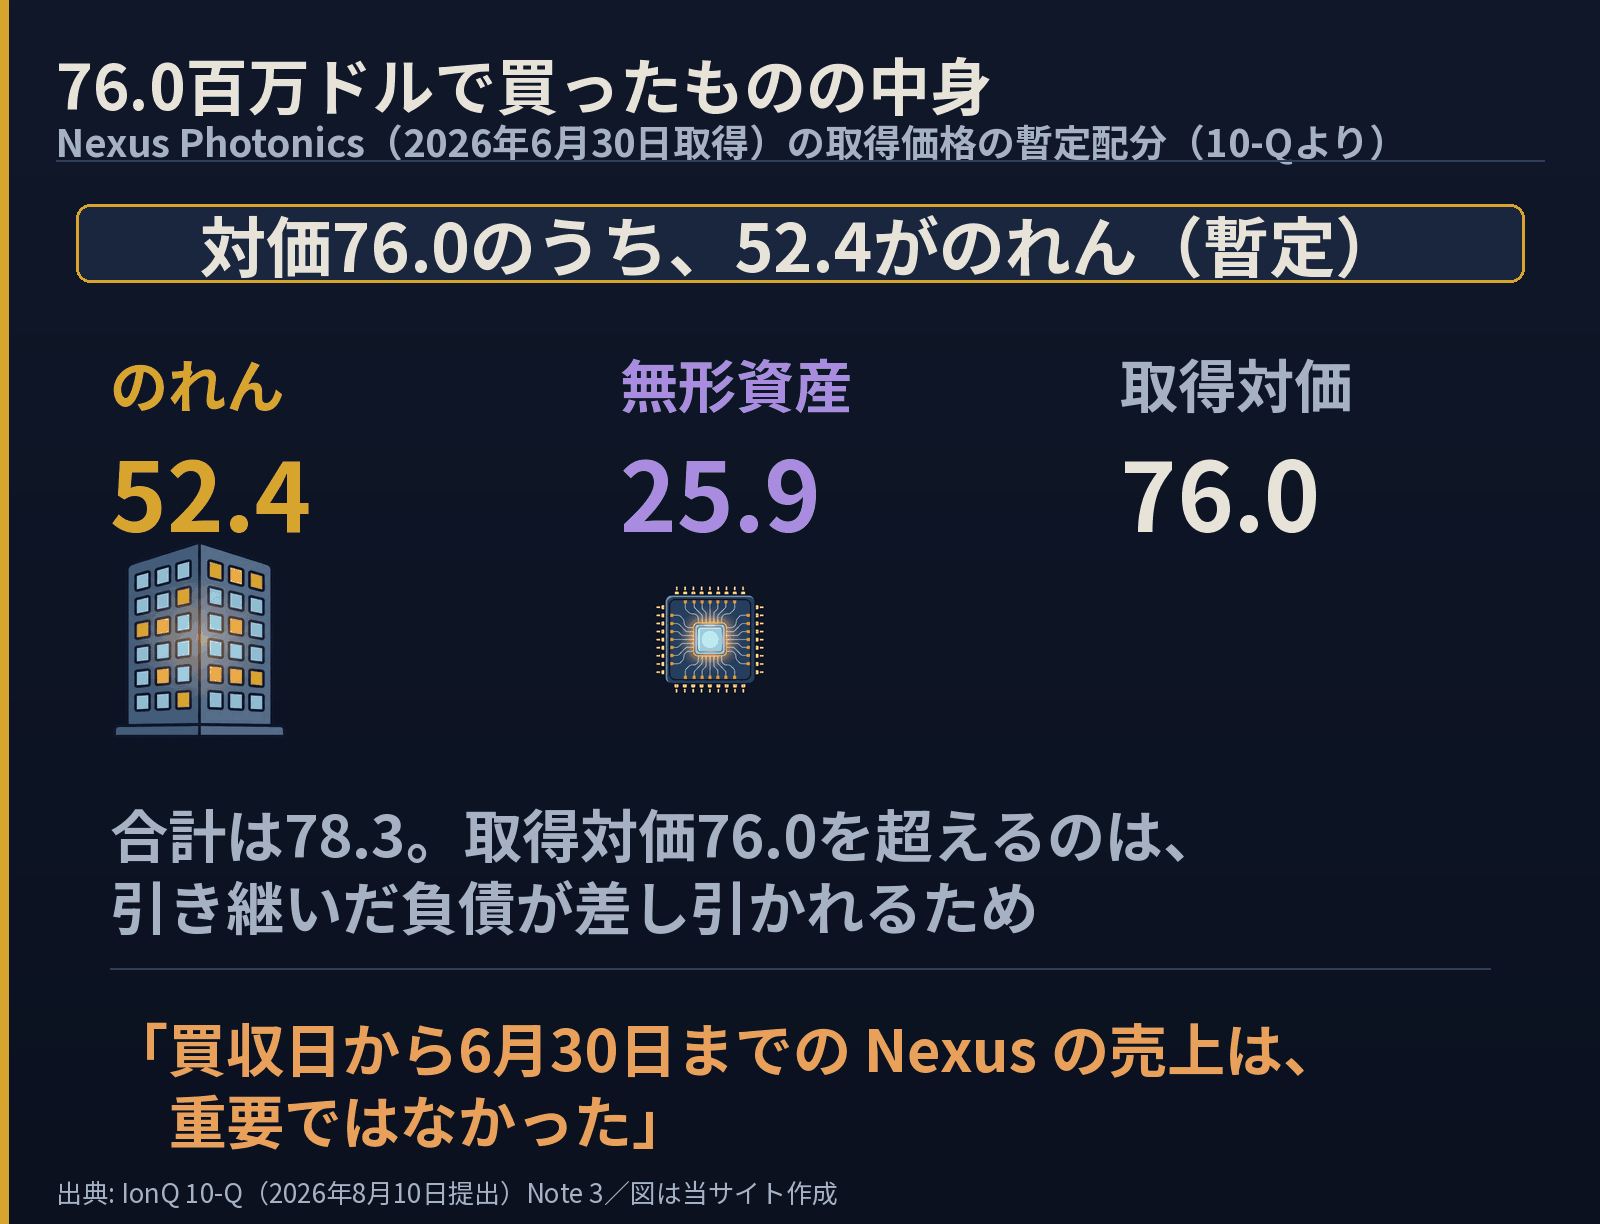
形のある技術として計上されたのは開発済み技術18.5と顧客関係7.4だけで、どちらも耐用年数4年。52.4は人と、まだ起きていないことに付いた値段です。
ひとつ断っておくと、のれん52.4と無形資産25.9を足すと78.3で、取得対価の76.0を超えます。配分の計算では引き継いだ負債が差し引かれるためで、書き間違いではありません。だからこの2つを「76.0の何%」という形で足し合わせて読むことはできません。
そして同じ注記に、こう書いてあります。「買収日から6月30日までのNexusの売上は、重要ではなかった」。
ソラインキー買うこと自体にもお金がかかっている
見落としやすい行が1つあります。取引費用——買収のための財務・法務アドバイザーへの支払いです。
上期で22.2百万ドル(第2四半期だけで10.5)。一般管理費に計上されています。上期の売上144.7の15%にあたる額が、買い物そのものの手数料に出ていったことになります。
同じ「作る工程を押さえる」でも、向きが逆の会社があります。SeeQC|どんな会社?は量子ビットを作らず、その隣に置く制御チップと、それを焼く自前の超伝導ファウンドリを持っています。IonQ が内側へ取り込んだ工程を、外から売る側に回る設計です。
これから何を見ればいいのか
ここまでの材料で、次の決算で確かめるべきことがいくつか決まります。
①買った事業が、いくら稼いだのか。ただしこれは当面わかりません。同社は「1つの事業セグメント——会社が自分で切った事業の区分のことです——として運営している」と書いており、CEOが連結ベースでしか見ていないためです。買収先ごとの採算は開示されない。読み手としては、全体の売上が伸びたかどうかでしか判断できません。
②SkyWater のれんはいくらになるか。7月31日の取得で、10-Qには「会計処理は未了」と明記されています。約1,800のうちどれだけがのれんになるかは、次の四半期報告書で初めて出ます。Nexus が暫定の配分で7割だったことを思うと、ここは相当な額になる可能性があります。
③資金はどこまで持つのか。この点について、会社自身がこう書いています。追加の株式・負債による調達ができなければ、「量子コンピューティングとネットワーキングの開発努力を、遅らせる・限定する・縮小する・終了することを求められる可能性がある」。手元には6月30日時点で30億ドルありましたが、SkyWater の買収で現金741.3が出ています。
この会社を追うときの3つの軸
ここまでの整理をまとめます。IonQ の記事を読むとき、見る場所は3つです。
| 見る場所 | 何が分かるか | 落とし穴 |
|---|---|---|
| 売上の内訳 | 量子ハードウェアが売れているのか、サービスが伸びたのか | 合計だけ見ると区別がつかない |
| 残存履行義務 | これから売上になる約束の量 | 1年以内はおよそ半分。残りは時期が決まらず、資金の裏付けが無い注文も含む |
| 営業損益の行 | 事業そのものの状態 | 最終行には事業の外側の損益が混ざる |
3つ目が、この会社でいちばん誤解を生みます。上期の純損失1,064.0百万ドルのうち、実際に現金が出ていったのは254.8で、差の大半はワラント負債の評価替えという、現金の動かない項目でした。
同じ落とし穴は他社にもあります。量子4社を同じ形式で並べた回では、年次で見るか直近の上期で見るかで、増収と減収の会社が入れ替わりました。
この会社の売上表に、量子ビットも台数も出てこない
量子コンピュータの話題は量子ビットの数で語られがちですが、この会社の売上表に量子ビットは出てきません。出てくるのは、量子ハードウェアの売上がいくらで、サービスの売上がいくらで、まだ何が納まっていないか、です。
そして2026年7月31日にSkyWaterが子会社になったので、8月以降の売上には他社のチップを焼いた売上が乗ってきます。ただし、それがどの行に入るのかはまだ分かりません。10-Q は買収の会計処理が間に合わなかったと書いていて、取得した資産と負債の額は、まだ開示できる段階ではありません。同じ会社を追っているつもりで、数えている範囲が変わっています。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1824920/000119312526341001/ionq-20260630.htm
- 臨時報告 Form 8-Kの添付資料(EX-99)(2026年8月5日 提出)https://www.sec.gov/Archives/edgar/data/1824920/000119312526335040/ionq-ex99_1.htm
- 臨時報告 Form 8-Kの添付資料(EX-99)(2026年9月8日 提出)https://www.sec.gov/Archives/edgar/data/1824920/000119312526384388/ionq-ex99_1.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント