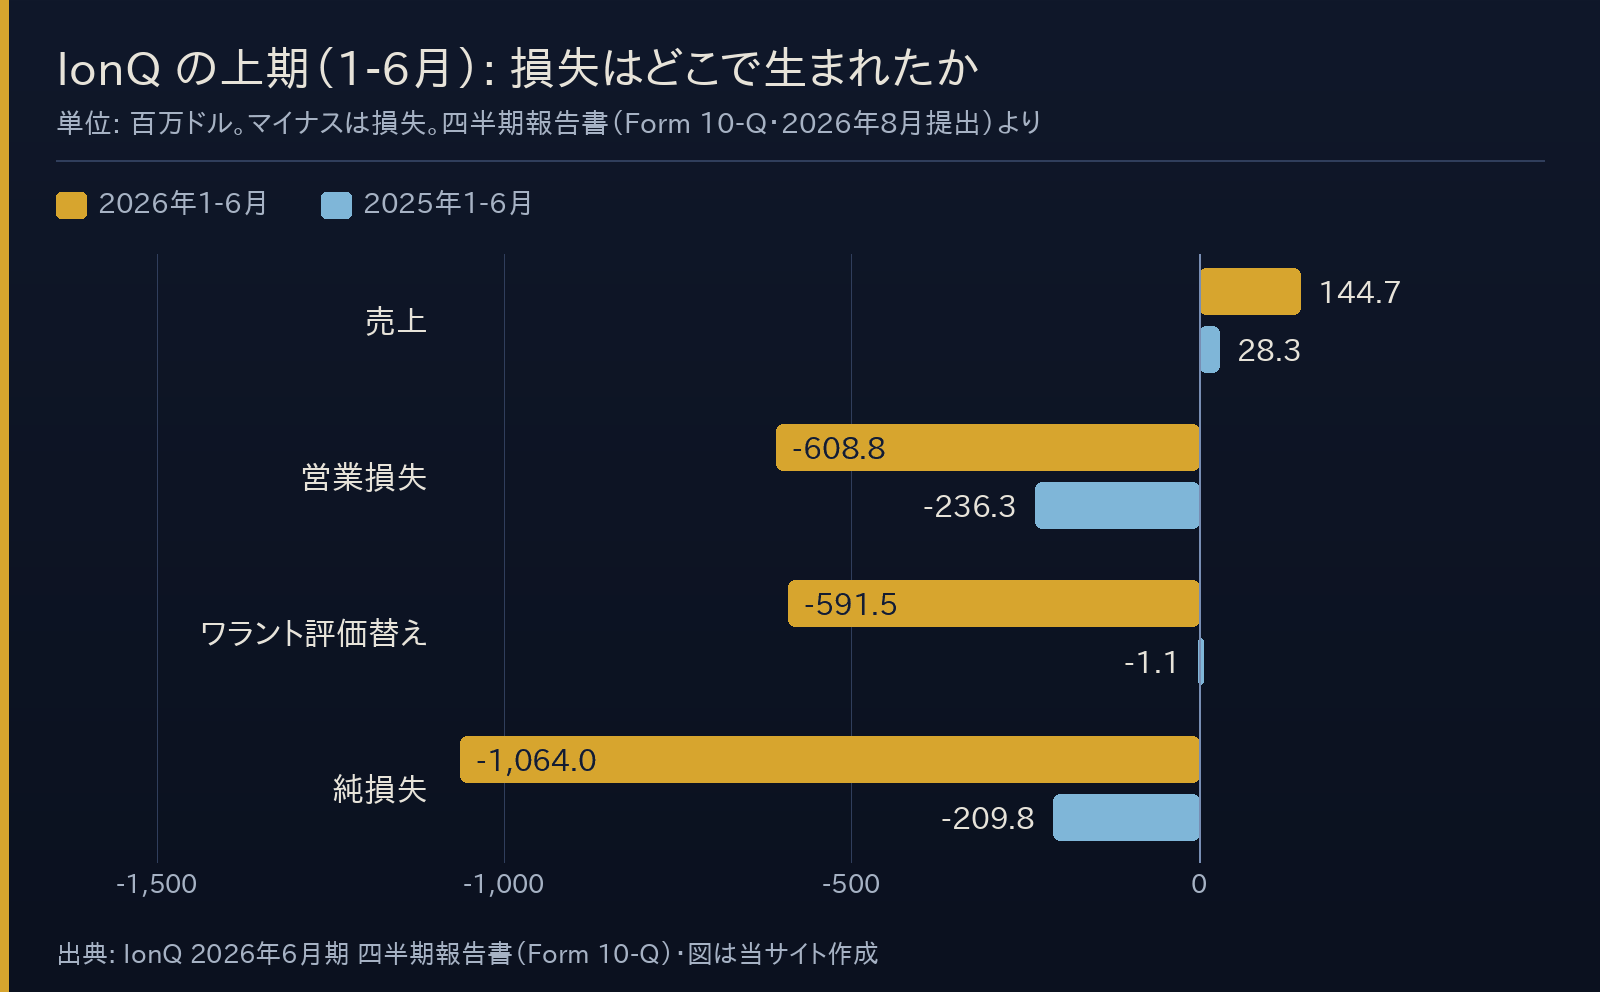
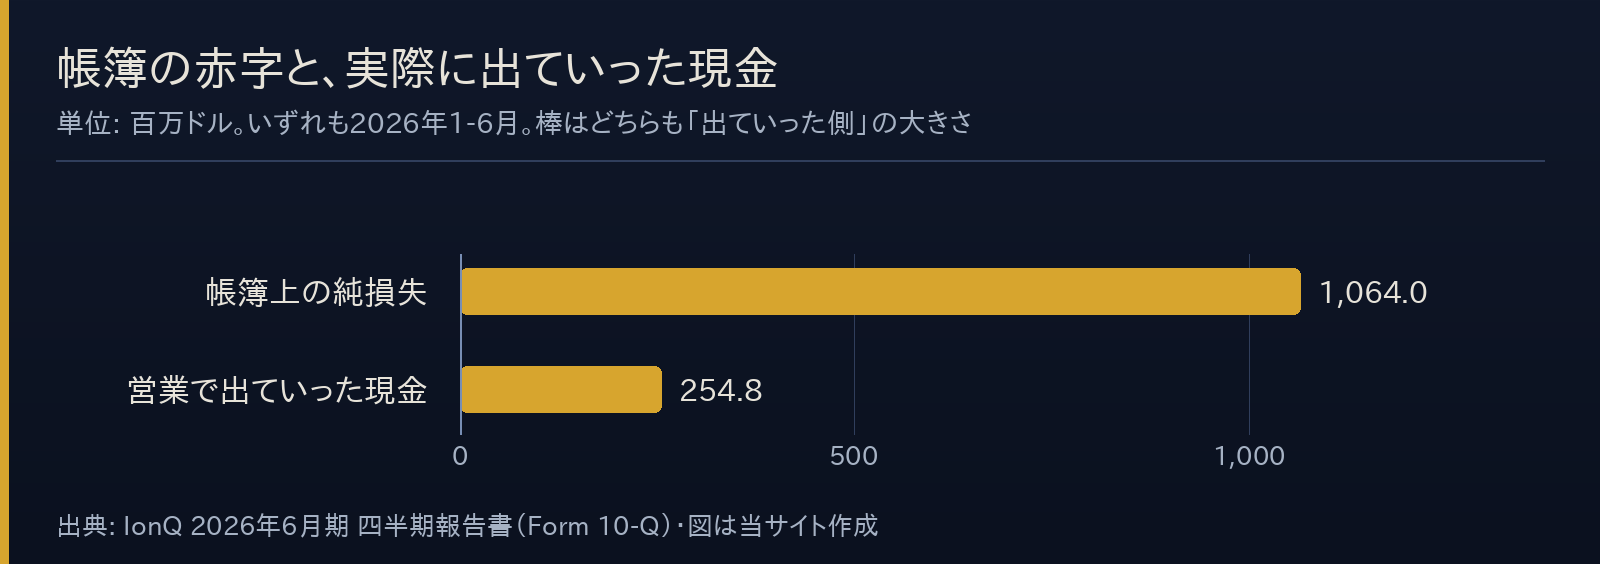
IonQ の2026年上期の最終損益は、1,064百万ドルの赤字です。同じ書類の数ページ後ろには、営業で実際に出ていった現金は254.8百万ドルと書いてあります。
4分の1以下です。残りの800百万ドル余りは、現金が1ドルも動いていません。その内訳を知らないと、この会社の決算は読めません。
・2026年上期(1-6月)の売上は 144.7百万ドル(前年28.3)、営業損失は −608.8
・純損失は −1,064.0。営業損失より 455 も大きい
・差の主因はワラント負債の評価替え −591.5(前年は −1.1)。営業の外側の項目で、利息・その他・税の +136.2 が一部を相殺して差は455.2
・営業で出ていった現金は −254.8。帳簿の赤字の 4分の1以下
・この評価替えはこの半年で符号が逆になった。1-3月は逆に約1,058の「益」だった(10-Qから言えるのはこの2四半期)
 ソラ
 インキー
損益計算書を上から下へ
2026年8月10日にSECへ出た四半期報告書(Form 10-Q)から、上期(1-6月)の数字です。単位は百万ドル、カッコはマイナスです。
| 項目 | 2026年1-6月 | 2025年1-6月 |
|---|---|---|
| 売上 | 144.7 | 28.3 |
| 営業費用の合計 | 753.5 | 264.5 |
| 営業損失 | (608.8) | (236.3) |
| ワラント負債の評価替え | (591.5) | (1.1) |
| 受取利息(純額) | 60.2 | 12.0 |
| その他の収益(純額) | 63.6 | 0.3 |
| 純損失 | (1,064.0) | (209.8) |
売上は5倍を超えて伸びています。営業費用も2.8倍で、営業損失は2.6倍に広がりました。ここまでは「投資している会社」の形です。
問題は次の行です。ワラント負債の評価替えだけで591.5。前年は1.1でした。これが純損失を1,064.0まで押し上げています。
ワラント負債とは何か
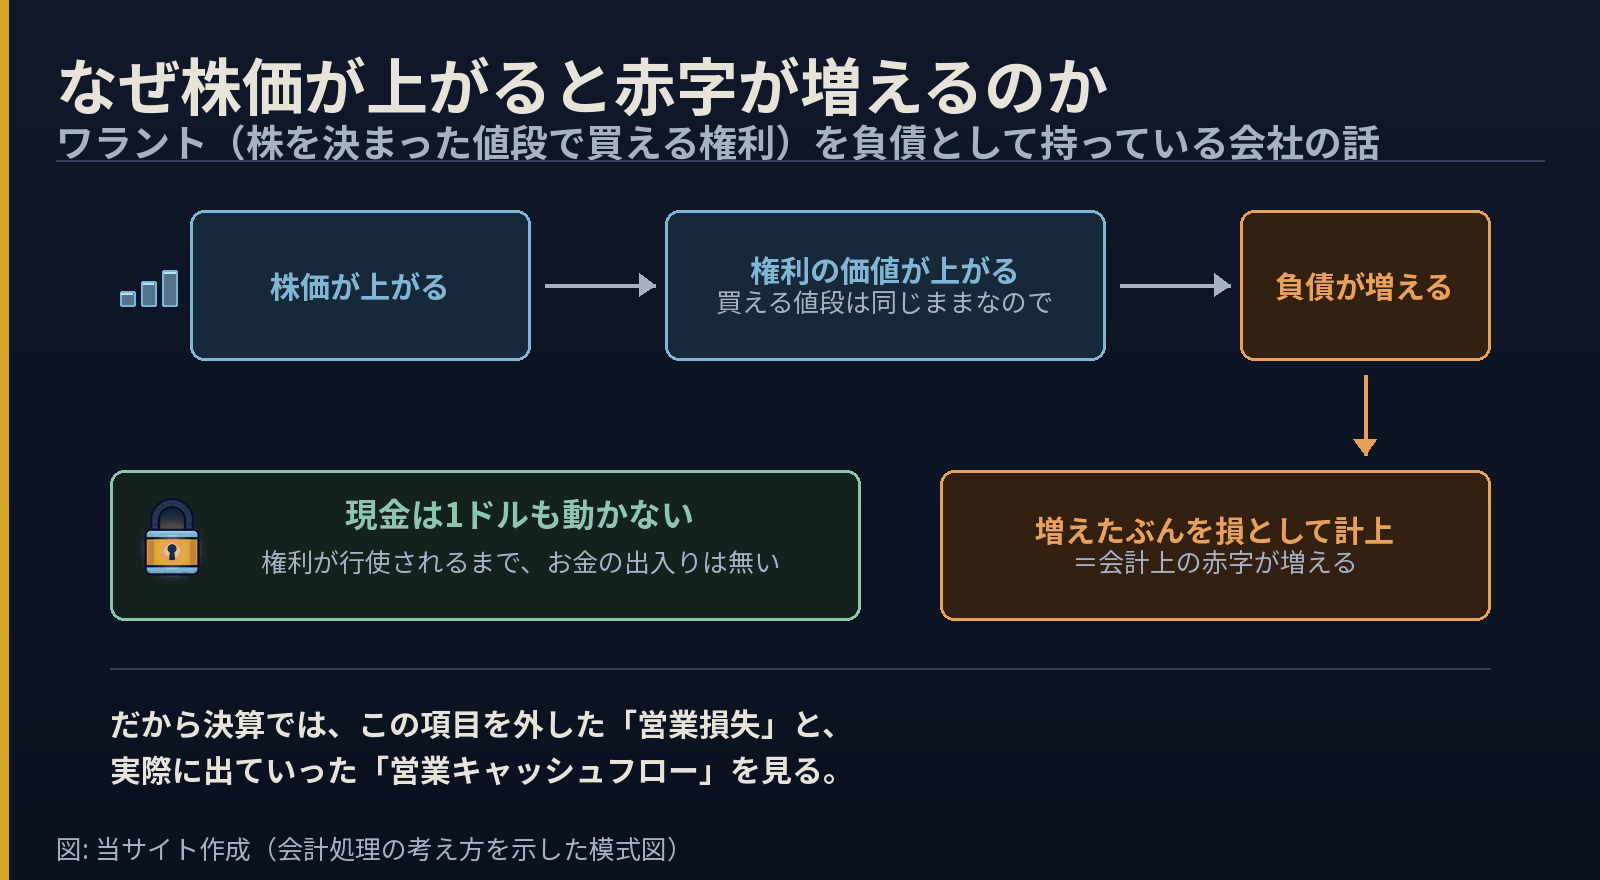
ワラントは「決められた価格で株を買える権利」です。IonQ はこれを負債として貸借対照表に載せており、その残高は6月末で3,052.4百万ドル。総負債3,439.0のうち約9割を占めます。
会計のルールでは、この負債を毎期その時点の時価で評価し直します。権利の価値が上がれば負債が増え、増えたぶんが損として計上されます。
この半年は、符号が逆になった
この項目の厄介さは、金額の大きさよりも安定しないことにあります。同じ書類には四半期単独の数字も載っています。
- 上期(1-6月)の合計: −591.5
- そのうち第2四半期(4-6月)だけで: −1,649.1
引き算すると、第1四半期(1-3月)は約 +1,057.6 の「益」だったことになります。半年のあいだに、同じ項目が1,000以上のプラスから1,600以上のマイナスへ振れました。
売上は上期で144.7です。上期の売上144.7の10倍以上の幅で、1-3月と4-6月のあいだに揺れている。この項目を切り離さずに前期比を語ると、事業の話をしているつもりで、株価の話をしていることになります。
ソラインキーそもそも、なぜこんなに本数があるのか
ここまでで「ワラントの評価替えは現金が動かない」という話は済みました。残っている問いは、なぜその評価替えが第2四半期(4-6月)の売上の20倍を超える金額になるのかです(上期どうしで比べれば591.5÷144.7で約4.1倍です)。本数の多さが効いている、というのが当サイトの読みです(10-Qは評価替えの原因を「株価の変動」としか書いておらず、入力ごとの寄与は分解していません)。
10-Qには本数がそのまま書かれています。2026年6月30日時点で——
| ワラントの種類 | 本数 | 比率 |
|---|---|---|
| 公開ワラント | 1,065,043 | 1.33% |
| Series A・B の私募ワラント | 79,053,330 | 98.67% |
| 合計 | 80,118,373 | 100% |
公開ワラントは全体の1.3%しかありません。帳簿を揺らしているのは、市場で値が付く公開分ではなく、その98.7%を占める私募のほうです。
同じ節にもう一文あります。「2026年6月30日時点で、当社が償還したワラントは無い」。減っていないということです。
この本数は、株を売ったときに配られた
ではどこから来たのか。10-Qの別の注記(EQUITY OFFERINGS)に、答えが書いてあります。
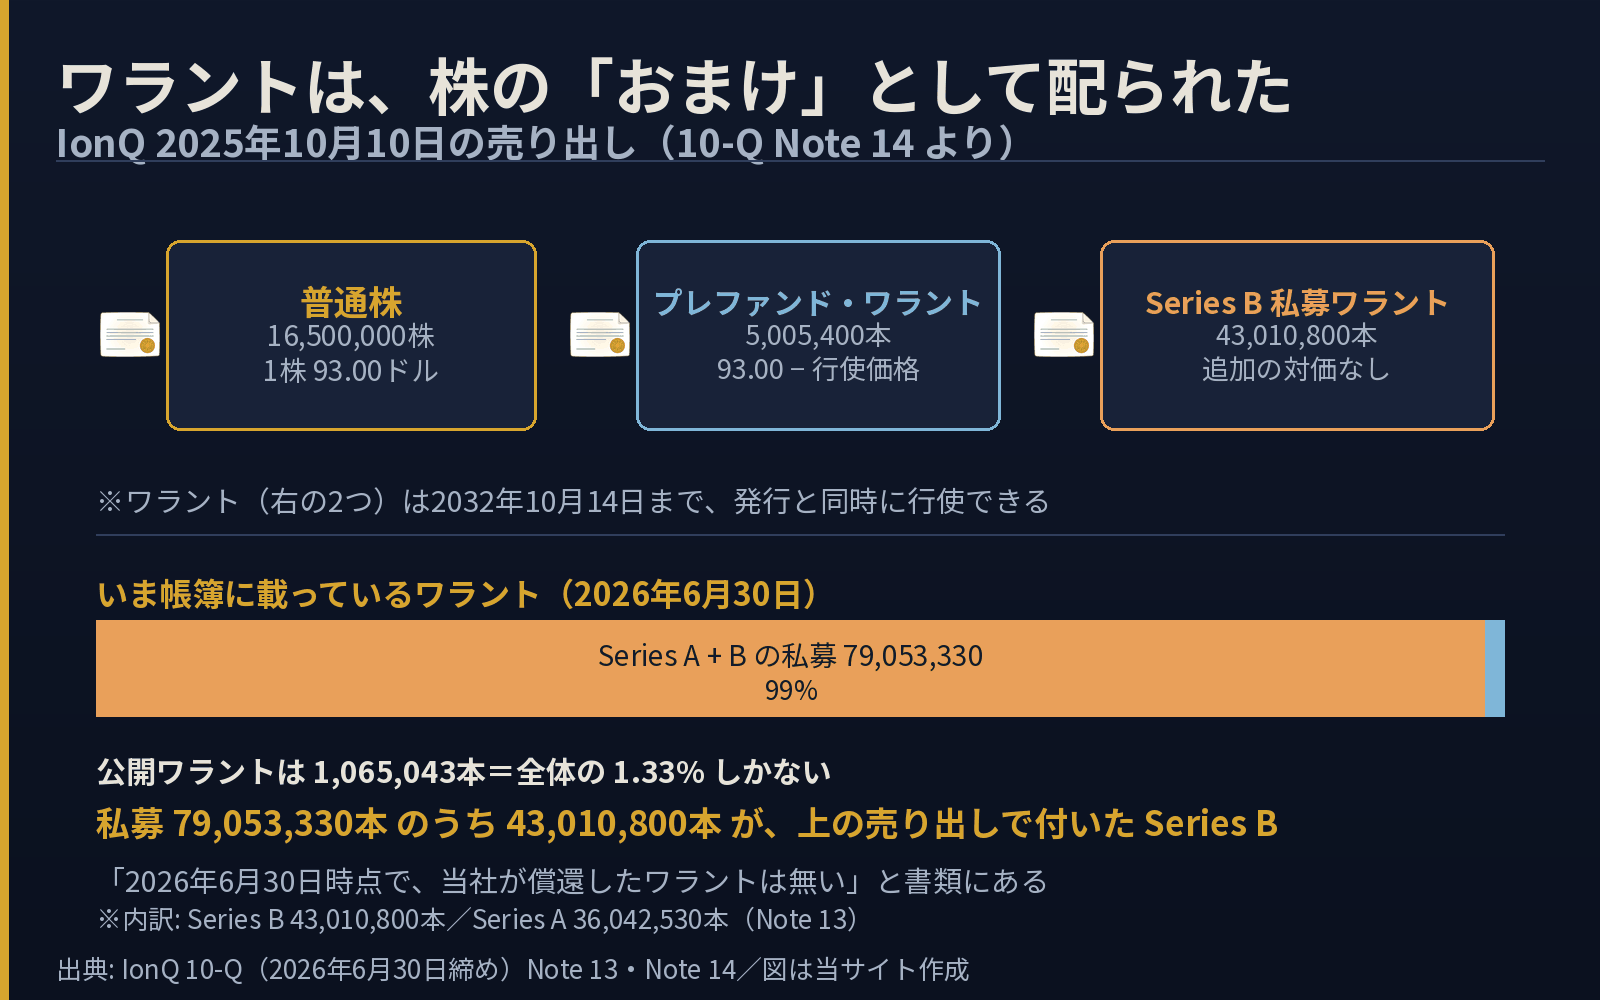
2025年10月10日、同社は J.P. Morgan Securities LLC と引受契約を結び、次の3つを売り出しました。
- 普通株 16,500,000株を1株 93.00ドルで
- Series B プレファンド・ワラント 5,005,400本を、93.00からワラントの行使価格を引いた価格で
- Series B 私募ワラント 43,010,800本を、追加の対価なしで(at no additional consideration)
3つめが効いています。4,301万本のワラントが、追加の対価なしで付けられました。株の購入に付けた形で、同じ売り出しで正味19.77億ドルを調達しています。いま帳簿に載っている私募ワラント79,053,330本の54.4%がこれです。Series B ワラントは発行と同時に行使可能で、2032年10月14日まで行使できます。
 ソラインキー
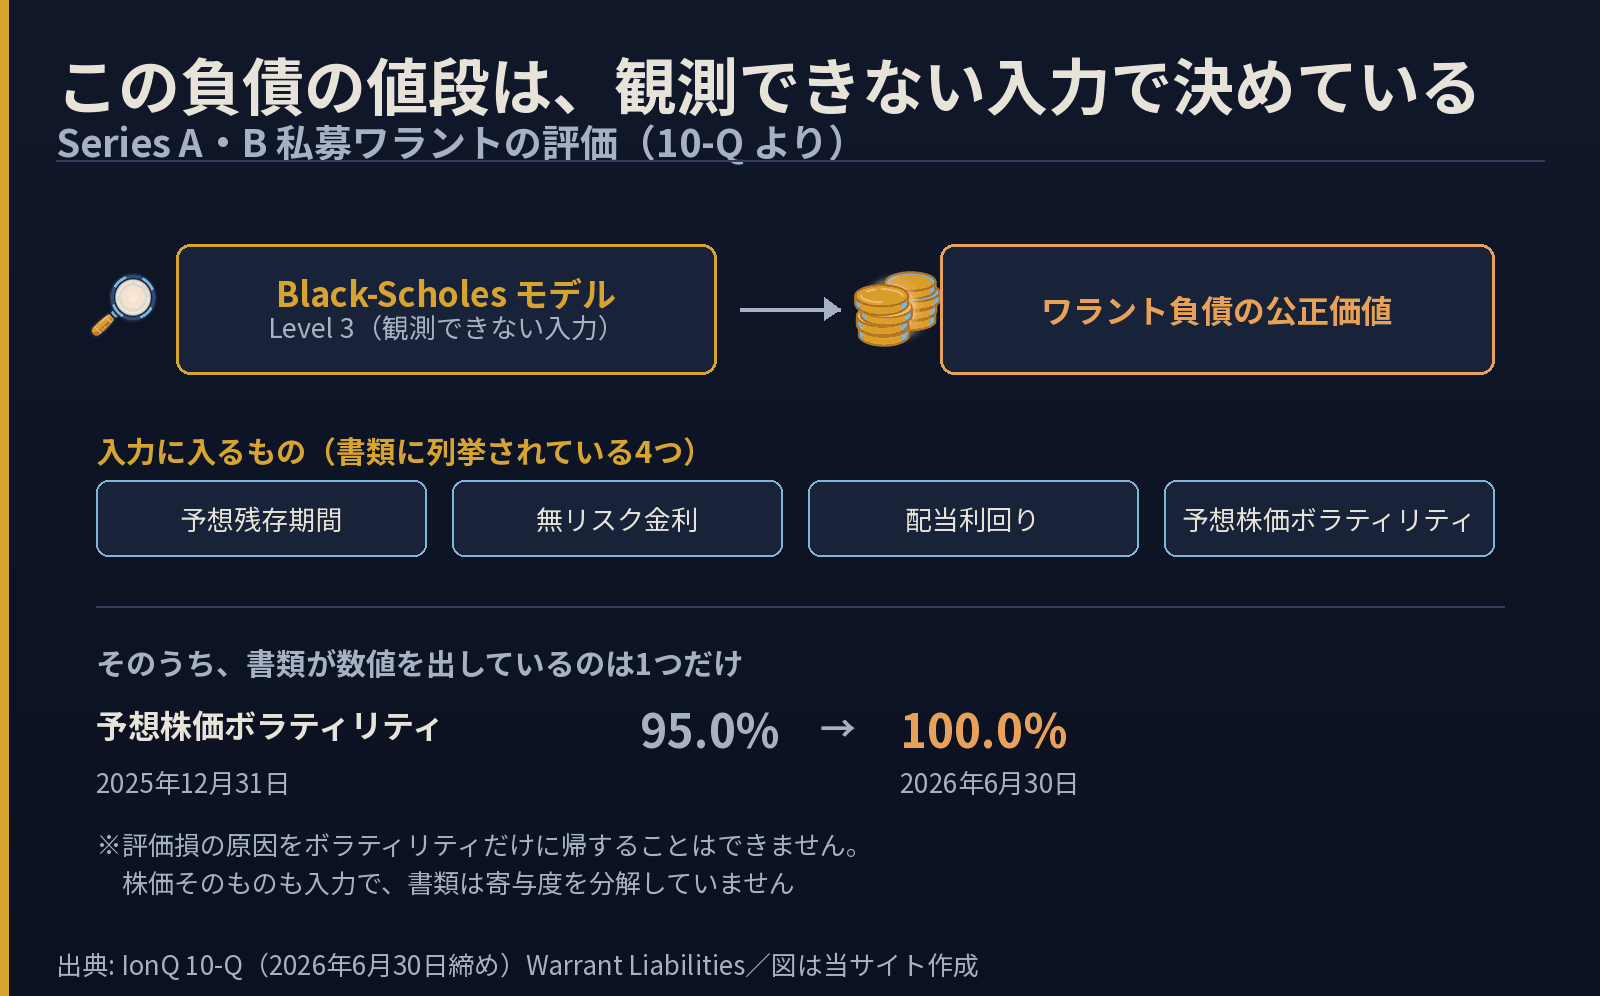
その値段は、観測できない入力で決めている
もうひとつ、10-Qが正直に書いていることがあります。私募ワラントの公正価値は「Level 3」で測っている——つまり市場でほとんど取引されていない、経営陣の前提に基づく値だということです。
使っているのは Black-Scholes オプション価格モデル。入力として書類が挙げているのは4つです。予想残存期間・無リスク金利・配当利回り・予想株価ボラティリティ。最後のひとつは、同社の過去のボラティリティとインプライド・ボラティリティから決めるとあります。
この4つのうち、書類が具体的な数値を出しているのは1つだけです。
顧客に渡したワラントもある(こちらは小さい)
ついでに、規模の違う話も同じ書類にあります。
2019年11月、同社は売上の取決めと同時に、顧客へワラントを発行する契約を結びました。2020年8月に543,152本が権利確定して直ちに行使可能になり、行使価格は1株1.38ドル、2029年11月まで行使できます。2024年11月をもって、追加の権利確定はできなくなりました。
本数は上の4,301万本と比べれば小さいものです。それでも、この会社が資金や取引を動かすときに株の権利を渡してきたという点では同じ形です。キャッシュフロー計算書の補足で、上期に買収で発行した株式が238.6、投資活動の「買収(取得先の現金を差し引いた純額)」が31.8だったことも含めて、IonQ|どんな会社?で9件ぶん分解しました。株が通貨として使われている会社だという見方は、そこでも同じでした。
営業の中身は何に消えたか
ワラントを切り離したあとに残る営業損失608.8は、事業そのものの数字です。中身を見ます。
| 営業費用の内訳 | 2026年1-6月 | 2025年1-6月 | 変化 |
|---|---|---|---|
| 売上原価(償却を除く) | 109.4 | 12.6 | 約8.7倍 |
| 研究開発費 | 286.4 | 143.3 | 約2.0倍 |
| 販売・マーケティング費 | 62.3 | 19.5 | 約3.2倍 |
| 一般管理費 | 206.2 | 71.9 | 約2.9倍 |
| 減価償却・償却 | 89.2 | 17.2 | 約5.2倍 |
| 合計 | 753.5 | 264.5 | 約2.8倍 |
いちばん重いのは研究開発費286.4で、これは売上144.7の約2倍です。開発中の会社としては説明のつく形です。
目を引くのはその隣です。一般管理費が206.2で、これも売上を超えています。研究開発の7割を、管理部門が使っている計算になります。前年からの伸びも2.9倍で、研究開発(2.0倍)より速い。
償却が5.2倍に増えているのも、この会社の形を映しています。6月末ののれんは2,186.0百万ドル、無形資産は778.9。総資産6,778.6の4割超が、買ってきた会社の値段です。買収で技術と人を集めた結果が、毎期の償却として費用に乗り続けます。
そもそもこの会社が何を売っているのかは、IonQ|どんな会社?で整理しました。装置の販売が売上の57%を占める会社だと分かると、この赤字の読み方も変わります。
現金はいくら出ていったか
帳簿と現金の差を、キャッシュフロー計算書が埋めてくれます。同社は上期の営業活動で254.8百万ドルの現金を使いました。純損失1,064.0との差を作っている主な項目はこれです。
| 現金が動かない項目 | 2026年1-6月 | 2025年1-6月 |
|---|---|---|
| 減価償却費・無形資産の償却 | 89.2 | 17.2 |
| 株式報酬 | 270.4 | 132.4 |
| ワラント負債の評価替え | 591.5 | 1.1 |
| 戦略投資の評価替え(益) | (64.0) | — |
株式報酬270.4は、売上144.7の1.87倍です。現金は出ませんが、既存株主の持ち分は薄まります。「現金が動かない=無害」ではありません。払い方が現金ではないだけです。
手元は6月末で現金1,235.7百万ドル。これに短期の有価証券883.2と長期の840.4が乗り、合わせて2,959.3になります。同社は同じ書類の中で、この資金が今後12か月の運転資金と設備投資には足りると述べています。ただし手元の2,959.3は6月末の数字です。7月31日に SkyWater の買収が完了しており、同じ書類のMD&Aはこの買収に現金が約1,056.4百万ドル必要だった(対価741.3と、負債返済等が約315.1)と書いています。MD&Aは、今後12か月の現金需要として挙げる項目にこの買収を明示して入れています。ただし「足りる」と書いた文はそれとは別の文で、対象は運転資金と設備投資です。「足りる」が買収まで含んだ言い方なのかは、書類に明記がありません。上期の営業で出ていったのが254.8ですから、この速さが続くなら、数字の上での余裕はあります。
よくある疑問
Q. どの数字を見ればいいですか
目的によります。事業がどれだけ食っているかなら営業損失(608.8)と営業キャッシュフロー(254.8)。会計上の最終利益はワラントの評価替えに支配されているため、四半期ごとの比較には向きません。
Q. 一般管理費が売上を超えているのは普通ですか
売上がまだ小さい段階の会社では起こります。ただし206.2という額は研究開発費286.4の7割で、伸び方も研究開発より速い(2.9倍 対 2.0倍)。買収を重ねている時期でもあるので、次の四半期でこの比が下がるかどうかは見る価値があります。
Q. ワラントの評価替えはいつ止まりますか
ワラントが行使されるか失効して負債が消えるまで続きます。残高は6月末で3,052.4百万ドルあり、当面は毎期この項目が損益表に出続けます。
Q. どこで確認できますか
すべて IonQ の2026年6月期 四半期報告書(Form 10-Q) にあります。損益計算書、貸借対照表、キャッシュフロー計算書の3つを並べて読むと、この記事の数字がそのまま出てきます。英語ですが無料で開けます。
Q. 投資判断に使えますか
使えません。ここにあるのは提出書類の数字と、その読み方だけです。当サイトは売買の判断を書きません。
最終利益は、最後に見ればいい
次の四半期報告は、例年どおりなら11月前後です(10-Qに予定は書かれていません)。見る順番は、①売上が伸び続けたか ②営業損失が売上の伸びより速く増えていないか ③営業キャッシュフローの減り方。最終利益は最後でいい、というのがこの半年から出てくる結論です。
同じ4社を横に並べた表は 量子4社|2026年4-6月期の決算を比較 にあります。あちらは売上と手元資金を並べた表です。
イオンを使う方式の仕組みと、超伝導との違いは IonQ|イオントラップ方式とは?超伝導との違い に書きました。技術の選択と、決算の読み方。どちらも「発表される数字の裏側」を見る作業という点では同じです。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1824920/000119312526341001/ionq-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント