前年の同じ時期、この会社の損益計算書の最終行はプラスでした。2025年1-6月の純利益 296万ドル。量子コンピュータの会社が黒字と聞けば、事業がうまく回り始めたのかと思います。
思いません。同じ期間の営業損失は4,151万ドルでした。事業は4,151万ドル沈んでいて、最終行だけが浮いています。埋めていたのは、製品でも契約でもない項目です。
・2026年上期(1-6月)の売上は 9.5百万ドル。前年同期3.3の約2.9倍だが、絶対額は小さい
・営業損失は 54.0百万ドルへ拡大(前年 41.5)。研究開発費が 40.7 まで増えたため
・ところが純損失は 19.5 しかない。差を埋めたのはワラント負債の評価替え +24.1 と受取利息 10.4
・この評価替えは観測できる4四半期とも、四半期ごとに符号が逆。4-6月だけ取ると −29.6 で向きが逆
・前年同期の「純利益 +3.0」も同じ仕掛け。評価替え +32.7 にアーンアウト +6.6 と利息 +5.2 を足した +44.5 が、営業損失 41.5 を上回っていた
この会社は何を作っているのか
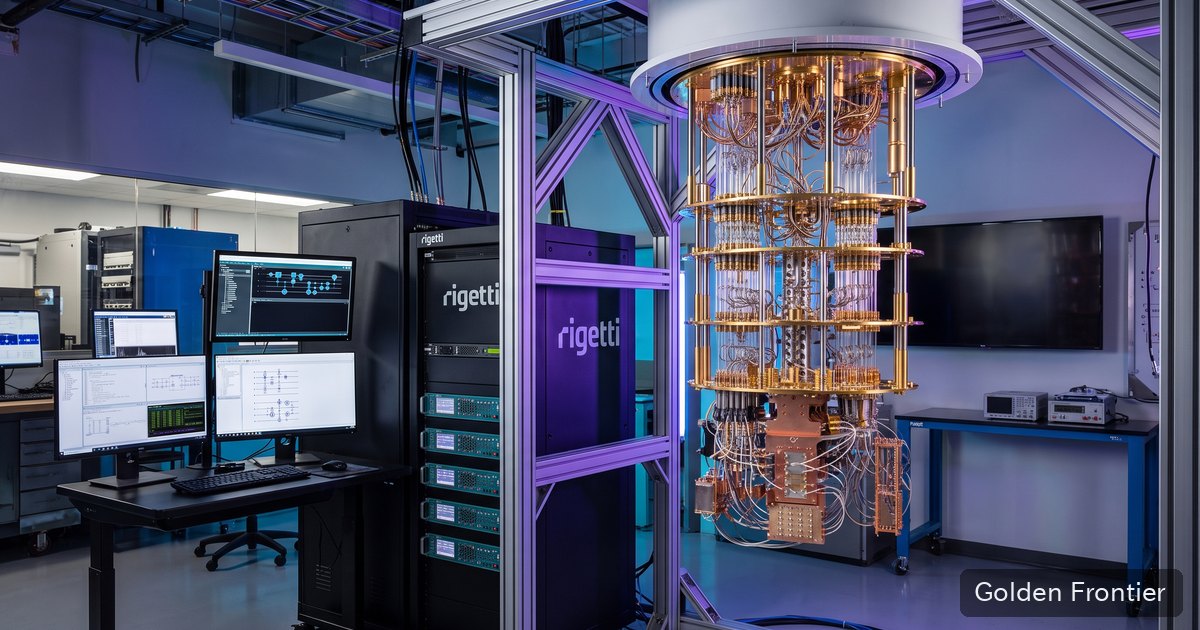
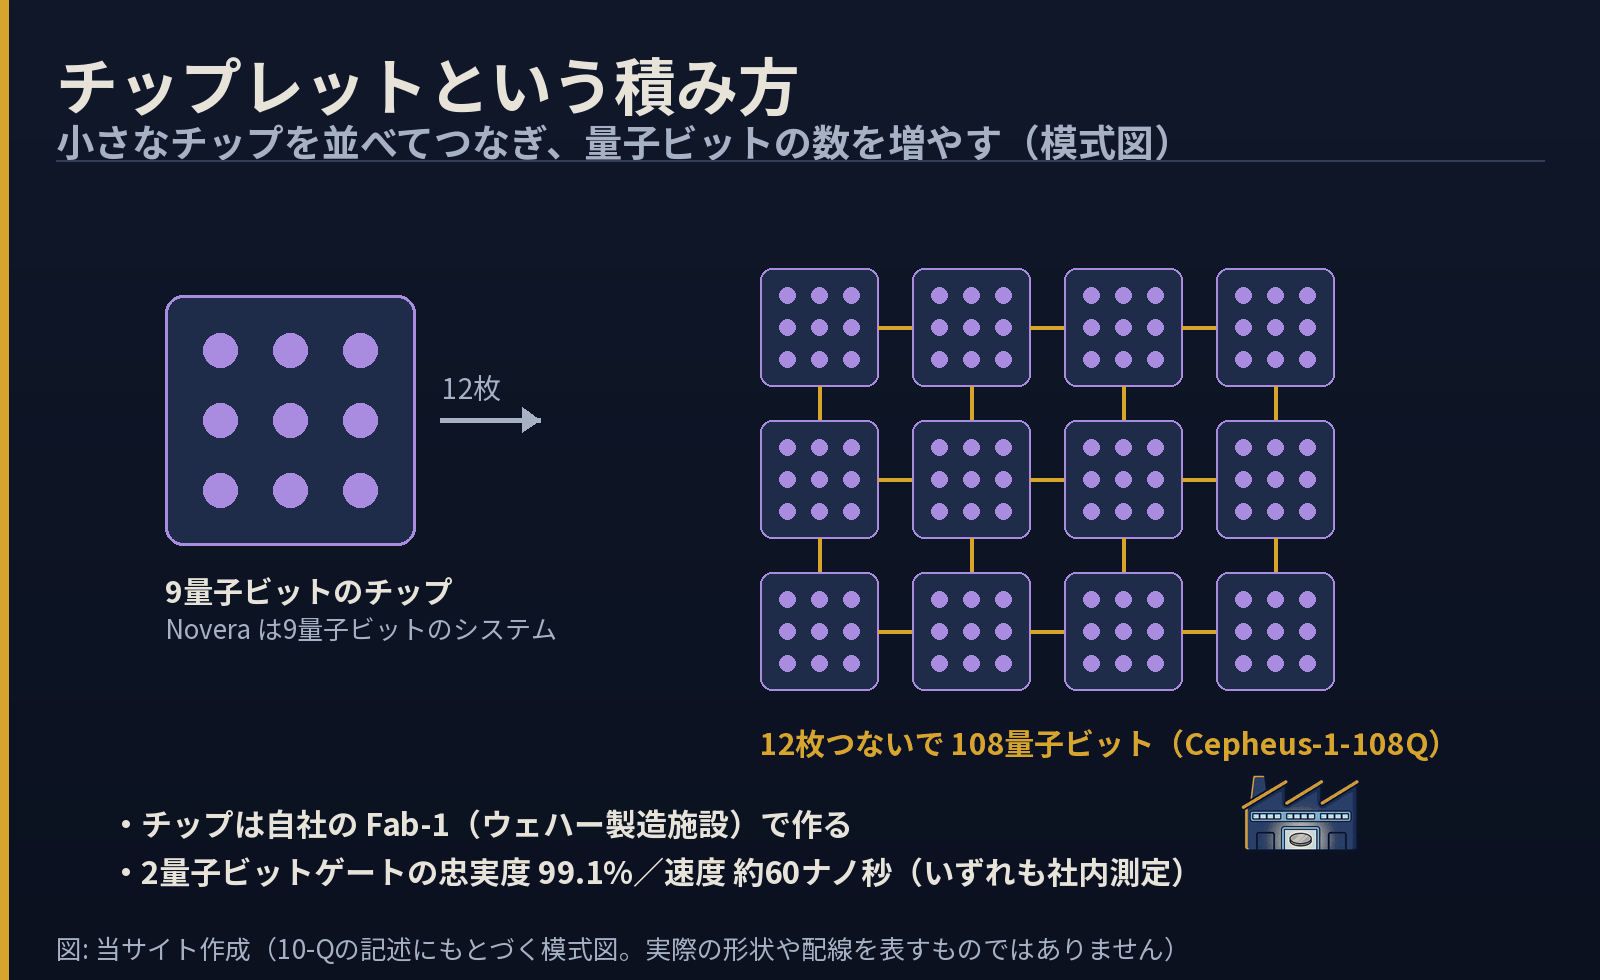
数字の前に、何の会社かを押さえます。四半期報告書の事業の説明はこう始まります——「量子コンピュータと、それを動かす超伝導量子プロセッサを作る」。同社は9量子ビットから108量子ビットまでの装置を Novera、Cepheus という名前で販売しています。
特徴は積み方にあります。108量子ビットの Cepheus-1-108Q は、9量子ビットのチップを12枚つないで作られています。大きなチップを1枚作るのではなく、小さなチップを並べる。同社が「チップレット方式」と呼ぶ構造です。ひとつ前の36量子ビット機からチップの枚数と量子ビット数がそれぞれ3倍になった、と書かれています。
 ソラ
 インキー
速さの数字も出ています。2量子ビットゲートの忠実度が中央値99.1%、ゲート速度が約60ナノ秒、1量子ビットゲートの忠実度が99.9%——いずれも同社の社内測定として記載されています。「社内測定」と書いてあるものを、第三者が検証した数字のように扱わないのがここでの読み方です。
この60ナノ秒という数字が、方式の違いをそのまま表しています。IonQ が採るイオントラップ方式は、レーザーで1個ずつ操作するぶん1回の演算が遅い。代わりに情報が保つ時間が長く、どの量子ビットとも直接やり取りできる。超伝導は演算が速く、半導体の製造技術が使える。得意苦手が逆向きに並んでいるので、量子ビットの個数だけを比べても意味がありません。
売上は2.9倍。ただし桁を見る
ここから数字です。2026年8月6日にSECへ提出された四半期報告書(Form 10-Q)から取りました。原文は www.sec.gov で誰でも読めます(この記事の出典欄からたどれます)。単位は百万ドルです。
| 項目 | 2026年1-6月 | 2025年1-6月 | 変化 |
|---|---|---|---|
| 売上 | 9.5 | 3.3 | 約2.9倍 |
| 売上原価 | 6.0 | 2.3 | 約2.6倍 |
| 売上総利益 | 3.6 | 1.0 | 約3.5倍 |
| 研究開発費 | 40.7 | 29.0 | 約1.40倍 |
| 販管費 | 16.9 | 13.5 | 約1.25倍 |
| 営業損失 | 54.0 | 41.5 | 約1.30倍(拡大) |
倍率だけ見れば良い話です。売上が2.9倍、粗利が3.5倍。ただし合計の1行下を開くと、中身が入れ替わっています。
| 上期の売上の内訳(千ドル) | 2026年 | 2025年 |
|---|---|---|
| 量子計算機・部品の販売 | 7,144 | —(ゼロ) |
| 共同研究・専門サービス | 2,251 | 3,043 |
| 量子計算機へのアクセス(クラウド) | 143 | 230 |
| 合計 | 9,538 | 3,273 |
増えた6,265の全部を、前年ゼロだった1行が作っています。前からある2行——研究契約とクラウド——は、どちらも減りました。「2.9倍」は、前年ゼロだった量子計算機・部品の販売が立ち上がったぶんであって、既存の商売が伸びた結果ではありません。
ただ、桁を見てください。上期の売上9.5百万ドルに対し、研究開発費が40.7百万ドル。売上の4倍を開発に注いでいます。倍率が大きいのは、元が小さいうえに前年ゼロの行が加わったからで、事業が費用をまかなえる規模には遠い。営業損失が41.5から54.0へ広がったのは、この構図がそのまま出た結果です。
それなのに、純損失は19.5しかない
ここが今回の本題です。営業損失は54.0まで広がりました。ところが最終行の純損失は19.5です。営業の段階より、赤字が3分の1近くまで縮んでいます。
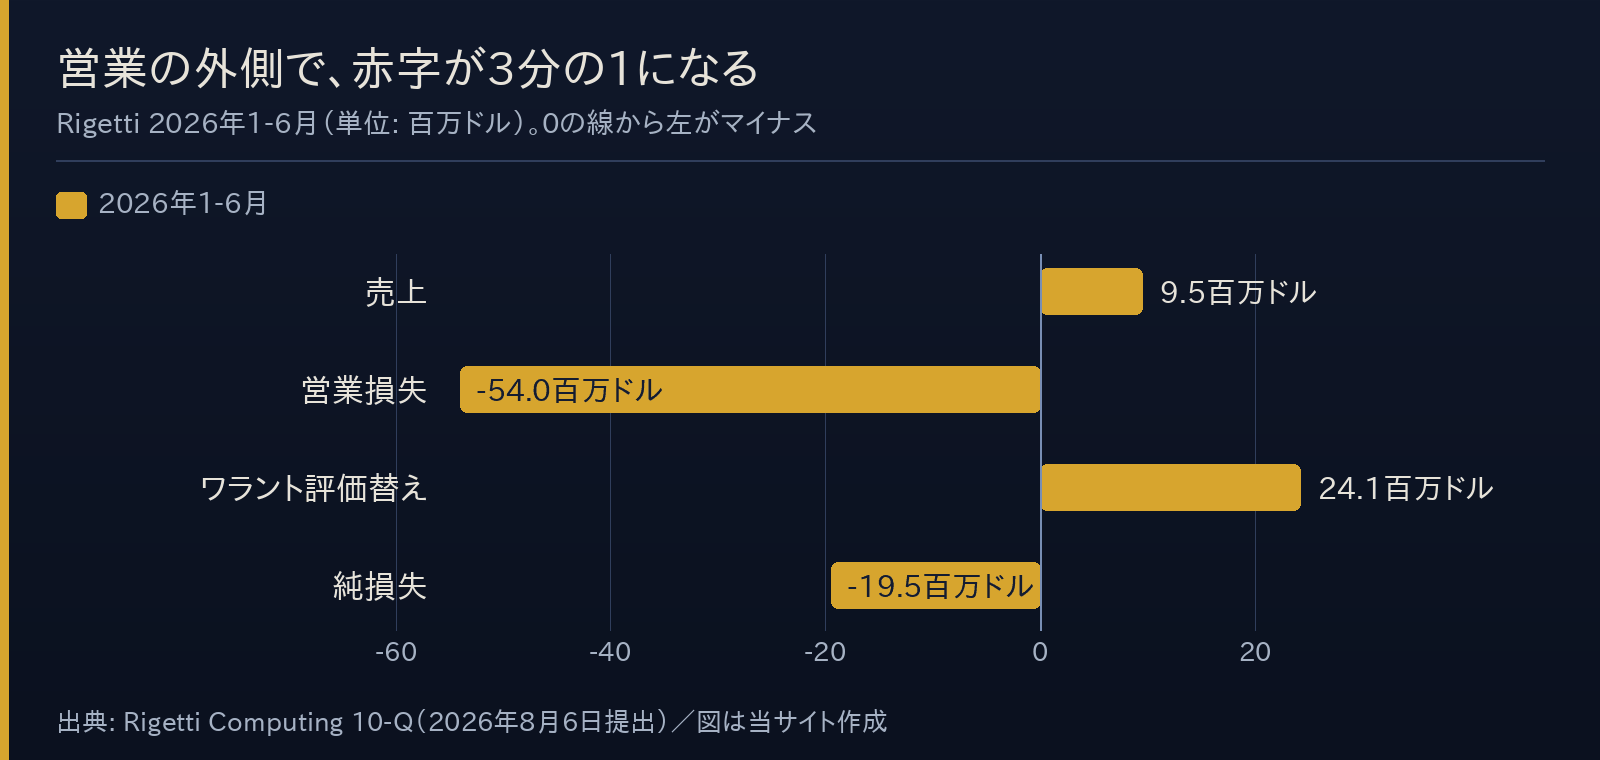
差を作っているのは2つです。受取利息が10.4、そしてワラント負債の評価替えが +24.1。合わせて34.5が営業損失を押し戻しています。
受取利息のほうは分かりやすい。この会社は手元資金を米国債で運用していると書かれており、その利息です。問題はもう一方です。
ソラインキー符号は四半期で入れ替わる
上期通算では +24.1 の益でした。ところが4-6月だけを取り出すと −29.6です。同じ項目が、3か月区切りと6か月区切りで向きが逆になっています。逆算すれば1-3月が +53.7 だったことになり、その大きな益が4-6月の損を吸収して、通算で +24.1 に落ち着いた形です。
| ワラント負債の評価替え | 2026年 | 2025年 |
|---|---|---|
| 4-6月(3か月) | −29.6 | −20.6 |
| 1-6月(6か月) | +24.1 | +32.7 |
そして冒頭の話に戻ります。前年同期の「純利益 +3.0」は、ワラント +32.7 にアーンアウト +6.6 と利息 +5.2 を足した +44.5 が、営業損失41.5を上回った結果でした。事業が黒字だったのではありません。四半期単位で見れば4-6月は −20.6 の損なので、同じ年の中でも符号は動いています。
だから「黒字転換」「赤字が縮小」という見出しだけを持ち帰ると、事実と逆のものを持ち帰ることになります。この会社の損益を読むなら、営業損益の行で止めるのが先です。
同じ傾向は他社にも出ている
同じ仕掛けは 量子4社を並べた回で扱った他社にもあります。SPAC を経て上場した会社は、この形のワラントを負債として抱えていることが多く、株価が動くたびに損益の最終行が揺れます。読み方の問題であって、その会社が特別なわけではありません。
現金の置き方にも同じ「見た目に騙されない」話があります。6月末の現金及び現金同等物は27.8百万ドル。この数字だけ見ると心もとない。ところが同じ貸借対照表に、売却可能有価証券が短期365.9・長期147.6、合わせて513.5と載っています。資金を現金で置くか国債で置くかは方針の話で、財務体力の差ではありません。
この会社の開発費は、どこから来ているのか
上期の営業損失は54,013千ドル。手元の現金と有価証券は541.3百万ドルです。営業損失は現金の支出ではありません(上期の営業キャッシュフローは−32.0百万ドル)が、営業損失の速さで使い続けたと仮定すればおよそ5年で底が見える計算になります(当サイトの試算で、赤字幅が今のままならという仮定です)。ところが、この計算の前提を変える約束が2つあります。10-Qと8-Kに、それぞれ載っていました。
アワードの対価は、株だった
ひとつめは米国商務省との契約です。2026年5月20日、完全子会社の Rigetti & Co, LLC がCHIPS法(2022年)に基づく意向表明書(Letter of Intent)を商務省と結びました。アワードは上限100百万ドルです。
ここまではニュースで読める話です。10-Qには、その先が書いてありました。
アワードを受け取る対価として、同社はAward Date に商務省へ普通株を発行することが求められる——アワードの総額に相当する分を。発行価格は(i) LOIの初稿が商務省から送られた日(2026年5月5日)、(ii) LOIが締結された日(同5月20日)、(iii) Award Date の3日の終値のうちいちばん低いものを、さらに15%割り引いた価格を基準にする。
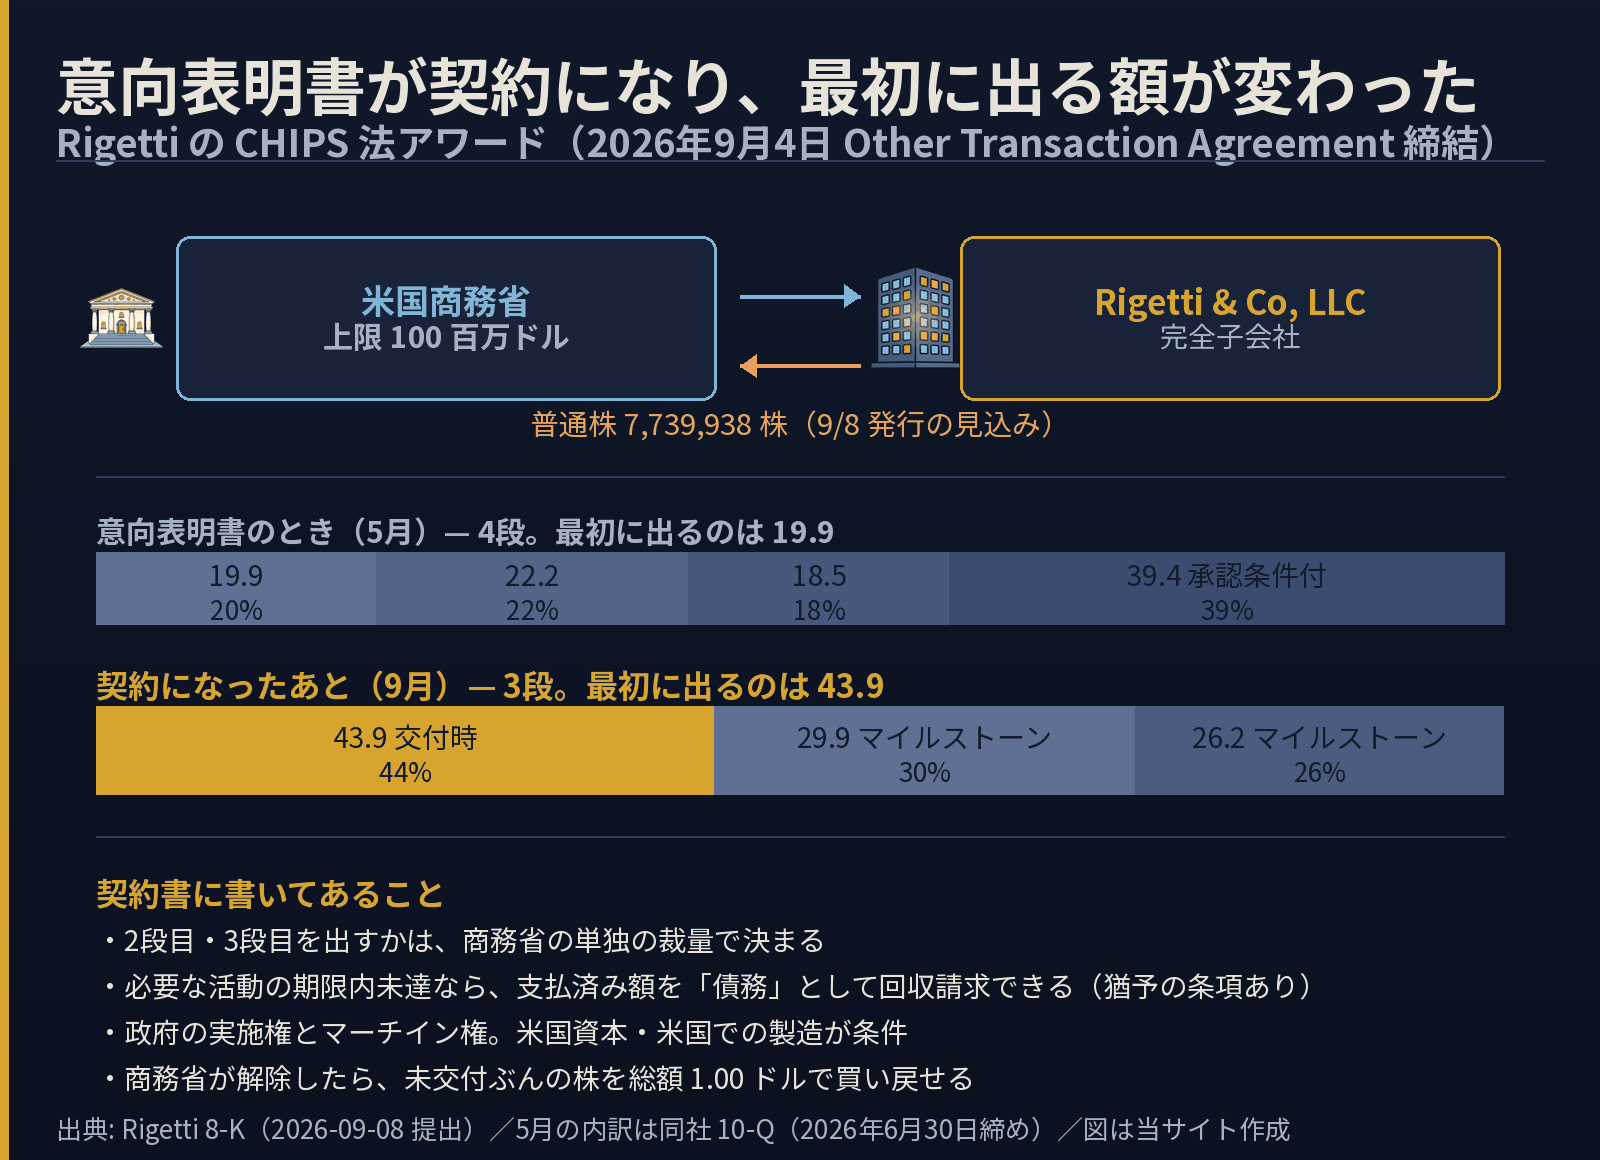
金額の内訳は、意向表明書の段階では4つに割れていました。交付時に19.9、マイルストーン達成で22.2と18.5、残る39.4は商務省の承認待ち。契約になったとき、この形が変わっています。交付時が43.9へ増え、続く段は29.9と26.2の2つだけになりました。段の数が4つから3つへ減り、最初に手元へ来る額が2倍以上になっています。
増えたぶんを喜ぶ前に、条件のほうを見ます。2段目と3段目を出すかどうかは、商務省がその裁量だけで決めます——マイルストーンを達成したと商務省が判断したら、という書き方です。判定する側と、金を出す側が同じです。つまり最初の43.9が交付対象になった一方で、残りの56.1は商務省の判断の下に置かれたまま——というのが当サイトの読みです。意向表明書の段階でも後ろの段は商務省の判断の下にあったので、構図が変わったわけではなく、最初の段だけが確定したと読むほうが正確です。
用途も具体的に書かれています。読み出しエレクトロニクスの小型化と統合、そしてより大きなクライオスタット構造の活用。当サイトの読みでは、超伝導方式が金を食う場所にそのまま対応する内容です。
戻す側の条件もあります。知財・国内生産・研究セキュリティの要件に違反したり、プロジェクトを完了できず放棄したりした場合、商務省は支払済み額の全額を「債務」として回収請求できます。履行期間は「全マイルストーン完了」か「交付日から5年」の早いほうまでです。
議決権のほうも、契約になって形が見えました。商務省は保有中に株主総会で投票しません。ただし例外が2つあり、授権株式数や種類株の権利を不利に変える議案と、合併などの企業結合では投票します。加えて、政府は開発された発明に実施権を持ち、マーチイン権——第三者への実施許諾を強制できる権利——も握っています。米国資本であること、米国で作ることも条件です。
逆向きの条項もあります。商務省が解除したときに限って、Rigetti はまだ交付されていない額に相当する株数を、総額1.00ドルで買い戻せます。株数ぶんではなく総額で1ドルなので、実質は無償の返還です。出た金のぶんの株は政府に残り、出ていない金のぶんの株は返る。ただしこれは商務省が解除したときの話です。10-Q のリスク要因には、マイルストーン未達で資金が出なくても株は戻らない旨が書かれています。
ソラインキーもうひとつは、Quanta との5年の協業契約
ふたつめは Quanta Computer との協業契約です。2025年2月27日に締結、期間は5年。同社の10-Qには、こう書かれています。
締結から5年の間に、Rigetti は量子コンピューティング分野へ最低250.0百万ドルを投資する。そしてQuanta も最低250.0百万ドルを投資する。Quanta 側の投資は、人員と設備投資に充てられ、Rigetti のプロダクトロードマップに沿った製品・サービスと製造能力の開発へ向かうと明記されています。
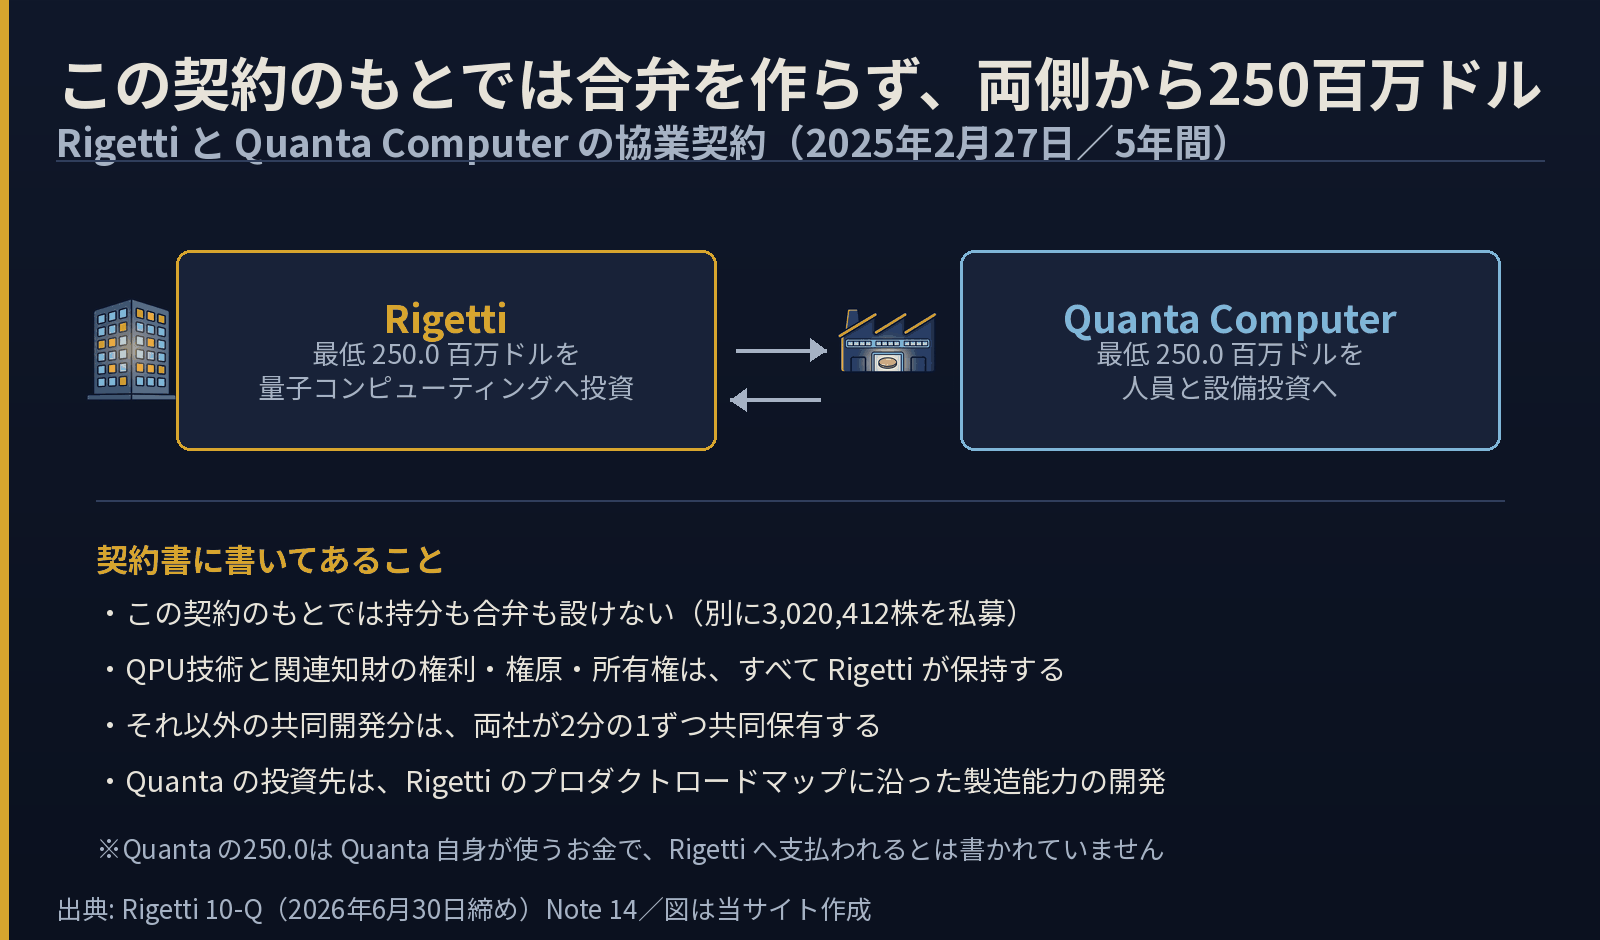
2つを並べると、この会社の形が見える
超伝導方式で金がかかるのは、当サイトの読みでは極低温の装置と読み出し回路です。その金の手当てを、Rigetti は3つの形で置いています。(②のうち、Quanta の250は Rigetti に現金が入る話ではありません)
3つとも、どこかで株が動いています。①は政府への発行、②は提携に関連した Quanta への私募、③は過去の増資の蓄積です。売上9,538千ドルに対して営業損失54,013千ドルという会社が、開発を続けるために選んでいる形がこれです。良し悪しの話ではなく、そういう構造だという話です。
同じ「量子」でも、資金の集め方は会社ごとに違います。IonQ は買収の代金を自社株で払って規模を広げていて、その中身はIonQ|どんな会社?で9件ぶん分解しました。並べると、株を何に使っているかが対照的です。
なお、購入コミットメントは2026年6月30日時点で35.0百万ドル、うち約21.0百万ドルが有形固定資産関連です。主に短期で、1年以内に履行される見込みだと書かれています。上の2つの契約に比べると、確定している支出はまだ小さい規模です。
現在地から届くのか——確かめられること、まだ約束のもの
ここまでは、起きたことの話です。読者がその次に知りたいのは「で、そこへ届くのか」でしょう。届く/届かないは誰にも書けませんが、何が確かめられて、何がまだ約束なのかは分けられます。
分けてみると、この会社で今すぐ検証できるのは左の列だけです。
| いま確かめられる現在地 | 会社が置いている約束 | 答え合わせの時期 |
|---|---|---|
| 108量子ビットの Cepheus-1-108Q。9量子ビットのチップ12枚を接続 | 読み出し回路を集積・小型化し、ひとつのパッケージに収める | 2段目 29.9 の交付可否 |
| チップは自社の Fab-1 で製造 | 新しい構造で、極低温の容量を桁で拡大する | 同上(交付が出るとすれば 8-K か 10-Q。これは当サイトの予想です) |
| 9月4日に 43.9 が交付対象に。7,739,938株の政府への発行は9月8日の見込み | 高接続性チップのための製造能力を作る | 履行期間は交付日から5年(2031年9月まで) |
| 上期の営業損失 54.0/営業CF −32.0 に対し、現金と有価証券 541.3 | Quanta と双方が最低250ずつ投資する | Rigetti 自身の250が研究開発費と設備投資として帳簿に出てくるか(購入コミットメント——6月末35.0、うち設備関連が約21.0——は補助的な目安) |
この表で目を引くのは、右列がどれも同じ日に決まらないことです。2段目が出るかどうかは商務省の裁量で、8-Kはマイルストーンの期日を書いていません。5年の履行期間はその先まで続きます。途中経過が見える仕組みになっているのは株を渡す形にしたことの副産物だ、というのが当サイトの読みです。これも当サイトの読みですが、補助金なら、交付後は外から何も見えません。
もうひとつ、この3つの約束には共通点があります。どれも量子ビットの数を増やす話ではありません。読み出し回路、冷やす容器、チップの作り方——全部が量子ビットの周りにある設備の話です。超伝導方式は絶対零度近くまで冷やして動かすので、当サイトの読みでは、量子ビットを増やすと配線と冷却装置のほうが先に限界に来ます。国の金が向いた先がそこだった、という事実は、この方式のいまの詰まり所がどこかを教えてくれます。
判断を早めたい人が見るべき場所は、はっきりしています。①2段目29.9の交付が書類に出るか ②「桁で拡大」が具体的な数字に置き換わるか ③Rigetti 自身の250の支出が、研究開発費と設備投資として発生のつど帳簿に現れるか(Note 14 は “as incurred” と書いています)(Quanta の250は Quanta 自身が使う金なので、ここには出ません)。当サイトはこの3つを提出書類で追いますが、OTAの締結は9月8日のプレスリリースにも出ており、提出書類だけに出るとはかぎりません。逆に言えば、それまでに出てくる景気のいい話は、この3つのどれでもありません。
まとめ:どの行で止まるか
Rigetti の2026年上期は、事業の側では売上が2.9倍に増え、それ以上に開発費が膨らんで営業損失が広がった半年でした。最終行が小さく見えるのは、事業の外側にある評価替えが押し戻しているからです。
この読み方は Rigetti に限りません。損益計算書は上から下へ、事業に近い行から遠い行へ並んでいます。どの行で止めるかで、同じ会社がまったく違う顔になる。それだけの話ですが、見出しになるのはたいてい一番下の行です。
この評価替えは、株価が動けば次の四半期も同じ場所に現れます。符号は株価次第です。見出しが「改善」と書くか「悪化」と書くかは、そのとき株価がどちらへ動いていたかで決まります。事業のほうは、その2行上に静かに載っています。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1838359/000110465926091993/rgti-20260630x10q.htm
- 臨時報告 Form 8-K(2026年9月8日 提出)https://www.sec.gov/Archives/edgar/data/1838359/000110465926105662/tm2624940d1_8k.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント