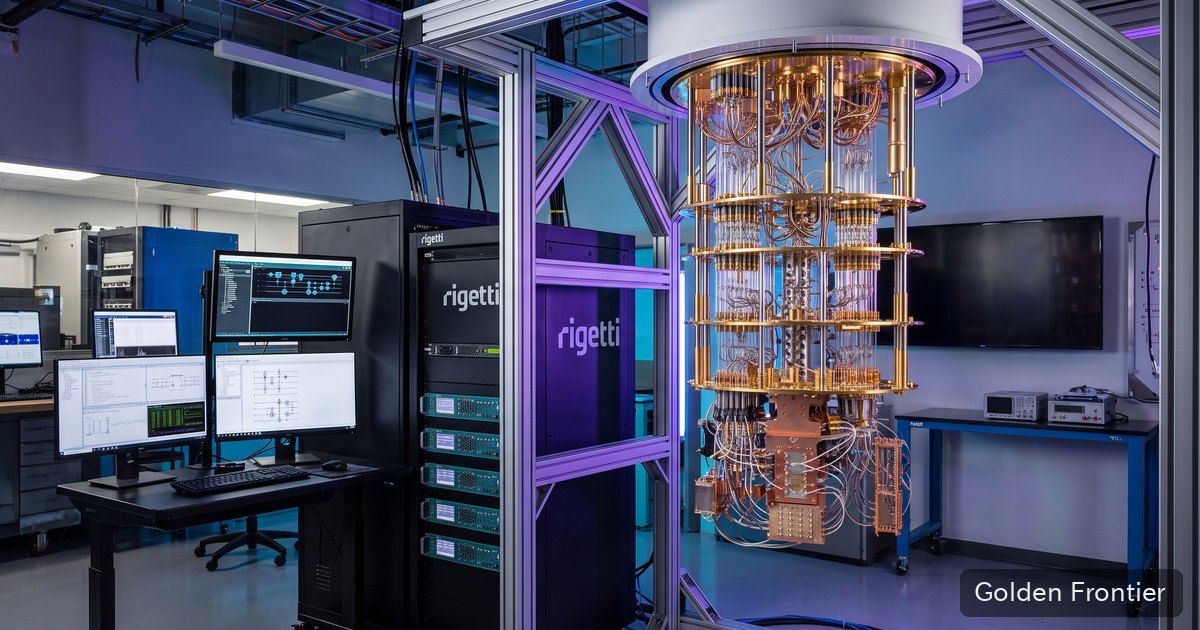
Rigetti は量子コンピュータと、それを動かす超伝導量子プロセッサを作る会社です。売り物は9量子ビットから108量子ビットまでの装置で、Novera と Cepheus という名前が付いています。
この会社は長いあいだ、装置ではなく開発の請負で稼いできました。会社自身も「これまで売上の大半は開発契約から来ており、今後数年も重要な収益源であり続ける」と書いています。ところが2026年上期に、それが入れ替わりました。前年同期にゼロだった装置の販売が 7,144千ドルまで立ち上がり、売上の74.9%を占めています。
・売っているのは 9〜108量子ビットの量子コンピュータ(Novera/Cepheus)と、クラウド経由の利用(QCaaS)
・2026年上期の内訳は装置の販売 7,144(74.9%)/開発契約 2,251(23.6%)/利用 143。前年同期は装置がゼロ・開発契約が93%で、この半年で主役が入れ替わった
・会社の説明は「これまで売上の大半は開発契約」=過去の傾向と今後数年の見通しであって、直近半期の実績ではない
・チップは自社のウエハー工場 Fab-1 で作る。生産手段を外に預けていない
・2026年上期の売上は 9,538千ドル(前年同期3,273の約2.9倍)
・政府機関向けの比率が 90.7% → 22.2% へ。金額に直すと政府向けは約29%減っている
・売上の10%以上を占める顧客の顔ぶれが1年で総入れ替わり。ただし2社で約6割の集中は続く
・受注済みでまだ売上になっていない分(残存履行義務)は 約2.7百万ドル
 ソラ
 インキー
何を売っている会社なのか
売り物は3つの層に分かれています。装置そのもの、その使用権、そして開発の請負です。
装置そのものを買うこともできますし、Rigetti Quantum Cloud Services(QCS)を通じてクラウド越しに使うこともできます。QCS は公共・プライベート・ハイブリッド、どのクラウドにも組み込めます。
3つ目が開発契約です。会社が本命として挙げるのは装置の販売と QCaaS のほうで、開発契約は「少なくとも今後数年は重要な収益源であり続ける」もの、という置き方をしています。
その本命が、数字の上で追いついてきました。2026年上期の内訳は装置・部品の販売 7,144/開発契約 2,251/利用アクセス 143 で、合計 9,538。前年同期は 装置がゼロ・開発契約 3,043・利用 230 の合計 3,273 でした。合計が2.9倍になったのではなく、無かった行が立ち上がった——開発契約のほうは 3,043 から 2,251 へ減っています。
チップを自分の工場で作っている
量子プロセッサを外注せず、自分のウエハー工場で焼いています。名前は Fab-1。試作から製造まで、量子プロセッサ専用の設備です。
これが効くのは、量子チップがまだ「注文すれば買えるもの」になっていないからです。歩留まりも設計も毎回変わる段階で製造を外に預けると、設計を1つ直すたびに相手の都合を待つことになります。工場を持っていれば、そこが自分の速度で回る。会社が垂直統合を「商業的に価値のある量子コンピュータを作るための、最も速く、最もリスクの低い道」と呼ぶのは、この意味でしょう。
自社で作るかどうかは、量子の会社ごとに判断が分かれます。イオントラップ方式を採る IonQ とは、そもそも作るものの物理が違います。
いまいちばん大きい装置
2026年4月、108量子ビットの Cepheus-1-108Q が一般提供に入りました。QCS のほか、Amazon Braket(AWS)、Microsoft Azure Quantum、qBraid からも使えます。
作り方に特徴が出ています。9量子ビットのチップレットを12枚つないで108。前世代の Cepheus-1-36Q から、量子ビット数もチップレット数も3倍になりました。大きな1枚を作るのではなく、小さいものを並べて増やす。歩留まりを考えれば理にかなった設計です。
ここは注意が要ります。3つとも社内測定の値で、第三者が検証したものではありません。会社もそう断っています。量子の性能値は測り方で変わるので、他社の数字と並べるときはこの前提を落とせません。
この108量子ビット機は、実際に売れてもいます。2026年1月、インドの完全子会社が840万ドルの発注を受けました。納入先はC-DAC のベンガルール拠点で、構内に据え付ける形。クラウド越しではなく現物が動く取引で、稼働は2026年下期の見込みです。
買い手が、1年で入れ替わった
ここがこの会社のいまを一番よく表している数字です。
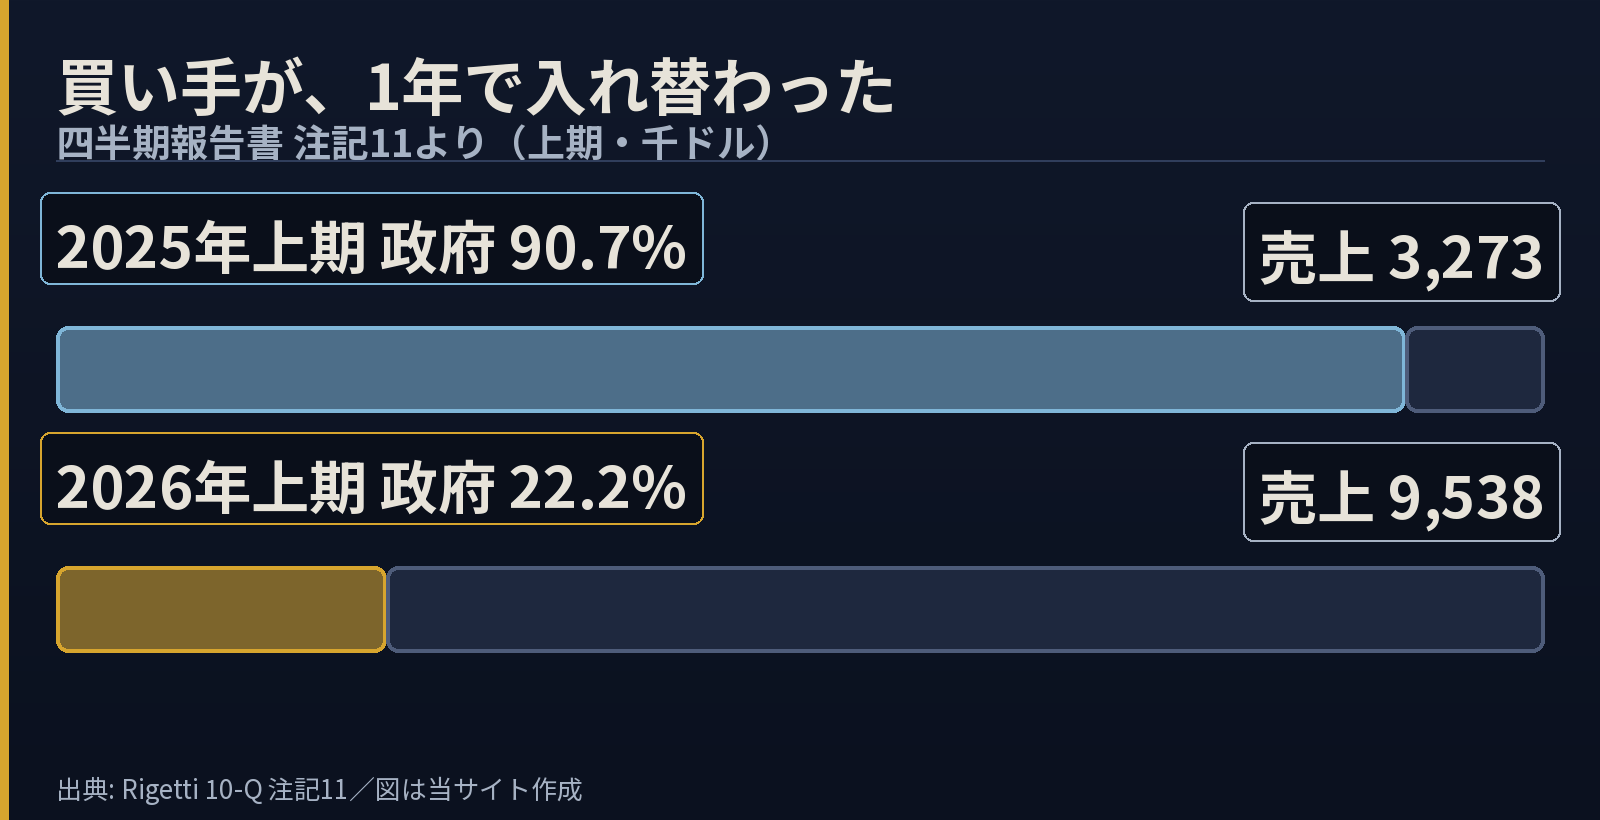
2025年上期の売上は、90.7%が政府機関向けでした。ほとんど政府相手の会社です。それが2026年上期には22.2%になりました。
ここで「政府依存から抜けた」と読みたくなりますが、比率だけでは判断できません。同じ期間に売上そのものが2.9倍になっていて、分母が動いているからです。金額に直すと、こうなります。
| 2025年上期 | 2026年上期 | 増減 | |
|---|---|---|---|
| 政府機関向け(概算) | 約 2,969 | 約 2,117 | 約29%減 |
| それ以外(概算) | 約 304 | 約 7,421 | 約24倍 |
| 合計(開示値) | 3,273 | 9,538 | 約2.9倍 |
政府向けは、実額でも減っています。売上が3倍近くになったのは、政府以外の商売が立ち上がったからで、政府向けが伸びたからではありません。比率の変化だけを見ていると、この向きは分かりません。
ソラインキー顧客の顔ぶれも入れ替わっている
大口顧客は A〜F の記号でしか示されません(正体は非開示です)。2025年上期に10%以上を占めていたのは D・E・F の3社、とくに F が53%。ところが2026年上期には、D・E・F が全員10%未満へ落ち、代わりに A が34%、B が25% に入れ替わりました。
取引先が入れ替わったこと自体は、政府から民間へ軸足が動いたことと整合します。ただし集中の度合いは変わっていません。上期は上位2社で約6割です。1社が抜ければ売上が大きく動く形は続いています。
地域の内訳にも動きがある
| 上期の売上(千ドル) | 2025年 | 2026年 |
|---|---|---|
| 米国 | 1,352 | 4,911 |
| 欧州 | 1,784 | 767 |
| アジアその他 | 137 | 3,860 |
| 合計 | 3,273 | 9,538 |
欧州だけが減っています(1,784 → 767)。逆にアジアその他は137から3,860へ。理由の説明はどこにもありません。この会社はロンドンにも拠点を持ち、売上の主な出どころも米国と英国なので、欧州の減少がそのまま事業の縮小とは限らない——そこまでしか言えません。断定できる材料が無いので、事実だけ置いておきます。
先の売上として見えている分は、多くない
受注残に相当するのは残存履行義務で、2026年6月30日時点で約2.7百万ドル。うち1.1百万ドルを除けば、12か月以内に売上へ変わります。
上期の売上が9.5百万ドルですから、先に見えている分は半年の売上にも届きません。装置を売る商売と開発契約が中心で、長期の受注を積み上げる形にはまだなっていない、ということです。
よくある疑問
超伝導方式です。9量子ビットから108量子ビットまでの装置を Novera・Cepheus の名前で販売しています。最新の Cepheus-1-108Q は、9量子ビットのチップレットを12枚つないだ構成です。
しています。Fab-1 という量子プロセッサ専用のウエハー工場を自社で運営していて、試作から製造までを外に出していません。
顧客名は非開示です(A〜Fの記号のみ)。分かるのは、政府機関向けが2026年上期で22.2%であること、上位2社で売上の約6割を占めることの2点だけです。
一部です。2026年9月4日に確定契約(Other Transaction Agreement)を結び、上限100百万ドルのうち43.9百万ドルが交付対象になりました。残る56.1は商務省が単独の裁量で判断します。また、これは現金の補助金ではありません。対価として9月8日に証券発行契約を結び、普通株7,739,938株(実質発行価格1株12.92ドル)を商務省へ発行することになっていて、計画を果たせなければ支払済み額の全額を債務として返すことになります。契約の中身はRigettiの上期決算を読んだ記事で分解しました。
この会社を一言でいうと
バークレーに本社があり、自分のウエハー工場でチップを焼き、9量子ビットの小片を12枚つないで108量子ビットの機械に仕上げて売っている会社。ここまでは看板どおりです。
その看板に、帳簿がこの半年で追いつきました。前年同期にゼロだった装置の販売が売上の4分の3を占め、長く主役だった開発契約は金額でも減っています。買い手の顔ぶれも入れ替わりました——政府9割の会社だったものが、いまは政府2割です。金額で見れば政府の仕事は減っていて、増えたぶんは全部、別のところから来ています。まだ半年ぶんの数字であって、これが定着したかどうかは次の四半期で分かります。
先に見えている売上は2.7百万ドル。半年ぶんの売上にも届かない額です。この会社の来期を占うなら、108量子ビット機が何台売れたかより、A と B という2つの記号が来期も表に残っているかのほうが早いかもしれません。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1838359/000110465926091993/rgti-20260630x10q.htm
- 臨時報告 Form 8-K(2026年9月8日 提出)https://www.sec.gov/Archives/edgar/data/1838359/000110465926105662/tm2624940d1_8k.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント