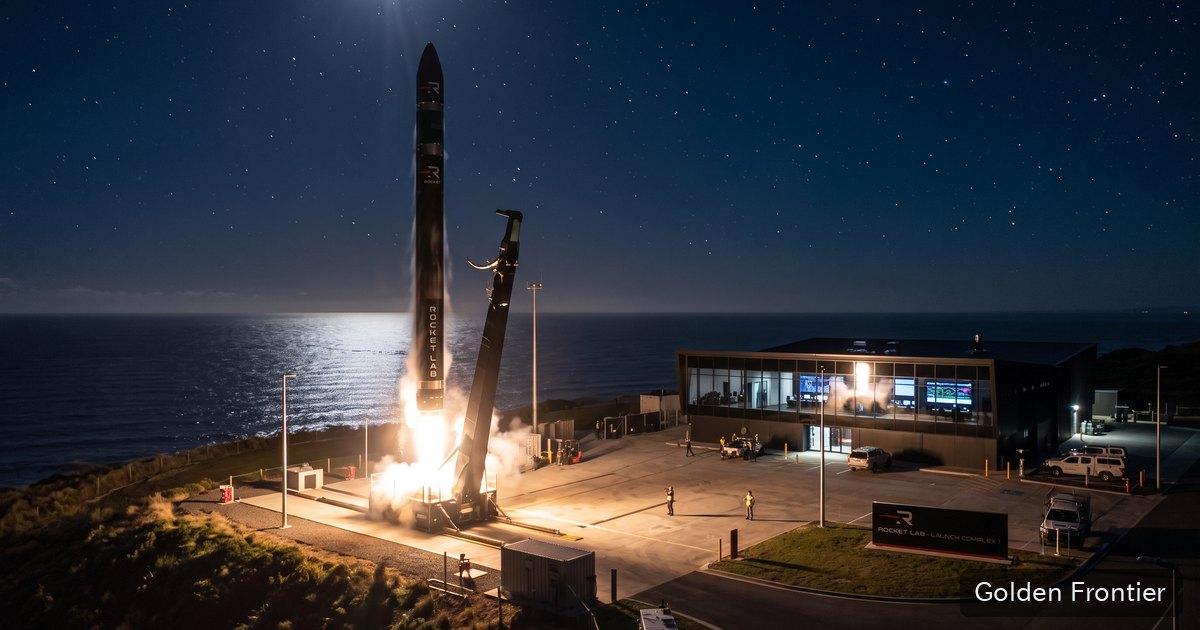
Rocket Lab の2026年4-6月の売上は234.1百万ドル。そのうち打ち上げサービスは44.6百万ドルで、全体の19.0%です。社名にロケットと入っている会社の、5分の1です。
では残りの81%は何かというと、衛星そのものと、その部品です。そしてその部品を作る力は、この会社が最初から持っていたものではありません。2020年から2026年5月までに、7社の買収で広げてきたものです。
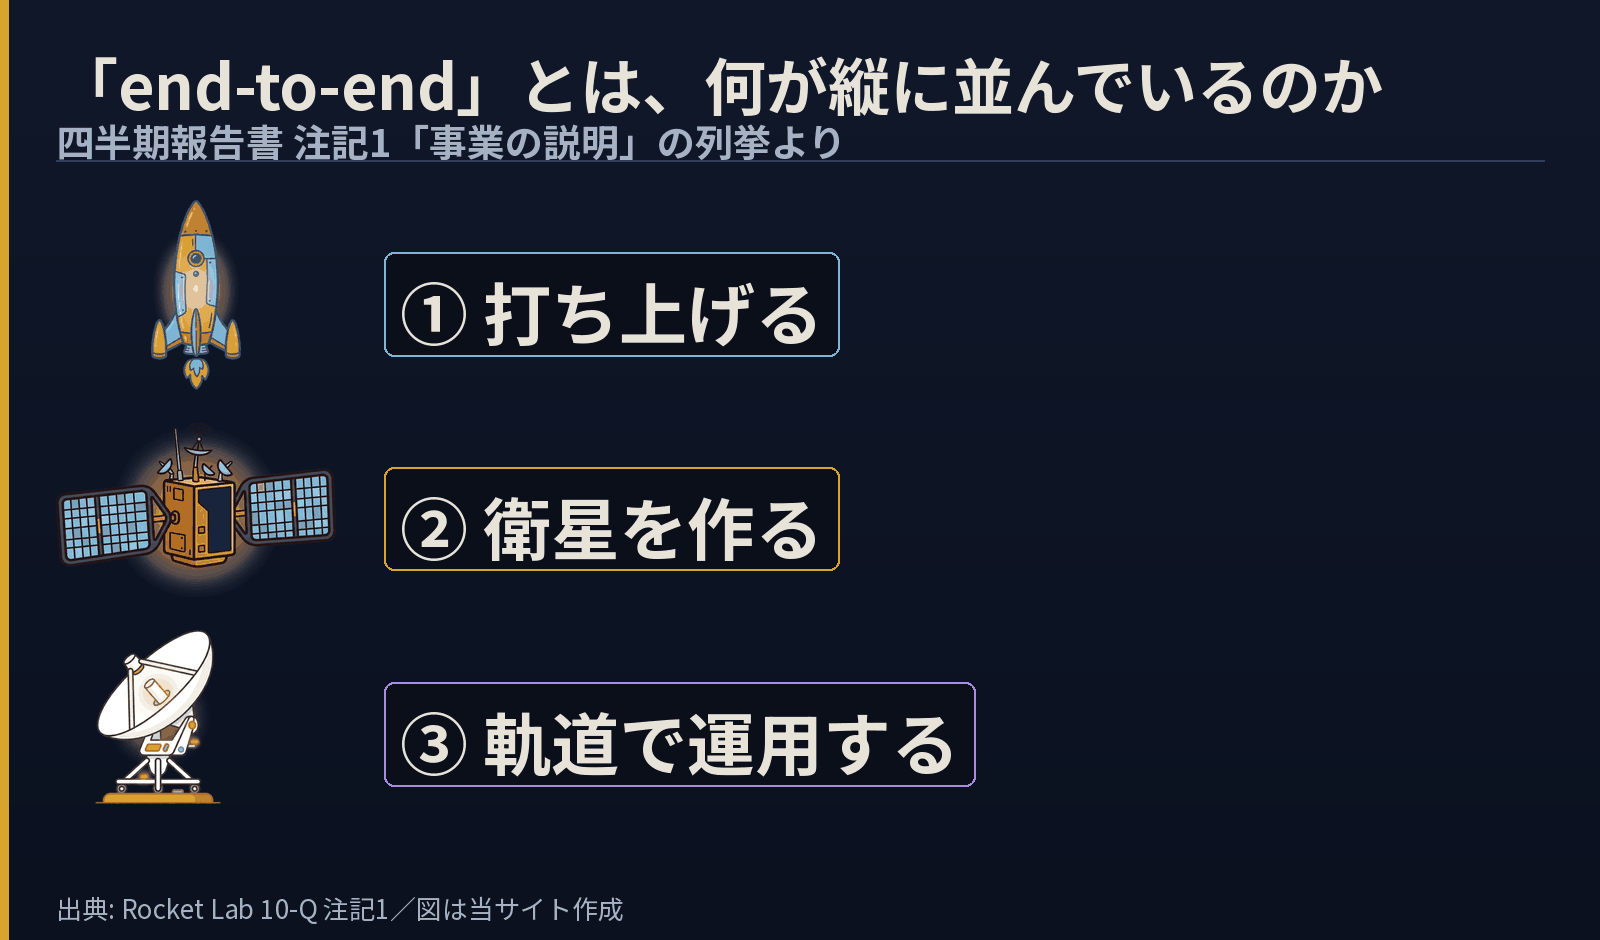
・自称は「end-to-end space company」。打ち上げ・製造・運用が縦に並んでいる
・2026年4-6月の売上 234.1百万ドルのうち、打ち上げは 44.6(19.0%)。残りは宇宙システム 189.5
・衛星の部品事業へは 2020年に買収で参入し、以後6社を追加。合計7社
・いちばん新しい Motiv(2026年5月26日)は、会社いわく「垂直統合の重要な穴」を埋める買収
・上期の売上の 42%が政府顧客。売掛金の11%が MDA Corporation 1社
・受注済みでまだ売上になっていない分は 2,355,949千ドル(約45%が12か月以内)
・2026年6月28日、Iridium の買収に合意(進行中。条件の充足が前提)
 ソラ
 インキーソラ
この会社は何を売っているのか
この会社が扱う範囲は、打ち上げ、宇宙機の設計、部品、製造、そして軌道に上がったあとの運用まで。並べると順番があります。①打ち上げる ②作る ③運用する。この3つが縦に積まれているから「end-to-end space company」と名乗れるわけです。
もともとは小型ロケットを作って、その打ち上げを売る会社でした。いまは違います。力を入れている先は、中型ロケット、宇宙システムの設計と製造、軌道上の運用、宇宙データの応用の4つ。打ち上げは、そのうちの1つに後退しました。
打ち上げは、どこから飛ばしているのか
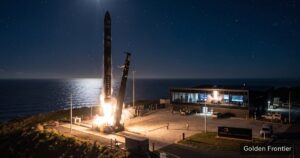
ここは他の宇宙企業と決定的に違う点なので、先に書いておきます。この会社は自分の射場を持っています。
ニュージーランドのマヒアにある民間の軌道投入用射場。世界でも数えるほどしかない設備です。他社の射場を借りる会社は打ち上げの順番待ちに縛られますが、自前なら顧客の打ち上げ計画も、ミッション保証も自分で握れます。
もう1か所、バージニア州ワロップス島のNASAワロップス飛行施設も使います。逆に言えば、打ち上げ能力はこの2か所に乗っています。射点が必要な回数使えなくなれば、そのまま売上の頭打ちになる——会社自身、そこを事業リスクとして挙げています。
衛星の部品は、買収で広げてきた
売上の8割を占めるほうの事業です。作っているのはリアクションホイール、スタートラッカー、無線機、分離機構、太陽電池、管制ソフト、高電圧の宇宙用電池、光学系。衛星1機を組むのに要る部品が、ひととおり並んでいます。
問題は、これをどうやって揃えたかです。
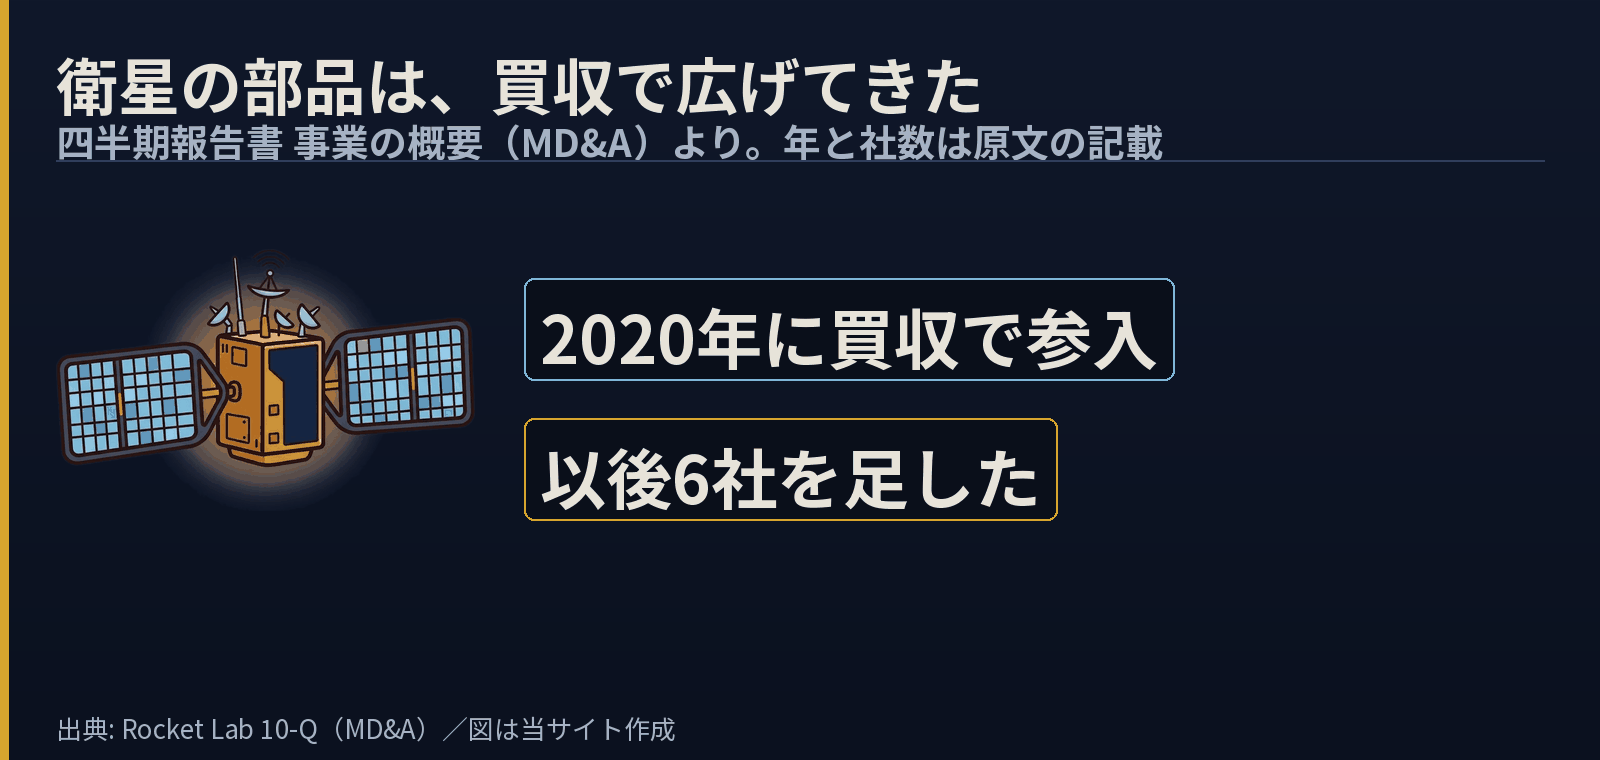
入口は2020年、宇宙機部品メーカー Sinclair Interplanetary の買収でした。以後、Planetary Systems Corporation、SolAero Technologies、Advanced Solutions、GEOST、Mynaric、Motiv。合計7社です。
目を引くのは、買収の狙いが2つあることです。ひとつは自社の宇宙機のために能力を取り込むこと。もうひとつは——重要な部品を大量生産して、外部の宇宙機メーカーにも規模の価格で売ること。
つまり内製化のためだけに買ったのではありません。買った工場を、他社向けの商売にも回している。売上の8割が打ち上げ以外なのは、この設計の結果です。
いちばん新しい買い物が埋めた「穴」
2026年5月26日にクロージングした Motiv。会社はこの買収を「垂直統合戦略における重要な穴(critical gap)を埋める」ものだと位置づけています。自分の戦略に穴があったと認める言い方は、そう多くありません。
その穴とは、太陽電池パドルの駆動機構(solar array drive assemblies/SADA)と精密機構です。高価で、しかも供給が逼迫している。おまけに火星で実証済みのロボティクス技術が付いてきます。
「高価で供給が逼迫している部品」を名指しで挙げるということは、それを外から買っている限り、自社の衛星の原価と納期は他社に握られたままだったということです。7社目にしてまだ穴があった、という言い方でもあります。
ソラインキー買っているのは誰か
買い手について分かるのは、2つの数字だけです。
| 何の10%以上か | 相手 | 割合 |
|---|---|---|
| 2026年6月30日時点の売掛金 | MDA Corporation | 11% |
| 2026年上期の売上 | 政府顧客 | 42% |
上期の売上の4割強が政府向けです。これは商業衛星の会社というより、防衛・政府調達の色が濃いことを意味します。AST SpaceMobileのように通信事業者を相手にする宇宙企業とは、収益の性質がかなり違います。
ただし分かるのは「政府顧客」までで、どの国のどの機関かは開示がありません。ここは推測せずに置いておきます。
受注残と、まだ渡していない約束
事業の形を見るうえで、いちばん効く数字がここです。
2026年6月30日時点の受注残は2,355,949千ドル。上期の売上434.4百万ドルの、およそ5.4倍です。うち約45%が12か月以内に売上へ変わる見込みで、残り55%はそれ以降になります。
もうひとつ、貸借対照表の契約負債(前受け)が半年で大きく動いています。
| 2026年6月30日 | 2025年12月31日 | |
|---|---|---|
| 契約負債(前受け) | 351,193 | 195,438 |
前受けは「お金は受け取ったが、まだ物を渡していない」金額です。半年で約1.8倍になっています。受注残と合わせて読むと、この会社が抱えているのはこれから作って渡す約束の山だということが分かります。裏を返せば、納期が遅れたときに効いてくるのもここです。
いま買おうとしている会社
2026年6月28日、Rocket Lab はIridium Communications の買収に合意しました。二段階の合併を経て、Iridium は間接完全子会社になる設計です。
これは合意の段階で、完了していません。契約に定めた条件が満たされるか放棄されることが前提です。
狙いは、自社の打ち上げと衛星製造をIridium の世界規模のネットワーク・周波数・運用経験と結びつけること。さきほどの3段でいえば、③運用するの段を、すでに動いている通信網ごと手に入れる動きです。
代金の決め方に、条件が付いています。
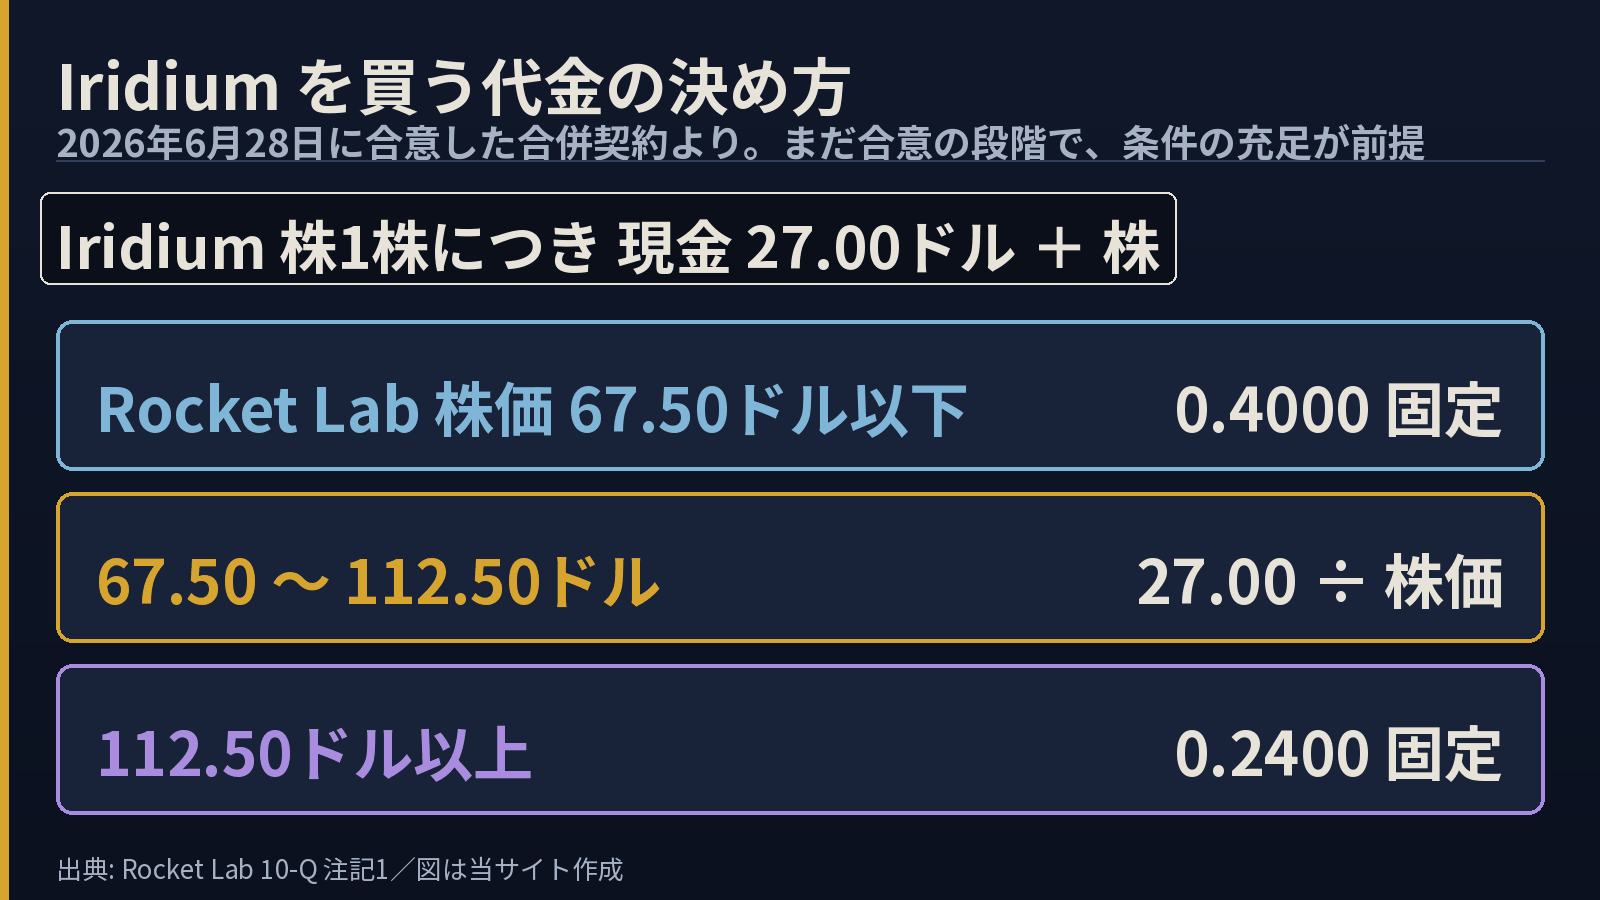
Iridium 株1株につき、現金27.00ドルと Rocket Lab 株が渡されます。その株数を決める交換比率が、Rocket Lab 自身の株価によって3通りに切り替わります。67.50ドル以下なら0.4000で固定、112.50ドル以上なら0.2400で固定、その間は「27.00÷株価」。
真ん中の帯では、株価がいくら動いても株で受け取る価値は27.00ドルのまま。外側では比率が止まるので、そこから先は株価と一緒に動きます。有利か不利かはここでは判断しません。契約に書かれた形を、そのままなぞっただけです。
この買収の代金をどう用意したのかは、9月15日につなぎ融資を打ち切った件とあわせてIridium買収の資金調達で整理しました。
宇宙の会社がみな打ち上げを持っているわけではありません。衛星を自分で作って運用し、そこで撮った画像のほうを売る会社もあります。地球の陸地を毎日撮り続けるPlanet Labs|どんな会社?がその形で、同じ宇宙セクターでも売上の立ち方がまったく違います。
宇宙の会社でも、稼ぎ方が1年で入れ替わることがあります。月面へ荷物を運ぶ会社として知られていたIntuitive Machines|どんな会社?は、2026年1月に衛星メーカーを買い、いま売上の約8割がそちらから来ています。受注残がいつ売上になるかの時間軸も、打ち上げを売る事業とは違います。
よくある疑問
打ち上げの会社でもあります。ただし2026年4-6月の売上でみると、打ち上げサービスは44.6百万ドルで全体の19.0%です。金額としては宇宙システム(189.5百万ドル)のほうがはるかに大きい、というのが事実です。
2026年6月末の時点では、まだです。中型機として開発中で、進捗は上期の記事で追っています。
時期は決まっていません。分かっているのは、条件の充足または放棄が前提であることと、二段階の合併という形をとることだけです。
中身まで分かるのは Motiv だけです(太陽電池パドルの駆動機構と精密機構、火星で実証済みのロボティクス)。残る6社は社名しか出てこないので、ここでは推測しません。
この会社を一言でいうと
マヒアの海沿いに自分の射場を持ち、そこから小型ロケットを上げている会社——という絵は間違いではありません。ただしそれは、いまの売上の2割の話です。
金額でいえばこの会社の本体は、2020年から7回に分けて買い集めた部品工場のほうにあります。買った理由は2つ、自社の衛星に使うためと、他社の衛星にも売るため。7社目の Motiv で、ようやく「重要な穴」が1つ埋まった段階です。
そして次に手を伸ばしているのは、部品でも打ち上げでもなく、すでに軌道で動いている通信網でした。積み上げてきた3段の、いちばん上の段です。
受注残2,355,949千ドルと、半年で約1.8倍になった前受け351,193千ドル。約束はもう積み上がっていて、あとは作って渡すだけという状態です。工場の側に山が移っている会社で、打ち上げの回数はその山の一部でしかありません。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント