売上が前年の25倍になった会社の決算書を開いたら、見慣れない行がありました。「非自発的転換(不可抗力)による損失 125,911」。営業費用の中に、ぽつんと入っています。
会計用語としては資産を意図せず手放したときの処理ですが、この会社の場合、指しているものははっきりしています。衛星を1機、失っています。
・2026年上期(1-6月)の売上は 46.3百万ドル。前年同期1.9の約25倍
・ただし製品売上37.8のうち 9.8は関連当事者向け(提出書類に明記)
・同じ期に BB7 衛星を喪失。損失 125.9百万ドル(保険回収を差し引いた純額)
・原因は自社の不具合ではなく、打ち上げ機の上段が計画より低い軌道に投入したこと
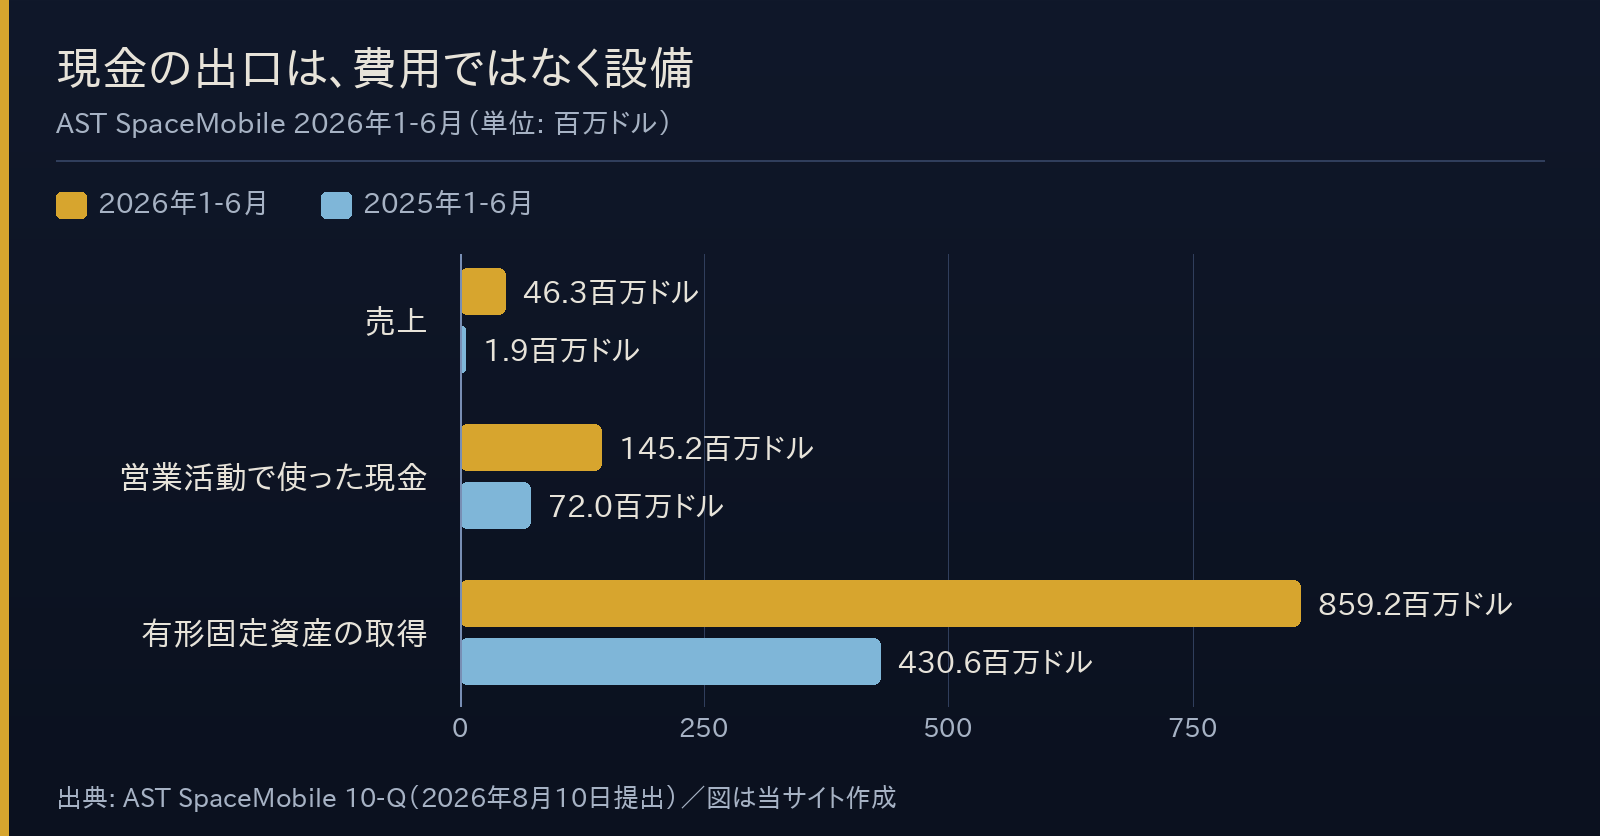
・上期の設備投資は 859.2百万ドル。営業活動で使った現金 145.2 の約6倍
この会社は何をしようとしているのか
数字より先に、事業の形です。提出書類の説明はこう始まります——BlueBird(BB)という衛星の群れを設計・製造し、低軌道から「宇宙にあるセルラーブロードバンド網」を作る。
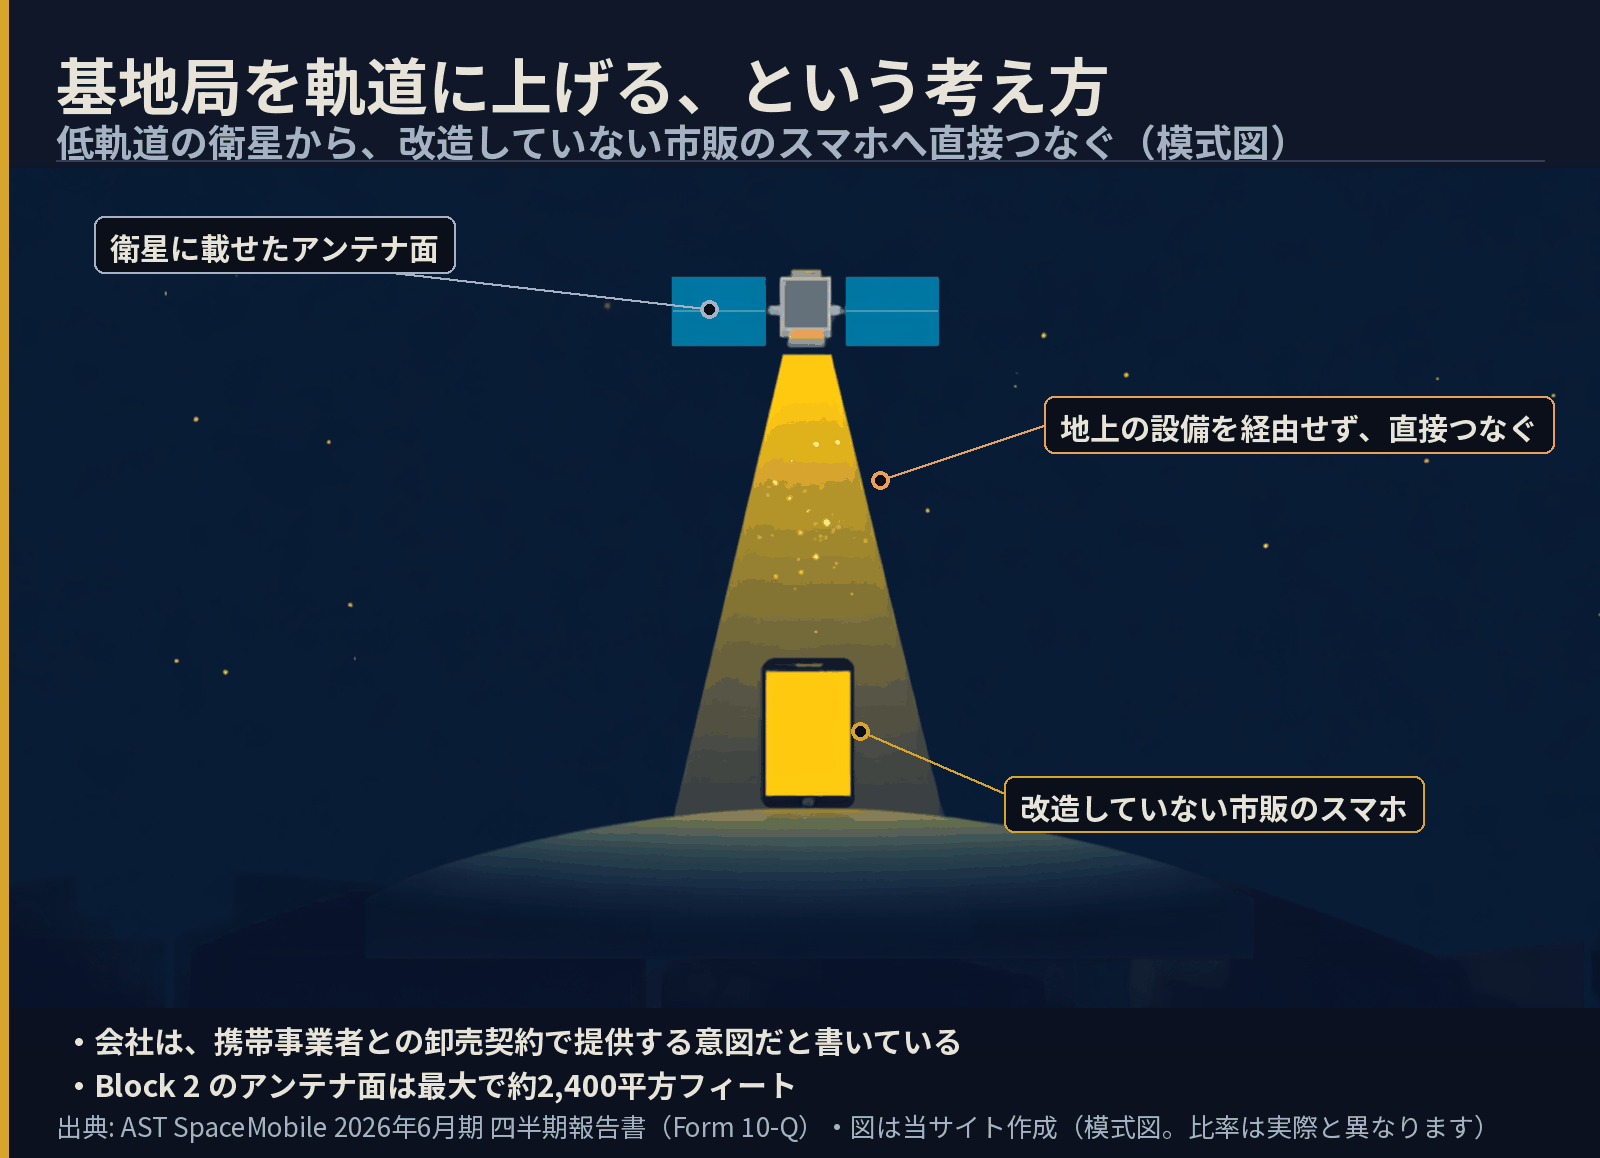
ここが肝心なところで、つながる相手は専用端末ではありません。「改造していない市販の端末(off-the-shelf and unmodified devices)」にブロードバンド速度で直接つなぐ設計だと書かれています。つまり、いま持っているスマホがそのまま端末になる、という前提の事業です。
 ソラ
 インキー
衛星の性能も世代で変わります。いま打ち上げている Block 2 の BB衛星は、フェーズドアレイの面積が最大およそ2,400平方フィート。商用の低軌道衛星として過去最大で、前世代の3倍を超え、帯域容量は最大10倍になる設計だと記載があります。面積そのものが性能なので、大きなものを軌道に上げ続けるしかありません。
失った1機の話
その「上げ続ける」ところで起きたのが、冒頭の125.9百万ドルです。提出書類の記述はこうです。
読み違えないでほしいのは、衛星が壊れたわけではないということです。分離も起動も成功しています。届くべき高さに届かなかった。原因は打ち上げ側にあり、この会社の製造や設計の失敗として書かれてはいません。
それでも損失は自社に立ちます。資産の除却損として125.9百万ドル、保険で回収したぶんを差し引いた純額です。この「回収したぶん」は合計32.5百万ドルで、内訳は四半期中に受け取った21.6と、期末より後に入る見込みの10.9(その他流動資産に未収として立っています)。キャッシュフロー計算書に載るのは実際に動いた21.6のほうなので、同じ保険の話で2つの数字が出てきます。
打ち上げの経過を並べると、この半年の性格が見えます。
| 時期 | できごと |
|---|---|
| 2025年12月23日 | BB6 打ち上げ(Block 2 の初号機)→ 2026年2月に展開成功 |
| 2026年4月19日 | BB7 が低い軌道に投入され、軌道離脱 |
| 2026年6月17日 | BB8・BB9・BB10 打ち上げ → 7月に展開成功 |
| 2026年8月5日 | BB11・BB12・BB13 打ち上げ成功 |
失敗は1回で、その前後は成功しています。1機の喪失を「計画が破綻した」と読むのも、「たいしたことはない」と読むのも、どちらも数字が支えません。コンステレーションは数を並べて初めて成立するので、痛いのは金額よりも1機ぶんの遅れのほうです。
売上25倍の中身
ここで損益の数字です。2026年8月10日にSECへ提出された四半期報告書(Form 10-Q)から取りました。原文は www.sec.gov で誰でも読めます。単位は百万ドルです。
| 項目 | 2026年1-6月 | 2025年1-6月 |
|---|---|---|
| 製品売上 | 37.8 | 0.4 |
| サービス売上 | 8.4 | 1.4 |
| 売上合計 | 46.3 | 1.9 |
| エンジニアリング役務原価 | 171.4 | 55.8 |
| 一般管理費 | 107.6 | 45.6 |
| 非自発的転換による損失 | 125.9 | — |
| 営業費用合計 | 493.2 | 137.6 |
| 純損失(普通株主帰属) | 421.9 | 145.1 |
25倍という倍率だけを持ち帰ると、事実の半分を落とします。製品売上37.8のうち9.8は関連当事者向けだと同じ書類に明記されています。外部の顧客だけで測れば伸びはこれより小さい。元が1.9なので倍率が跳ねるのは当然で、絶対額はまだ営業費用493.2の1割に届きません。
お金がどこから出て、どこへ消えるか
この会社を読むうえで損益計算書より雄弁なのは、キャッシュフロー計算書のほうです。
 ソラインキー
上期に営業活動で使った現金は145.2百万ドル。一方、有形固定資産の取得に859.2百万ドルを投じています。約6倍です。ほかに Ligado への資本前払い100.0、周波数関連の無形資産の取得42.1。投資活動だけで979.7百万ドルが出ていきました。
入るほうは事業ではありません。上期の借入による調達が1,060.6百万ドル、株式発行が85.7百万ドル。設備を借金で積んでいる会社だと読むのが素直です。支払利息が前年の10.4から50.4へ増えているのは、その結果です。
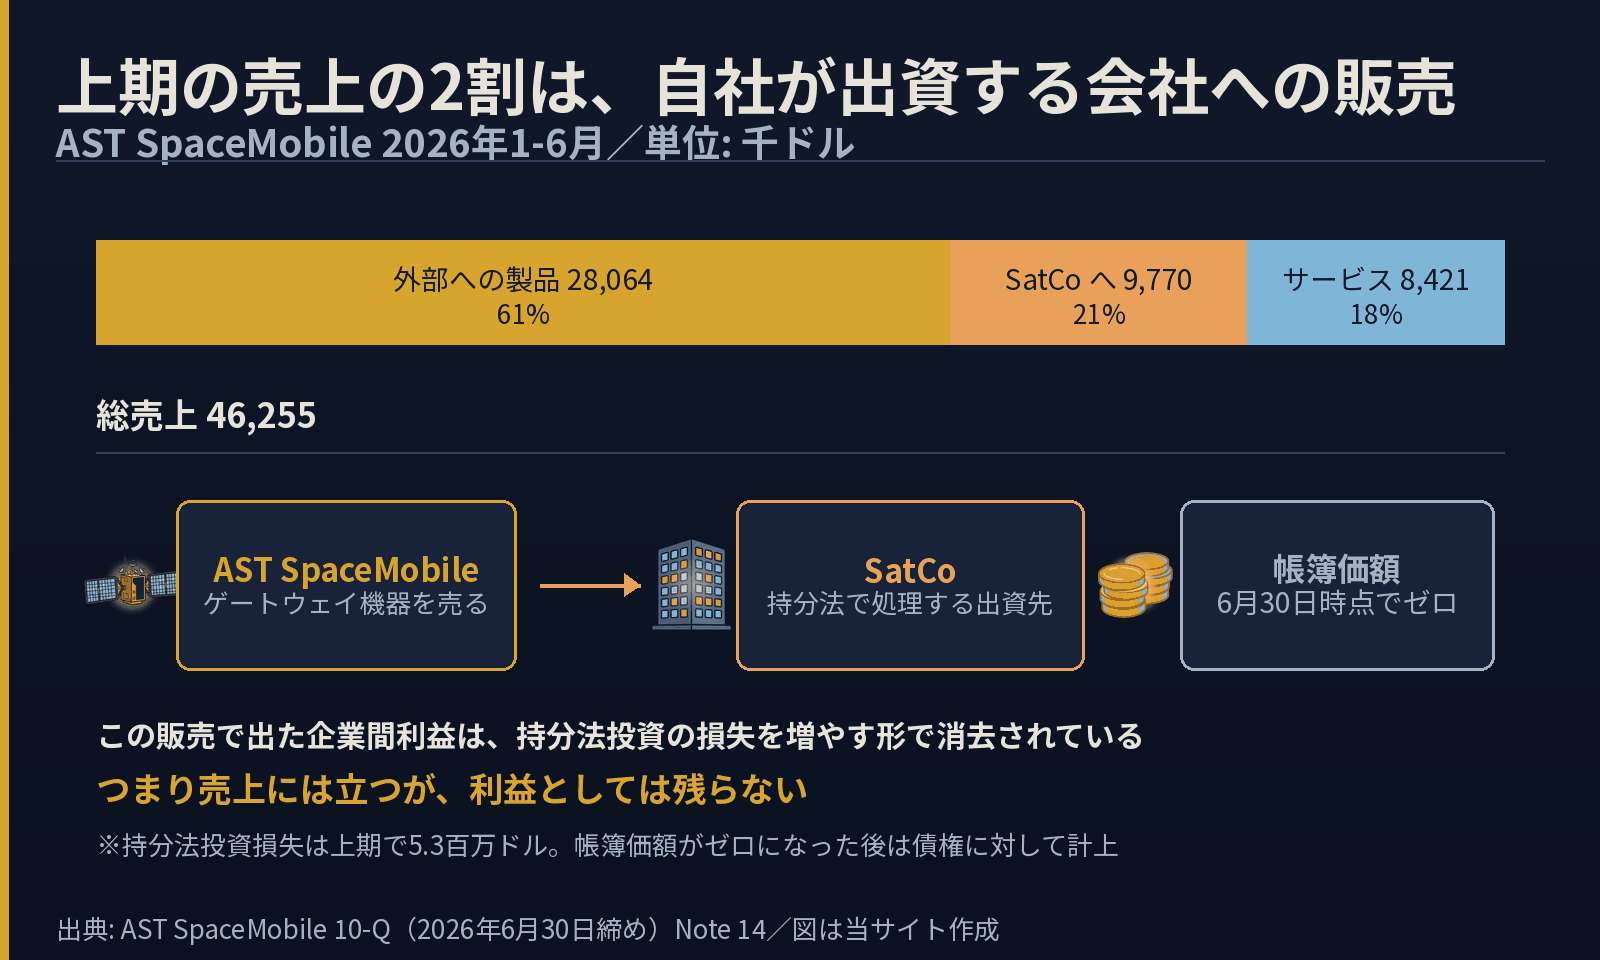
売上25倍のうち、5分の1は自社が出資する会社への販売だった
ここまでは損益計算書の1行目だけを見ています。その行には括弧が付いていて、中に条件が書いてありました。
製品売上には「関連当事者向けの売上 1,918(四半期)/9,770(上期)を含む」と注記されています。上期の総売上46,255のうち9,770、およそ21%が関連当事者向けです。
相手は SatCo。同社が持分法で会計処理している出資先で、売ったのはゲートウェイ機器です。ここまでは、よくある取引です。問題は同じ注記の続きでした。
この販売で生じた企業間利益は、持分法投資の損失を増やす形で消去している。そして2026年6月30日時点で、この持分法投資の帳簿価額はゼロになった(損失を計上し続けた結果)。それ以上の損失は、債権残高に対して計上している。
 ソラインキー
失った衛星1機の、正確な金額
この四半期の営業費用には、他と桁の違う行がひとつ入っています。「非自発的転換による損失 125,911」です。四半期の営業費用329,097の38%。
書類にはこう書かれています。2026年4月19日、New Glenn 3 のミッションで、Block 2 の BB7 衛星が計画より低い軌道に投入され、その結果 de-orbit された。同社は打ち上げ保険を掛けており、衛星と打ち上げ費用の一部がカバーされました。
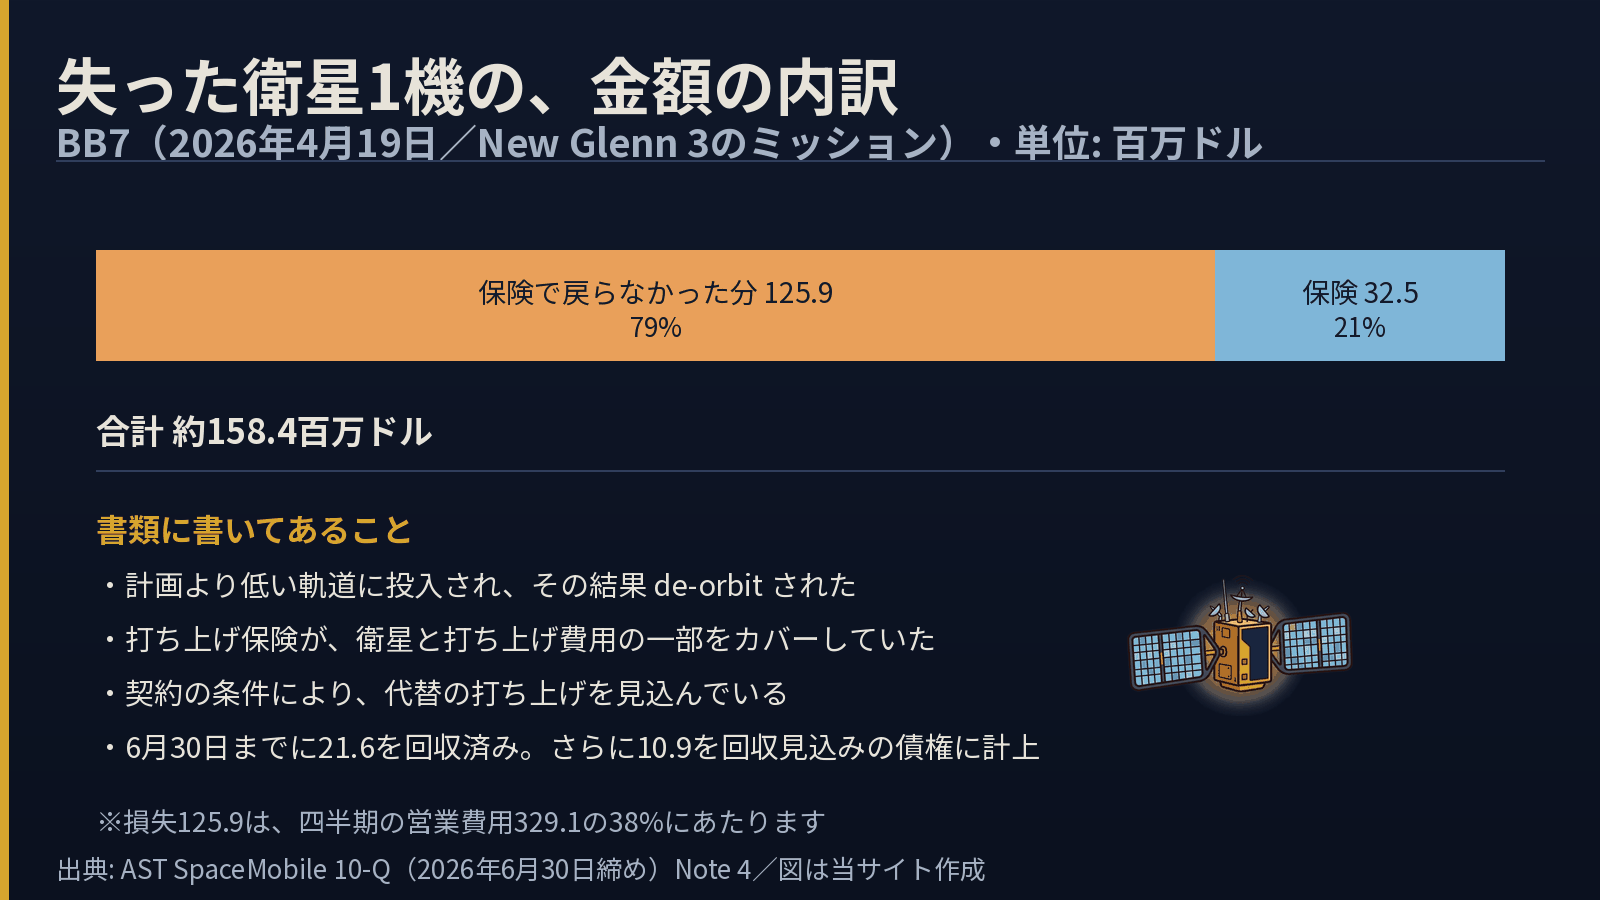
同社は契約の条件により代替の打ち上げを見込んでいるとも書いています。失ったのは衛星1機と、それを上げる順番です。
資産の大半は地上設備
この会社を数えるなら、売上ではありません。見るべき欄は貸借対照表のほうにあります。
| 有形固定資産(千ドル) | 2026年6月末 | 2025年12月末 | 増減 |
|---|---|---|---|
| 建造中の衛星・材料・打ち上げ前払 | 1,724,085 | 1,122,027 | +602,058 |
| 軌道上の衛星 | 235,387 | 235,387 | ±0 |
| ラボ・組立・統合設備 | 139,643 | 95,332 | +44,311 |
| その他 | 182,132 | 119,726 | +62,406 |
| 総額 | 2,281,247 | 1,572,472 | +708,775 |
半年で708,775千ドル増えて、そのうち軌道に上がったものはゼロです。「軌道上の衛星」の欄は235,387のまま、1ドルも動いていません。総額の75.6%は、まだ地上にある衛星と、その材料と、まだ飛んでいない打ち上げへの前払金です。
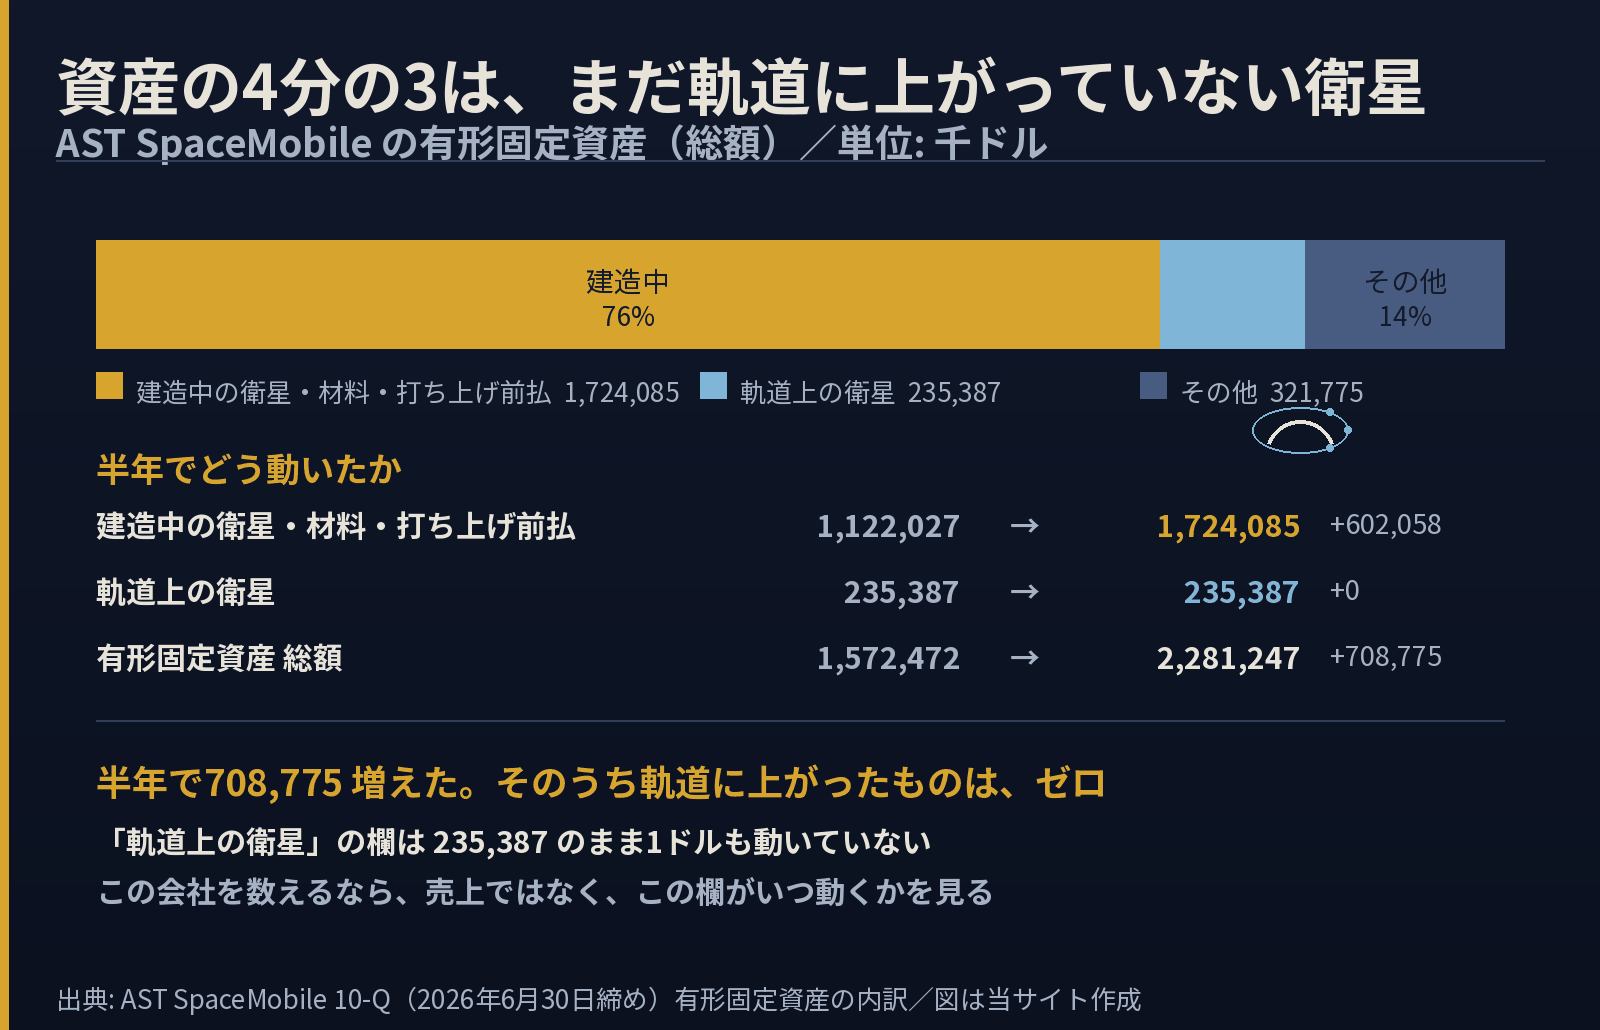
上期のキャッシュフローも同じ絵です。有形固定資産の取得に859,215千ドル(前年同期は430,622)、Ligadoへの資本前払に100,000、周波数の無形資産に42,103。投資活動で使った現金は979,723千ドルです。営業活動で使った現金145,212の6.7倍が、投資に出ています。
費用の中に、現金が出ていない項目が3つある
上期の純損失は549,500千ドルです。前半で見た421.9とは別の数字に見えますが、同じ損失を違う段で切っています。549,500は非支配持分へ配分する前の全体で、421.9はそこから配分を引いて普通株主に帰属する分だけを取り出したもの。この会社は子会社に他の出資者がいるので、2段になります。ここでは会社全体の資金の動きを見るので、配分前の549,500を使います。そのうえでキャッシュフロー計算書を見ると、かなりの部分は現金が動いていません。
| 2026年1-6月(千ドル) | 金額 | 前年同期 |
|---|---|---|
| 純損失(非支配持分配分前) | 549,500 | 199,531 |
| 株式報酬 | 118,820 | 18,351 |
| 転換社債の誘導転換費用 | 88,654 | — |
| 非自発的転換による損失 | 125,911 | — |
| 減価償却・償却 | 38,279 | 22,678 |
| 営業活動で使った現金 | 145,212 | 72,024 |
この3つを足すと333,385。純損失の6割です。だから営業で実際に出ていった現金は145,212で済んでいます。赤字の見出しだけを見て「毎月これだけ現金が溶けている」と読むと、桁を間違えます。
ただし株式報酬118,820は、上期の総売上46,255の2.57倍です。現金は出ませんが、株式は増えます。既存の株主から見れば、持ち分が薄まる形で払っています。「現金が出ていない=負担がない」ではありません。
90機超の調達計画の位置づけ
最後に、この会社の将来の支出について注記に書かれていることを、正確に写しておきます。
2026年6月30日時点で、購入コミットメントは約7億7,500万〜7億9,500万ドル。主に研究開発プログラム、運用サービス、資本的改良、そして90機を超えるBB衛星のコンステレーションを完成させるために必要な部品の調達とゲートウェイ機器です。
つまり「90機超」は計画であって、支払いが確定した契約ではありません。資金が続かなければ数を減らせるし、遅らせることもできる。柔軟であることは強みですが、同時に「その数を作ると約束したわけではない」ということでもあります。
よくある疑問
Q. 関連当事者への売上は、売上に入れていいものですか
A. 会計基準上は計上できます。ただし金額を注記で開示する義務があり、同社もそうしています。今回のように持分法の出資先が相手なら、企業間の利益は消去されます。読む側は「売上には立つが、利益としては残っていない」と理解しておけば足ります。
Q. 「軌道上の衛星」が動いていないのは、遅れているということですか
A. この書類はそう書いていません。言えるのは、2026年上期に有形固定資産の「軌道上の衛星」の欄が動かなかったこと、そして4月に打ち上げた1機(BB7)が計画より低い軌道に入って de-orbit されたことです。予定に対して遅いかどうかは、会社が公表している計画と突き合わせないと判断できません。
Q. 自分で同じ数字を確認できますか
A. できます。SECのEDGARで企業番号を指定すると10-Qの原文がそのまま開けます。この記事の数字はすべて連結損益計算書・連結貸借対照表・連結キャッシュフロー計算書と、注記4(有形固定資産)・注記14(持分法投資)から取りました。記事末尾のリンクから直接開けます。
Q. 投資判断に使えますか
A. この記事は提出書類に書かれている数字と、その単純な足し引きを並べたものです。銘柄の推奨も、買い時・売り時の判断も書いていません。そのための情報として書かれてもいません。
まとめ:何を見ていればいいか
AST SpaceMobile の2026年上期は、できることを示す段階から、数を並べる段階へ移りかけている半年でした。通話は2025年のうちに実証され、いま必要なのは軌道上の衛星の数です。だから設備投資が営業支出の6倍になり、そこに借入が充てられています。
BB7 の喪失は、その積み上げの途中で起きた1回の穴です。金額としては125.9百万ドルですが、これは保険の32.5を差し引いたあとの数字で、前後の打ち上げは成功しています。痛みは金額より、コンステレーションが1機ぶん遅れたことのほうにあります。
同じ宇宙の分野でも、Rocket Lab は打ち上げそのものを売っている会社で、収益の形が違います。片方は運ぶ側、片方は運ばれる側。宇宙関連という一語でまとめると、この違いが消えます。
次の四半期で数えるのは、軌道上で稼働している衛星が何機になったかです。売上の倍率は、そのあとに付いてくる数字にすぎません。衛星が並んでから、この会社の事業はようやく始まります。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1780312/000119312526342550/asts-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント