買収の代金をどう用意するかは、たいてい記事の最後に小さく書かれます。今回は、そこだけで1本になります。Rocket Lab は2026年9月15日、Iridium Communications を買うために押さえていた36億ドルのつなぎ融資を、全額打ち切りました。
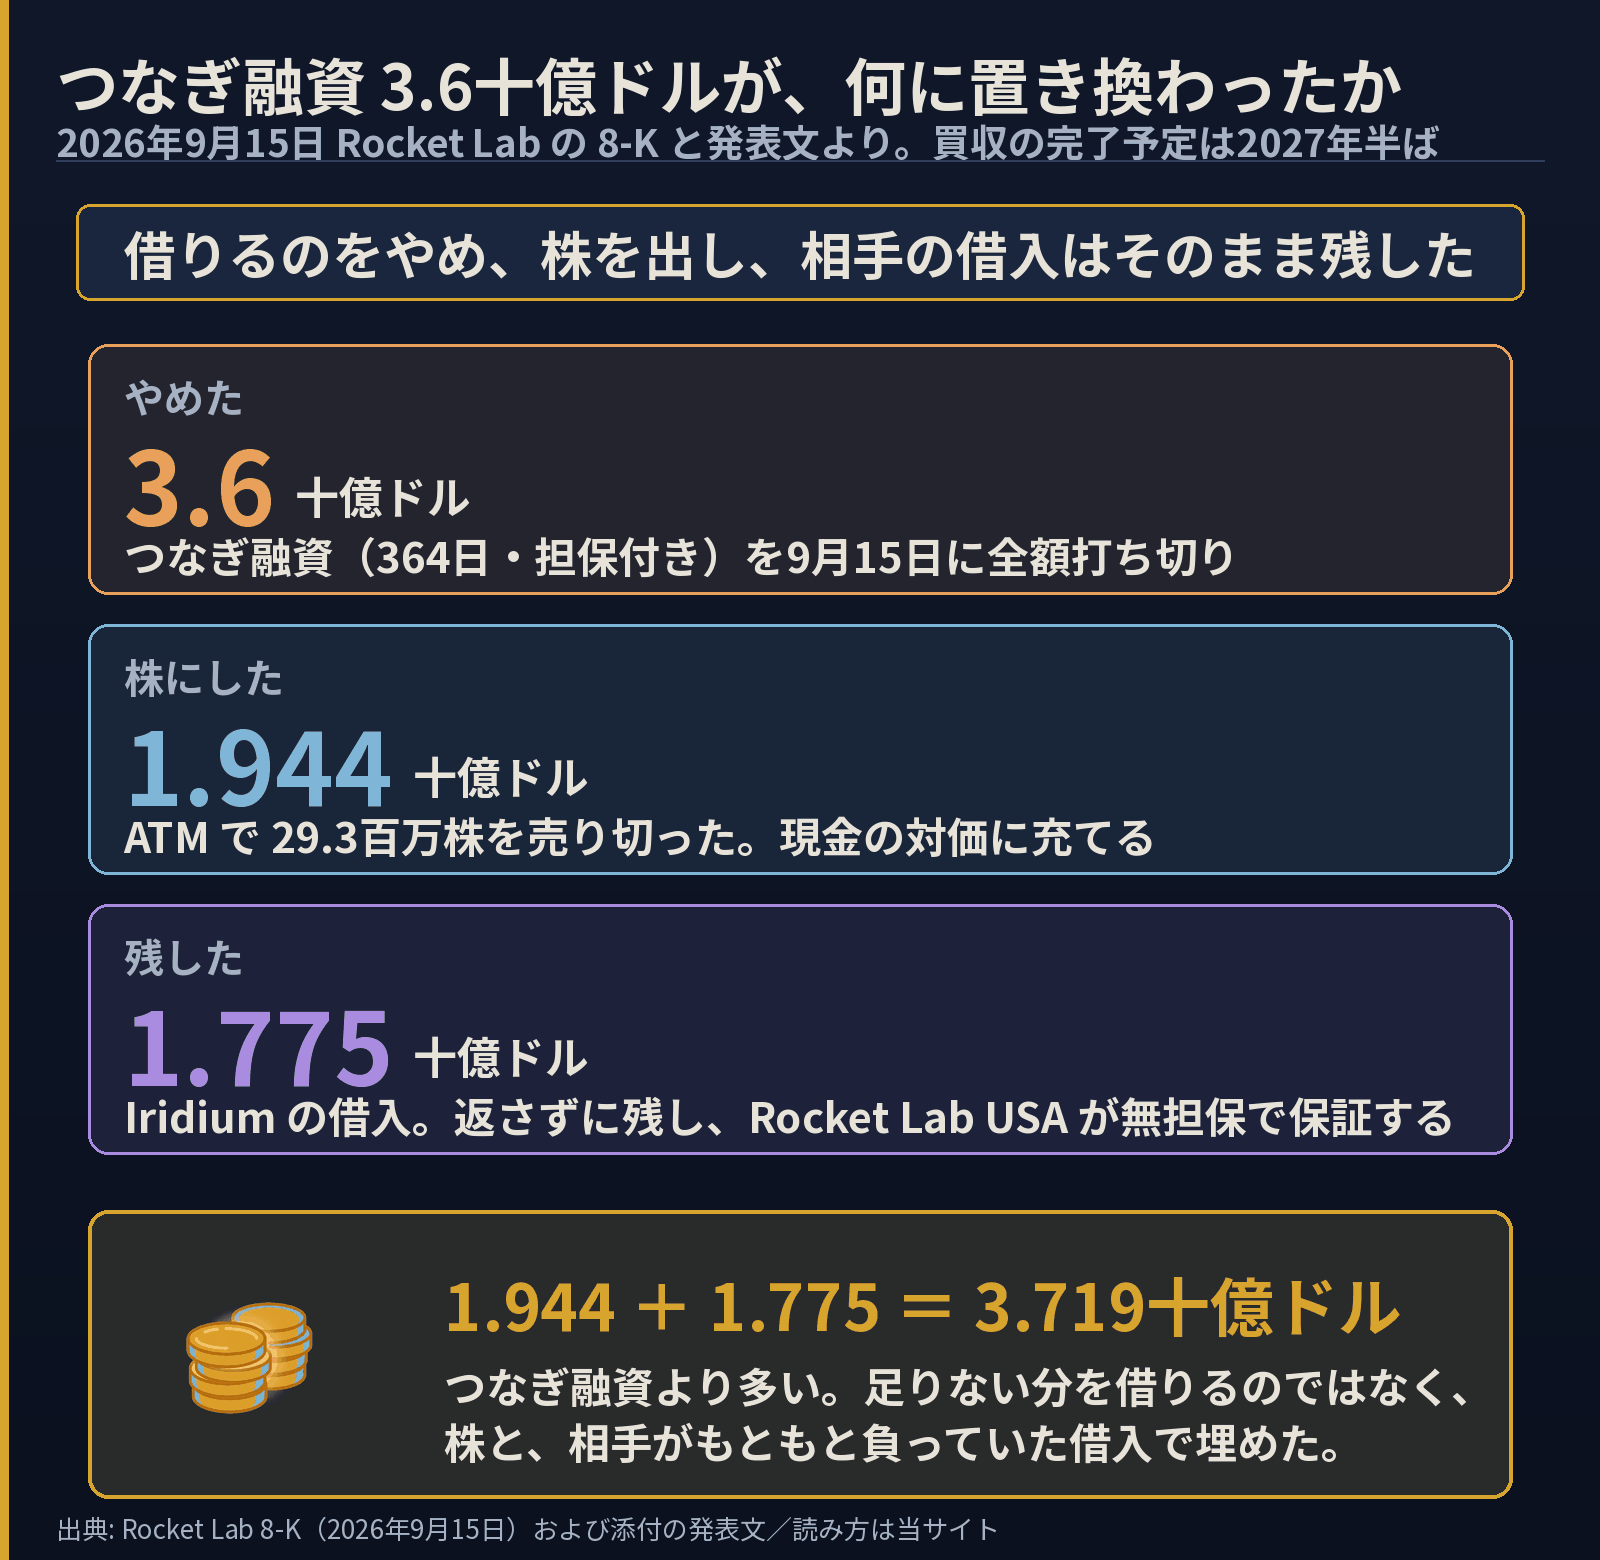
・つなぎ融資(36億ドル・364日・担保付き)を9月15日に全額解約した
・代わりは2つ。株を売って得た19.44億ドルと、Iridium がもともと負っていた17.75億ドルの借入
・その借入は返さない。貸し手の同意を取り、買収後もそのまま残す
・残すかわりに Rocket Lab USA が無担保で保証する。だから金利は買う側の格付けで決まるようになる
・株は 29.3百万株を市場で売り切った(19.44億ドルは手数料前)。現金の対価はここから出る
・買収の完了予定は2027年半ば。規制当局の承認が残っている
つなぎ融資とは何だったのか
つなぎ融資は、買収の代金を必ず払えると示すための一時的な借入枠です。売り手にも規制当局にも「資金は用意できている」と言う必要があるので、契約と同時に銀行から確約を取ります。Rocket Lab の場合、2026年6月28日の合併契約と同じ日に、Deutsche Bank と Wells Fargo から364日・担保付きの36億ドルを押さえました。
ただしこれは高くつく枠です。期間は1年未満で、使えば短期間で返すか、より長い借入に組み替えることになります。だから買う側は、買収が完了するまでにこれを別の資金へ置き換えたい。9月15日に起きたのは、その置き換えが終わったという話です。
 ソラ
 インキー
株で埋めた分——29.3百万株
ひとつめの置き換えは株です。Rocket Lab は8月13日付の販売契約にもとづき、市場で少しずつ自社株を売る仕組み(ATM=アット・ザ・マーケット。まとめて引受先に渡すのではなく、通常の売買のなかへ流していく方式です)を使い、29.3百万株で約19.44億ドルを手数料前で集めました。枠の上限が約19.44億ドルだったので、使い切ったことになります。
ここは読み流せる数字ではありません。29.3百万株は、既存の株主の持ち分をそのぶん薄めます。現金の対価を用意する方法として借入ではなく株を選んだということは、返済の義務を負わない代わりに、会社の一部を渡したということです。IonQ が買収の代金の大半を自社株で払っているのと、通貨としては同じ発想にあたります。
返さずに引き継ぐ——17.75億ドル
ふたつめが、この件でいちばん構造が出ている部分です。Iridium は2023年9月の契約にもとづく17.75億ドルの借入(2026年6月30日時点)を負っています。ふつう、会社が買われると借入契約の「支配権の移転」条項が発動し、貸し手は一括返済を求められます。買う側はそれを見込んで資金を積む必要がある。
Rocket Lab はそうしませんでした。9月15日、必要数の貸し手から同意を取り、この買収を「支配権の移転」の定義から外しました。結果、借入は買収後もそのまま残ります。この17.75億ドルを返すためのお金は、要らなくなった。(これ以外の Iridium の借入は、完了時に返します。)
ただし条件が付きます。買収が終わった時点で、Rocket Lab の主要事業会社である Rocket Lab USA が、この借入を無担保で保証します。担保を差し出すのではなく、会社の信用そのもので裏書きする形です。そして借入の金利は、完了後に SOFR(米国の短期金利の基準)に2.50〜3.00%を上乗せする形へ引き上げられ(8-K は “increase” と書いています)、その上乗せ幅は Rocket Lab の格付けで決まります。
つまり、いまは Iridium の信用で成り立っている借金が、買う側の信用に載せ替えられる。会社自身は「Iridium の潤沢なフリーキャッシュフローに支えられた、費用効率の良い恒久的な資金調達」と説明していますが、そこに書かれていない側を言えば、格下げは金利の上昇として、買った側に返ってくるということでもあります。
ソラインキー抜けにくくしてある条件
残した借入には、離れにくくする仕掛けも入りました。完了から1年を過ぎたあとに繰上返済すると、返した額の1.00%が手数料としてかかります。また、条件を引き直す借り換えを行う場合にも1.00%の割増が付きます(支配権の移転や事業構造が変わる取引の場合は付きません)。
1%は、法外ではありません。ただ、「安く借り換えられるなら乗り換える」という選択肢に、あらかじめ値段が付けられていることは読んでおく価値があります。貸し手の側から見れば、支配権の移転を見逃すかわりに期間を確保した、という交換です。
足し算が合わない理由
19.44億ドルと17.75億ドルを足すと37.19億ドルで、打ち切ったつなぎ融資の36億ドルより多くなります。多い分が余裕というわけではありません。買収では現金の対価のほかに、Iridium が負っている借入のうち今回残す分以外の返済と、手数料・費用の支払いが発生します。会社はその全部を、この2つと手元資金で賄えると書いています。
逆に言えば、買収が成立しなかった場合に集めた株の代金が浮くことになります。その場合は将来の成長——今後の買収を含む——と一般的な運転資金に充てる、と会社は書いています。集めた現金の使い道が買収に固定されているわけではない、という点は押さえておくところです。
この買収で、会社の形はどう変わるのか
ここからは当サイトの読みです。Rocket Lab は打ち上げの会社として知られていますが、上期の決算を開くと打ち上げは売上の24.9%(直近の4〜6月では19.0%)で、稼ぎの大半は衛星の部品や機体をつくる側にあります。事業の並びそのものは会社紹介のほうにまとめました。
Iridium は、その延長線上にはありません。衛星を運用して通信サービスを売っている会社で、収入は継続的に入ってきます。作って売る会社が、運用して課金する会社を買う——これは製品の追加ではなく、収益の入り方が違う事業を並べる動きです。借入をそのまま引き継げたのも、Iridium にそれを返せるだけの現金創出力があると貸し手が見ているからで、この2つは同じ話の表と裏にあたります。
比較として、AST SpaceMobile は衛星をこれから並べる段階にあり、売上はまだ小さい。運用中の衛星群を買うのは、その年月を金で飛ばす選択でもあります。
代金のもう半分——1株あたりの対価
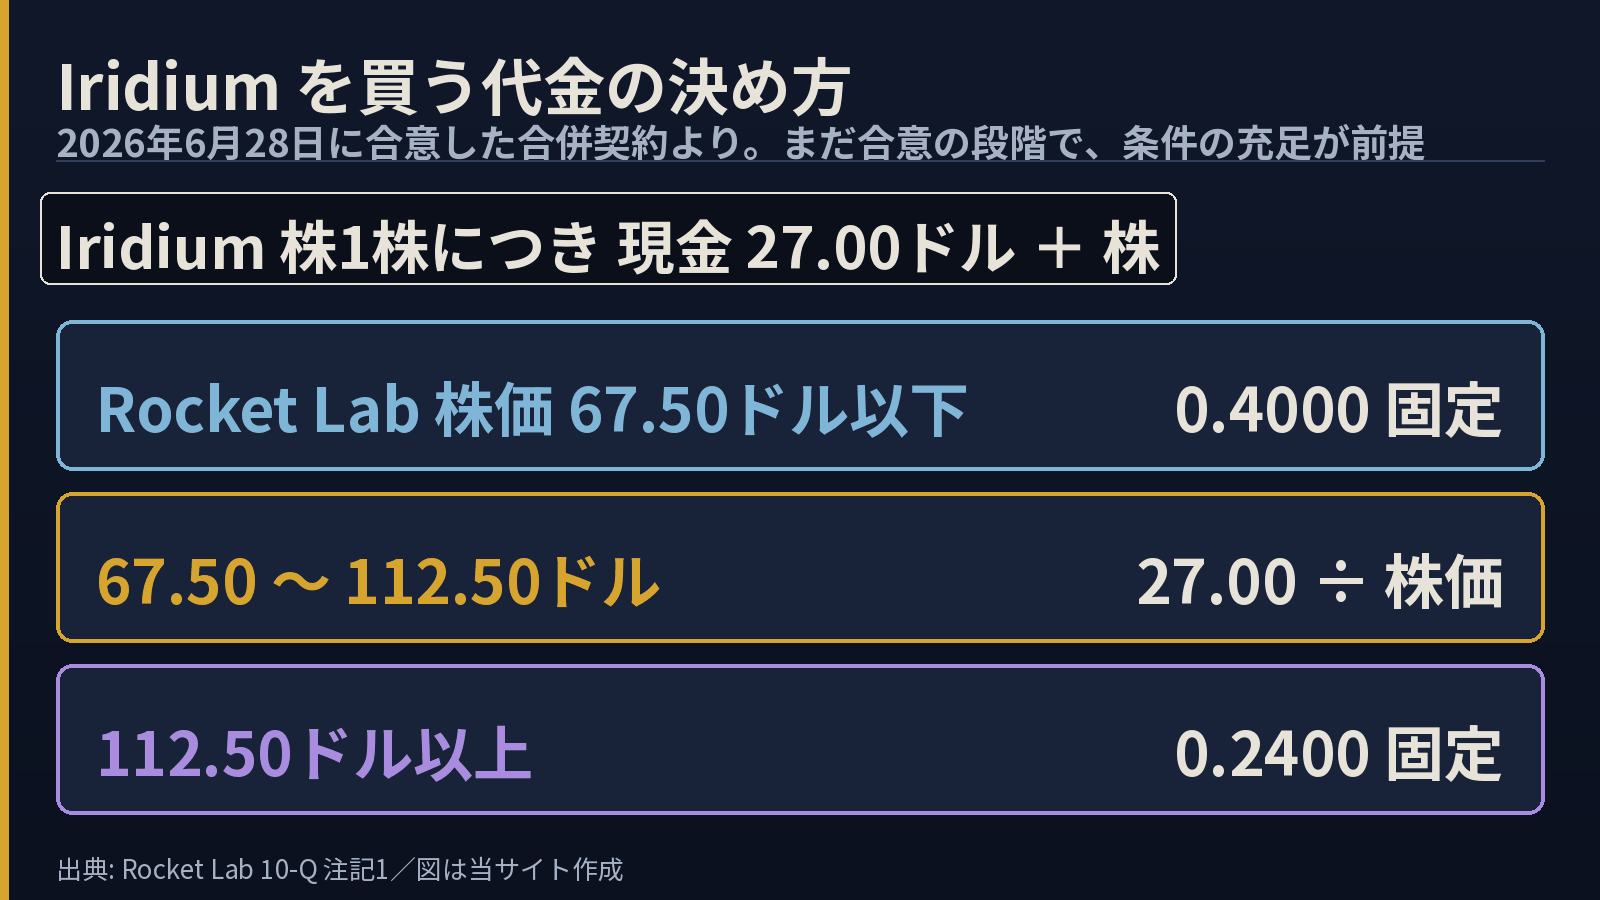
ここまでは「会社全体でいくら用意したか」の話です。Iridium の株主1人あたりが受け取るものは別に決まっていて、現金 27.00ドルと Rocket Lab 株が組み合わされます。株数のほうは固定ではなく、Rocket Lab の株価(完了直前10営業日の出来高加重平均)で変わります。67.50ドル以下なら 0.4000株で固定、112.50ドル以上なら 0.2400株で固定、その間は 27.00 を株価で割った数です。
つまり真ん中の帯では、株価が上がるほど渡す株数が減ります。買う側から見れば、株価が高いうちに決まるほど希薄化が小さい。29.3百万株を市場で売って現金を作ったこととは別の話ですが、どちらも「株価が買収の条件に効く」という同じ面を向いています。
| いま確かめられること | 会社が置いている予定 | 答え合わせの時期 |
|---|---|---|
| つなぎ融資36億ドルは9月15日に解約済み | — | 済み |
| ATM で29.3百万株・19.44億ドルを調達済み | — | 済み |
| 貸し手の同意は取得済み(支配権の移転から除外) | 保証と金利の変更は完了時点で発効 | 買収の完了時 |
| Iridium 株主向けの委任状は8月26日に発送済み | 株主の承認 | 株主総会 |
| — | 規制当局の承認を経て2027年半ばに完了 | 2027年半ば |
判断を早める材料を挙げるなら、3つあります。①格付け会社が Rocket Lab をどう評価するか——上乗せ幅が2.50%側に寄るのか3.00%側に寄るのかは、ここで決まります。②規制の審査がどの国まで及ぶか。通信の免許を持つ会社なので、承認の相手は1か所ではありません。③完了までの10か月弱、Iridium のフリーキャッシュフローが落ちないか。借入を残せる前提そのものがそこにあります。
ソラインキーよくある疑問
Q. ATM で株を売ると株価は下がりますか。
株数が増えるので1株あたりの持ち分は薄まります。ただし当サイトは株価の見通しや売買の判断を書きません。ここで確かめられる事実は、29.3百万株が発行され、約19.44億ドルが手数料前で入ったことまでです。
Q. 借入を引き継ぐのは珍しいことですか。
支配権の移転を除外する同意を取る形自体はあります。今回の特徴は、担保ではなく親会社の無担保保証で成立させ、金利の上乗せ幅を買う側の格付けに連動させた点です。
Q. 買収が流れたらどうなりますか。
集めた株の代金は会社に残ります。その場合は将来の成長や運転資金に充てると会社は書いています。つなぎ融資はすでに解約済みなので、そちらの費用は発生しません。
読みどころ
36億ドルの枠を返上したという見出しだけを見ると、身軽になった話に読めます。実際に起きたのは置き換えで、身軽になった部分と、新しく背負った部分が同時にあります。株を29.3百万株出したことは戻せません。借入を残したことで、金利は買う側の信用に連動するようになりました。
買収の記事でいちばん条件が書いてあるのは、金額ではなくお金の出どころのほうです。今回はそこに、支配権の移転の除外、無担保の保証、格付け連動、1%の手数料と、四つも並んでいました。完了予定の2027年半ばまで、この四つは動き続けます。
主な提出書類の対象期間末: 2026-09-15(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 臨時報告 Form 8-K(2026年9月15日 提出)https://www.sec.gov/Archives/edgar/data/1819994/000175392626001769/g085951_8k.htm
- 臨時報告 Form 8-Kの添付資料(EX-99)(2026年9月15日 提出)https://www.sec.gov/Archives/edgar/data/1819994/000175392626001769/g085951_ex99-1.htm
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント