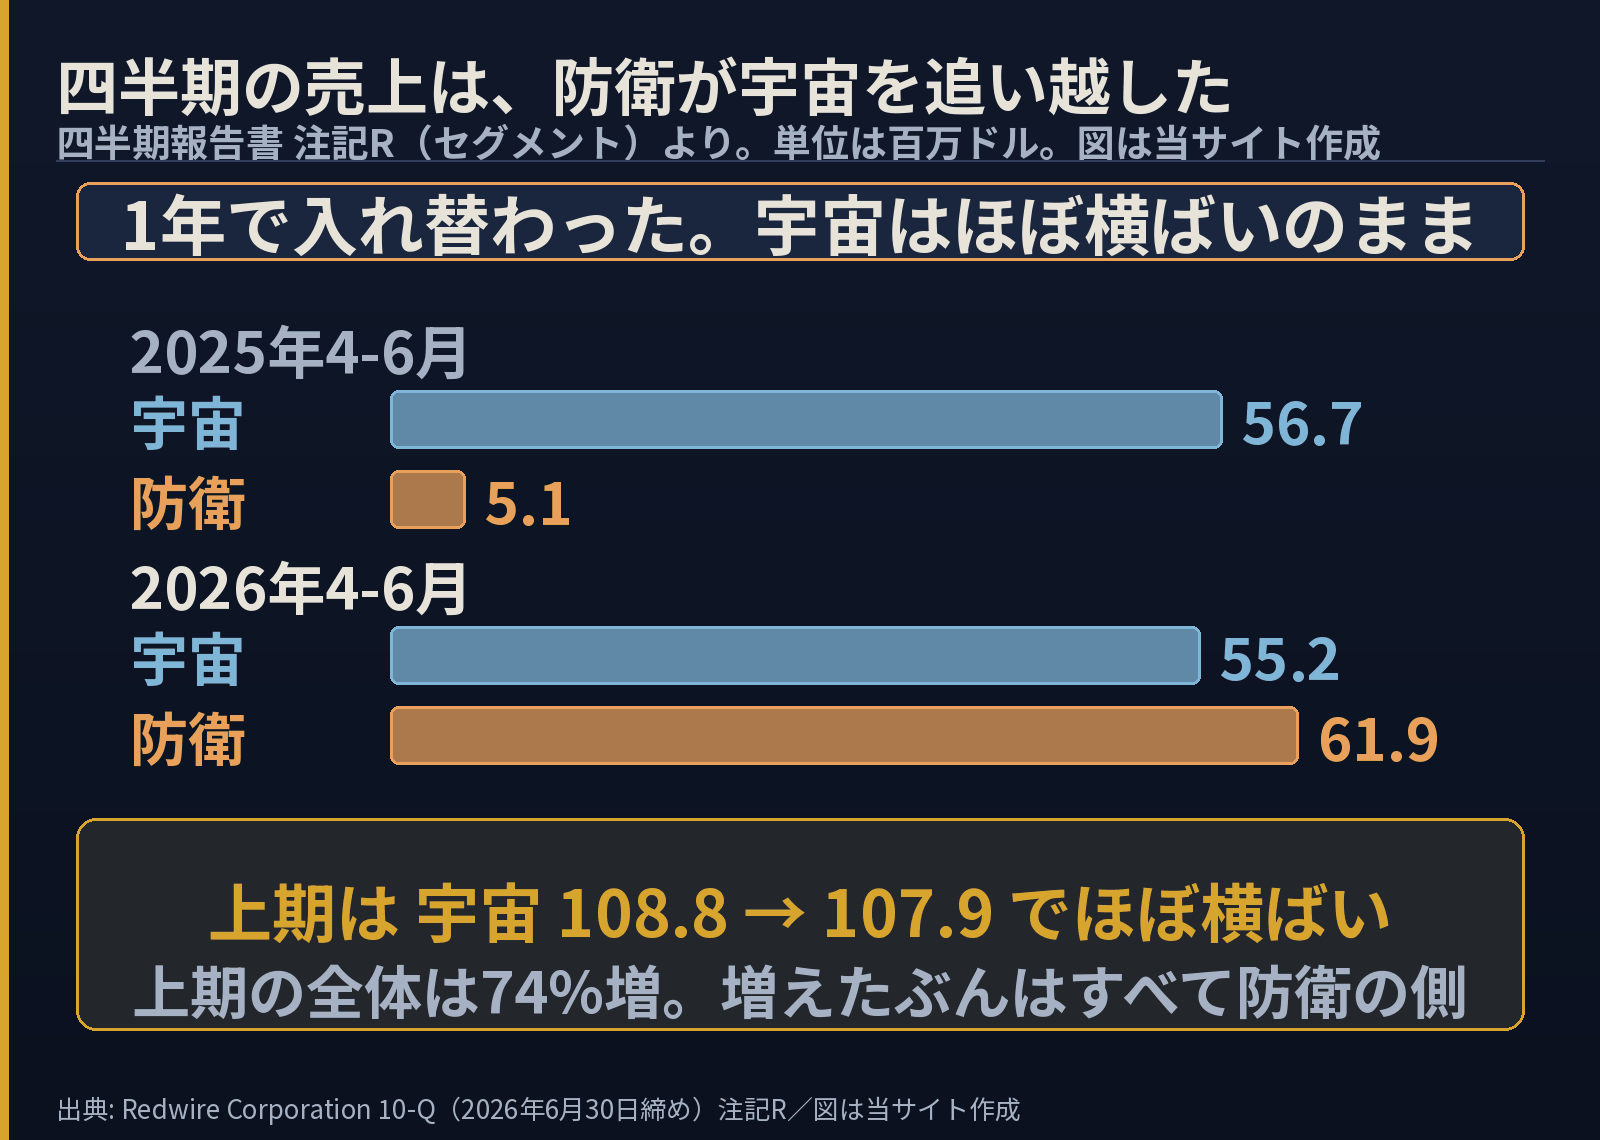
Redwire は、宇宙機と軌道上のインフラを作る会社として知られてきました。ところが2026年4-6月の四半期で、防衛セグメントの売上が宇宙セグメントを追い越しました。6,188万ドル対5,519万ドル。1年前は508万ドル対5,668万ドル——防衛は宇宙の11分の1しかありませんでした。
・事業は2つ。Space(宇宙)と Defense Tech(防衛)
・2026年4-6月の売上は 宇宙 55.2 / 防衛 61.9 百万ドル。防衛が追い越した
・上期の宇宙は 108.8 → 107.9 でほぼ横ばい。全体は74%増えたが、増えたぶんはすべて防衛
・防衛事業の正体は、2025年6月に買った Edge Autonomy。対価 10.2億ドルのうち84%が自社株、のれんが 7.23億ドル
・粗利は赤字から黒字へ(上期 −10.0 → +58.4、粗利率 27.3%)
・それでも上期の純損失は前年より大きい(99.9 → 117.5)。販管費と研究開発が増えたため
・現金 5.57億ドル。上期に市場で 4,025万株を売って 5.65億ドルを集めた
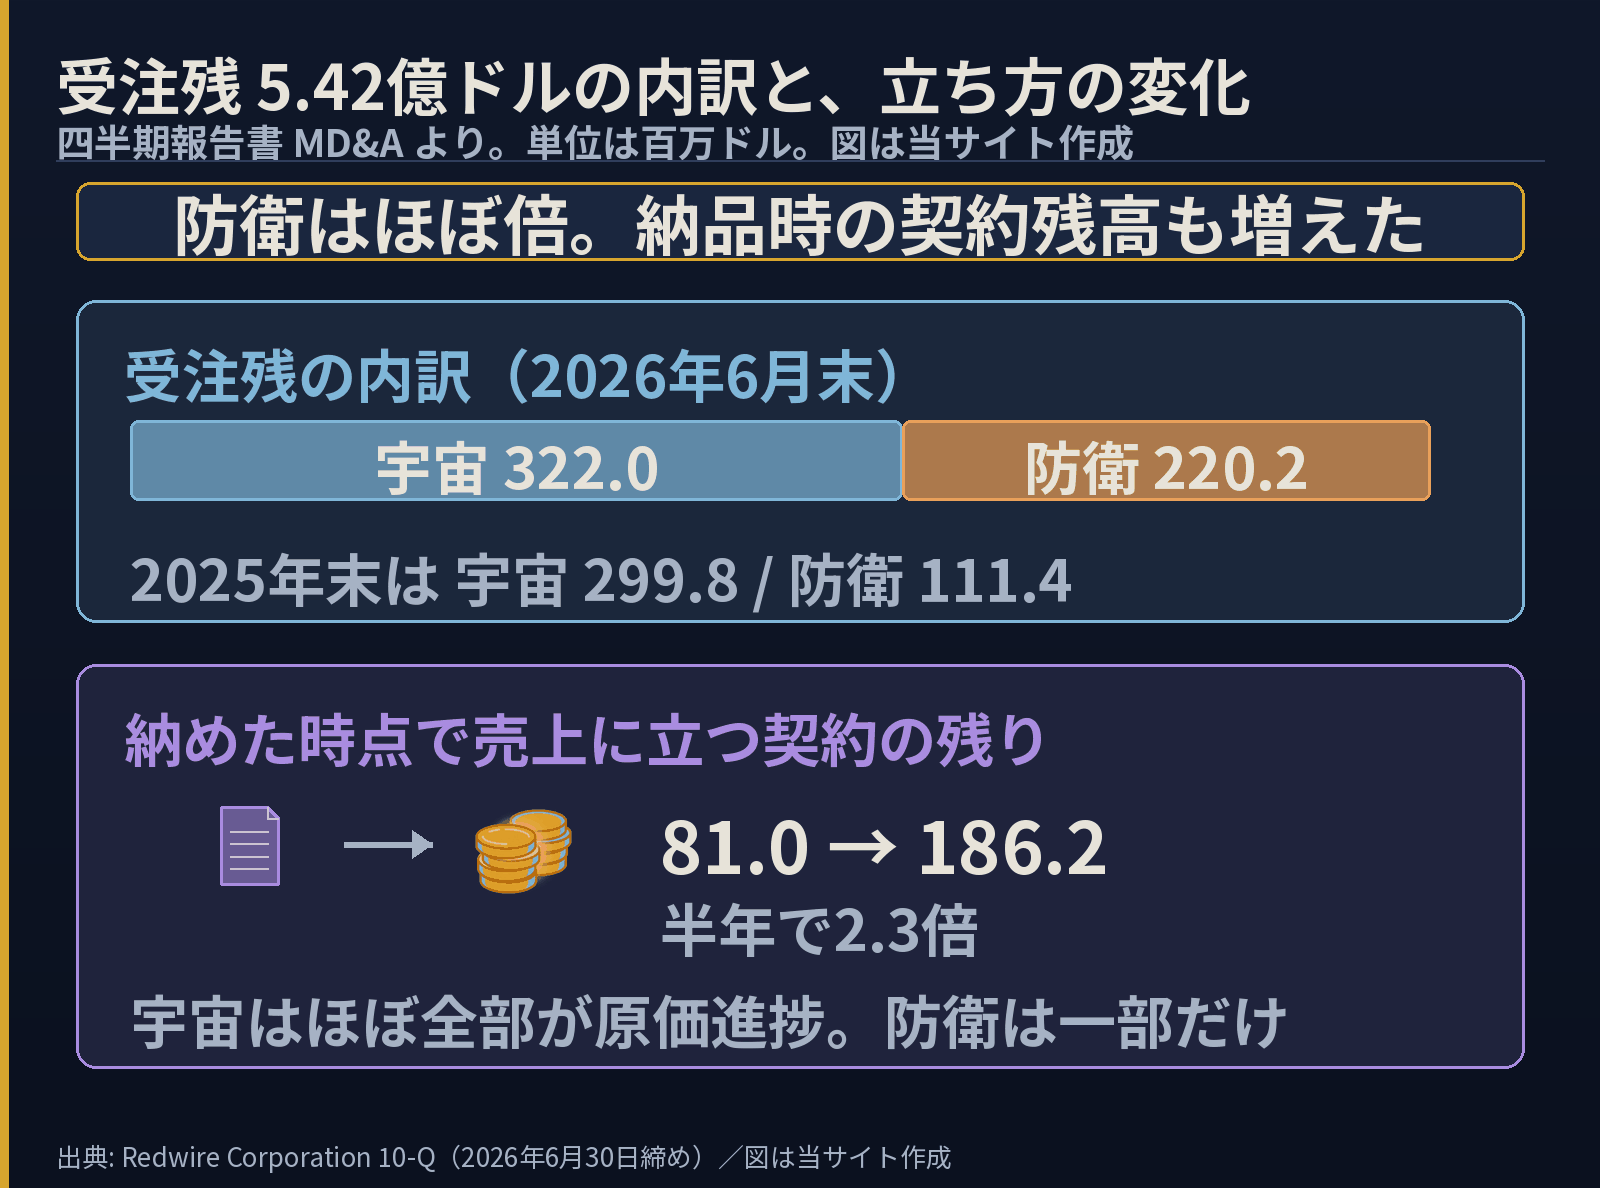
・受注残 5.42億ドル(宇宙 322.0 / 防衛 220.2)。防衛はほぼ倍
作っているもの——宇宙機と、無人機とセンサー
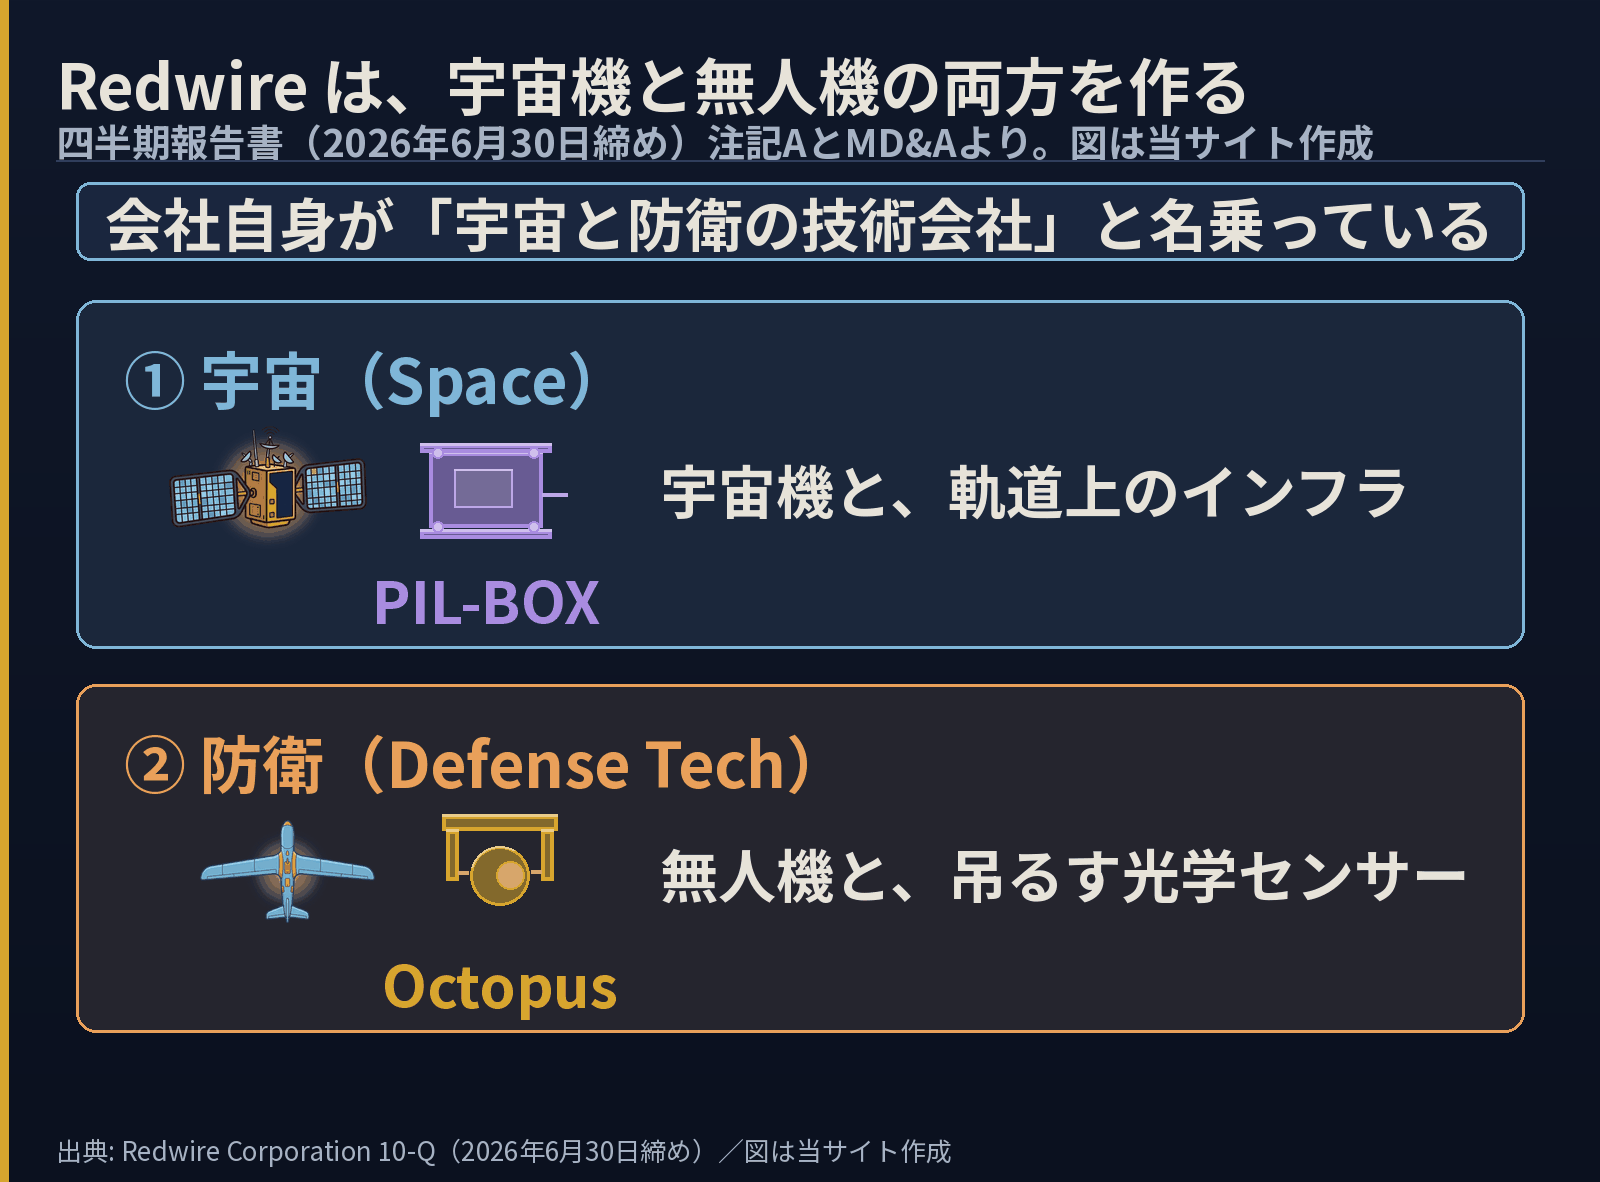
宇宙セグメントが扱うのは、次世代の宇宙機、大型の軌道上インフラ、そして微小重力——地球の重力がほとんど効かない軌道上の環境を使った実験です。象徴的なのが PIL-BOX で、医薬品の開発に関わる調査を軌道上で行う装置。Aspera Biomedicines、Bristol Myers Squibb、Rowan大学、Purdue大学の研究者と組んでおり、設立以来の飛行数が50個を超えました。
防衛セグメントは無人機と、その下に吊るすセンサーです。Stalker Block 30 は海兵隊のロボット自律システム調達部門と、米陸軍の第1航空旅団から追加発注を受けました。Penguin は無人機で、名前を伏せたNATO加盟国との複数年契約と、Taiwan Color Optics 経由で台湾海巡署向けの初回契約を取っています。Octopus は偵察用の光学ペイロードで、年初来で約200台、前年同期比15%超の納入。中波赤外線の新型を2種類出しました。
会社は自身を「宇宙と防衛の統合技術会社」と書いています。名乗りのほうは、すでに変わっています。
 ソラ
 インキー
売上が74%増えた理由——増えたぶんは、すべて防衛
数字を並べると、この会社の1年がはっきり出ます。上期の売上は 123.2 から 214.0 百万ドルへ、74%増えました。ところがセグメントで割ると、宇宙は 108.8 から 107.9 へわずかに減っています。防衛は 14.3 から 106.2 へ。増えた90.9のうち、91.8が防衛から来ています(差し引きの計算は当サイト)。
四半期で見ると入れ替わりがもっと鮮明です。宇宙 55.2 に対して防衛 61.9。いまの Redwire は、四半期の売上の半分以上を防衛で稼いでいます。
収益性の向きも逆です。会社が出している調整後EBITDA——利息・税金・減価償却などを戻した非GAAPの指標ですが、これで見ると宇宙は上期 +8.5 から −5.7 へ反転、防衛は −12.6 から +19.5 へ反転しています。看板の事業が沈み、買ってきた事業が支える形です。
Edge Autonomy——10.2億ドルの84%を自社株で払った
防衛セグメントの正体は、2025年6月13日に買収した Edge Autonomy です(いまは Redwire Defense Tech Intermediate Holdings という社名になっています)。
対価は 10億2,470万ドル。内訳は現金 1億6,000万ドル、自社株 8億6,260万ドル(49,764,847株)、売り手への未払 220万ドル。代金の84%が自社株です(割合は当サイトの計算で、書類に合計行はありません)。
買ったものの内訳も見ておきます。のれん——買収額のうち個別の資産に割り振れなかった残りですが、これが 7億2,300万ドル。対価の 70.6% を占めます。税務上は損金に算入されません。取得した資産の公正価値は4億2,620万ドル、引き受けた負債が1億2,440万ドルでした。
買収した2025年の寄与は、売上 594.6万ドルに対して純損失 3,491.8万ドル。買った直後は持ち出しでした。それが1年で四半期6,188万ドル、セグメント損益で +386.8万ドルの黒字まで来ています。
同じ宇宙セクターでも、二本目の柱の立て方は会社ごとに違います。Rocket Lab|どんな会社?は打ち上げと衛星製造、Planet Labs|どんな会社?は自社衛星の画像販売と、顧客が持つ衛星の設計・製造——どちらも宇宙の中で二本立てにしています。Redwire はセクターをまたいで二本目を立てた形で、そこが2社と違います。
粗利は黒字化した。それでも純損失は前年より大きい
製造の採算は明確に改善しました。上期の粗利は −10.0 から +58.4 百万ドルへ。粗利率は 27.3% で、前年は −8.1% の赤字でした。四半期も 27.8%(前年 −30.9%)。作るほど損をする状態は抜けています。
ところが上期の純損失は 99.9 から 117.5 百万ドルへ広がりました。粗利が68.4も改善したのにです。理由は費用の側で、販売・一般管理費が 73.2 から 125.0 へ、研究開発が 2.5 から 25.1 へ増えています。支払利息は 27.3 から 3.3 へ減っているので、悪化させたのは本業の外ではありません。
受注残の中身と、売上の立ち方の変化
受注残——資金の付いた確定契約のうち、まだ作業が終わっていない分の金額です。6月末で 5億4,213万ドル、2025年末の4億1,125万ドルから増えました。内訳は宇宙 3億2,195万ドル(前は2億9,980万)、防衛 2億2,018万ドル(前は1億1,144万)。防衛はほぼ倍です。
もう1つ、金額より読みどころがあります。「納めた時点で売上に立つ契約」の残高が 8,100万ドルから 1億8,620万ドルへ、半年で2.3倍になりました。宇宙セグメントの契約は「実質すべて」が原価進捗——作業の進み具合に応じて売上を立てる方式ですが、防衛はその一部だけ。機体を納めた月に売上が立つ商売の比率が上がっているということです。
これは読み手にとって実務的な違いを生みます。原価進捗の事業は売上が平らに出ますが、納品型は四半期ごとの振れが大きくなる。会社が見積もりと呼んでいる受注残の金額が、そのまま来期の売上になるわけでもありません。
資金——半年で4,025万株を売った
6月末の現金は 5億5,700万ドル。前年同期は7,650万ドルでしたから、7倍を超えています。どこから来たのか。
ATM——市場で少しずつ自社株を売る仕組みで、上期に3本走っています。2025年11月に設定した枠で 6,942,924株を平均 9.38ドル、2026年5月の枠(3.5億ドル)で 23,986,658株を平均 14.59ドル、6月の枠(5億ドル)で 9,323,823株を平均 16.05ドル。合わせて 4,025万株、総額5億6,470万ドルです(合計は当サイトの計算)。最初の2本は上期中に使い切るか終了し、6月の枠には3億5,040万ドルの未使用が残っています。
集めた資金の使い道の1つが借入の圧縮でした。2月にJPモルガンと契約を組み直してタームローン9,000万ドルとしたあと、6月30日に4,000万ドルを期限前返済して残高5,000万ドルへ。同時にリボルビング枠を3,000万から5,000万へ広げています。
その代償が株数です。加重平均の株式数は四半期で 2億2,047万株、前年同期の8,955万株から2.5倍になりました。買収の対価と、市場での売出しの両方が乗っています。
これから見るところ
| いま確かめられる現在地 | 会社が置いている状況 | 答え合わせの時期 |
|---|---|---|
| 四半期の売上は 宇宙 55.2 / 防衛 61.9 | 「宇宙と防衛の技術会社」と名乗る | 第3四半期の報告書(11月ごろ) |
| 宇宙の調整後EBITDAが +8.5 → −5.7 へ反転 | —(理由の説明は無い) | 次の四半期で戻るかどうか |
| 受注残 542.1(宇宙 322.0 / 防衛 220.2) | 受注残の伸びを事業成長の指標と位置づけ | book-to-bill が1.42からどう動くか |
| 現金 557.0、タームローン残 50.0 | 6月の ATM 枠に 350.4 の未使用 | その枠を使うかどうか |
判断を早める材料は4つあります。①宇宙セグメントの売上が3四半期続けて横ばいなら、伸びは防衛だけという形が定着する ②宇宙の調整後EBITDAがマイナスのままか ③残っている ATM 枠 350.4 を使うか(使えば株数がさらに増える) ④「納めた時点で売上」の残高が 186.2 からさらに増えるか。どれも次の報告書で確かめられます。
ソラインキーよくある質問
A. 売上は横ばいで、縮小したとは書かれていません。受注残も 299.8 から 322.0 へ増えています。相対的に小さく見えるのは、防衛が急に大きくなったためです。
A. 違います。会社の非GAAP指標で、利息・税金・減価償却・株式報酬などを戻した数字です。全社の営業損益は上期 −91.8 百万ドルの赤字です。
A. そのままではありません。会社も「見積もりの金額」と書いています。契約の期間も一律ではなく、納品型と原価進捗型が混ざっています。
まとめ
Redwire を一言で言えば、宇宙機の会社が、株を通貨にして無人機の会社を丸ごと買い、1年で売上の重心をそちらへ移した会社です。四半期の売上はもう防衛のほうが大きい。会社自身も注記の冒頭で「宇宙と防衛」と名乗り直しています。
その足取りは数字にきれいに残っています。10.2億ドルの買収のうち8.6億ドルが自社株、のれんが7.2億ドル。上期にさらに4,025万株を市場で売って5.6億ドルを集め、借入を5,000万ドルまで落とした。加重平均の株式数は1年で2.5倍です。買う力も、資金も、株から出ています。
見るべきは宇宙セグメントのほうかもしれません。売上が横ばいで、会社の指標でも黒字から赤字へ反転した。ここが戻るなら「二本柱になった会社」ですし、戻らないなら「防衛の会社が宇宙の名前で走っている」形に近づきます。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1819810/000181981026000124/rdw-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント