2026年9月4日、量子計算の会社2社が、同じ日に米国商務省とCHIPS法の契約を結びました。Rigetti と D-Wave。どちらも上限は1億ドルです。
ここまでは「補助金が出た」という話に見えます。ところが、動いているのはお金だけではありません。2社とも、1億ドルにぎりぎり届かないところまで寄せた金額ぶんの自社株を、商務省へ発行しています。
・交付日(OTAの締結)は2社とも2026年9月4日、株の発行契約は9月8日。上限も2社とも100百万ドル
・Rigetti 7,739,938株 × $12.92 = 99,999,999.0
・D-Wave 7,095,721株 × $14.093 = 99,999,996.1(掛け算は当サイト)
・株の値段は「LOI草案の送付日・LOI締結日・交付日のうち最も低い終値を15%引き」(明記はD-Wave側)
・商務省は議決権を使わないと約束している(例外の範囲は2社で違う。授権株式数の変更を挙げているのはRigettiだけ)
・政府が都合で打ち切った場合、会社は未受領ぶん相当の株を合計1ドルで買い戻せる
・段の切り方は違う。初回に使えるようになるのは Rigetti 43.9% / D-Wave 53.6%
・9月10日、商務省が持つD-Wave株 7,095,721株の転売登録が提出された
 ソラ
 インキー
同じ日に、同じ上限で
2社の契約は Other Transaction Agreement(OTA)という形式です。通常の補助金ではなく、省庁が柔軟な条件で結べる契約で、CHIPS法の枠組みを商務省が運用しています。
交付日はどちらも2026年9月4日、上限はどちらも100百万ドル、期間はどちらも交付日から最長5年。ここまで揃っているのは、同じ枠組みから同時に出たためと読むのが自然です。
掛け算をすると、1億ドルに数ドル足りない額になる
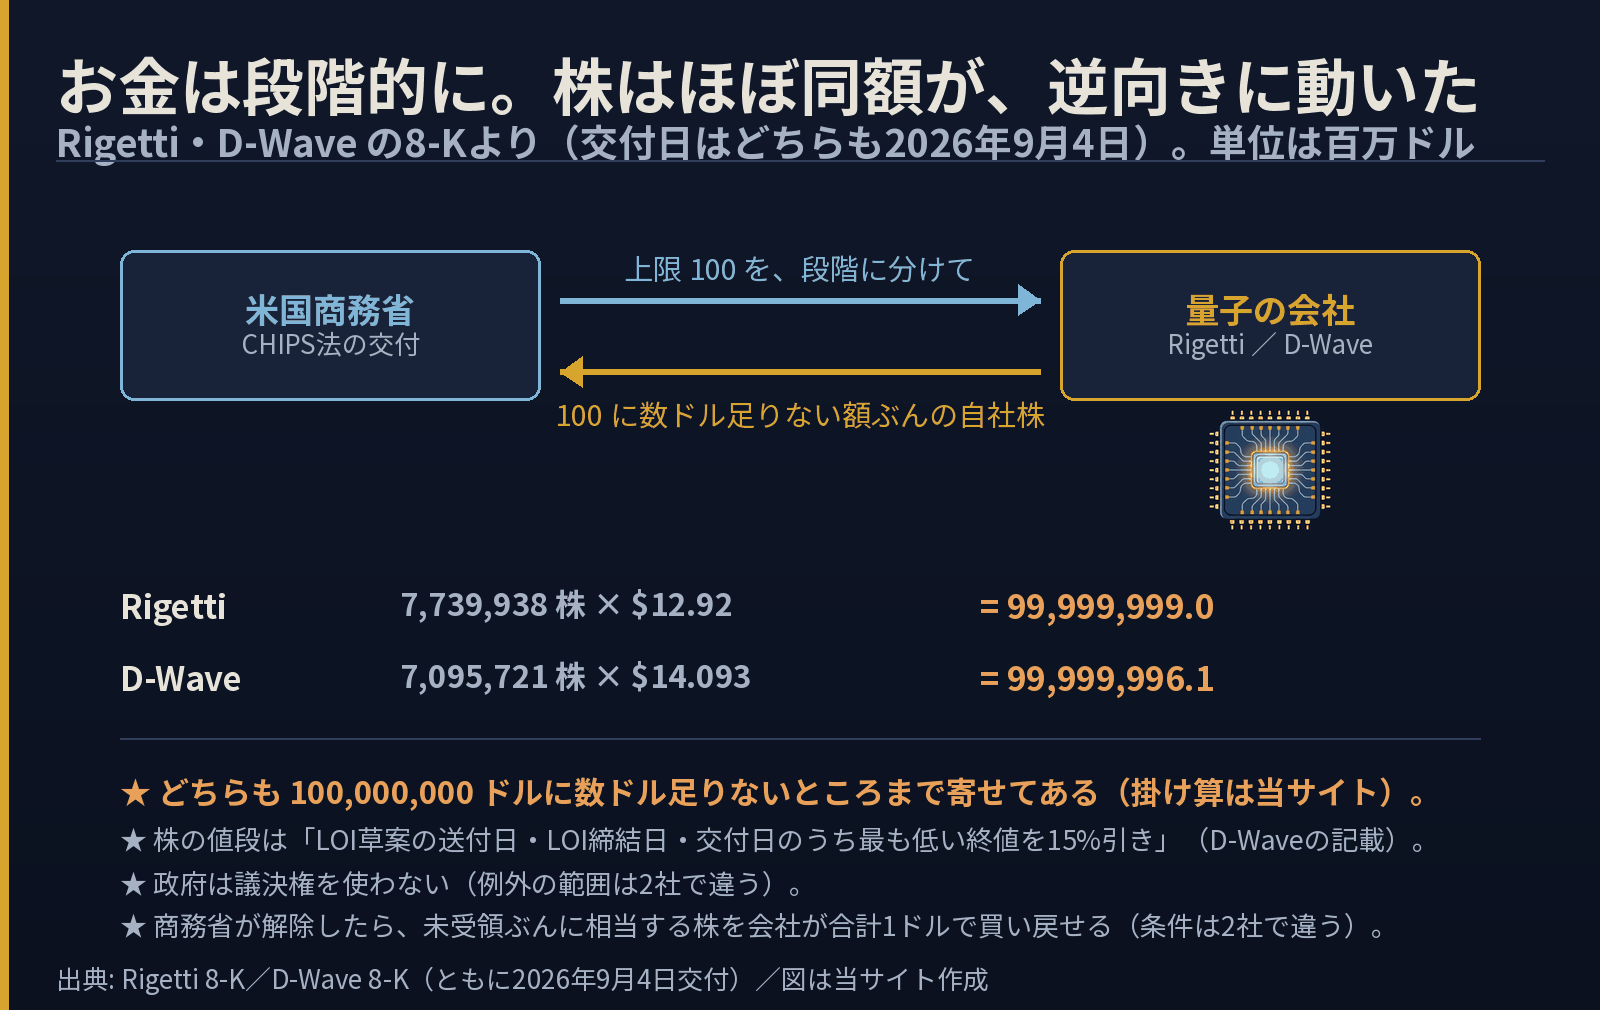
発行した株数と、1株あたりの値段を掛けると、次のようになります。
| 株数 | 発行価格 | 株数×価格 | |
|---|---|---|---|
| Rigetti | 7,739,938 | $12.92 | 99,999,999.0 |
| D-Wave | 7,095,721 | $14.093 | 99,999,996.1 |
どちらも100,000,000ドルに合わせてあります。この掛け算は当サイトのもので、「100百万ドルぶんの株式」と明記しているのは Rigetti 側だけです。D-Wave は株数と価格しか書いていませんが、掛ければ同じ額になります。
つまり商務省は、研究開発への交付とほぼ同額の株式を受け取っています(交付はトランシェに分かれ、株はまとめて9月8日に発行されています)。Rigetti 側のCHIPS法の話はRigetti|2026年上期決算と損益の内訳でも触れましたが、D-Waveの条件と並べると、これが1社の事情ではないことが分かります。
株の値段は「いちばん安かった日」から15%引き
発行価格の決め方は、D-Wave の8-K(重要なことが起きたときに、その都度SECへ出す届出)が具体的に書いています。①意向表明書(LOI)の最初の草案が送られた日 ②LOIが締結された日 ③交付日——この3つの日の終値のうち、いちばん低いものを取り、そこからさらに15%引く。
Rigetti 側は「implied issuance price(含意される発行価格)」としか書いていないので、同じ計算だと決めつけることはできません。ただし結果の総額がここまで寄っている以上、株数は総額から逆算されていることになります。
議決権は使わない。打ち切りなら1ドルで買い戻す
株に付いている条件は、2社でほぼ共通しています。
- 議決権:政府(D-Wave の8-Kは「および政府が過半を持つ主体」も挙げています)が保有しているあいだ、その株では議決しない。例外の書き方は2社で違います。Rigetti は授権株式数や額面の増減、普通株の権利を不利に変える事項、合併・統合など。D-Wave は「法律上議決権がある事項のうち、株式の種類の権利を害するもの、および合併」
- 転売の上限:会社の事前の書面同意が無ければ、政府が売れる株数は「会社が実際に引き出した交付額の割合」に比例する。全額を引き出していなければ、その割合ぶんしか売れない
- 相手の制限:競合他社への相対取引での譲渡は禁止
- 買戻し権:会社は未受領・返還ぶんに相当する株を合計1ドルで買い戻せる。発動の条件が2社で違います。D-Wave は「都合による打ち切り」のときだけ。Rigetti は打ち切りの理由を限定していません
最後の1つが、この仕組みの背骨です。株は渡すが、お金が渡らなかったぶんは戻ってくる。書類で確かめられるのは打ち切り時の買戻しと転売の上限までで、「払った額ぶんの株しか残らない」が一般の決まりとして書いてあるわけではありません。D-Wave の場合、政府は60日前の通知で都合による打ち切りができ、買戻しの行使期間も交付期間終了後120〜150日と決まっています。
先に使えるようになる額が違う
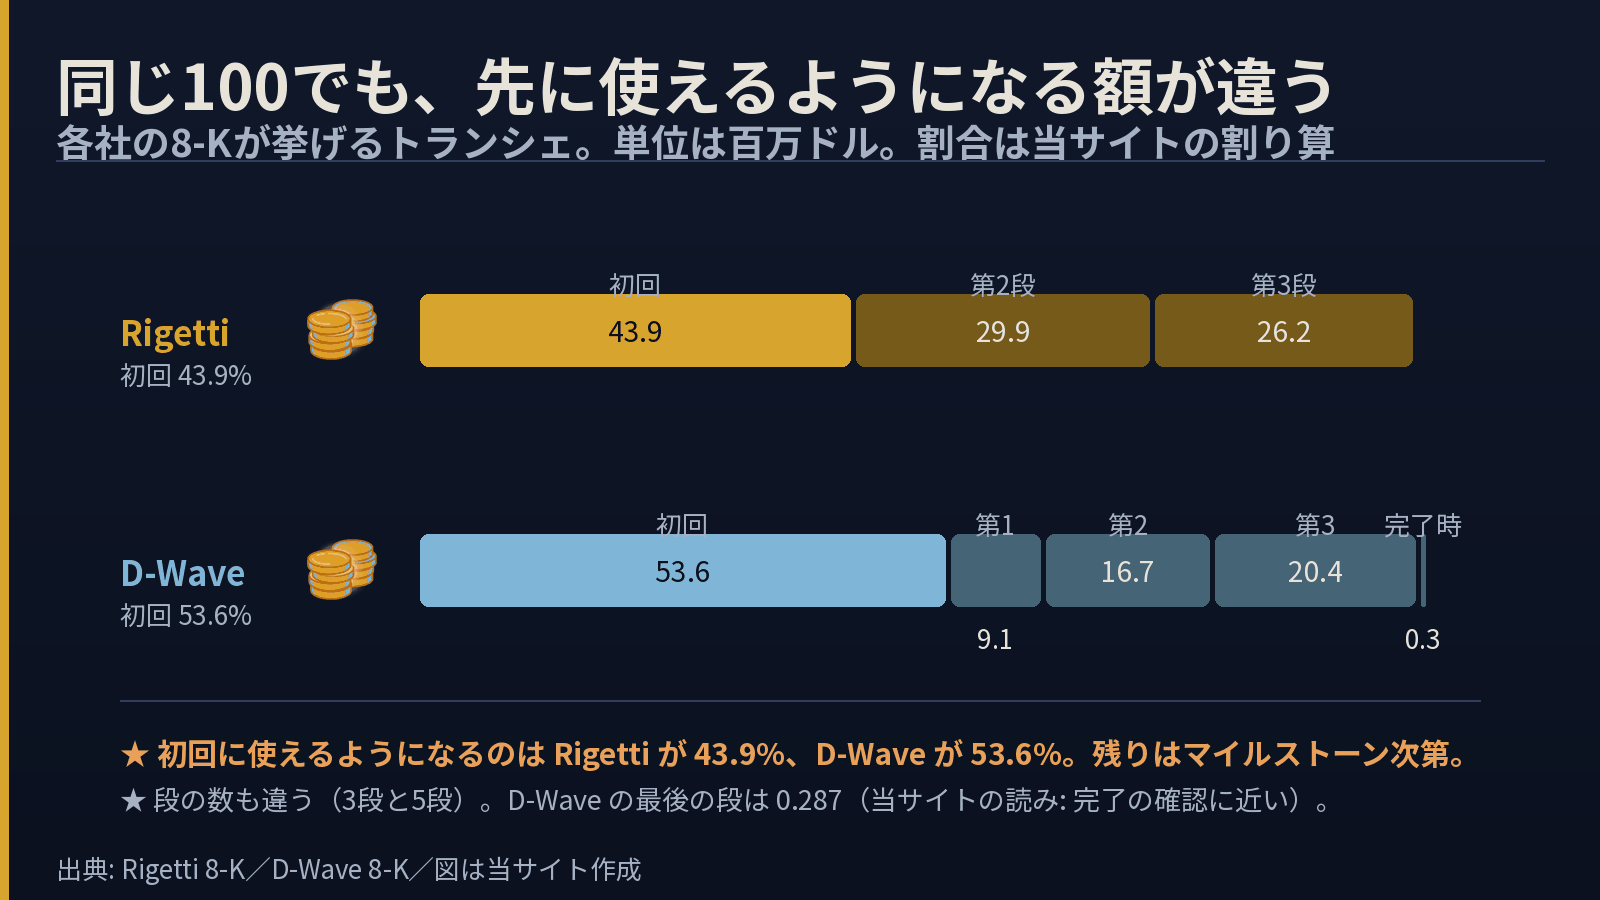
合計は同じ100でも、渡し方は違います。Rigetti は3段(43.9/29.9/26.2)、D-Wave は5段(53.553/9.075/16.695/20.390/0.287)。
初回に使えるようになるのは Rigetti が43.9%、D-Wave が53.6%(当サイトの割り算)。D-Wave のほうが先に多く使えるようになり、残りを細かく刻んでいます。最後の0.287は「全マイルストーン完了時」。金額というより完了の確認に近い、というのは当サイトの読みです(書類は段の金額と条件を書いているだけで、意味づけはしていません)。
使い道も違う
何に使うかも、それぞれ書かれています。
表に出てくる言葉を先に2つだけ。アニーリングは答えの候補を少しずつ落ち着かせて最適解を探す方式、超伝導は極低温で電気抵抗がゼロになる現象のことで、これを使う量子計算機があります。
| project の中身 | |
|---|---|
| Rigetti | ①読み出し回路を集積・小型化してパッケージに収める ②新しいクライオスタット構造で極低温の容量を桁で拡大する ③高接続のチップ構造をつくる製造能力 |
| D-Wave | 量子技術向け先端半導体の試作。部品・サブシステム・システム・試作機の開発と統合で、アニーリングとゲート型の両方の超伝導量子計算機をスケールさせる |
Rigetti の3つは、どれも「増やすために先に詰まる場所」です。量子4社|2026年4-6月期の決算を比較で見たように、この分野は台数や売上の桁が小さく、伸びの正体が1件の取引だったりします。その手前にある配線と冷却の話に公的資金が入るのは、数字より先に見ておく価値があります。
D-Wave 側で目を引くのは「アニーリングとゲート型の両方」という書き方です。アニーリングで知られる会社ですが、この契約の対象はそこに限られていません。
9月10日、商務省の持ち株に転売登録が出た
話には続きがあります。2026年9月10日、D-Wave は商務省が保有する7,095,721株の転売登録(既存の登録届出書に対する目論見書補遺)を提出しました。
これは「政府が売った」ではなく、売れる状態にする手続きです。実際に売れる株数は、会社の事前の書面同意が無ければ、引き出した交付額の割合で頭を押さえられています。交付が進むほど、政府が売れる株も増えていく形になります。
ソラインキーこれから何を見ればいいのか
この契約は最長5年で(マイルストーンを終えれば早く終わり、延長を申請する規定もあります)、確かめられることと、まだ約束のものがはっきり分かれています。
| いま確かめられること | まだ約束のもの | 答え合わせの時期 |
|---|---|---|
| 初回の段の金額(43.9/53.553)が書類に書かれていること | 初回がいつ実際に渡るか/残りの段(56.1/46.4) | 各マイルストーンの達成時 |
| 発行株数と価格(8-Kに記載) | 政府が実際に売るかどうか | 転売登録の後、随時 |
| 使い道の定義(3課題/両方式) | 試作機が出てくるか | 5年の期間内 |
判断を早める材料も具体的に挙げられます。第2段の入金が発表されるか(マイルストーン達成の証拠になる)、四半期報告書の現金の行に交付額が現れるか、そして転売の制限が緩むか(引き出した割合が増えた証拠になる)。ただし D-Wave の8-Kは会計処理が未定だと書いているので、どの行に出るかはまだ決まっていません。
よくある疑問
Q. これは補助金ではないのですか。
A. 形式は Other Transaction Agreement という契約で、マイルストーンに応じて段階的に支払われます。Rigetti と Quantinuum の8-Kには返還請求の条件が書かれており、必要な活動を期限までに終えられなければ支払済み額を返還請求されうるとあります。D-Wave の8-Kには返還請求の記載がなく、解除を含む救済手段があると書かれているだけです。Rigetti と D-Wave では、交付とほぼ同額の株式が政府へ渡ります(Quantinuum の8-Kには価格も式も書かれておらず、株数しか確認できません)。
Q. 政府が筆頭株主になったということですか。
A. 持分比率は各社の発行済株式数が必要で、この8-Kだけでは計算できません。当サイトでは計算していないので、比率については書きません。分かるのは株数と価格までです。
Q. 2社のどちらが有利な条件ですか。
A. 条件の良し悪しは当サイトでは判定しません。違いとして確かめられるのは、初回に使えるようになる割合(43.9%と53.6%)、段の数(3段と5段)、そして使い道の定義です。
Q. 他の量子企業にも同じ契約はありますか。
A. Quantinuum も同じ枠組みで結んでいます——OTAは同じ9月4日、上限100.0百万ドル、株の発行契約は9月8日で2,369,528株(同社の8-K)。本文のとおり3社目です。新しい提出書類が出れば分かります。
なお、CHIPS法から量子へ向かった金は、この株式との交換だけではありません。9月16日にはIBM傘下のAnderonが10億ドルを締結しており(締結の確定で、実際の払出しは発表に書かれていません)、そちらは計算機を作る会社ではなくウエハーを焼く工場へ向かっています。この発表に株式の話は出ていません。渡し方の違いを並べると、政府が何を足りないと見ているかが見えてくる——というのが当サイトの読みです。
この件の読みどころ
公的資金が量子の会社に入ること自体は、以前からありました。今回違うのは、金額と株がほぼ同額まで寄せてあり、しかも同じ日に2社へ似た形で入ったことです。
1社なら個別の交渉の結果と読めます。同じ日に3社が似た構造で結んでいるなら、共通の雛形に近いものがある——と当サイトは読みます。ただし同じではありません。段の切り方も、買戻しの発動条件も、議決権の例外も2社で違い、意向表明書は5月に先に公表されています。次に同じ形の8-Kが出てきたとき、読むべき場所はもう分かっています。株数と価格を掛けて、交付の上限と比べる。段の切り方を見て、先にいくら渡るかを見る。
主な提出書類の対象期間末: 2026-09-16(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 臨時報告 Form 8-K(2026年9月8日 提出)https://www.sec.gov/Archives/edgar/data/1838359/000110465926105662/tm2624940d1_8k.htm
- 臨時報告 Form 8-K(2026年9月8日 提出)https://www.sec.gov/Archives/edgar/data/1907982/000190798226000141/qbts-20260904.htm
- SEC提出書類(2026年9月4日時点)https://www.sec.gov/Archives/edgar/data/1907982/000190798226000144/qbts-20260904.htm
- 臨時報告 Form 8-K(2026年9月10日 提出)https://www.sec.gov/Archives/edgar/data/1907982/000190798226000146/qbts-20260910.htm
- Quantinuum 臨時報告 Form 8-K(2026年9月8日 提出)https://www.sec.gov/Archives/edgar/data/2110105/000162828026060934/qnt-20260908.htm
- IBMの発表「Anderon のCHIPS法10億ドル交付の確定」https://newsroom.ibm.com/2026-09-16-anderon,-an-ibm-company,-finalizes-agreement-with-the-u-s-department-of-commerce-for-a-1-billion-chips-award-to-accelerate-r-d-for-u-s-based-pure-play-quantum-foundry
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント