Intuitive Machines は、NASA の月面輸送計画に選ばれた会社として名前が知られています。ただし2026年上期の決算を開くと、売上のほとんどは月ではないところから来ていました。
・事業は3つ。月へ運ぶ/通信の中継をつくる/宇宙機をつくる
・上期の売上は 392.9 百万ドルで前年の3.5倍。ただし営業赤字も 38.7 から 86.3 百万ドルへ拡大
・増えた分の正体は買収。売上の 308.3(78%)は2026年1月に買った Lanteris のぶん
・買収が前年からあったと仮定して並べ直すと、上期は 421.6 → 406.0 で減る(会社が出した補足)
・報告セグメントは1つだけ。月事業がいくら稼いでいるかは外から分からない
・受注残(固定価格)は 814.7 百万ドル。うち次の6か月で30〜35%が売上になる見込み
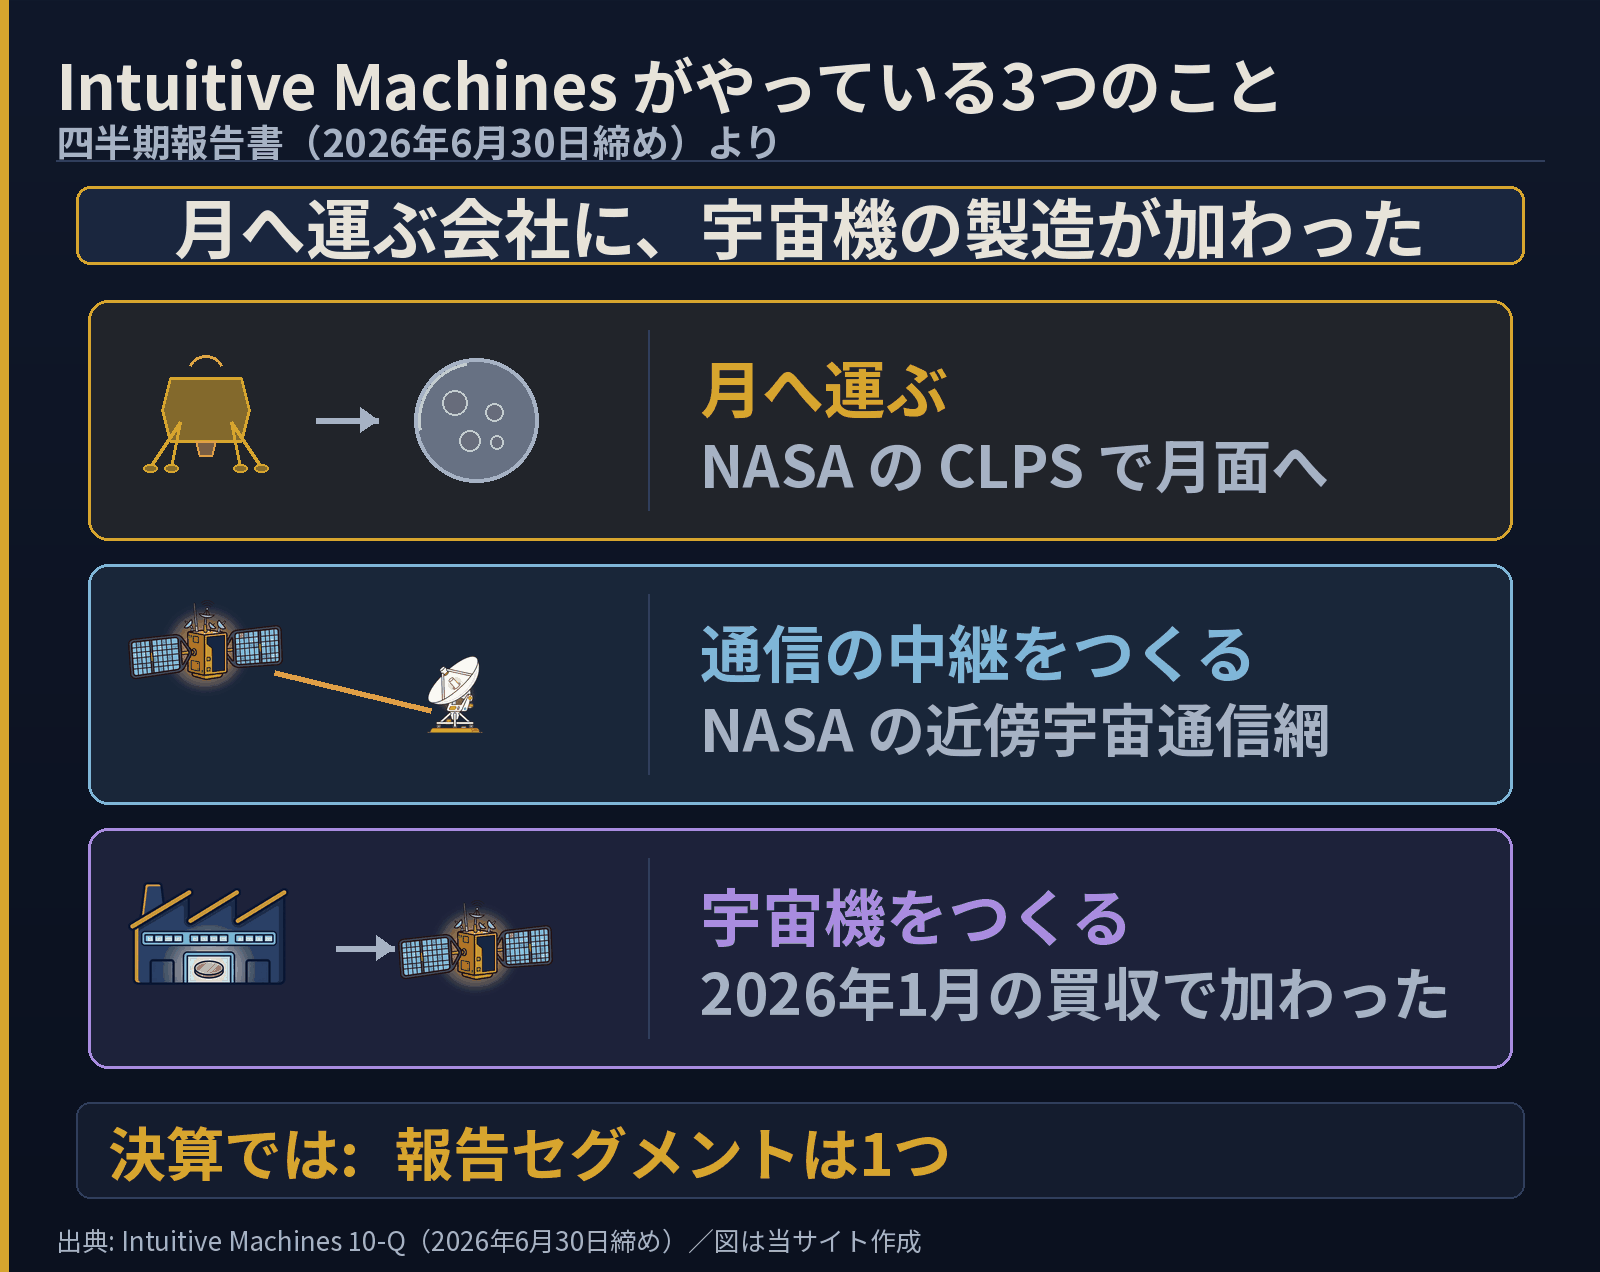
3つの事業と、それぞれの現在地
1つ目は月へ運ぶ事業です。NASA の CLPS——民間企業に月面への輸送を任せる調達の枠組みで、荷物を届けたぶんだけ支払われます。すでに実施した IM-2 のミッションは2025年3月に完了しました。次の打ち上げとして準備が進んでいるのが IM-3 で、IM-6 は2026年3月に受注しています。
2つ目は通信の中継です。NASA の Near Space Network 向けに、通信衛星と地上の設備を自社で建設しています。ここは今期の四半期で売上が 7.3 百万ドル減りました。会社は日程の遅れと、完成までの見積もり総原価の不利な変更を理由に挙げています。
3つ目が宇宙機をつくる事業で、これは2026年1月13日に Lanteris Space Holdings を買って加わりました。商業・国家安全保障・民生の3方向へ衛星を納めるメーカーです。
同じく宇宙機を手がける会社としては、Redwire|どんな会社?でも事業の切り方を整理しています。
 ソラ
 インキーソラインキー
売上3.5倍の中身
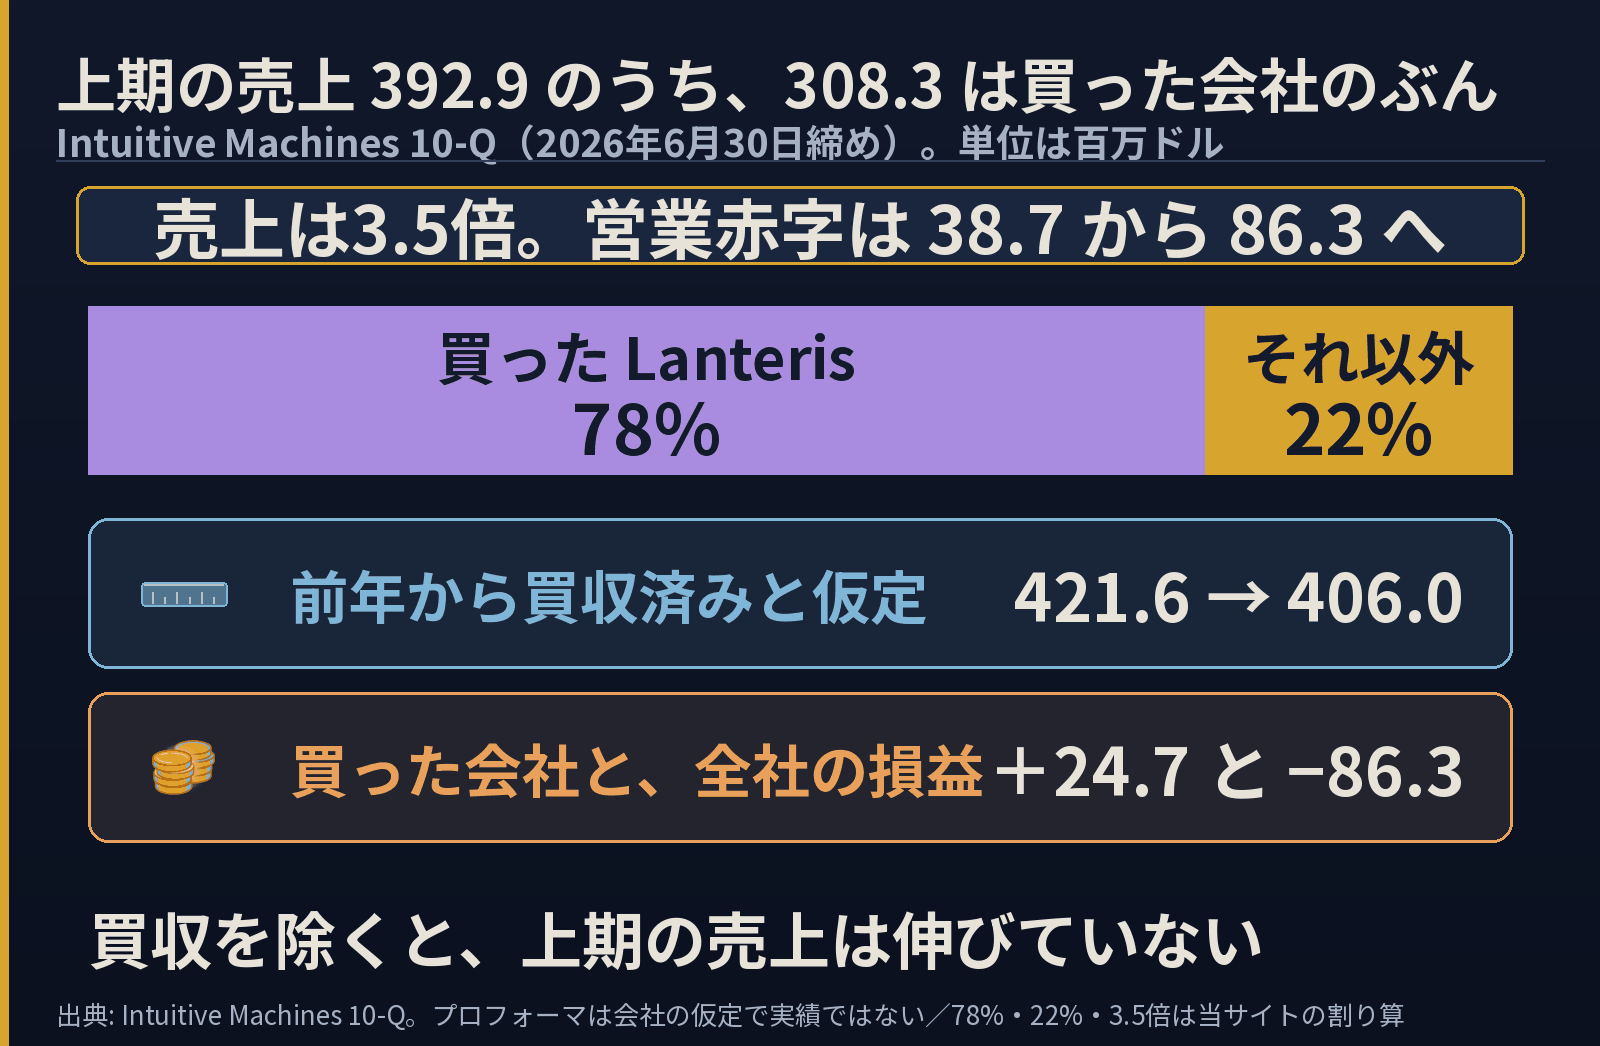
2026年上期の売上は 392.9 百万ドル、前年同期は 112.8 でした。3.5倍です(この倍率は当サイトの割り算)。
その中身は買収の注記に書かれています。Lanteris が上期に貢献した売上は 308.3 百万ドル、四半期では 166.7。全社 392.9 に対して 約78%を占めます(この比率は当サイトの割り算)。
そして会社はプロフォーマ——買収が前年の1月1日にあったと仮定して両年を並べ直した数字——も出しています。それによると上期は 2025年 421.6 に対して2026年 406.0。同じ土俵で比べると減っています。四半期は 203.4 と 206.2 でほぼ横ばいでした。会社自身が「実際にそうなったことを示すものではない」と断っている仮定の数字ですが、買収の影響を外した動きを見るには、いまこれしかありません。
買った会社は黒字、全社は赤字
もう一つ、注記に並んでいる数字があります。Lanteris の上期の営業利益は +24.7 百万ドル。いっぽう全社の営業損益は −86.3 百万ドルで、前年の −38.7 から赤字が広がりました。
費用の側を見ると、上期の一般管理費が 30.8 から 111.0 へ、減価償却と償却が 1.4 から 28.0 へ増えています。買収で会社が大きくなれば、これらは当然増えます。ただし増えた費用は全社に乗り、買った事業の黒字はそこに埋もれます。
報告セグメントは1つしかない
セグメントとは、会社が自分で切った事業の区分のことです。ここが Intuitive Machines の読みにくいところで、報告セグメントは1つしかありません。製造もミッションサービスも「高度に統合されている」ため、経営の意思決定者が別々に評価していない、という説明です。
買収の対価と、その払い方
Lanteris の買収対価は 853.3 百万ドルでした。内訳は現金 405.6、Class A 普通株 22,991,028株ぶんの 404.0(買収日の終値 1株17.57ドル)、そして取引ボーナス等 43.7 です。現金は手元資金で賄っています。
| 項目 | 百万ドル |
|---|---|
| 現金 | 405.6 |
| Class A 普通株(22,991,028株) | 404.0 |
| 取引ボーナス等 | 43.7 |
| 購入対価 合計 | 853.3 |
| 取得した純資産の公正価値 | 492.8 |
| のれん | 360.5 |
のれんは、買った会社の値段のうち、設備や在庫など形のある資産を超えて払った分です。360.5 という額は対価の4割強にあたります(この割合は当サイトの割り算)。会社は「成長の相乗効果、育った人材、将来の機会」を表すものだと説明しています。無形資産としては顧客関係 138.0 と開発済み技術 154.0 が別に計上されました。
買収で会社の形が変わるという点では、量子の側でも同じことが起きています。IonQ|どんな会社?では代金の大部分を自社株で払っていました。Intuitive Machines は現金と株がほぼ半々です。
顧客と契約の形が入れ替わった
買収で変わったのは規模だけではありません。上期の構成比は次のとおりです(いずれも報告書に載っている割合です)。
| 区分 | 2026年上期 | 2025年上期 |
|---|---|---|
| 民生(NASA など) | 37% | 87% |
| 商業 | 33% | 11% |
| 国家安全保障 | 29% | 2% |
| 固定価格の契約 | 87% | 58% |
| コスト精算の契約 | 11% | 39% |
1年前はほぼNASA1社に依存した会社でした。いまは民生・商業・国家安全保障がほぼ3等分です。契約の形も入れ替わり、コスト精算から固定価格へ移りました。コスト精算はかかった費用に利益を乗せて受け取る形なので損は出にくく、固定価格は先に値段が決まっているため費用超過を自社が被ります。取りこぼしが直接効く体質になったということです。
実際、契約に関する純損失は上期で 22.5 百万ドル出ています(前年 22.2)。かつて IM-2 のミッション契約は2023年に損失契約になりました。見積もった原価が受け取る対価を超えたためで、ミッションそのものは2025年3月に完了しています。
ソラインキー受注残と、いつ売上になるか
受注残にあたるものとして、固定価格の残存履行義務が 814.7 百万ドルあります(2026年6月30日時点)。行使されていない契約オプションは含まれません。実費・工数の契約とコスト精算の契約も、実務上の簡便法を採っているためこの金額の外です。
売上になる時期も示されています。次の6か月で30〜35%、2027年に35〜40%、残りはその後3年かけて。同じ宇宙でも、打ち上げを売るRocket Lab|どんな会社?とは回収の時間軸が違います。
これから確かめられること
| いま確かめられる現在地 | 会社が置いている見通し | 答え合わせの時期 |
|---|---|---|
| 上期売上392.9のうち308.3が買収分 | 買収で製造能力が広がる | 買収の注記が出続けるか(出なければ内訳は見えなくなる) |
| プロフォーマでは421.6→406.0と減 | 各分野で需要がある | 次の四半期の売上(買収の影響が薄れる) |
| 全社は営業赤字86.3、赤字は拡大 | 相乗効果を見込む | 一般管理費が売上ほど増えなくなるか |
| 固定価格の受注残814.7 | 次の6か月で30〜35%を認識 | 年末時点の受注残と実際の売上 |
検証できるのは左の列だけです。判断を早める材料を3つ挙げます。
- 次の四半期で売上が前年同期をどう上回るか。買収は1月なので、2027年1〜3月期からは前年にも Lanteris が入ります。そこで初めて「買収抜きで伸びたか」が普通の比較で見えます。
- 一般管理費の伸びが売上の伸びを下回るか。上期は売上3.5倍に対し一般管理費が3.6倍でした(この比較は当サイトの割り算)。ここが逆転しないと赤字は縮みません。
- IM-3 が飛ぶか。月事業の売上はミッションの進み方で動きます。次の打ち上げが実際に行われるかどうかが、いちばん分かりやすい節目です。
月を目指す会社が、稼ぎの重心を別の場所に持っていることもあります。Firefly Aerospace|どんな会社?は2025年3月に初の月面着陸を果たしましたが、2026年4-6月の売上のうち打ち上げは8.0%で、残りは宇宙機の役務と防衛向けのソフトから来ています。
よくある疑問
分かりません。報告セグメントが1つなので、事業別の損益は開示されていません。確かめられるのは、契約に関する純損失が上期で22.5百万ドル出ていることと、IM-2が損失契約だったことです。
良し悪しは書きませんが、中身は分けて読めます。308.3が買収分で、同じ土俵に揃えたプロフォーマでは上期は減っています。規模が増えたことと、事業が伸びたことは別です。
構成比では減りました。民生は上期で87%から37%へ下がっています。ただしこれは商業と国家安全保障が増えた結果でもあり、民生の金額そのものは144.9で前年98.6より増えています。
設備や在庫など形のある資産を超えて払った分です。会社は成長の相乗効果・人材・将来の機会を表すものだと説明しています。評価は暫定で、買収日から1年以内に確定します。
この会社を一言でいえば、看板と中身が1年でずれた会社です。月面着陸機の会社として知られていますが、いま売上の8割は買った衛星メーカーが立てています。
いま内訳が見えているのは、買収の注記があるからです。報告セグメントは1つだけなので、注記が出なくなれば3つの事業は1つの数字にまとまります。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1844452/000162828026056821/lunr-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント