Firefly Aerospace はロケットの会社として知られています。小型機 Alpha を打ち上げ、2025年3月2日には月着陸機 Blue Ghost で初の月面着陸に成功しました。ところが2026年4-6月の売上1億1,768万ドルのうち、「打ち上げ」区分から来ているのは940万ドルです。比率にして8.0%。
看板になっている事業が、売上でいちばん大きい区分ではない。宇宙の会社を読むときに何度も出てくる形が、この会社でもはっきり出ています(報告セグメントは1つなので、区分ごとの利益は開示されていません)。
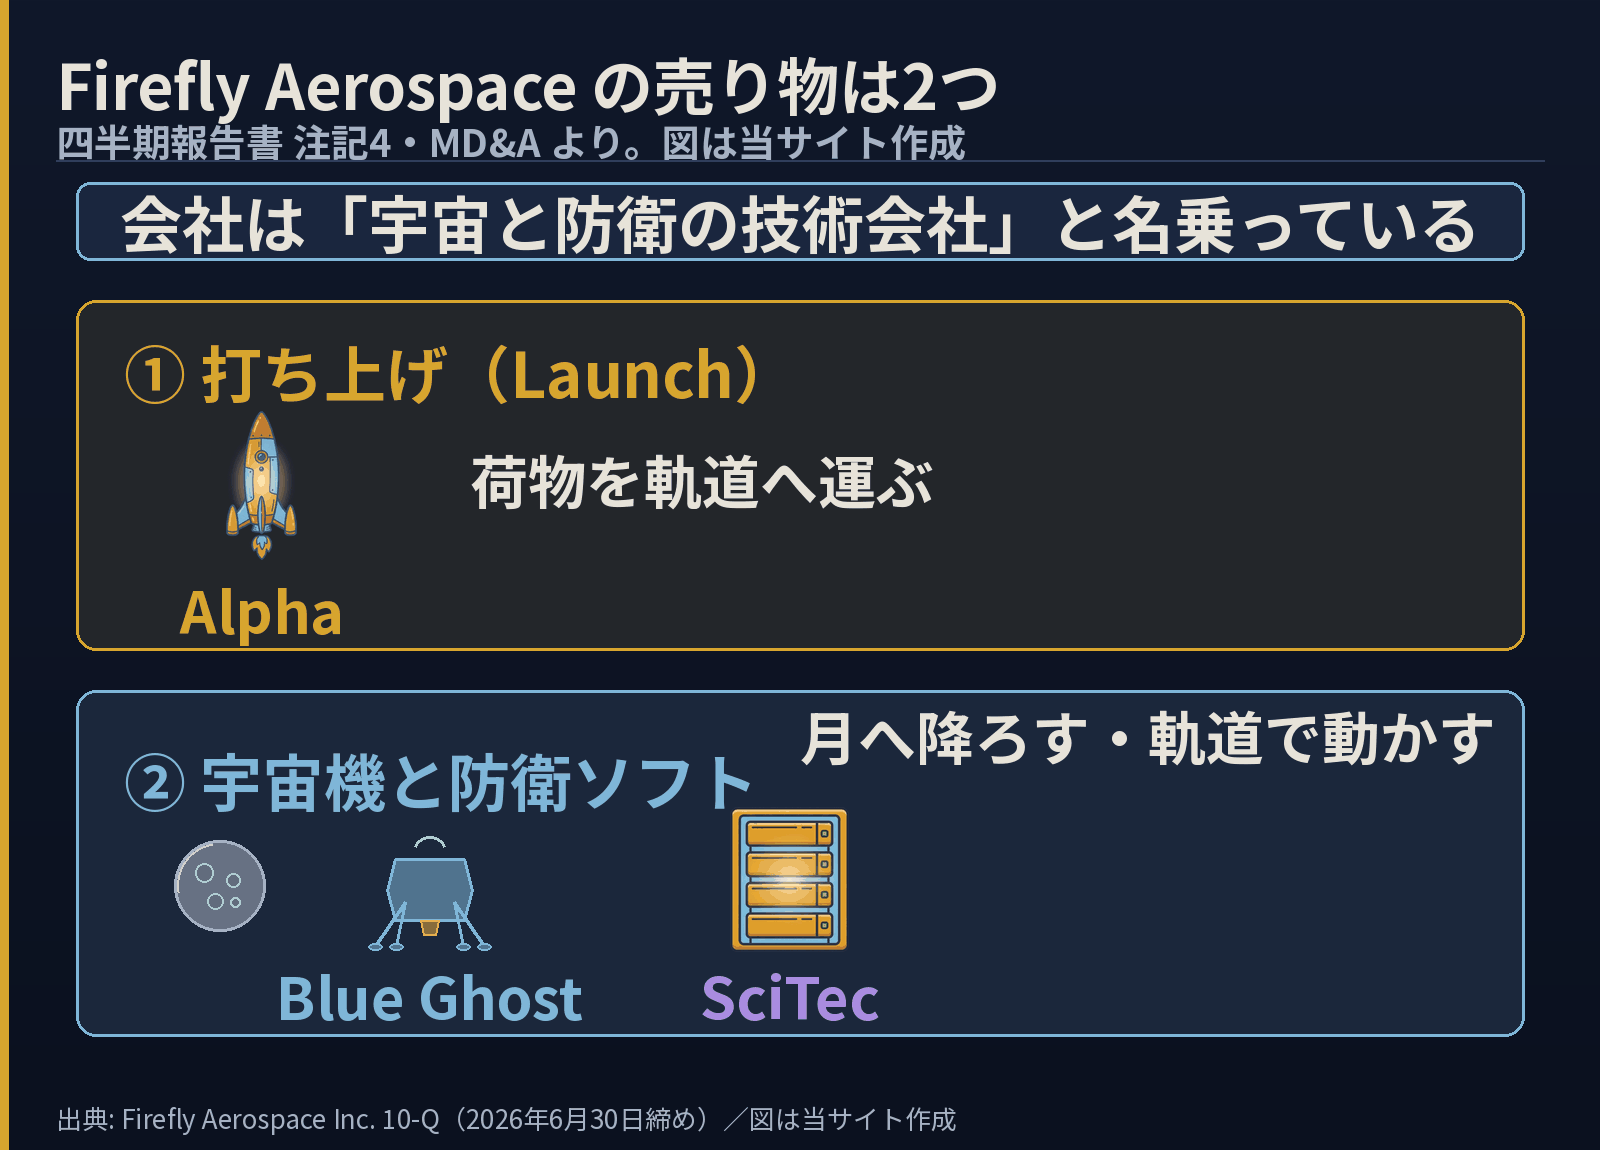
・売り物は2つ。打ち上げ(Launch)と 宇宙機・防衛ソフト(Spacecraft Solutions)。報告セグメントは1つ
・2026年4-6月の売上は 打ち上げ 9.4 / 宇宙機・防衛 108.3 百万ドル。打ち上げ区分は 8.0%
・2025年8月8日に上場。1株45ドルで2,220万株、会社の注記では手取り9億3,230万ドル
・同年10月31日に SciTec を5億5,029万ドルで取得(現金2億7,742万ドル+自社株2億6,956万ドル)。のれんは 4億3,634万ドル・対価の79.3%
・買収の10日後に借入枠から2億6,000万ドルを引き出し(2025年11月10日)、2026年2月18日に全額返済。6月1日には追加の株式発行で約1億8,000万ドル
・受注残は 14億6,808万ドル。会計上の残存履行義務は 5億6,370万ドル。数えているものが違う
・打ち上げ前に契約総額の通常は約90%を回収していると会社が書いている
・上期の粗利は4,134万ドル。研究開発費はその3.4倍の1億3,904万ドル。営業損失1億9,087万ドル
2つの売り物と、売上の立ち方の違い
注記4は売上を2つに分けています。
打ち上げ区分の中心は、荷物を軌道へ運ぶ役務です。会社は履行義務を「打ち上げの開始」と定めていて、その一時点で売上に立てます。ただしこの区分はそれだけではありません。技術役務と知的財産の許諾も同じ区分に入り、そちらは作業の進み具合に応じて少しずつ売上に立ちます。開発中の Eclipse は Alpha を大型化した再使用型(再使用するのは第1段)で、軌道へ運べる質量を Alpha の16倍以上にするのが会社の目標です。
宇宙機・防衛ソフトのほうは中身が広く、Blue Ghost や Elytra に顧客の荷物を組み込んで月や軌道へ届ける役務に加えて、国防向けのソフト・センサー・データ処理の開発が入ります。こちらは固定価格・時間と材料・原価加算の3つの型が混じり、作業の進み具合に応じて少しずつ売上に立てます(かかった原価が総見積原価に対してどこまで来たかで測る、いわゆる工事進行の考え方です)。
 ソラ
 インキー
四半期売上のうち、打ち上げは8.0%
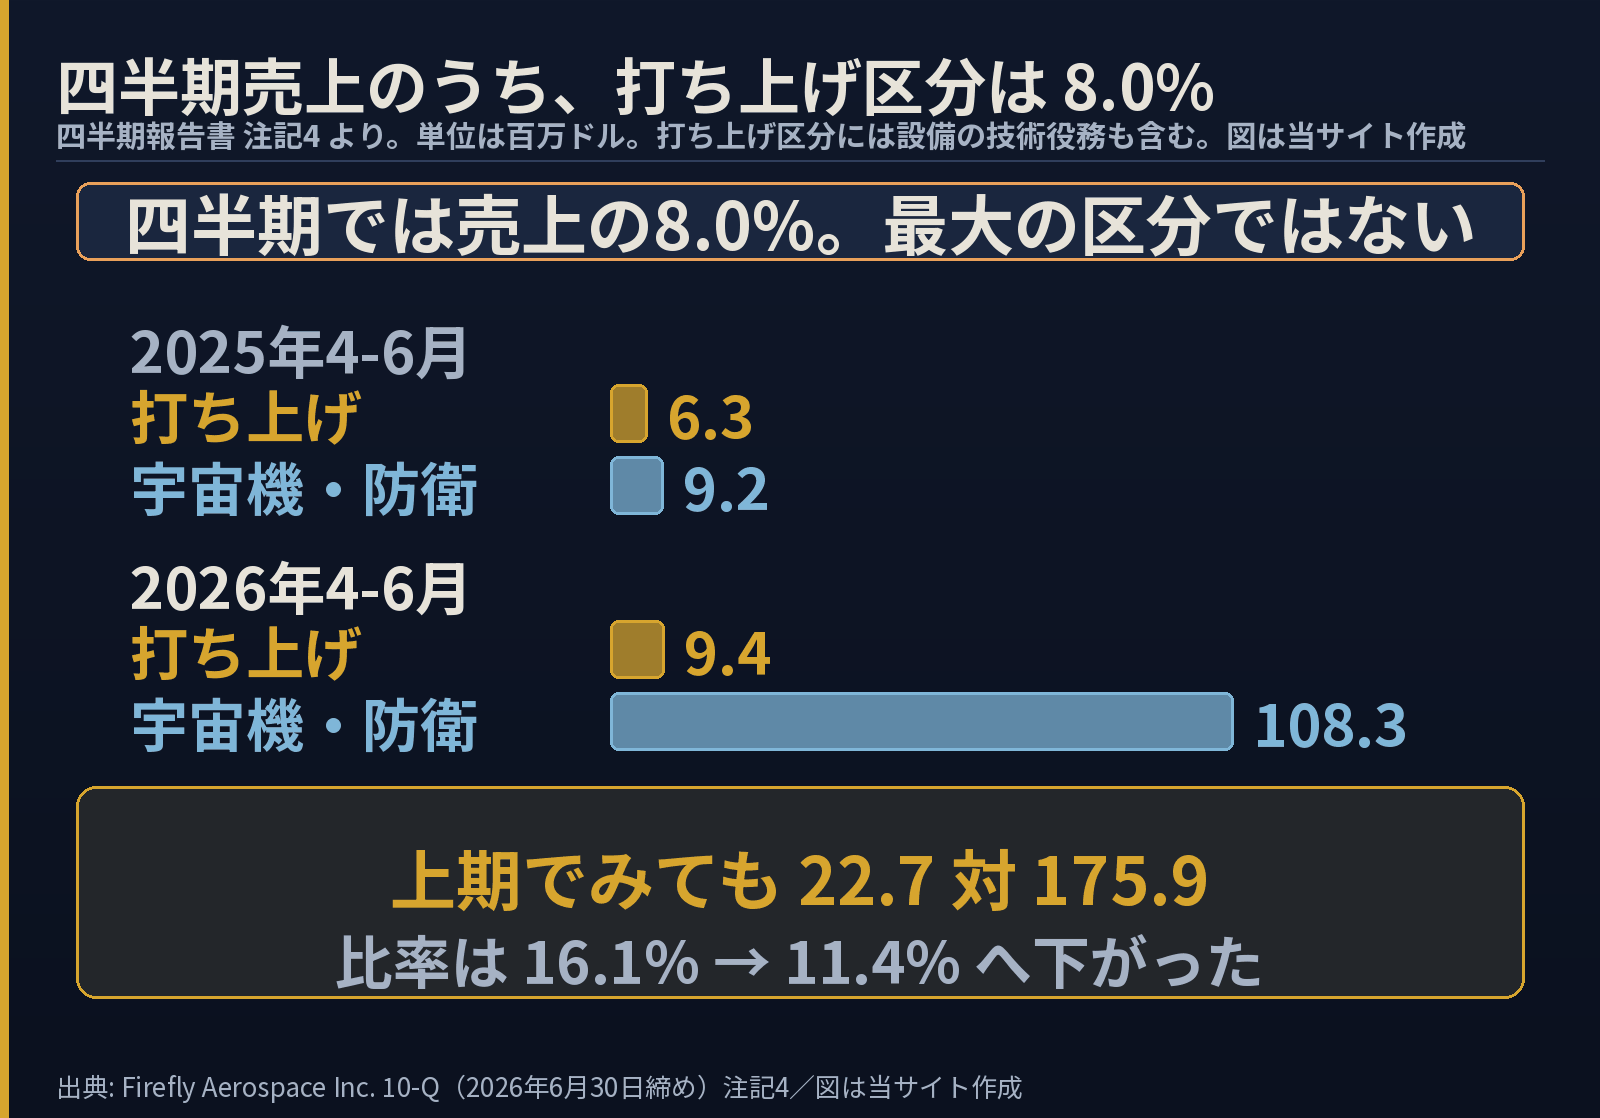
四半期の売上は1億1,768万ドルで、前年同期の1,555万ドルから657%増えました。内訳は打ち上げ940万ドル(前年635万ドル)、宇宙機・防衛ソフト1億828万ドル(前年920万ドル)です。
上期でみると、打ち上げ2,265万ドル、宇宙機・防衛ソフト1億7,591万ドル、合計1億9,856万ドル。打ち上げの比率は前年同期の16.1%から11.4%へ下がりました。打ち上げの金額そのものは1,152万ドルから2,265万ドルへ倍近く増えているので、縮んだのではなく、もう一方が速く伸びたということです。
四半期の宇宙機・防衛ソフトの伸びは9,908万ドル・1,077%。会社がその理由に挙げるのは、2025年第4四半期に取得した SciTec が加わったことと、Blue Ghost と Elytra のミッションが進んだことです。ただし、そのうち何割が SciTec のぶんかは開示されていません。
打ち上げ区分のほうも、増えた理由は飛ばしたことではありませんでした。四半期の増加310万ドル・48%の主因は、打ち上げ設備を作る技術役務契約の進捗です。上期でみると、ここに Alpha Flight 7 の打ち上げ成功と Eclipse の設計・製造の進捗が加わります。ロケットを飛ばした対価と、ロケットを飛ばす場所を作った対価が、同じ行に入っているということです。
IPOで集めた資金と、SciTec 買収
上場は2025年8月8日です。2,220万株(引受人の追加購入分290万株を含む)を1株45.00ドルで売り、総額は9億9,860万ドル。注記が示す手取りは9億3,230万ドルです(引受手数料5,740万ドルと費用1,140万ドルが差し引かれますが、手取りの金額は書類の中でも注記・MD&A・キャッシュフローで少しずつ違います)。優先株はすべて普通株1億580万株へ転換され、同日に1億2,500万ドルの回転信用枠も設定しています。
その約3か月後、10月31日に SciTec を5億5,029万ドルで取得しました。対価の内訳は現金2億7,742万ドル(取得した現金を差し引いたあと)、自社株2億6,956万ドル、運転資本の調整332万ドルです。取得関連費用2,440万ドルは発生時に費用処理しています。
現金のほうは、手元から出しただけではありません。買収完了の10日後、2025年11月10日に借入枠から2億6,000万ドルを引き出しています。返済は2026年2月18日に全額。借入枠は6月30日時点で残高ゼロに戻っています。
その後の2026年6月1日に、追加の株式発行で約1億8,000万ドルを調達しました。ただし書類は、この調達の使い道を書いていません。返済より3か月半あとの出来事なので、返済の原資だったとは読めません。言えるのは、買収に合わせて引き出した借入が、約3か月後の2026年2月18日に全額返済されたということまでです。上場・借入・追加発行と並べて数えているのは当サイトで、書類は回数を数えていません。
SciTec が持ち込んだのはミサイル警戒・追尾・防衛、情報収集と監視偵察、宇宙領域の把握、自律的な指揮統制です。衛星から来る大量のデータを、クラウドでも現地でも機上でも処理できる、と会社は説明しています。本拠はプリンストンで、ほかに5か所。ロケットの会社が、衛星データを読む会社を買ったという形です。
対価を株と現金でほぼ半々にした点は、他社と比べると位置がはっきりします。Redwire は Edge Autonomy の対価の84%を自社株で払い、BigBear.ai は Ask Sage を実質全額現金で買いました。Firefly はその中間です。
受注残14.7億ドルと、残存履行義務5.6億ドル
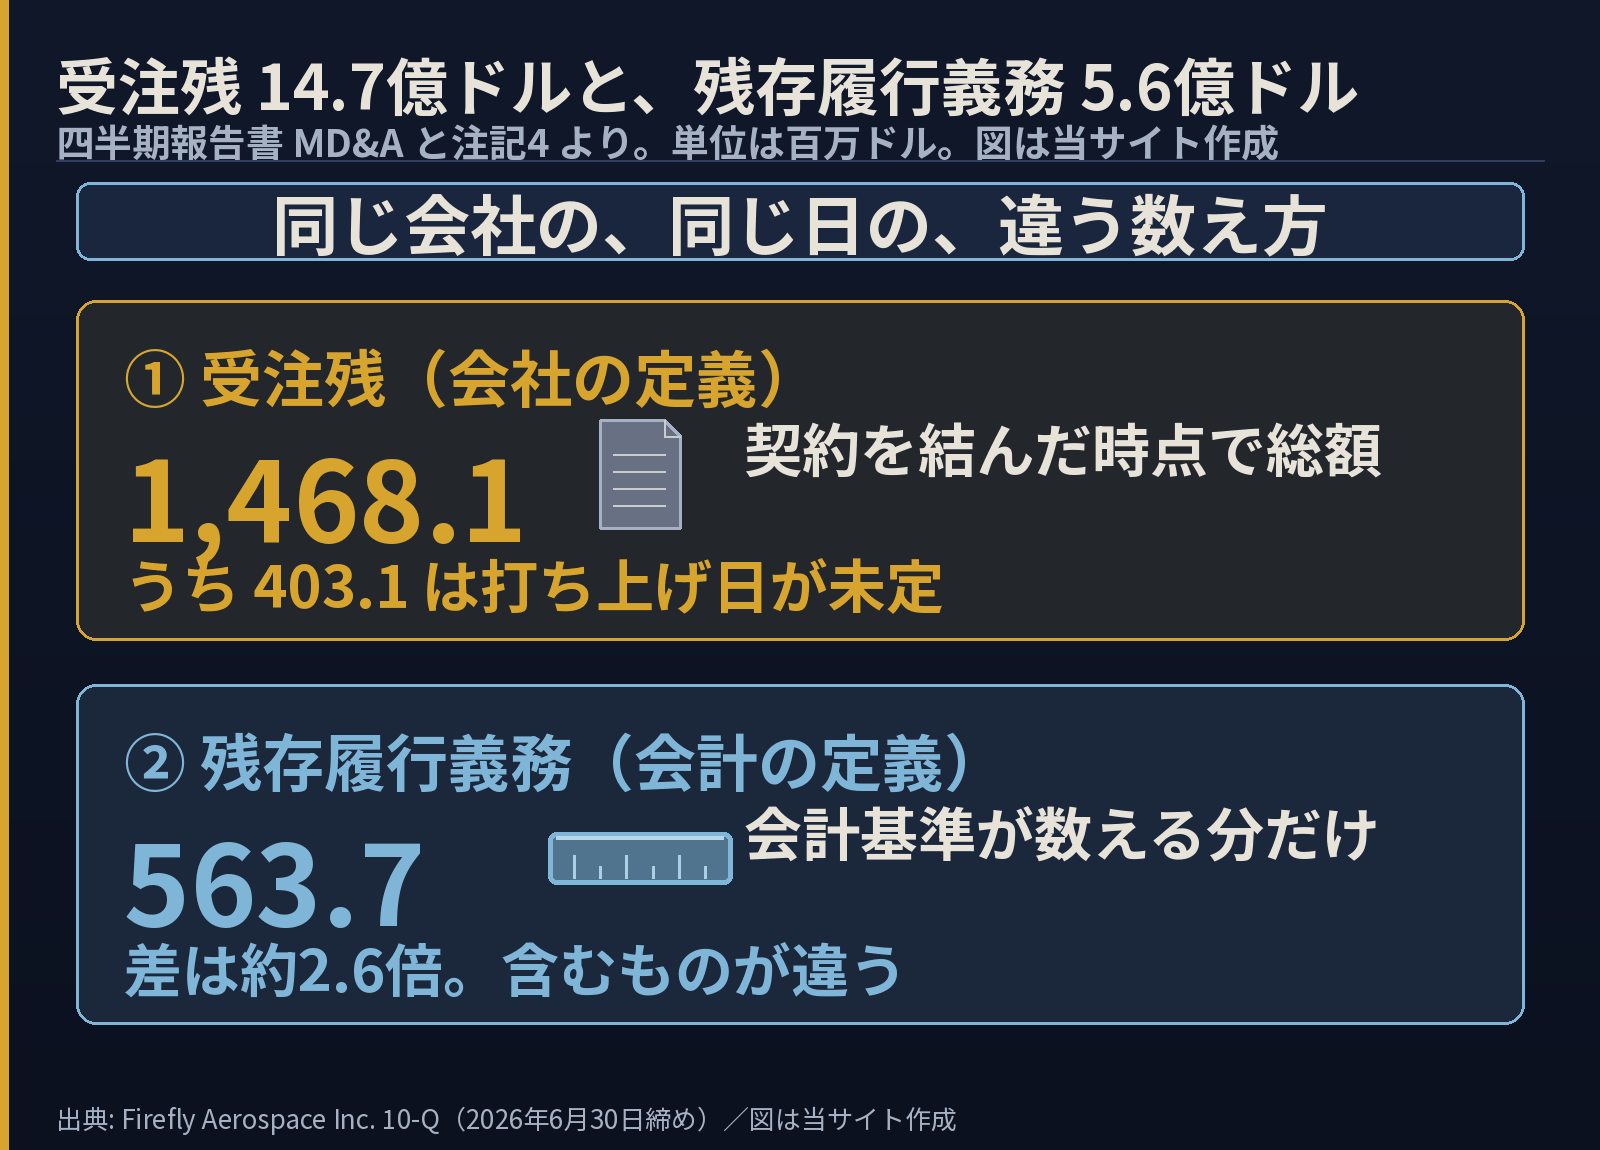
会社は受注残を「獲得した契約に対する作業から将来得られると見込む売上(すでに認識したぶんを除く)」と定義しています。2026年6月末で 14億6,808万ドル、2025年末の13億5,105万ドルから増えました。うち 4億307万ドルは、契約は結んだものの打ち上げ日がまだ決まっていない複数打ち上げ契約です。
この定義には、会社自身が書いている前提が2つあります。①法的拘束力のある契約を結んだ時点で総額を入れる。顧客が事前通知で解約できる権利を持っていても入れる。②前受金も含む。すでに現金を受け取って売上にまだ立てていない分は、受注残に数える。
いっぽう、会計基準にもとづく残存履行義務は 5億6,370万ドルです。次の12か月に約42%、その次の12か月に約21%、残り約37%がそれ以降に売上になる見込みで、制約のかかった変動対価は含みません。
2つの差は約2.6倍あります。どちらかが間違っているのではなく、数えているものが違います。受注残は会社の定義、残存履行義務は会計基準の定義です。Rocket Lab|どんな会社?やPlanet Labs|どんな会社?の数字と並べるときも、同じ名前の行が同じ中身とはかぎりません。
打ち上げ前に契約額の約90%を回収する
打ち上げの前に、通常は契約総額の約90%を回収しています。マイルストーンごとの請求と組み合わせた形で、会社はこれを「生産を増やしていくうえで非常に有利」と自己評価しています。
これは資金繰りの形そのものです。顧客の前払いで機体を作るので、作っている期間の運転資金を全部自前で抱え込まずに済みます。同じ宇宙の会社でも資金の集め方は違っていて、Rocket Lab|Iridium買収の資金調達では買収の資金を資本市場から集める形を扱いました。
ソラインキー粗利は改善、赤字は拡大
上期の粗利は4,134万ドルで、前年の622万ドルから大きく増えました。粗利率でみると8.7%から20.8%です。
それでも営業損失は1億9,087万ドルで、前年の1億1,289万ドルから広がりました。理由は粗利の1行下にあります。
- 研究開発費 1億3,904万ドル(前年9,379万ドル)——粗利4,134万ドルの3.4倍
- 販売費・一般管理費 9,316万ドル(前年2,532万ドル)——SciTec の追加、株式報酬、上場企業としての費用
粗利が4,134万ドルしかないところに2億3,220万ドルの営業費用が乗るので、売上が3倍近くになっても赤字は縮みません。現金は4億5,982万ドル(2025年末は7億9,297万ドル)、短期投資1億7,545万ドル。上期の営業キャッシュ流出は1億4,410万ドルでした。
顧客の集中は、2社でほぼ全部から3社で3分の2へ
売上の10%以上を占める顧客の比率を、前年同期と並べます。
- 2025年4-6月: 2社で 59.2% + 39.8% = 99.0%
- 2026年4-6月: 3社で 41.3% + 16.2% + 14.6% = 72.1%
- 2025年上期: 2社で 83.8% + 15.8% = 99.6%
- 2026年上期: 3社で 34.4% + 15.3% + 16.6% = 66.3%
前年同期はわずか2社で売上のほぼ全部でした。そこから3社へ散り、上位の合計も3分の2まで下がっています。SciTec が顧客基盤を広げたという会社の説明と方向は合っています。
目に留まるのは、前年同期に39.8%あった顧客(表では Customer 4)が今期は1.0%まで落ちていることです。四半期で4割近くを占めていた相手が1年で1%になる。顧客の名前は開示されていないので理由は分かりませんが、上期の売上が2.8倍に伸びた裏でこういう入れ替わりが起きている、という事実は表から読めます。
これから確かめられること
| いま確かめられる現在地 | 会社が置いている約束 | 答え合わせの時期 |
|---|---|---|
| 打ち上げは四半期売上の8.0%・上期の11.4% | Alpha の生産率を上げて打ち上げ頻度を増やす | 四半期ごとの Launch 売上 |
| Eclipse は開発中 | 開発を完了させる、と書いている(完了時期の明示はない) | 売上区分に現れた時点 |
| Blue Ghost は2025年3月に1機が着陸 | 2029年までにあと4機 | 各ミッションの実施時期 |
| 受注残14.7億ドルのうち4.0億ドルは打ち上げ日が未定 | 受注残の伸びを事業成長の指標と位置づけている | 未定分が減って日程が入るか |
| 研究開発費は粗利の3.4倍 | 打ち上げ頻度が上がれば固定費が薄まり粗利率が改善する | 次の2〜4四半期の粗利率 |
判断を早める材料は3つです。①受注残のうち日程未定の4億307万ドルが減るか。②残存履行義務5億6,370万ドルの「次の12か月に約42%」という配分が実際の売上と合うか。③打ち上げ売上が四半期で2桁百万ドルに乗るか。いずれも次の提出書類に数字として出ます。
よくある疑問
A. 目的によります。会社がどれだけ契約を取ったかを見るなら受注残、会計上いつ売上になるかを見るなら残存履行義務です。受注残は各社が自分で定義するので、他社と比べるなら会計基準で定義されている残存履行義務のほうが揃えやすい——ただしそちらにも各社の見積りは入ります。
A. 両方が混ざっています。会社は SciTec の追加と Blue Ghost・Elytra の進捗の両方を挙げていますが、それぞれの金額は開示されていません。BigBear.ai のように買収先の寄与額を注記で出す会社もありますが、Firefly は出していないので、外から分けることはできません。
A. 2025年11月11日に、株主を名乗る者による推定的集団訴訟が西テキサス連邦地裁に提起されています。2026年5月29日の修正訴状では Spacecraft Solutions に関する主張が削られ、2026年7月30日に被告側が却下を申し立てました。係争中であり、主張は認定された事実ではありません。
ロケットを飛ばす会社として名前を覚えた人にとって、この決算表はたぶん意外に映ります。月に降りた機体も、開発中の大型機も確かにある。ただし四半期売上の92%は、宇宙機を届ける役務と、防衛向けのソフトとデータ処理のほうから来ています。打ち上げの1行は、売上の1割に届きません。看板と帳簿が、まだ別の場所にあります。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1860160/000186016026000023/fly-20260630.htm
- 年次報告書 Form 10-K(2025年12月期)https://www.sec.gov/Archives/edgar/data/1860160/000119312526116309/fly-20251231.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント