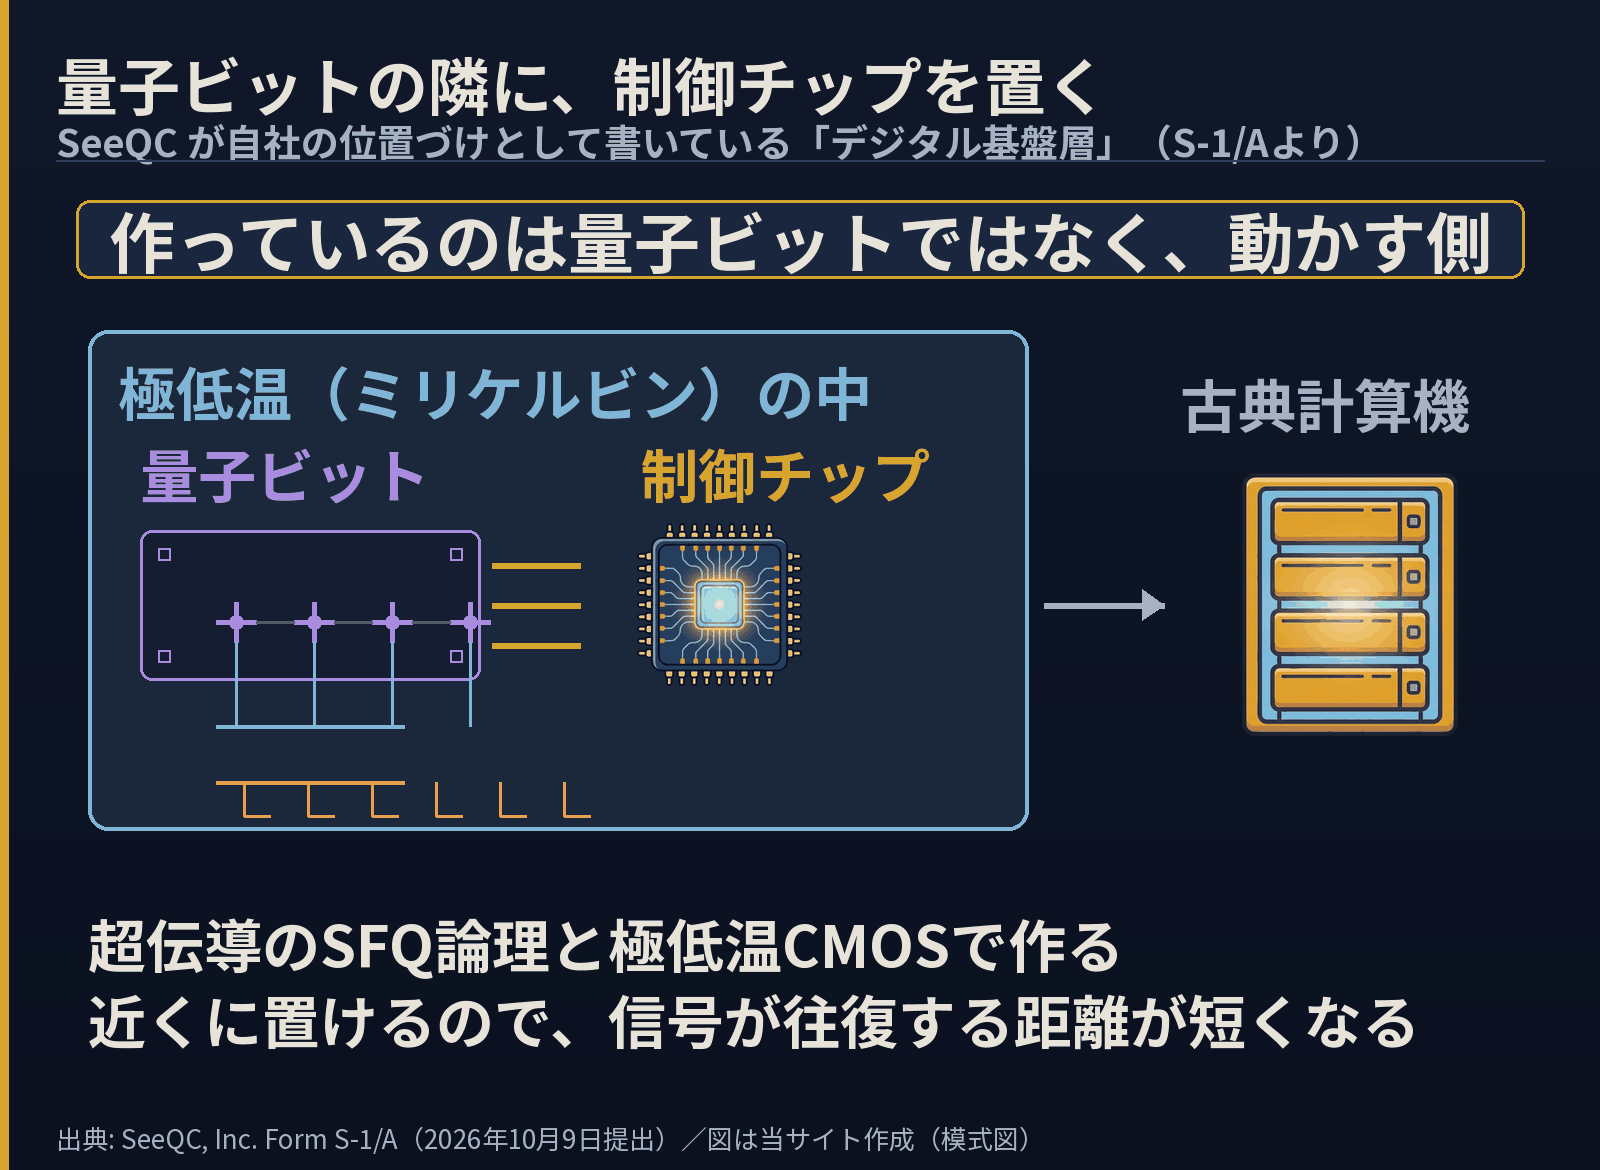
・量子ビットそのものは作っていない。作っているのは、その隣に置く制御・読み出しのチップ
・技術は超伝導の SFQ(単一磁束量子)デジタル論理+極低温CMOS。ミリケルビンの冷却環境の中で動く
・自前の超伝導ファウンドリを持つ。多層のSFQ回路を作れる商用設備は世界でも数少ないと会社は書いている
・2025年売上の約95%は「量子計算に関連する活動」(エンジニアリングや統合を含む)。完全に製品化されたものの売上は残り5%
・売上は 2024年 800 → 2025年 4,157 千ドル。2026年上期は 1,793(前年同期 1,450)
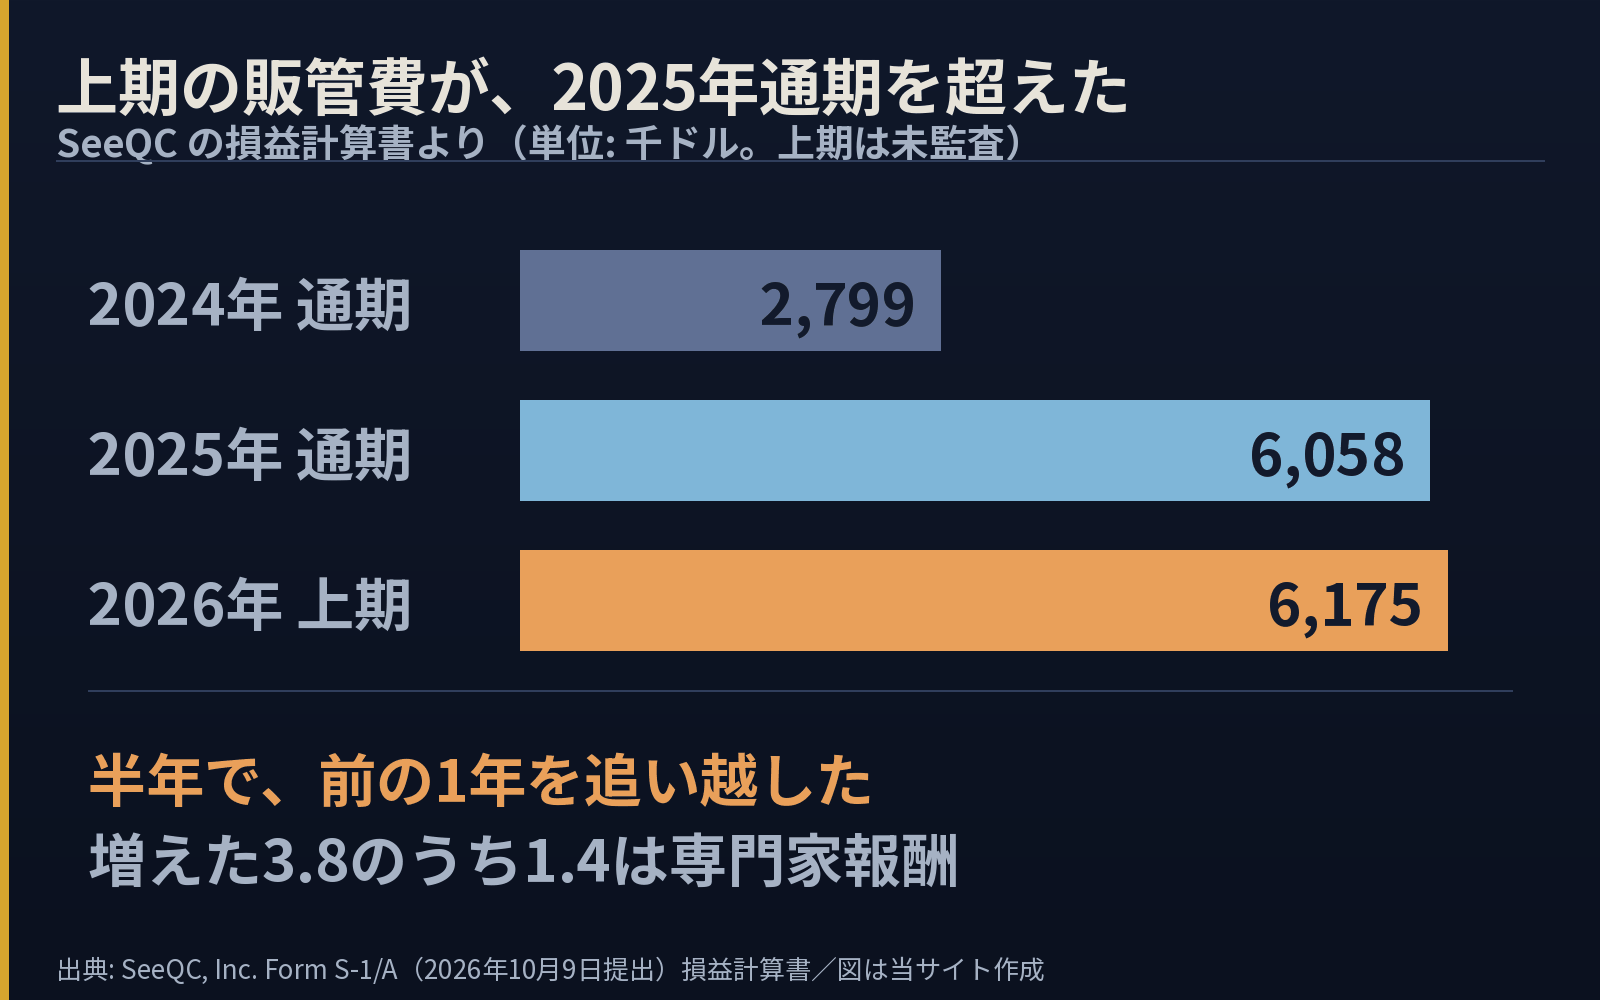
・上期の販管費 6,175 が、2025年通期の 6,058 を既に超えている
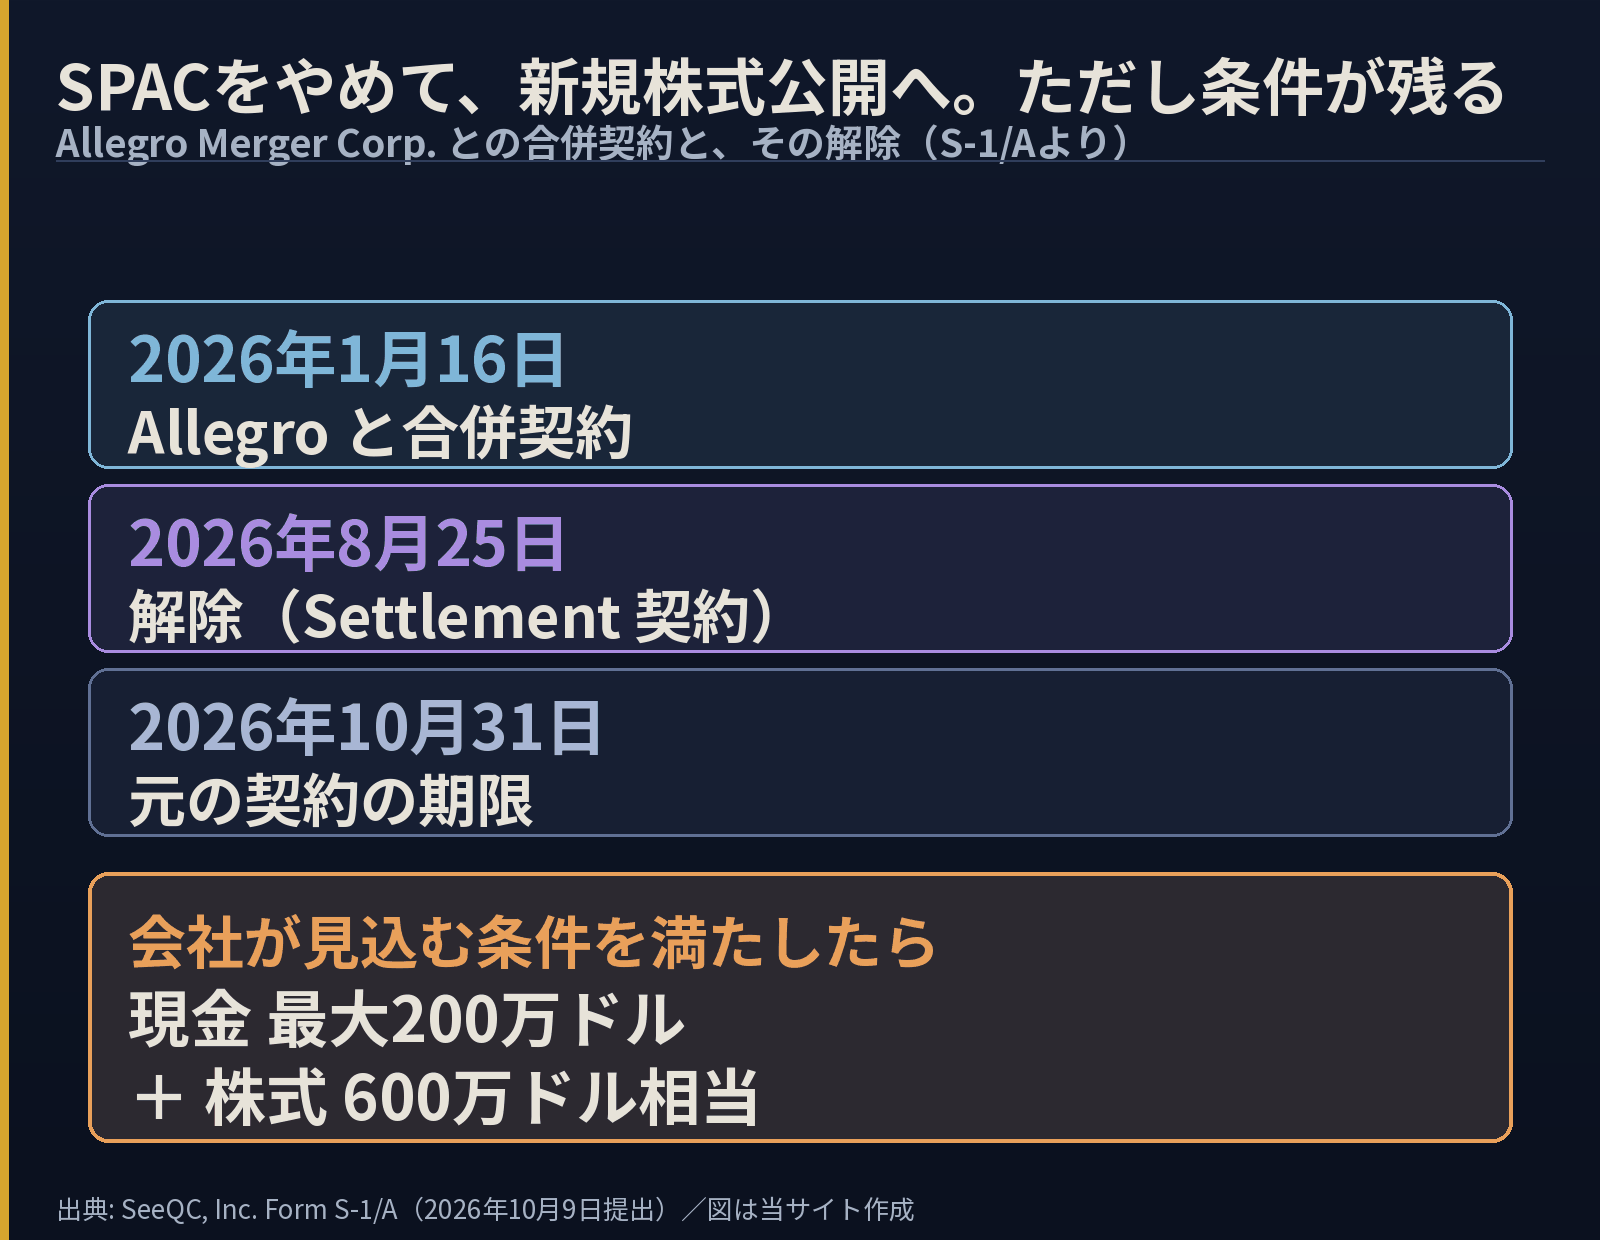
・2026年1月に決めたSPAC合併を8月25日に解除し、Nasdaqへの新規株式公開を申請中(SEQC・承認が条件)
・ただし解除の和解契約には、条件を満たすと解除した相手へ現金で最大200万ドル、さらに株式で600万ドル相当を渡す条項が残っている
・継続企業の前提に重要な疑義が開示されている。累積赤字は 65.3 百万ドル
量子の会社を追っていると、ほとんどの会社が「量子ビットを何個並べたか」で語られます。イオンを並べる、超伝導の回路を冷やす、中性原子をレーザーで捕まえる——どれも、計算する部品そのものを作る話です。
SeeQC はそこにいません。この会社が売っているのは、並べた量子ビットを動かすための、隣に置くチップです。
——と書くと、もう製品が並んでいるように読めるので先に断っておきます。書類は収益源としてチップの販売・統合プログラム・エンジニアリングサービス・ファウンドリサービスの4つを挙げたうえで、2025年の売上の約95%は、エンジニアリングや統合の取り組みを含む「量子計算に関連する活動」から得たもので、完全に製品化されたものの売上は残りの5%だと書いています。
何を作っている会社か
量子ビットは、外から信号を送って操作し、結果を読み出さないと計算になりません。その信号を作る電子回路は、これまで冷却装置の外、常温の部屋に置かれてきました。極低温の容器からケーブルが束になって外へ出て、常温の機械につながる——量子計算機の写真でよく見る、あの眺めです。
SeeQC の設計は、その制御回路を冷却装置の中、量子ビットのすぐ隣へ持ち込みます。使うのは超伝導の SFQ(単一磁束量子)——磁束の有無で0と1を表す論理方式で、消費電力が極めて小さい——と、極低温でも動く CMOS(普通の半導体チップに使われている回路方式)です。会社の表現では「ミリケルビン(絶対零度から1000分の1度の領域)の極低温で、ごく低い電力で動く」設計になっています。
 ソラ
 インキー
この立ち位置は、垂直統合で自社の機械を完成させにいく会社とは逆向きです。IonQ は製造工程そのものを買って内側へ取り込みました(IonQ|どんな会社?)。超伝導の量子ビットを自分で作る会社もあります(Rigetti|どんな会社?)。SeeQC はその人たちに部品を売る側に回る、というのが設計の形から読み取れることです。
自前の超伝導ファウンドリ
部品を売る会社として目を引くのは、製造設備を自社で持っていることです。書類は自社のファウンドリ(半導体の製造工場)を、多層のSFQ回路を作れる世界でも数少ない商用の超伝導製造設備のひとつだと書いています。用途は社内の研究開発、試作、そして限定的な生産です。
会社が挙げる利点は、設計・製造・試験が近いので回路の作り込みが速く回ること。超伝導回路は作ってみないと分からない部分が大きいので、ここは納得できる——というのが当サイトの読みです。書類が書いているのは、外注では待ち時間が長くなるという定性の説明までです。
設備の中身も書かれています。150mm のウエハで多層の超伝導回路を作れること、クリーンルームが約8,100平方フィート(約750平方メートル)あること、248nm のステッパー(回路を焼き付ける装置)を持つこと、そして製造工程のサイクルが6週間であること。これを「業界をリードする水準」と呼んでいるのは会社自身の評価です。
もうひとつ、この工場は Hypres, Inc. からの転借で、転借契約は既に失効しており、従前の条件のまま使い続けていると書かれています。
売上と費用の数字
数字は小さいですが、形ははっきりしています。
| (千ドル) | 2026年上期 | 2025年上期 | 2025年通期 | 2024年通期 |
|---|---|---|---|---|
| 売上 | 1,793 | 1,450 | 4,157 | 800 |
| 売上原価 | 1,207 | 1,288 | 2,728 | 514 |
| 研究開発費 | 4,837 | 4,678 | 9,519 | 7,998 |
| 販管費 | 6,175 | 2,369 | 6,058 | 2,799 |
| 補助金収入 | (648) | (1,100) | (1,673) | (2,036) |
| 営業損失 | (9,778) | (5,785) | (12,475) | (8,475) |
2025年の売上は前年の約5.2倍になりました(4,157÷800。割り算は当サイト)。2025年の内訳は固定価格の契約が 3,699、実費を償還する契約が 458 です。ただし上期で見ると 1,450 → 1,793 で、伸びは約24%に落ち着いています。
目を引くのは売上ではなく販管費のほうです。2026年上期の 6,175 は、2025年の1年分 6,058 を半年で超えています。研究開発費は 4,678 → 4,837 とほぼ横ばいなので、営業損失が 5,785 から 9,778 へ広がった分は、ほぼここから出ています。
内訳は書類に出ています。上期の増加 3.8 百万ドルのうち、専門家報酬が 1.4(株式公開などに伴うコンサルティング・法務・監査の費用)、株式報酬が 0.5、従業員関連が 0.2、配賦などが 0.6。2025年通期の増加 3.3 のうちでも専門家報酬が 1.9 を占めていました。
ただし、書類が挙げるこの内訳を足しても 2.7 で、増加額 3.8 には届きません。残りの約1.1がどこから来たのかは説明されていません。上場の準備だけで膨らんだわけではない、とは言えます。
もうひとつ、補助金収入が費用のマイナス項目として立っているのがこの会社の特徴です。通期では 2,036(2024年)→ 1,673(2025年)、上期では 1,100(2025年)→ 648(2026年)。通期どうし・上期どうしで比べても、どちらも減っています(年次の2点と上期の2点は別の物差しなので、並べて1本の線にはしていません)。書類は、この収入が案件の数と時期で変わるものだと書いています。研究開発を外部資金で支えてきた部分が細っていく——と読むこともできますが、ここは当サイトの読みです。
ソラインキーSPACをやめて新規株式公開へ切り替えた経緯
ここが、この書類でいちばん構造が出ている箇所です。
SeeQC は2026年1月16日に、Allegro Merger Corp. という SPAC(買収を目的に先に上場しておく会社。これと合併すると、非上場企業は通常の上場手続きを経ずに上場できる)と合併契約を結んでいました。契約には2026年10月31日という期限が置かれていました。
その契約を、2026年8月25日付で解除しています。解除によって、期限前に合併以外の道を追えるようになりました。いま Nasdaq Global Market へ「SEQC」の銘柄コードで上場を申請しており、この募集は上場承認が下りることを条件としています。
そして、解除は手ぶらでは済みません。解除時の和解契約には、SeeQC が「Trigger Event」を成立させた場合に Allegro へ第三者の取引費用として現金で最大200万ドルを支払い、さらに株式で600万ドル相当(会社を13億ドルと評価した前提で算定し、株主のロックアップが明けたあとに発行)を渡す条項があります。会社の裁量で、現金を50万ドル減らして株式を50万ドル増やすこともできると書かれています。
そして会社は、今回の募集がこの Trigger Event に当たると見込んでいると書いています。ただし Trigger Event の定義そのものは和解契約の側にあり、この書類には載っていません。条件の中身は、ここからは確かめられません。
2025年通期の売上が 4,157 千ドルですから、現金分の200万ドルだけでその約48%にあたります(割り算は当サイト。費用の性質も時期も違うので足し引きする数字ではありません)。株式分の600万ドルは株主の持ち分が薄まる話で、現金が出ていくわけではありませんが、どちらもこの会社の規模に対して小さくないとは言えます。
継続企業の前提に関する開示
書類には、継続企業の前提に重要な疑義がある(事業を続けられるかどうかに相当の疑いがある、という会計上の開示)と明記されています。累積赤字は2026年6月30日時点で 65.3百万ドル、2025年12月31日時点で 55.7百万ドル。半年で9.6百万ドル増えました。
書き方も見ておきます。これは監査人ではなく経営陣が出した結論(”management has concluded that substantial doubt exists”)で、未監査の中間財務諸表の注記に載っています。そして会社は、今後12か月を賄うだけの資源を現時点で持っていないとはっきり書いています。「可能性がある」ではありません。2026年6月30日時点の現金・現金同等物は 18.1百万ドル。上期の営業損失は 9.8 百万ドルでした(営業損失は現金の減りそのものではありません)。
いま確かめられること、会社が置いている約束、答え合わせの時期
| いま確かめられる現在地 | 会社が置いている見込み | 答え合わせの時期 |
|---|---|---|
| 2025年の売上 4,157 千ドル、上期 1,793 千ドル | 超伝導の市場での存在感を深め、提供の範囲を広げる | 次の四半期以降の売上の行 |
| 自前の超伝導ファウンドリを持つ | 設計・製造・試験の近さが速さになる | 試作から限定生産へ移る報告が出るか |
| SPAC解除は2026年8月25日に成立済み | 本募集が Trigger Event に当たる見込み | 上場承認が下りるかどうか |
| 継続企業の前提に重要な疑義の開示あり | (書類に解消の時期は書かれていない) | 調達後の最初の財務諸表 |
判断を早める材料はどこに出るか。当サイトが見るのは3つです。①売上の行で、固定価格の契約(2025年は 3,699)がさらに積み上がるか。②報告セグメントが1つのままか——分かれれば、ファウンドリとチップのどちらが稼いでいるかが初めて見えます。③顧客の偏りがほぐれるか。2025年の売上は Customer A が26%、米連邦政府機関(2者を1顧客として数える)が合わせて52%で、この2者で78%を占めます。協業先としては IBM・NVIDIA・Rigetti・IQM が名指しされていますが、売上の出どころはいまのところ government 寄りです。
よくある疑問
A. この会社が売るのは計算機ではなく、計算機に組み込むチップと、それを使うためのファームウェア・ソフトウェアです。買い手は量子計算機を作る側の会社や研究機関になります。
A. 同じ「超伝導」でも作っている層が違います。Rigetti や IBM は量子ビットそのものを作り、SeeQC はそれを動かす制御・読み出しの回路を作ります。書類の書き方からは、競合というより供給側に回る設計に見えます。ただし大手が制御回路を内製すれば、売り先はその分だけ狭くなります。
A. 書類は日付も募集の規模も価格も空欄のままです。書いてあるのは、Nasdaq の上場承認が本募集の条件であることと、解除した合併契約の期限が2026年10月31日だったことです。
まとめ
42人の会社で、24人が博士号を持っていて、自分たちで超伝導の工場を回している。売上は年400万ドル台で、その95%はまだ完全な製品ではなく、エンジニアリングや統合を含む量子計算関連の仕事。継続企業の前提には疑義が付いている。数字だけ並べると危うい会社に見えます。
それでも、この会社の設計思想は一本通っています。量子計算機が大きくならない理由は量子ビットの数だけではなく、外から束で伸びているケーブルのほうにもある——だから制御回路を中へ入れる。その一点に、工場まで持って賭けている。
うまくいくかどうかは分かりません。ただ、量子の会社を「量子ビットが何個か」で並べて眺めていると、この会社は表に出てこない。そういう場所に居る会社が、いま上場の書類を出している。それ自体が、この分野の作りが一段変わりつつある合図だ——というのが、書類を読み終えたあとの当サイトの読みです。
主な提出書類の対象期間末: 2026-10-09(記事はこれより新しい発表も扱います。日付は本文に書いています)
- SEC提出書類https://www.sec.gov/Archives/edgar/data/1779977/000121390026108447/ea0288470-09.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント