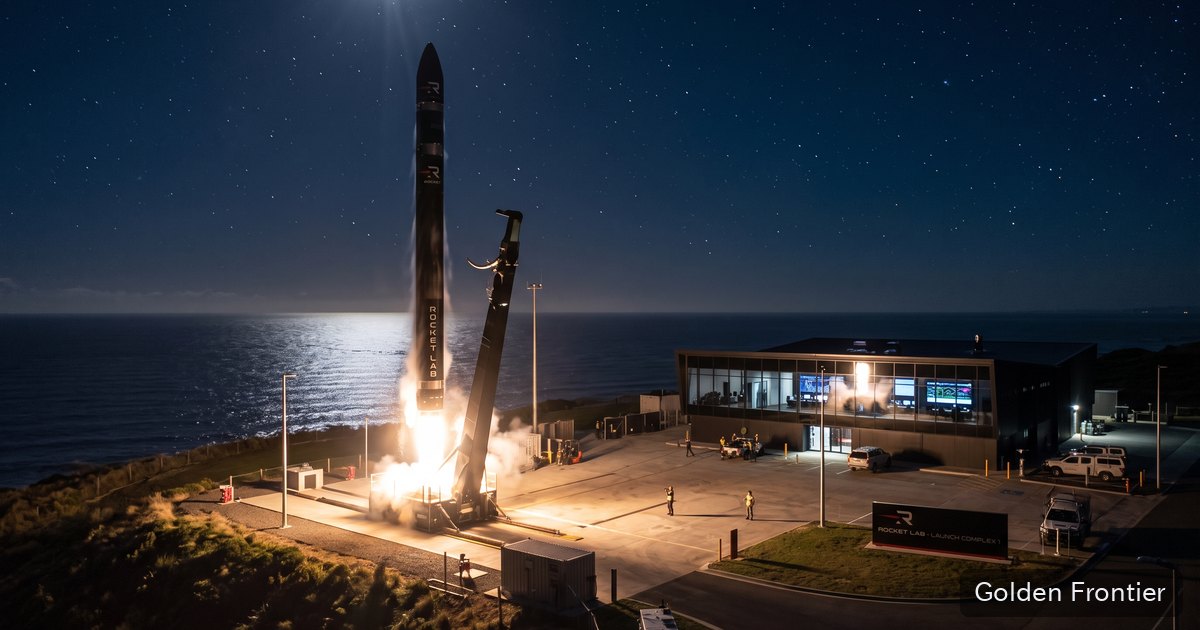
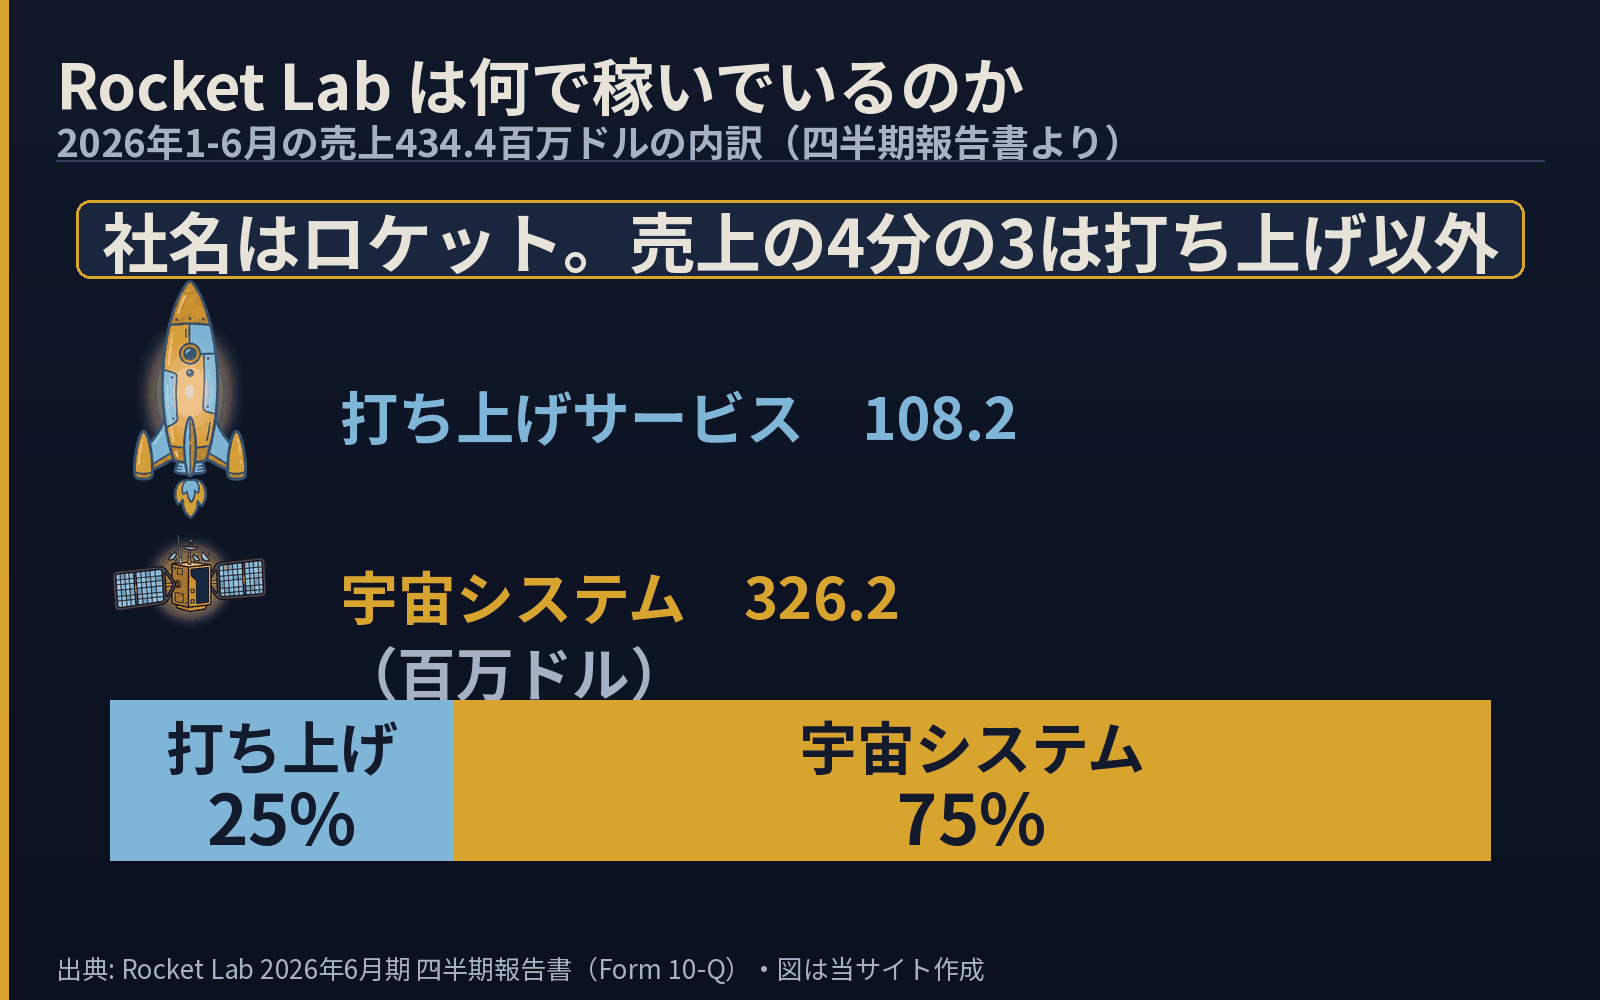
Rocket Lab の2026年上期は、売上が前年同期の1.6倍になりました。打ち上げ本数は9月2日までで15回。同じ半年で、伸びている事業と、遅れている事業が同じ会社の中を並んで走っています。
遅れている側の代表が、この会社の将来を決めると言われている大型ロケットです。Neutron は、まだ一度も飛んでいません。
・2026年上期(1-6月)の売上は 434.4百万ドル。前年同期の267.1に対して約1.6倍
・4-6月だけで234.1百万ドル。前年同期比 約1.62倍(同期は144.5)
・営業赤字は上期 113.5百万ドル。前年の118.8からわずかに縮んだ
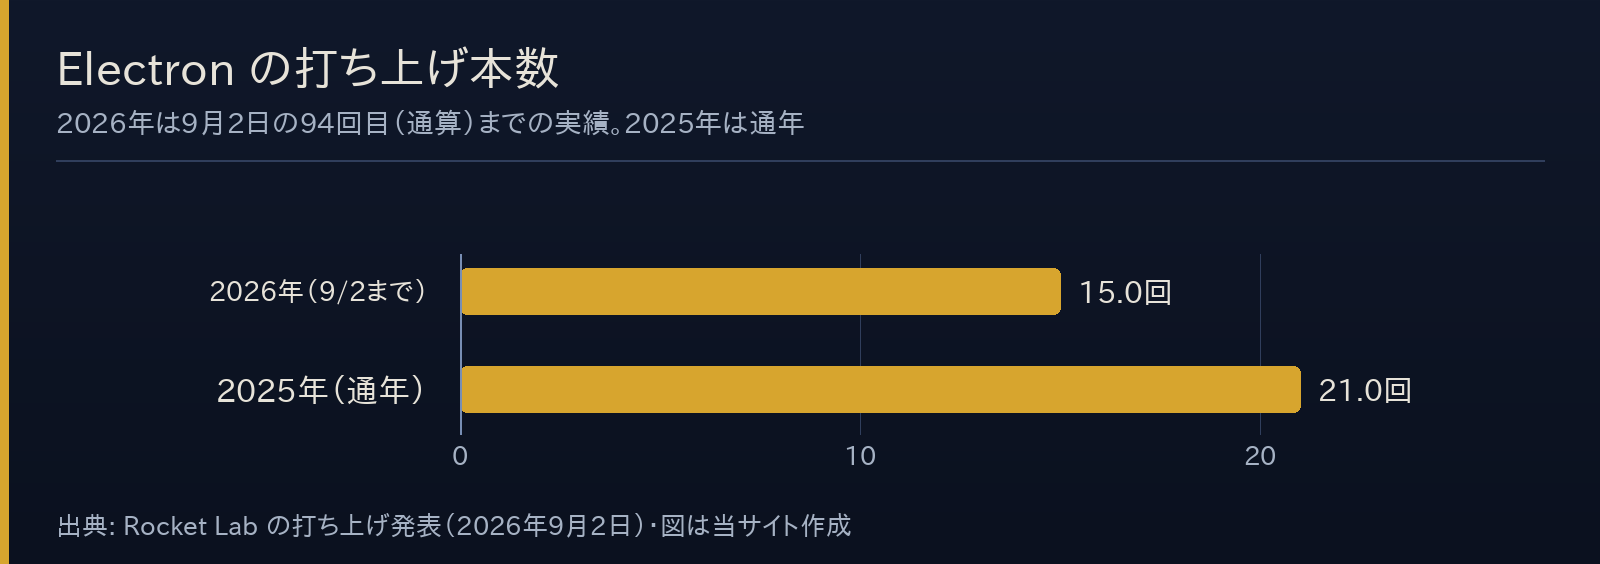
・Electron は9月2日に通算94回目、2026年の15回目。2025年は通年で21回
・Neutron は1月21日のタンク破裂で遅れ、打ち上げ台への到着目標は2026年第4四半期(2026年8月時点)
・【2026年10月14日 追記】会社が初号機の打ち上げを2027年と発表しました(下記)
 ソラ
 インキー
上期の数字を、前年と並べる
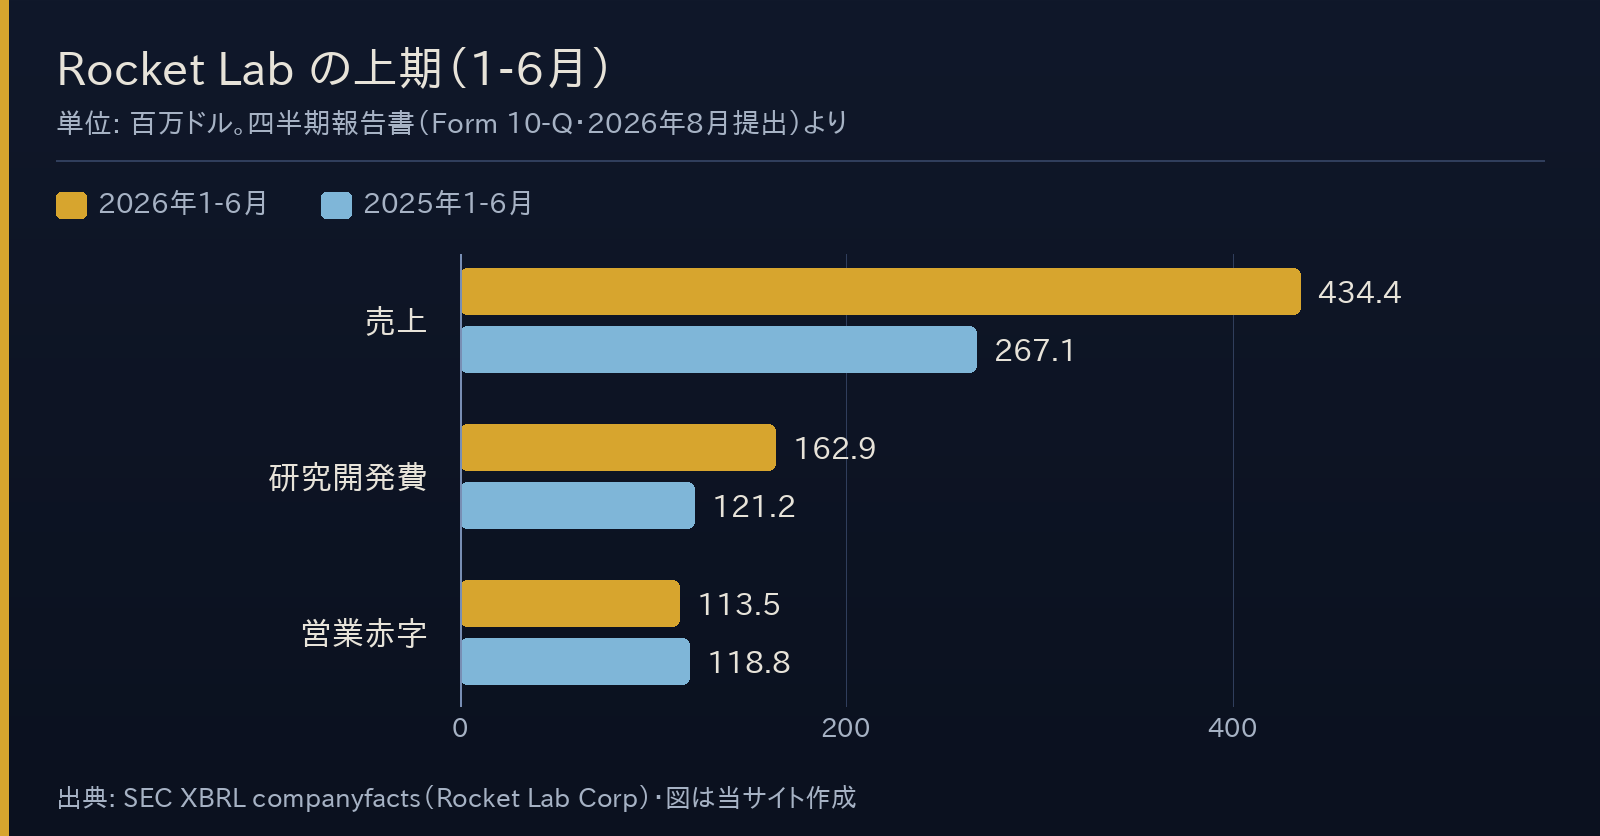
まず提出書類の数字です。2026年8月10日にSECへ出た四半期報告書(Form 10-Q)から取りました。単位は百万ドルです。
| 項目 | 2026年1-6月 | 2025年1-6月 | 変化 |
|---|---|---|---|
| 売上 | 434.4 | 267.1 | 約1.63倍 |
| 研究開発費 | 162.9 | 121.2 | 約1.34倍 |
| 営業赤字 | 113.5 | 118.8 | 約0.96倍(縮小) |
| 純損失 | 94.3 | 127.0 | 約0.74倍(縮小) |
売上が6割増えているのに、赤字は増えていません。研究開発費は34%増えているので、費用を絞ったわけではない。売上の伸びが費用の伸びを上回った、という形です。
4-6月だけを取り出すと、売上は234.1。前年同期は144.5だったので、こちらは約1.62倍です。上期全体とほぼ同じ倍率で、伸びが四半期の一発ものではないことが分かります。
手元資金は6月末で現金2,129.5百万ドル、これに短期の有価証券172.7百万ドルが乗ります。3月末の現金は1,205.5だったので、4-6月のあいだに現金がおよそ9億ドル増えています。営業でこれだけ稼いだわけではないので、資金調達によるものと読むのが自然です。
打ち上げ本数は、去年の通年に迫っている
数字と別に、実際に何回飛んだかを見ます。同社の発表によると、2026年9月2日の打ち上げがElectron の通算94回目、2026年の15回目でした。顧客は日本のSynspective、ミッション名は「Owl Around The World」です。
2025年は通年で21回。9月2日時点で15回なので、このペースなら年内に昨年を上回ります。
Neutron は、1月のタンク破裂から遅れている
ここからが、数字には出てこない話です。
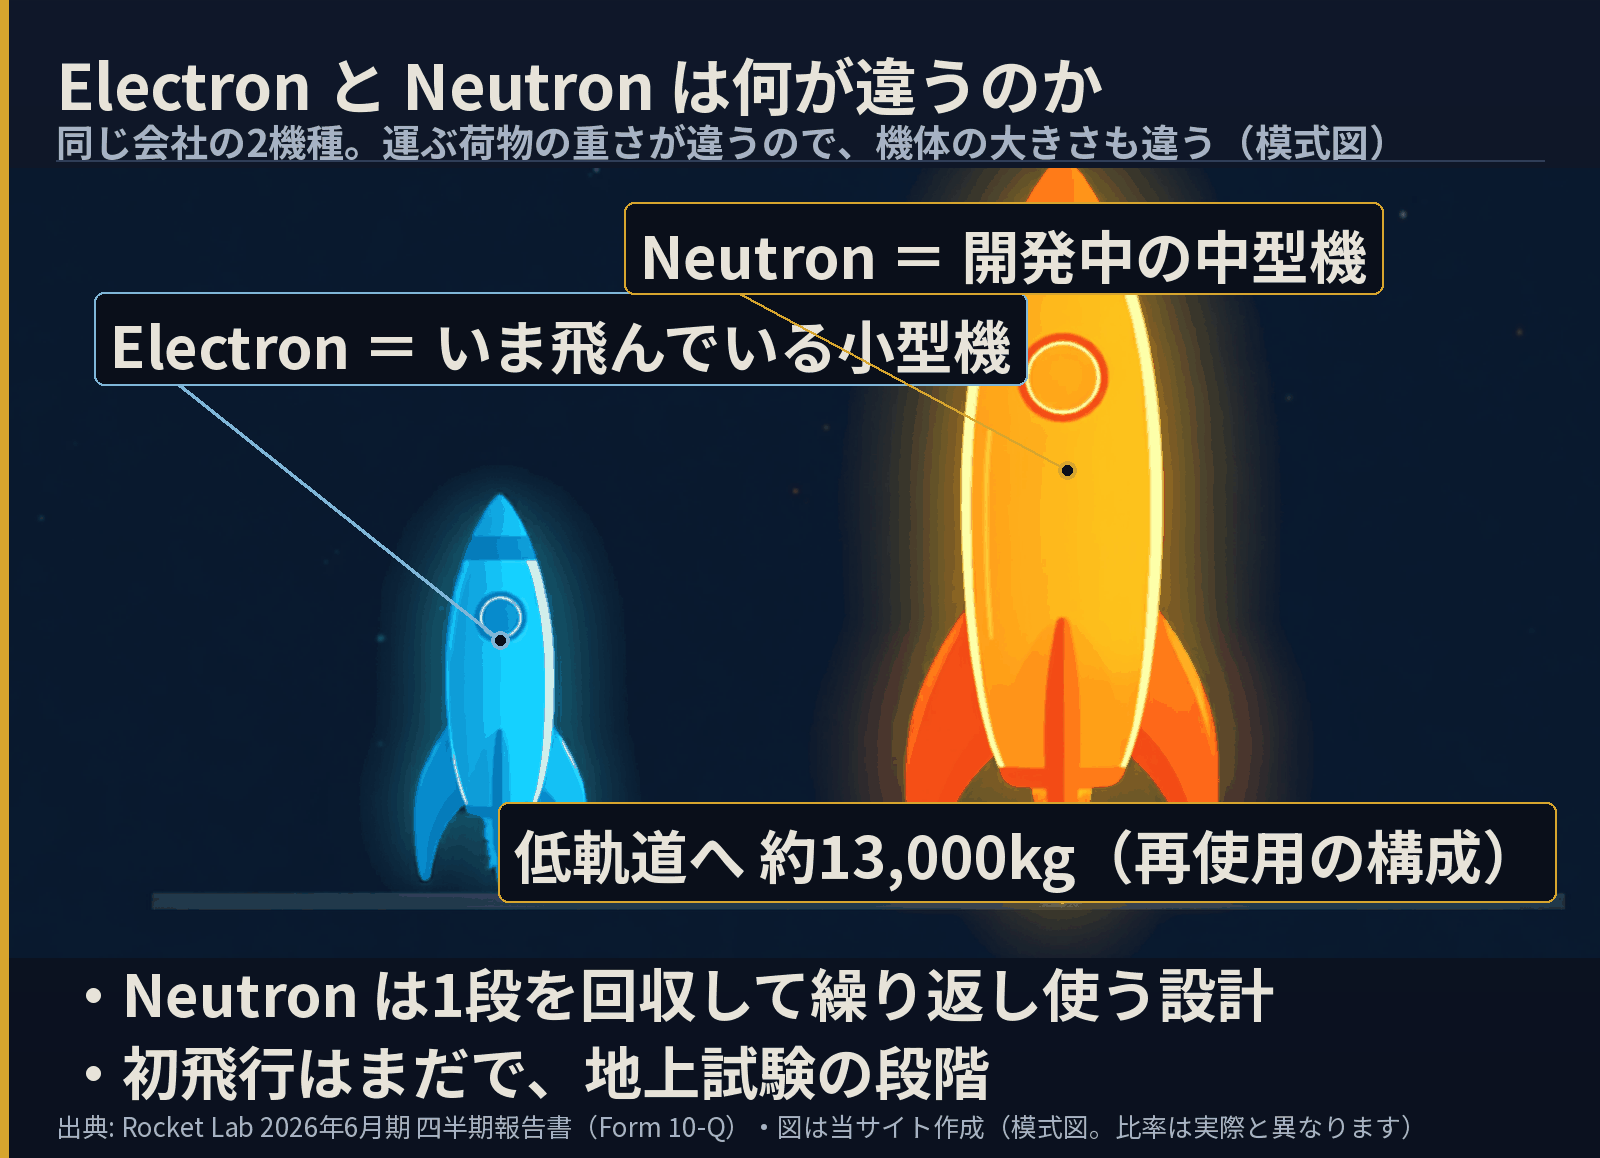
Neutron は Electron より大きく、第1段を回収して再利用する設計の機体です。同社の売上をもう一段上げる本命として扱われてきました。当初は2026年の半ばに初飛行の予定でした。
Spaceflight Now が2026年8月10日に報じたところによると、1月21日、第1段の燃料タンクが水を入れる試験(hydrostatic pressure trial)の最中に予期せず破裂しました。これで日程が押し、初飛行は年の後半へ動いています。
同社の目標は、2026年第4四半期に打ち上げ台へ機体を届けること。ただし同記事は、実際の打ち上げが2027年へずれ込む可能性にも触れています。バージニア州の発射台では、機体を組み上げた状態での静止燃焼試験(integrated static fire)がこれから控えています。
創業者でCEOのPeter Beck氏は、同記事で開発の考え方をこう説明しています。「1号機のために早く台へ着くことが目的ではない。10号機までをどれだけ短い時間で到達できるか、という話だ」(”it’s not just to get to the pad quickly for flight one…it’s really about how do we get to flight ten in the shortest time possible”)。段階の試験については「完全に燃料を入れた機体が台の上にあるので、いつもアドレナリンが出る」とも述べています。
Neutron の設計そのものは、四半期報告書では「再利用に対応できる中型機」「宇宙から段を回収できる可能性があり、再利用への道になる」という書き方にとどまっています。回収をいつ、どの飛行から試すのかは、この書類のどこにも書かれていません。初飛行で何をどこまでやるかは、台に載ってからでないと確かめようがない部分です。
ソラインキー事業別の売上構成
ここまでは合計の行だけを見ています。10-Qの注記3には、セグメント別の売上表があります。そこを開いて、この会社の呼び方を考え直すことになりました。
| 2026年4-6月(千ドル) | 今期 | 前年同期 | 増減 |
|---|---|---|---|
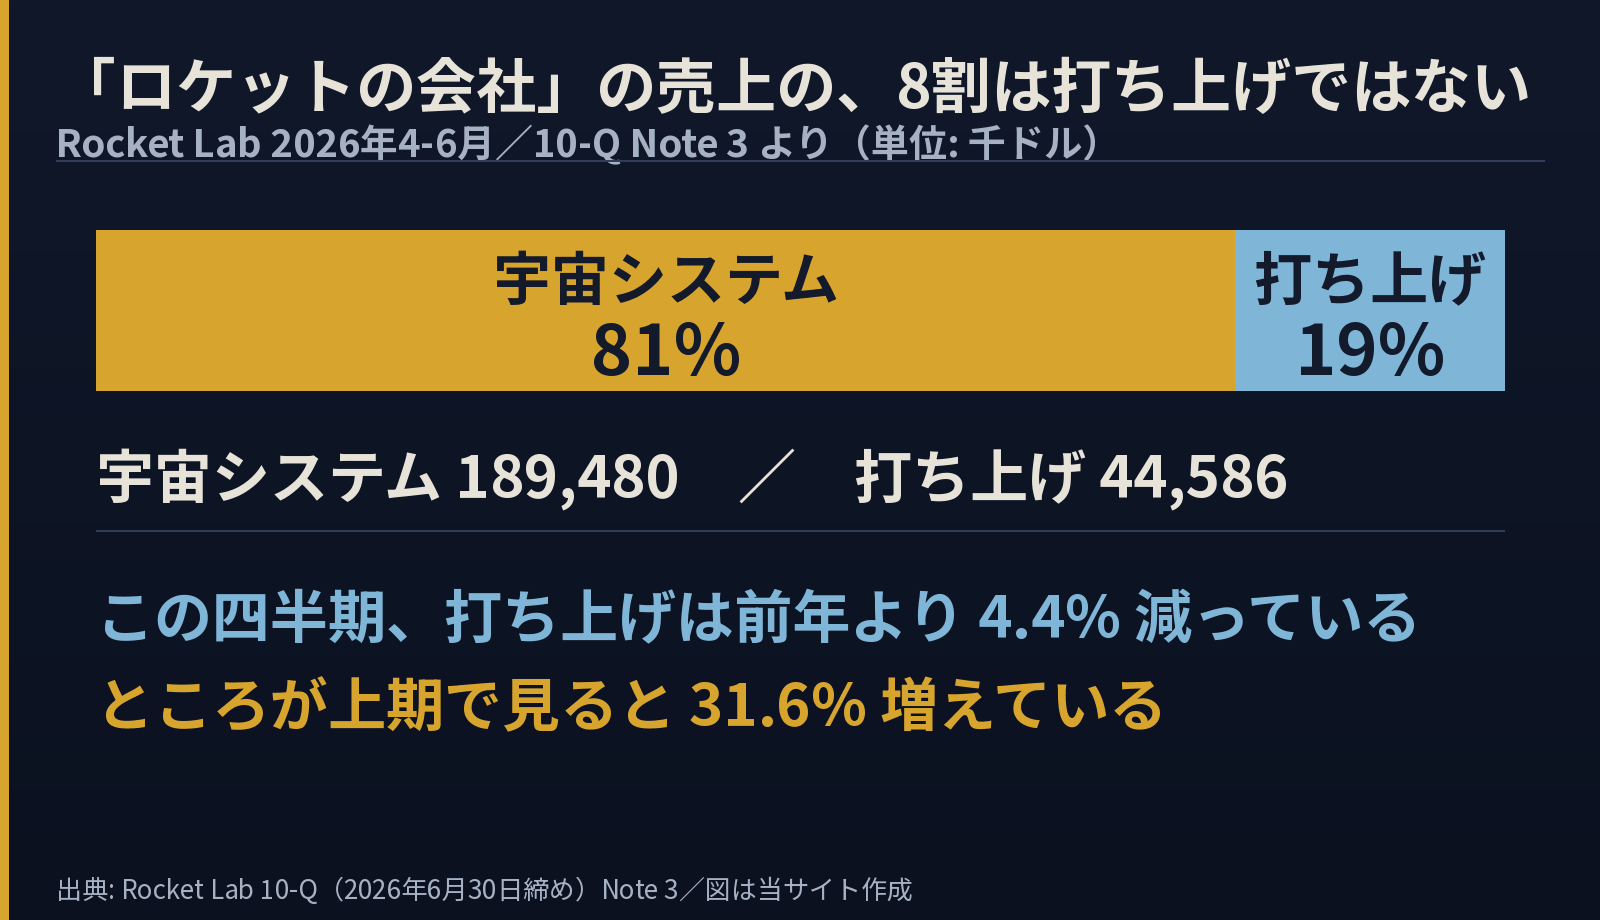
| Space Systems(衛星バス・部品) | 189,480 | 97,852 | +93.6% |
| Launch Services(打ち上げ) | 44,586 | 46,646 | −4.4% |
| 合計 | 234,066 | 144,498 | +62.0% |
打ち上げは四半期の売上の19.0%しかありません。しかも今期は前年同期より減っています。62%の増収は、ほぼ全部がSpace Systems——衛星のバスや部品を作って納める側です。
 ソラインキー
粗利のほぼ全額が、研究開発に消えている
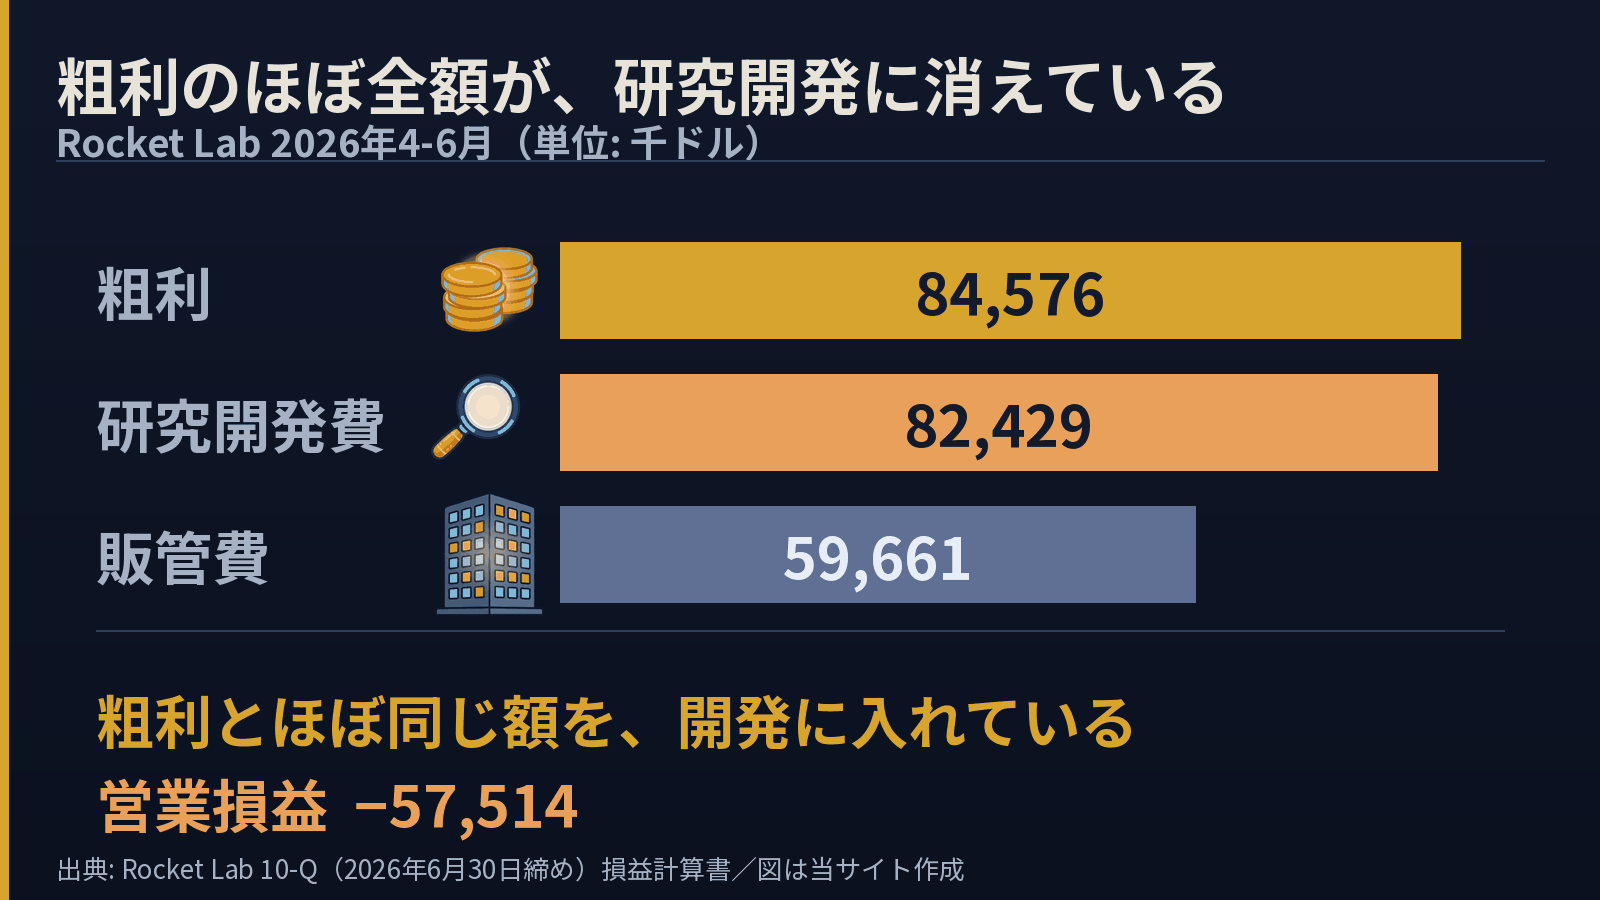
売上が62%増えたのに、営業損失はほとんど縮んでいません。−59,639 が −57,514 になっただけです。どこで止まっているのかを1行ずつ追うと、はっきりします。
| 2026年4-6月(千ドル) | 今期 | 前年同期 |
|---|---|---|
| 売上 | 234,066 | 144,498 |
| 粗利 | 84,576 | 46,388 |
| 研究開発費(純額) | 82,429 | 66,134 |
| 販管費 | 59,661 | 39,893 |
| 営業損益 | −57,514 | −59,639 |
粗利率は32.1%から36.1%へ上がっています。作って売る部分は改善しています。それでも赤字が縮まないのは、粗利とほぼ同じ額(82,429)を研究開発に入れているからです。前年同期と比べると粗利は+38.2百万ドル、研究開発は+16.3百万ドル、販管費は+19.8百万ドルで、販管費の増え方も同程度かそれ以上に効いています。上期で見ると粗利161,069に対し研究開発162,942で、開発のほうが多い。
お金の入り方に、2つ変わった点がある
貸借対照表と注記に、この四半期で形が変わったところが2つありました。どちらも損益計算書には出てきません。
ひとつは前受け(契約負債)が半年でほぼ倍になっていることです。2025年12月末の195,438から、2026年6月末で351,193。顧客が先に払い込んだお金で、まだ売上にしていない分です。受注残(backlog)は2,355,949千ドル=約23.6億ドルで、同社は約45%を12か月以内に売上へ計上する見込みだと書いています。
もうひとつは、利息が支出から収入へ変わっていることです。支払利息は 7,390 → 581 に減り、受取利息は 5,019 → 16,486 に増えました。営業外の合計は −3,837 から +13,583 へ。営業損失が57,514あるのに純損失が49,258で済んでいるのは、この段のおかげです。
この形は Rocket Lab だけではありません。防衛2社|KratosとAeroVironmentの決算を比較で見た2社も、同じ期間に利息が支出から収入へ変わっています。営業損益と純損益の差が開いているときは、その差が本業の外から来ていないかを必ず確かめるということです。
売った代金を、自分で貸している
注記にひとつ、目に留まる契約の形がありました。
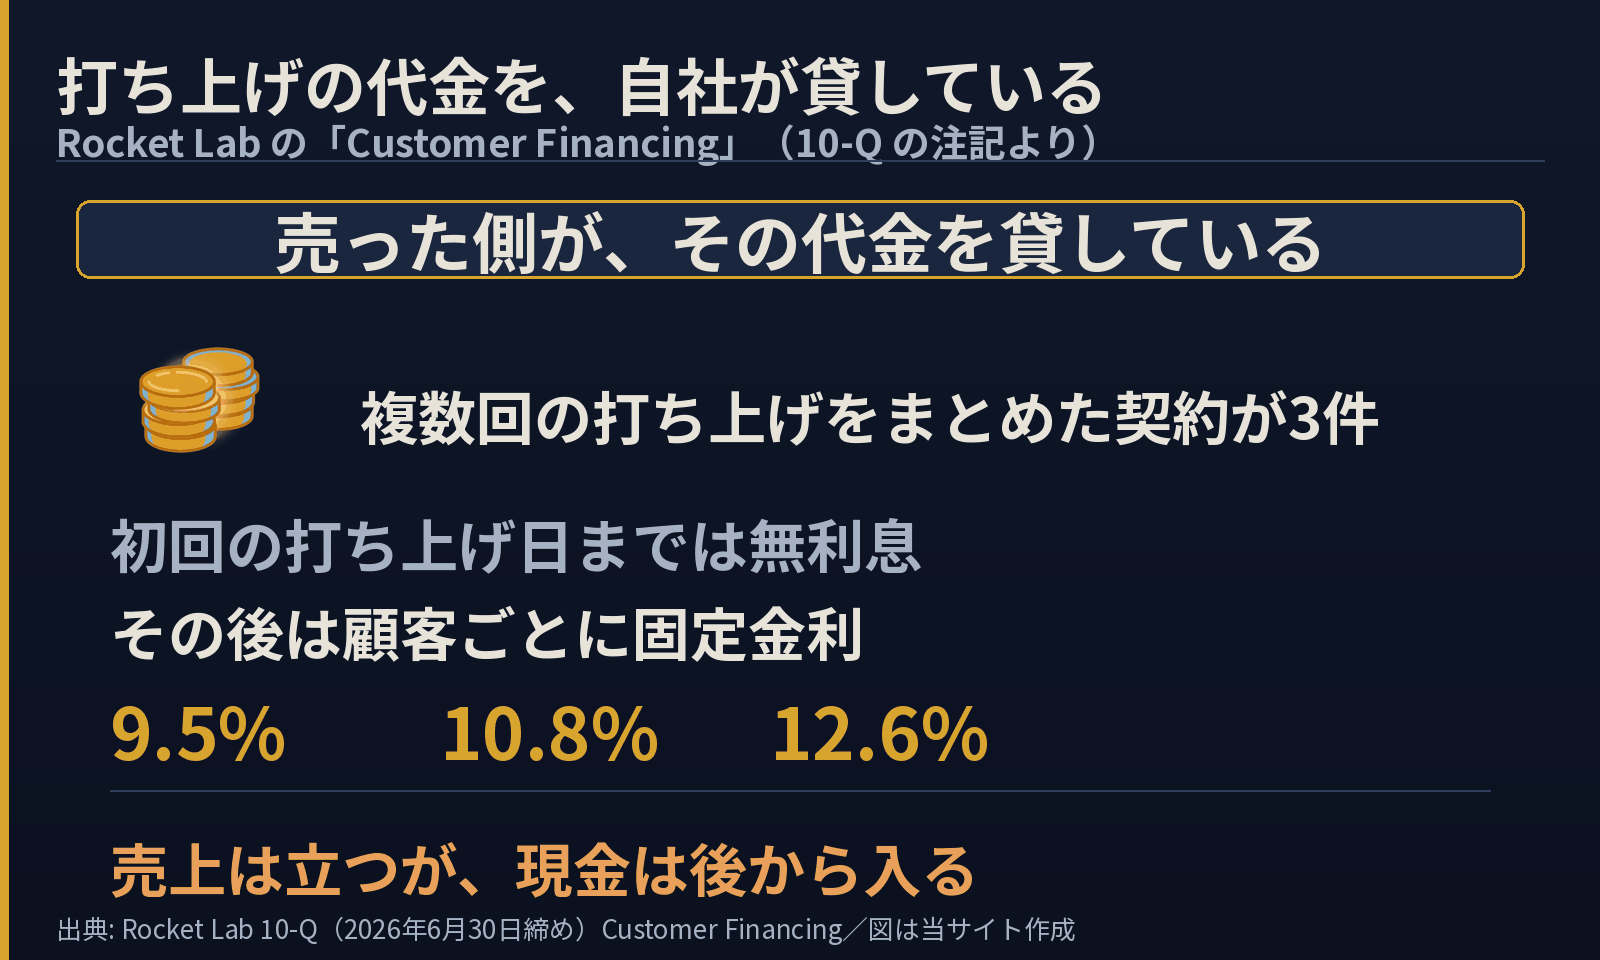
同社は商業顧客との3件の複数打ち上げ契約に関連して、劣後ローン兼担保契約を結んでいます。顧客は、マイルストーン支払いの一部をこの契約で融資してもらうことを選べます。つまり、打ち上げの代金を売り手側が立て替える形です。
受取債権は初回の打ち上げ日までは無利息で、その日を過ぎると顧客に応じて年9.5%・10.8%・12.6%の固定金利が付きます。
17機の契約のうち、一部の納入が遅れている
同じ注記に、遅れの話も出ています。
同社は2022年2月に MDA Corporation と、17機の宇宙機バスを設計・製造する調達契約を結びました。10-Qには、一部の納入予定日が当初の期日より遅れると会社が判断していること、その理由としてサプライチェーンの遅れを挙げていることが書かれています。
契約の条件上、顧客は違約金(liquidated damages)を請求できる可能性があります。同社も同様に、遅れの原因となった一部のサプライヤーへ請求できる立場にあります。正味でいくらになるかは現時点では確定できない、と同社は書いています。金額が書かれていないので、こちらでも書きません。
MDA Corporation は、2026年6月末時点で売掛金の11%を占める顧客です。上期の売上では政府顧客が42%を占めています。
1株あたりの損失は0.08ドル
第2四半期の1株あたり損失は0.08ドルでした。稼ぎは伸びているのに、伸ばすための支出がそれを上回っている——上で見た営業赤字113.5百万ドルと研究開発費162.9百万ドルが、そのまま同じことを言っています。
この決算のあとに出た契約
6月末のあとに、契約の発表が1件ありました。日本のSAR衛星企業とのRocket Lab|Electron 20機の打ち上げ契約です。Synspective の発表文は、単一の顧客と結んだマルチローンチとしても Rocket Lab 最大規模だと書いており、打ち上げは2028年から2031年の予定です。ただし契約を結んだ日は Synspective の発表文には書かれていないので、6月末時点の受注残に入っているかどうかは、ここまでの書類からは分かりません。
よくある疑問
Q. 売上が1.6倍なら、もう黒字は近いですか
上期の営業赤字は113.5百万ドルで、売上434.4に対して26%です。前年は44%だったので比率は下がっていますが、まだ4分の1が消えている状態です。研究開発費が162.9とNeutronの開発に厚く乗っているあいだは、この比率がすぐゼロに近づく形にはなりません。
Q. どこで確認できますか
数字は Rocket Lab の2026年6月期 四半期報告書(Form 10-Q) から取りました。打ち上げ回数は 同社の2026年9月2日の発表、Neutron の日程は Spaceflight Now の2026年8月10日の記事です。いずれも無料で開けます。
Q. 投資判断に使えますか
使えません。ここに並べたのは提出書類の数字と、報道された出来事と、会社のCEOの発言です。当サイトは売買の判断を書きません。
ちなみに、この会社が運ぶ側だとすると、運ばれる側にも見どころがあります。AST SpaceMobile は衛星そのものを積み上げている会社で、収益の形も現金の出口もまるで違います。宇宙関連という一語でまとめると、この差が消えます。
打ち上げ21回と、Neutron が台に届くか
この会社を追うなら、見る順番は決まっています。①打ち上げ本数が年内に21回を超えるか ②Neutronの機体が第4四半期に台へ届くか ③静止燃焼試験が通るか。売上は①の結果として動き、評価は②③で動きます。
このうち「初号機がいつ飛ぶか」については、2026年10月14日に会社が2027年の見込みだと言いました。②と③は、発表文(EX-99.1)がその後の日程に触れていないので、8月時点の整理のまま残ります。台に届いたか、静止燃焼が通ったかは、飛ぶ前に外から確かめられる数少ない段階です。2027年という年の前半になるのか後半になるのかも、たぶんそこで見当が付くだろうと私は見ています。
同じやり方で量子の4社も並べました。量子4社|2026年4-6月期の決算を比較では、年次だけを見ると結論が逆になる例を扱っています。期間の取り方ひとつで絵が変わるのは、宇宙でも同じです。
もうひとつ、この記事と対になる形があります。防衛2社|KratosとAeroVironmentの決算を比較で扱った Kratos は、売上が3割増えた四半期に営業損益がマイナスへ落ちました。Rocket Lab は上期の売上が6割増えて赤字が縮み、Kratos は4-6月の売上が3割増えて赤字に落ちた。期間の長さが違うので倍率をそのまま比べることはできませんが、伸びの大きさと利益の向きが結びつかないという点は共通しています。
次の四半期報告は11月前後です。そのとき、このページの表は置き換えます。1月に割れたタンクの話が、そのころどう決着しているか。数字より先に、そこを見ることになりそうです。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm
- Rocket Labの発表「Electron 通算94回目の打ち上げ成功」https://www.globenewswire.com/news-release/2026/09/02/3355246/0/en/mission-success-rocket-lab-launches-94th-electron-mission.html
- Spaceflight Now「Neutron 初飛行の時間枠が狭まる」(報道)https://spaceflightnow.com/2026/08/10/window-for-2026-launch-debut-of-rocket-labs-neutron-rocket-is-narrowing-as-development-continues/
- 臨時報告 Form 8-Kの添付資料(EX-99)(2026年2月26日 提出)https://www.sec.gov/Archives/edgar/data/1819994/000181999426000012/rklb-02262026ex991.htm
- 四半期報告書 Form 10-Q(2026年3月期)https://www.sec.gov/Archives/edgar/data/1819994/000181999426000028/rklb-20260331.htm
- SEC提出書類https://www.sec.gov/Archives/edgar/data/1819994/000181999426000067/rklb-10142026ex991.htm
- Synspectiveの発表「Rocket Lab と20機の打上げ契約」(2026年10月1日)https://synspective.com/jp/news/rocketlab_20_mla/
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。
コメント