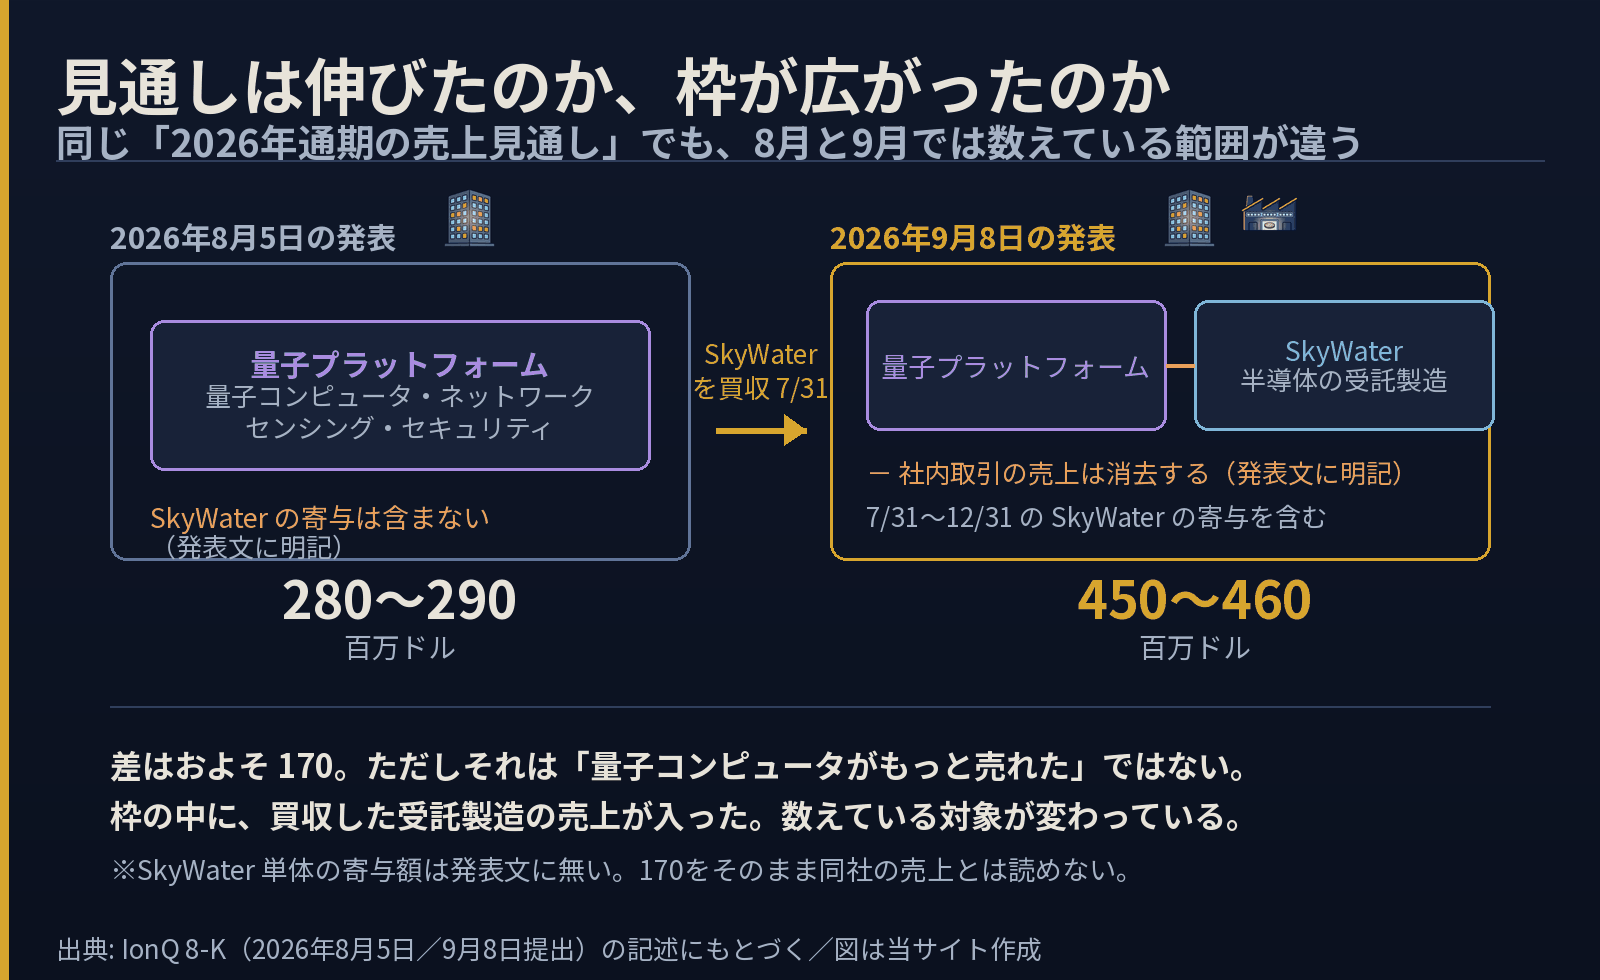
9月8日、IonQ が2026年通期の売上見通しを 4億5,000万〜4億6,000万ドル と発表しました。1か月前の8月5日には 2億8,000万〜2億9,000万ドル と言っていた数字です。1か月で1.6倍。
量子コンピュータの会社の見通しが1か月で1.6倍になった、と書けば、そういう見出しになります。ところが両方の発表文を並べて読むと、増えたのは見通しではなく、数えている範囲のほうでした。
・9月8日、通期2026の売上見通しを 450〜460百万ドル と発表(8-K・Item 7.01)
・8月5日の見通しは 280〜290百万ドル。差はおよそ 170
・8月の発表文には「この見通しは SkyWater 買収の寄与を一切反映していない」と明記されていた
・9月の発表文は「7月31日から12月31日までの SkyWater の寄与を含む」と書いている
・つまり差の正体は、買収した半導体受託製造の売上を数え始めたこと。同社は7月31日に SkyWater を買収済み
・ただしSkyWater 単体の寄与額は発表文に無い。170をそのまま同社の売上とは読めない
2つの発表文を、並べて読む
まず8月5日。第2四半期(4-6月)の決算発表です。売上は 80.1百万ドル、前年同期比 287%増。「前回示したレンジの中央値を20%上回った」とあります。ここで通期見通しを 280〜290百万ドルへ引き上げました。
その同じ発表文の「2026年の見通し」の項に、こう書かれています。
(この見通しは、SkyWater 買収の寄与を一切反映していない)
買収そのものは、この時点で完了しています。2026年7月31日——第2四半期が終わった翌月です。だから決算の数字にも、そのとき出した見通しにも入っていませんでした。同じ発表文に「SkyWater の追加は反映していない」と別途注記まで置いてあります。
次に9月8日。こちらは決算ではなく、Regulation FD にもとづく開示(Item 7.01)です。同日に開かれた「両社としては初の合同 Investor Day」に合わせて出されました。
 ソラ
 インキー
2つの発表文を、同じ形で並べるとこうなります。いずれも www.sec.gov で誰でも原文を読めます。
| 項目 | 2026年8月5日 | 2026年9月8日 |
|---|---|---|
| 書類の種類 | 8-K(Item 2.02・決算) | 8-K(Item 7.01・Regulation FD) |
| 通期2026の売上見通し | 280〜290百万ドル | 450〜460百万ドル |
| SkyWater の寄与 | 含まない(明記) | 含む(7/31〜12/31) |
| 社内取引の消去 | — | 反映すると明記 |
| 合わせて出た数字 | Q2売上 80.1/RPO 前年比+297% | —(決算ではない) |
下の2行が今回の要点です。8月の表と9月の表は、同じ「通期の売上見通し」という欄に、違う範囲の数字を入れています。書式が同じで中身の定義が違うとき、人は気づかずに引き算をします。
SkyWater は何をしている会社なのか
ここが分からないと、この合算の意味も分かりません。SkyWater は半導体の受託製造——他社が設計したチップを、実際にウェハーとして焼く会社です。いわゆるファウンドリにあたります。
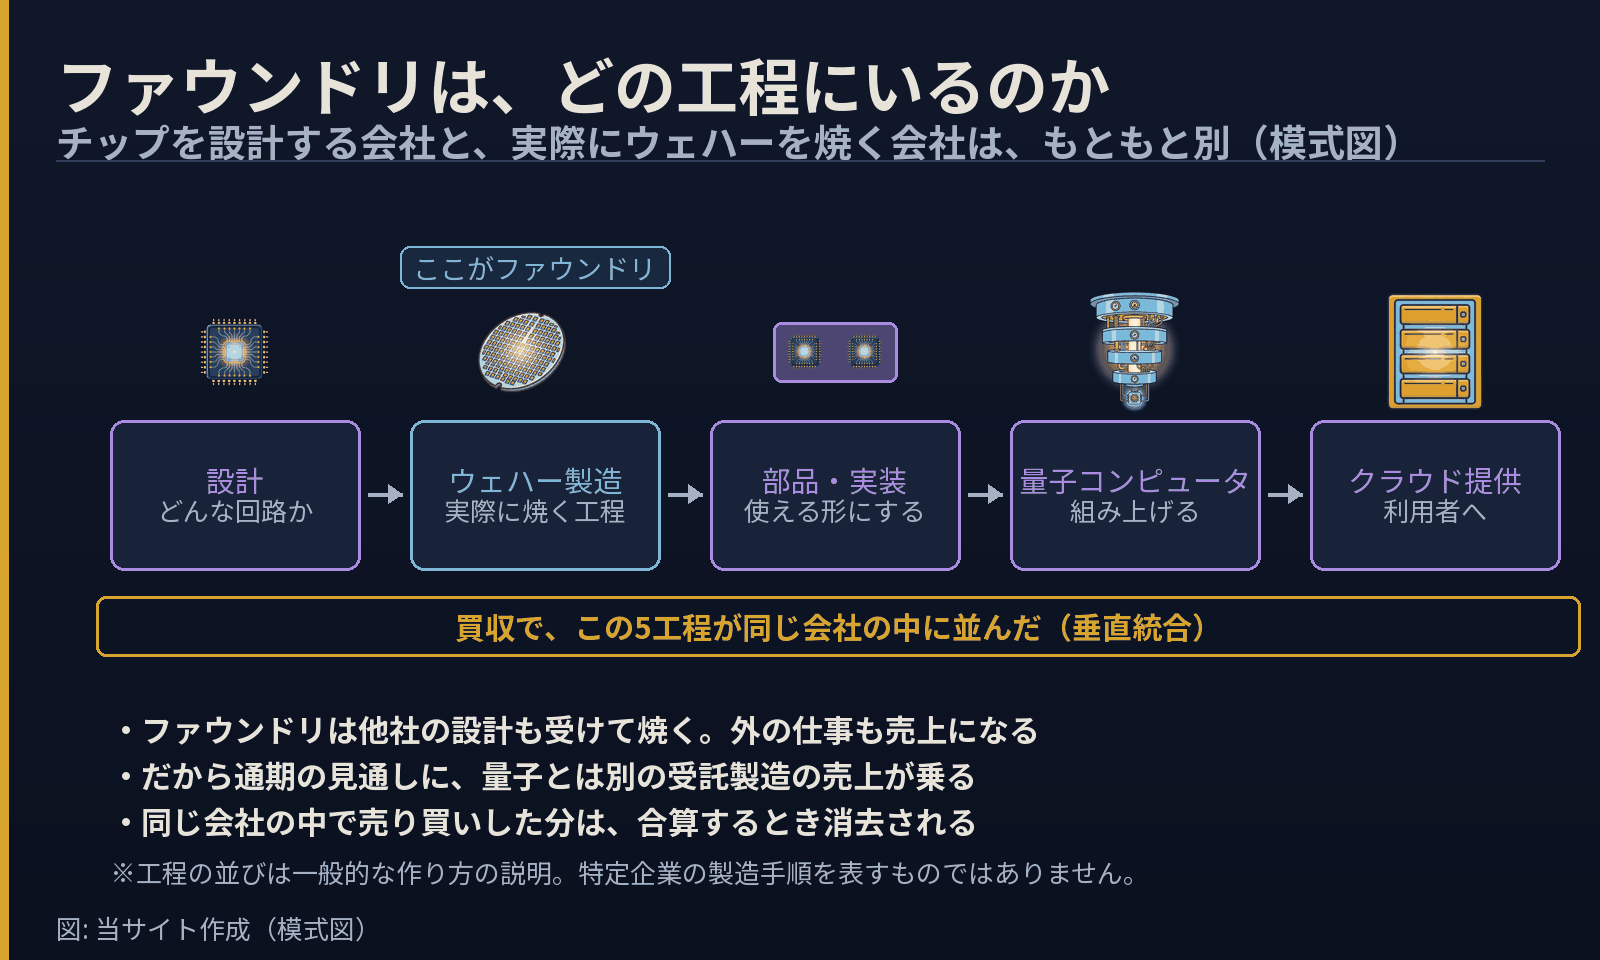
大事なのは、ファウンドリが他社の設計も受けて焼くという点です。つまり量子コンピュータとは無関係な仕事も抱えていて、それも売上になります。だから通期の見通しに、量子とは別の性質を持つ売上が乗ることになる。
そして「社内取引の消去」。買収前から IonQ と SkyWater のあいだには商業契約があり、IonQ が SkyWater に発注していました。同じ会社になった以上、自分から自分への売上は合算のときに消します。だから単純な足し算にはなりません。9月の発表文が、わざわざこの一文を入れているのはそのためです。
ソラインキー2社は、買う前から取引していた
9月8日の発表文は短いものです。本文がわずか3文しかありません。そのうち1文が、いちばん引き算しやすいところに釘を刺しています。
「この見通しはまた、IonQ と SkyWater のあいだの既存の商業契約に基づく企業間売上の見込み額を消去したことを反映している」
(It also reflects elimination of estimated intercompany revenues under the pre-existing commercial agreement between IonQ and Skywater.)
「既存の(pre-existing)」商業契約。つまりIonQとSkyWaterは、買収の前から取引していたということです。
その規模は、8月5日の発表文に書かれています。同社は第2四半期の調整後EBITDA損失を120.3百万ドルと出したうえで、こう続けています——「調整後EBITDAには、第2四半期におけるSkyWaterとの商業関係のコストを含んでいる。SkyWaterへの支出を除けば、調整後EBITDA損失は95.6百万ドルだっただろう」。
差は24.7百万ドル。買収の前の3か月間に、IonQがSkyWaterへ払っていた金額です。
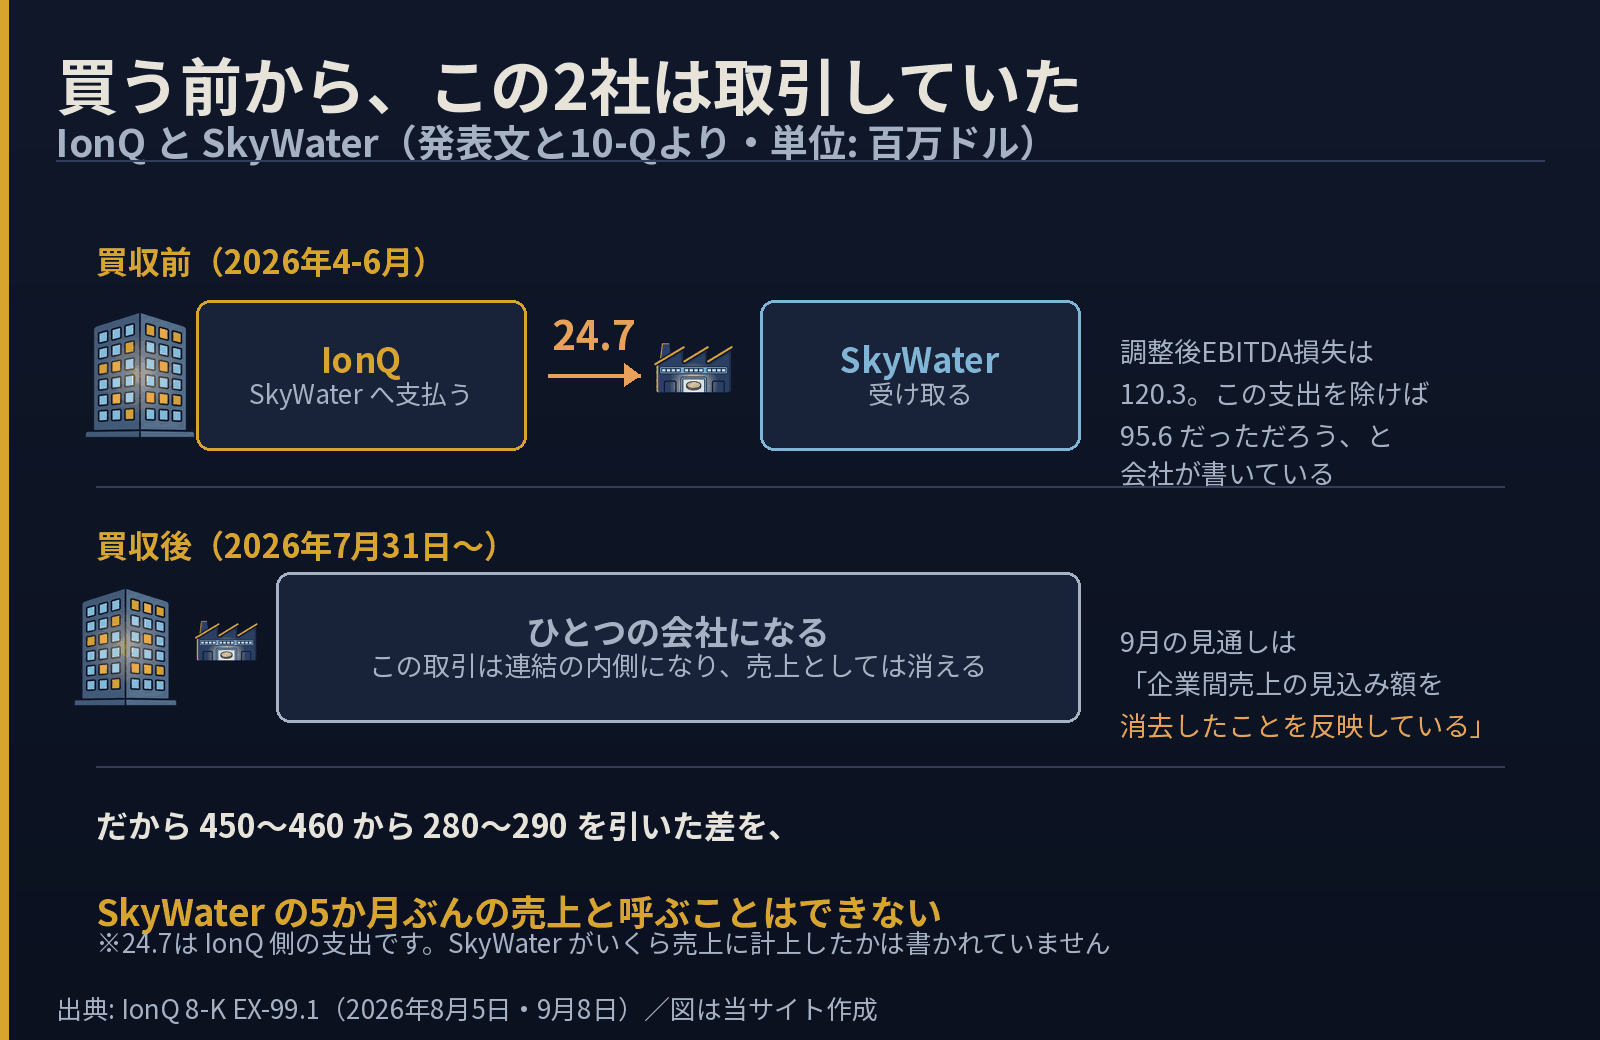
ついでに書いておくと、24.7百万ドルはIonQ側の支出です。SkyWaterがそれをいくら売上に計上していたかは書かれていません。同じ取引でも、払う側の帳簿と受け取る側の帳簿で金額が一致するとは限らない(時期の違い、契約の区分の違いなどで)。ここも埋めずに置きます。
ソラインキー同じ発表文の中に、物差しが3本ある
8月5日の発表文をもう少し読むと、数え方の違う数字が同居しています。見出しだけを拾うと混ざります。
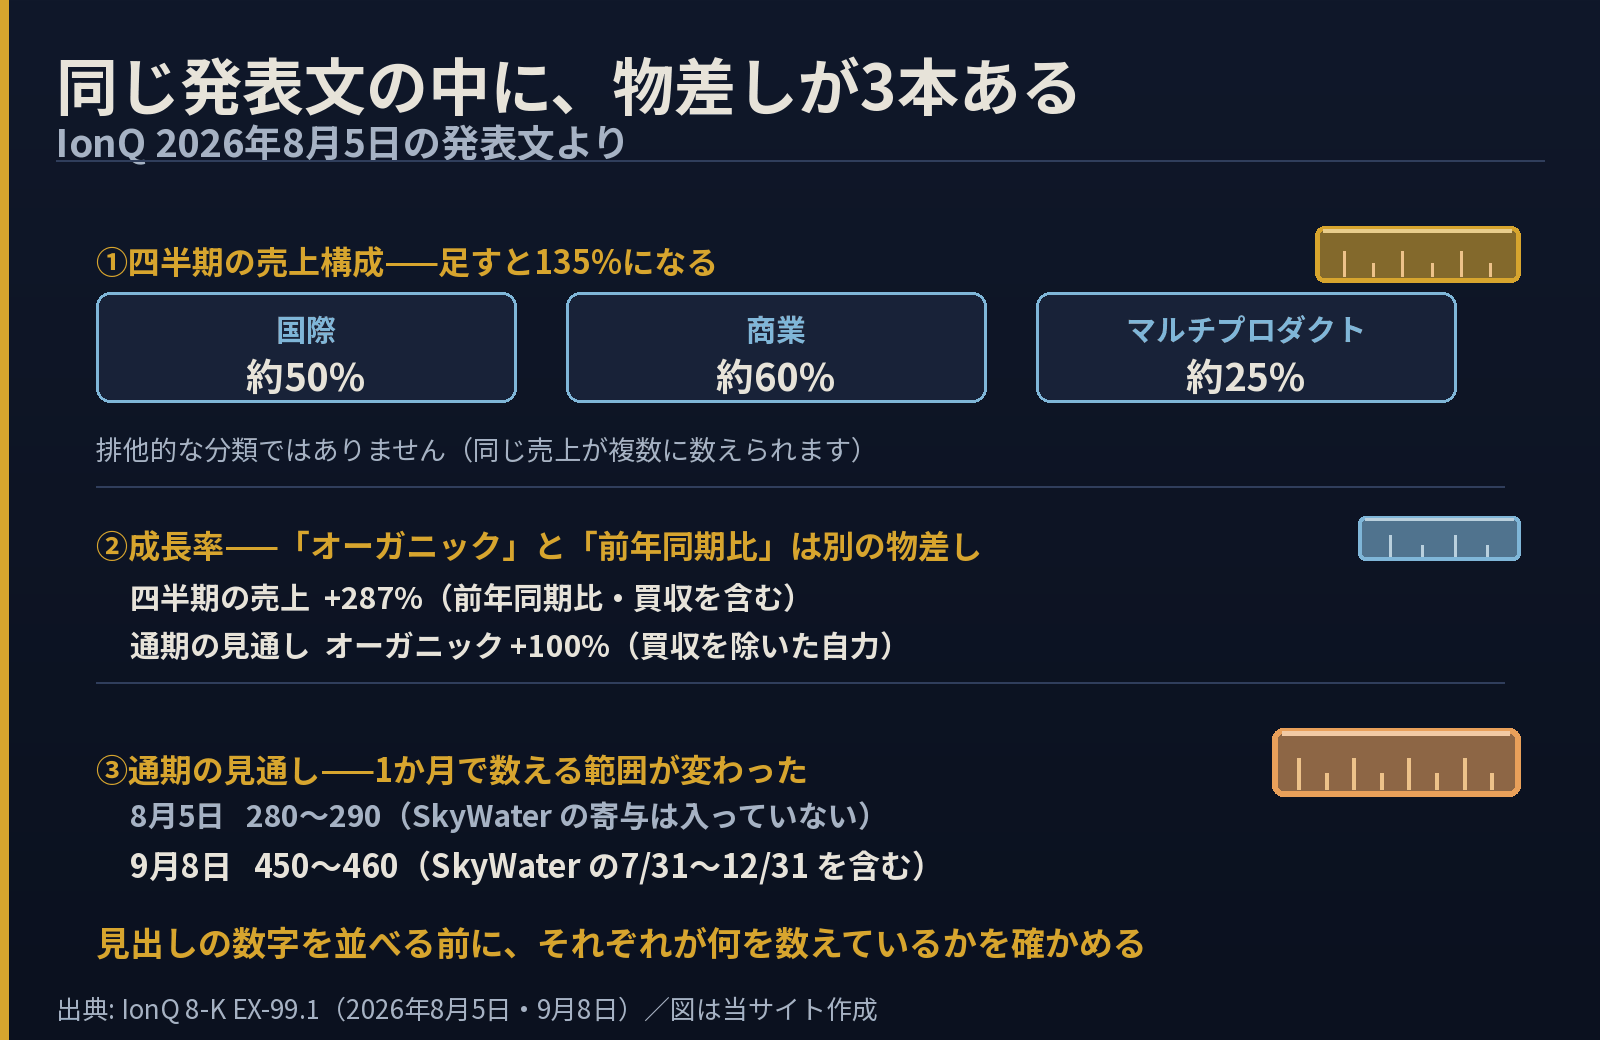
①売上構成は足せません。同社CFOのコメントには「四半期の売上のおよそ50%が国際、60%が商業、25%がマルチプロダクト」とあります。足すと135%です。排他的な分類ではなく、同じ売上が複数の区分に数えられているということです。海外の商業顧客に複数製品を売れば、3つとも該当します。
②成長率が2種類あります。四半期の「+287%」は前年同期比で、買収したぶんも入っています。一方、通期の「100%」にはオーガニック(organic)という条件が付いていて、こちらは買収を除いた自力の成長です。同じ発表文の中で、2本の物差しが並んでいます。
③そして1か月で範囲が変わりました。8月5日の280〜290にはSkyWaterの寄与が入っておらず、9月8日の450〜460には7月31日から12月31日までの寄与が入っています。この記事の主題がそれです。
数字以外に、何が書かれていたか
8月5日の発表文には、売上の話とは別に、この四半期の動きが箇条書きで並んでいます。金額の書かれていないものが多いので、記事の表には載りません。それでも読者にとっては、この会社がどこへ向かっているかの手がかりになります。
- Anduril と覚書(MOU)——防衛・国家安全保障向けの量子技術と、政府・商業の重要案件への共同提案について。契約ではなく覚書で、金額も期間も書かれていません。
- Sandia 国立研究所と覚書——国家安全保障向けの量子コデザインの加速について。
- テネシー量子通信研究センターを EPB と協働で発表。「稼働中の光ファイバー網に設置された、世界初の商用量子メモリユニット」を収容すると書かれています。
- 軌道上の光通信端末が過去最多の84基へ。米国政府のイニシアチブを支援するもの。
- Space-Missions ラインで商用のInSAR(干渉合成開口レーダー)機能を開始。ミリメートル規模の地表監視。
並べてみると、「量子コンピュータの会社」の枠に収まらない項目が半分以上です。光通信端末、地表監視レーダー、量子メモリ、量子セキュリティ製品。この会社が何を売っているのかはIonQ|どんな会社?で分解しました。買い集めた結果として、いま扱っている範囲がここまで広がっています。
もうひとつ、この四半期の数字で目を引くもの
ガイダンスとは別の話ですが、同じ発表文に並んでいるので触れておきます。
第2四半期の純損失は1,867.7百万ドル、1株あたり5.08ドルの赤字です。売上80.1百万ドルの会社の数字としては桁が違います。中身は10-Qを開くと分かります——ワラント負債の公正価値変動が1,649,115千ドル。現金が動く費用ではありません。
面白いのは上期(1-6月)で見ると、同じ項目が591,487千ドルにとどまることです。第2四半期だけで1,649,115なのに、半年の合計はその3分の1。つまり第1四半期は、同じ項目で約1,058百万ドルの益が出ていた計算になります。四半期ごとに符号が変わる行です。この仕組みはIonQ|赤字の内訳とワラント評価損の仕組みで分解しました。
もうひとつ。現金・現金同等物・投資は6月30日時点で30億ドルですが、SkyWater買収で使った現金を差し引いたプロフォーマでは20億ドルです。四半期末の残高を見て「30億ある」と読むと、実態から10億ずれます。この買収に、手元資金のおよそ3分の1が出ていったことになります。
この数字で言えること、言えないこと
ここからは、発表文に書いてあることだけで線を引きます。
言えること。上期(1-6月)の売上は 144.7百万ドルでした(8月10日提出の四半期報告書)。通期の見通しが450〜460なら、下期に305以上を見込んでいる計算になります。上期の2倍を超える額を、残り半年で積む前提です。そのかなりの部分が、7月31日以降の SkyWater 分ということになります。
言えないこと。「量子事業の見通しは据え置き」とは書けません。9月の発表文は、量子分と SkyWater 分を分けて示していないからです。8月の280〜290がそのまま生きているのか、動いたのかは、この文書からは読み取れません。差の170を SkyWater の売上額として扱うのも同じ理由で無理があります。170は寄与と社内取引の消去を合わせた結果だからです。
見出しの数字は、どの範囲を数えたのか
この会社の決算は、以前にも同じ形の落とし穴がありました。上期の純損失1,064.0百万ドルのうち、実際に現金が出ていったのは254.8で、差の大半はワラント負債の評価替えだったという話です。あのときは「損益計算書のどの行を見るか」でした。今回は「どの範囲を数えたか」です。
どちらも、発表する側は隠していません。8月の文は「含まない」と書き、9月の文は「含む」と書いている。書いてあるのに、並べて読まないと気づけない。数字は前後の文より目立つので、そちらだけが残ります。
次の四半期は、SkyWater が丸ごと乗った最初の期間になります。比べる相手の前年には、その会社はまだ入っていません。倍率は、そこでもう一度跳ねます。跳ねた分の出どころは、去年の買い物です。
主な提出書類の対象期間末: 2026-09-08(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 臨時報告 Form 8-Kの添付資料(EX-99)(2026年9月8日 提出)https://www.sec.gov/Archives/edgar/data/1824920/000119312526384388/ionq-ex99_1.htm
- 臨時報告 Form 8-Kの添付資料(EX-99)(2026年8月5日 提出)https://www.sec.gov/Archives/edgar/data/1824920/000119312526335040/ionq-ex99_1.htm
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1824920/000119312526341001/ionq-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント