Leonardo DRS は、米国で防衛向けの電子機器とシステムを作る会社です。イタリアの Leonardo S.p.A. が過半を保有していますが、作っているものも買い手もほぼ米国にあります。
・事業は2つ。ASC(先進センシングと計算)と IMS(統合ミッションシステム)
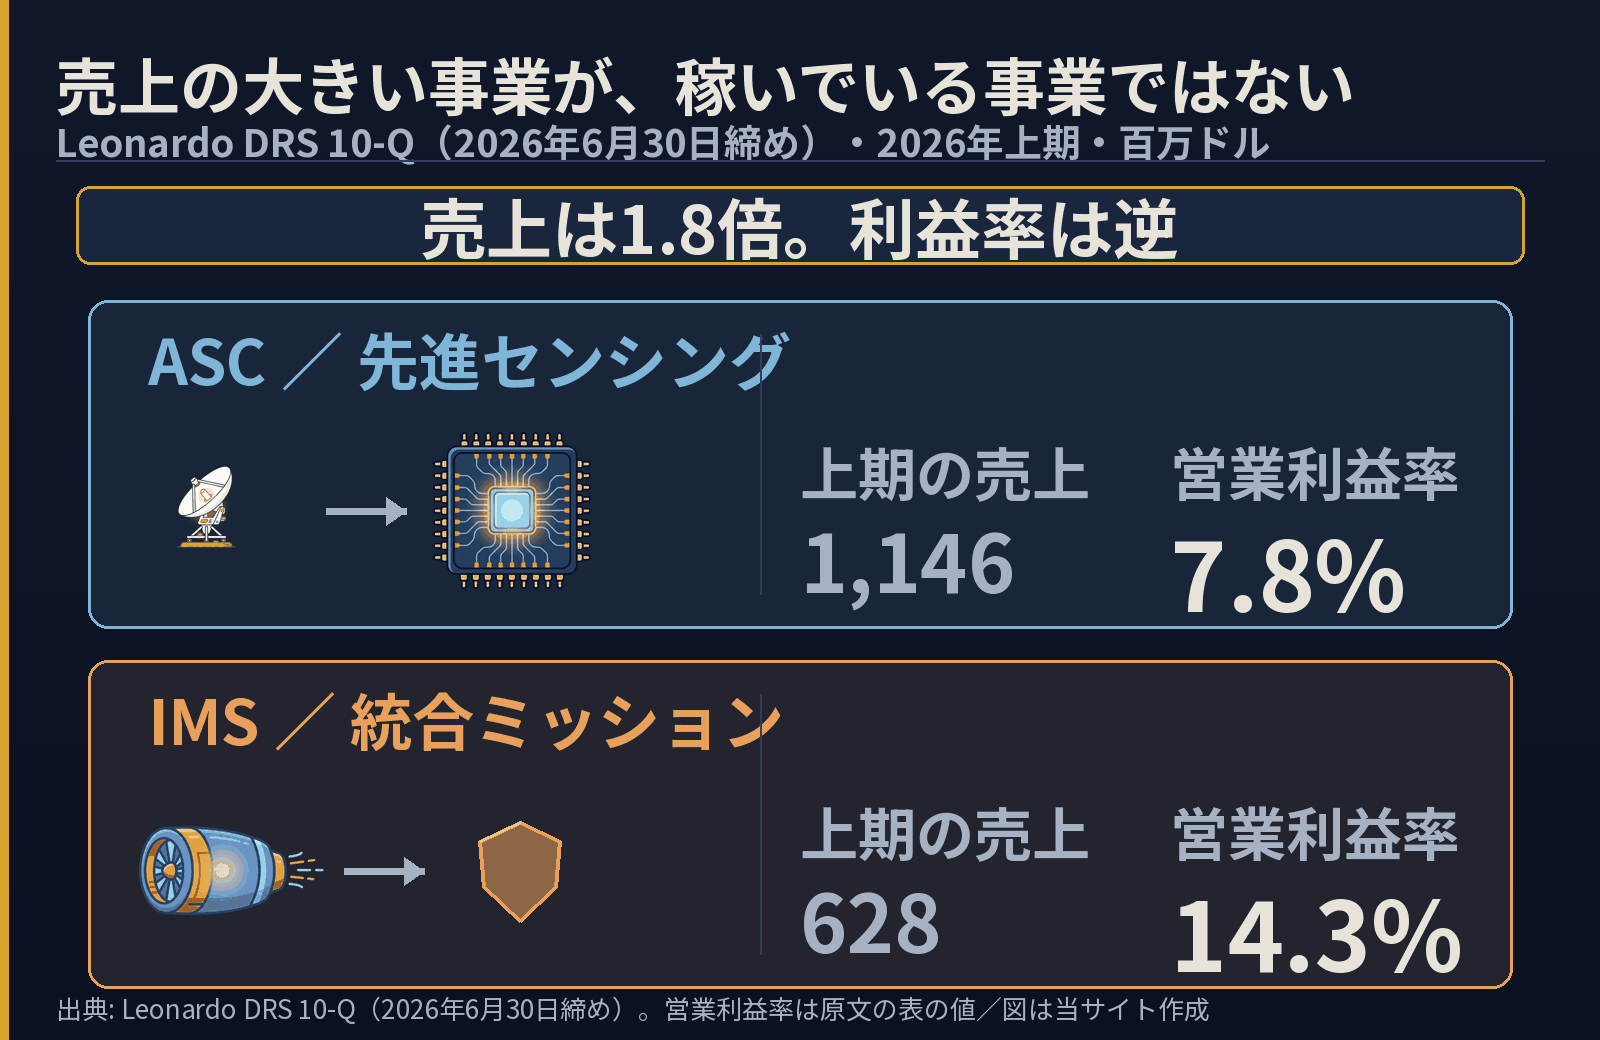
・2026年上期の売上は ASC が 1,146、IMS が 628 百万ドル。ASCのほうが1.8倍大きい
・ところが営業利益は ASC 89 / IMS 90 で逆転する。利益率は 7.8% 対 14.3%
・最終的な使い手は米国政府が82%。ただし売り方は下請けが3分の2
・契約の86%が固定価格=費用が超えたぶんは自社が負担する形
・受注残は 8,787。うち予算が付いているのは5,092で、増えたのはその分だけ
・受注残の45%は海軍の電気推進で、最長11年かけて売上になる
2つの事業と、作っているもの
ASC は Advanced Sensing and Computing の略で、センサーと、その情報を処理する計算機を作ります。IMS は Integrated Mission Systems、装備をひとまとまりのシステムとして組み上げる事業で、艦の電気推進——エンジンで直接スクリューを回すのではなく、発電した電気でモーターを回す方式——が大きな柱です。
重点領域として4つが挙がっています。先進センシング、ネットワーク計算、部隊防護、そして電気推進です。セグメント——会社が自分で切った事業の区分のことですが、これが2つしかないので、この4領域がどちらにどう配分されているかまでは分かりません。
防衛の会社としては、同じく上場しているKratos|どんな会社?と並べると性格の違いが見えます。Kratos が無人機やエンジンという「機体側」を持つのに対し、Leonardo DRS はセンサー・計算機・推進という「中身側」に寄っています。
 ソラ
 インキーソラインキー
売上の大きい事業と、稼いでいる事業が違う
2026年上期、ASC の売上は 1,146 百万ドル、IMS は 628 百万ドルでした。ASC は IMS の1.8倍です(この倍率は当サイトの割り算)。ところが営業利益は ASC が 89、IMS が 90。小さいほうが上回ります。
営業利益率も公表されていて、ASC が 7.8%、IMS が 14.3%。前年上期は 5.9% と 11.5% なので、両方とも改善したうえで差も開いたままです。
受注の側は、さらに向きが分かれます。上期の受注は ASC が 1,120(前年1,228)で8.8%の減少、IMS が 850(前年616)で38.0%の増加でした。売上の大きいほうの注文が減っています。
買い手は米国政府。ただし売り方は下請けが3分の2
最終的に使うのが誰かで見ると、上期の約82%が米国政府です(前年80%)。残る18%が国際と商業向けになります。
ここで混ぜてはいけないのが、売り方の軸です。契約の相手として自社が元請け——政府と直接契約する立場——になっている売上は 621 百万ドル。残る 1,138 百万ドルは下請け、つまり他の防衛大手が取った契約の一部を請け負う形です。割合にすると下請けが64.7%(この割り算は当サイトのもの)。
最終利用者が政府であることと、自社が元請けであることは別の話です。使い手は政府でも、注文書を出しているのは別の防衛会社、というのが3分の2を占めます。
契約の86%は固定価格
契約の種類でも分かれます。上期の売上のうち 1,513 百万ドルが固定価格、246 百万ドルが弾力価格(コストプラスや実費精算)でした。固定価格は86%、弾力価格は14%——この2つの割合は報告書にそのまま書かれています(金額のほうは、当サイトがセグメント別の表を足し合わせた値です)。
この違いは利益の出方を決めます。コストプラスは、かかった費用に一定の利益を乗せて受け取る形なので、費用が膨らんでも損は出にくい代わりに、うまく作っても儲けは増えません。固定価格は先に値段が決まっているので、費用が超えたぶんは自社の負担になり、逆に効率よく作れればそのまま利益になります。
営業利益率が前年から改善している背景には、会社自身が挙げている「プログラムの遂行の改善と、有利な構成」があります。固定価格が大半を占める会社では、作る側の巧拙がそのまま数字に出ます。同じ防衛でも契約の形が違えば読み方が変わる点は、防衛2社|KratosとAeroVironmentの決算を比較でも扱いました。
受注残8,787の中身と、いつ売上になるか
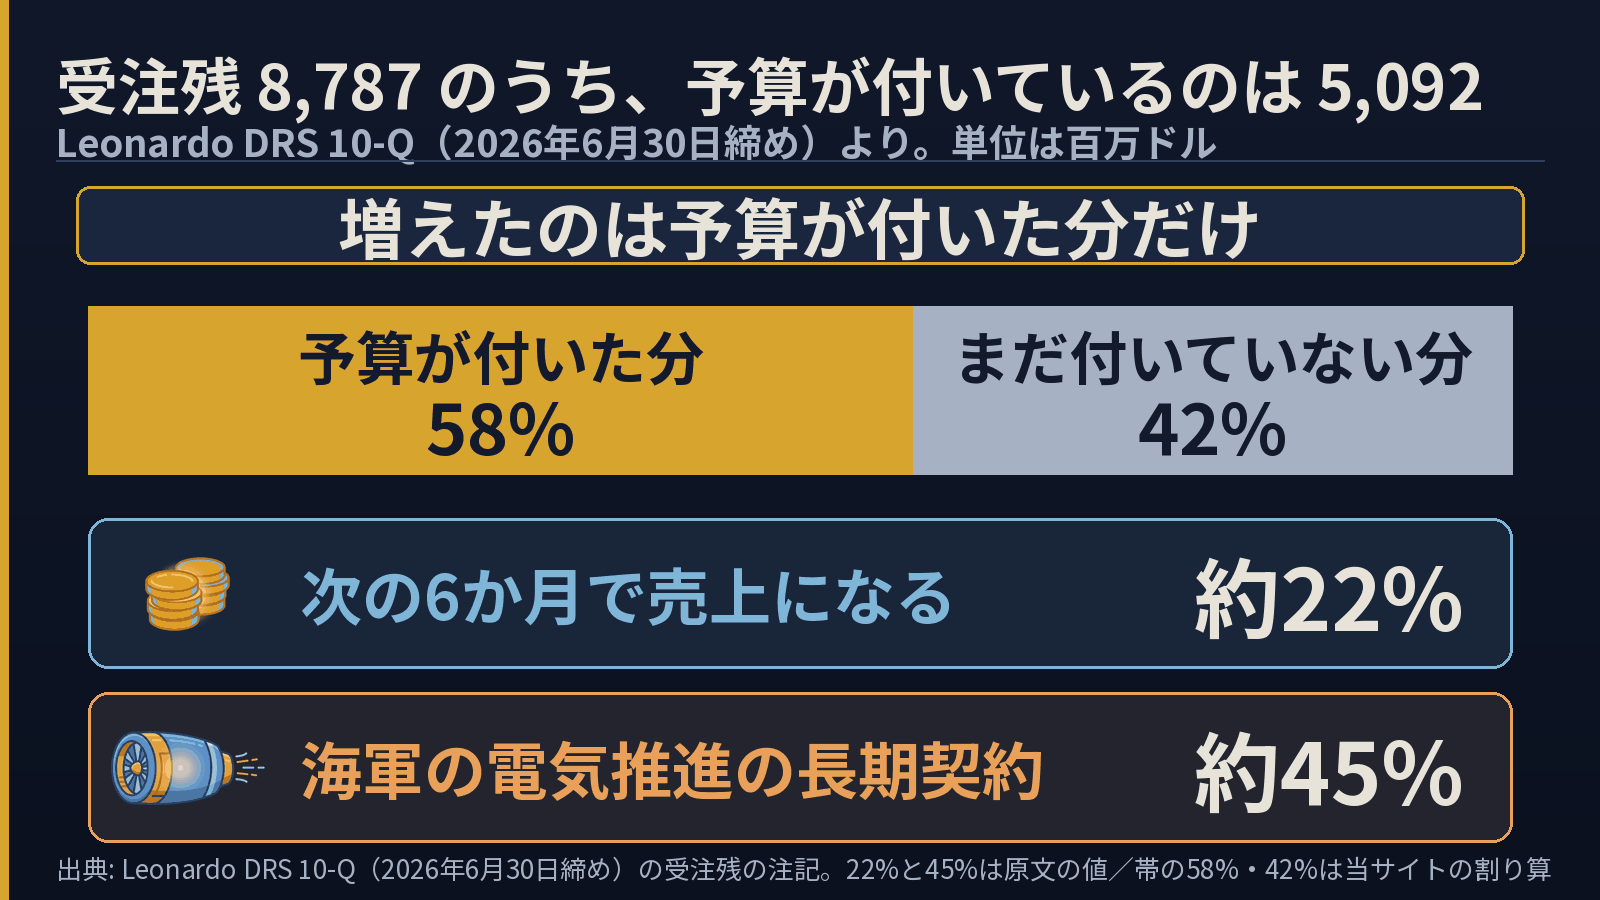
受注残は契約済みでまだ納めていない金額で、将来の売上の目安になります。2026年6月30日時点で 8,787 百万ドル、前年から421 増えました。
大事なのは総額よりも中身です。受注残は2つに分かれます。予算が付いた分(funded)は、顧客側で資金が計上または承認済みのもの。付いていない分(unfunded)は、確定注文ではあるが資金がまだ計上されていないものです。
この内訳を並べると、増えた421の正体が見えます。予算が付いた分は 4,355 から 5,092 へ 737 増加。付いていない分は 4,011 から 3,695 へ 316 減少。総額の増加は、質の入れ替わりの結果です。
いつ売上になるかも、この会社では特に長い。次の6か月で売上になるのは約22%だけで、残りはその先です。さらに約45%は米海軍の電気推進の長期契約で、最長11年かけて売上に振り替わります。
ソラインキーイタリアの親会社との関係
筆頭株主は Leonardo US Holding, LLC を通じた Leonardo S.p.A. で、過半を保有しています。ただし商売の相手としては、ほとんど登場しません。上期の関連当事者向け売上は 6 百万ドル(前年7)。全社 1,759 に対して 0.3% です(当サイトの割り算)。仕入れ側は「重要でない」とされています。
つまり親会社は所有者であって、取引先ではありません。米国の防衛調達に参加するうえで外国資本の扱いがどうなっているかは、この四半期報告書には書かれていません。
これから確かめられること
| いま確かめられる現在地 | 会社が置いている見通し | 答え合わせの時期 |
|---|---|---|
| ASCの利益率7.8%、IMSは14.3% | プログラムの遂行改善と有利な構成が続く | 次の四半期のセグメント利益率 |
| 上期の受注はASC −8.8%、IMS +38.0% | 各セグメントで需要は高い | 通期の受注(ASCが戻るか) |
| 受注残8,787、うち予算付きが5,092 | 次の6か月で約22%が売上になる | 年末時点の受注残と予算付きの比率 |
| 受注残の45%は海軍の電気推進 | 最長11年かけて売上になる | 年単位。短期では動かない |
検証できるのは左の列だけです。判断を早める材料としては、次の3つが具体的です。
- 予算が付いた分の比率が58%からさらに上がるか。上がり続けるなら、受注残が「確度の高い在庫」に変わっていることになります。
- ASCの受注が通期で戻るか。四半期では増えているので、上期のマイナスが1〜3月の一時的なものだったかが年末に分かります。
- ASCの利益率がIMSに近づくか。売上の大きいほうの利益率が上がれば、全体の利益は一段変わります。
同じ防衛でも、納品物に物体が無い会社もあります。エッジAIによる意思決定支援を売るBigBear.ai|どんな会社?は、2026年6月末の残存履行義務が920万ドルしかありません。少ないのではなく、もともとの期間が1年以下の契約を数えていないためです。受注残という形で将来が見える会社と、見えない会社の差がここに出ます。
よくある疑問
売上ではASC、利益ではIMSです。会社は2つを並列のセグメントとして扱っており、どちらかを主と位置づける記載はありません。
報告書はそれを評価していません。分かるのは、売上の64.7%が他社の契約の一部として発生しているという事実だけです。元請けかどうかと、最終利用者が政府かどうかは別の軸です。
総額は421増えましたが、増えたのは予算が付いた分(+737)で、付いていない分は316減っています。良し悪しの判断は書きませんが、中身が入れ替わったことは数字から確かめられます。
取引としてはほぼありません(上期で6百万ドル、0.3%)。議決権や支配の取り決めについては、この四半期報告書には記載がありません。
この会社を一言でいえば、看板より中身を売る会社です。機体でもミサイルでもなく、その中に入るセンサー・計算機・推進系を作る。だから元請けよりも下請けが多く、固定価格で受けて、作る巧拙がそのまま利益率に出ます。
そして受注残の45%は、11年がかりの艦の仕事です。見るべきは売上の伸びよりも、予算が付いた分の比率と、ASCの利益率。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1833756/000183375626000040/drs-20260630.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント