買収の発表文を読むとき、私がいちばん先に探すのは金額ではありません。何で払うのかです。現金なら手元の資金が減る。株なら減らない代わりに、既存の株主の持ち分が薄まる。同じ「13億ドル」でも、この2つはまったく違う出来事です。
IonQ が 2026年10月12日に発表した Elisity の買収は、全額が自社株でした。そしてその2日後、同じ会社が20億ドル分の株を売り出しています。1週間のあいだに、株で払うと決め、株を売り出した。この2つは提出書類の上では別々の書類ですが、読むなら一緒に読んだほうが早いと私は思います。
・IonQ が Elisity, Inc.(ゼロトラストのセキュリティ会社)を全額自社株で買う契約を2026年10月9日に締結。発表は10月12日
・クロージング対価は 11億5,000万ドル分の株。アーンアウトが最大1億5,000万ドル分
・さらに別枠で1億ドル分のRSU(従業員向け・4年で権利確定)。発表文はこれに触れていない
・株数は 20取引日のVWAPを1株33.07ドル〜49.61ドルに挟んだ値で割って決める。帯の内側では金額が固定され、外へ出ると株数が頭打ちになる
・Elisity の売上額はどこにも開示されていない(「前年比で倍」「導入100件超」まで)
・10月14日、IonQ は20億ドルの売り出しを公表。1株+新株予約権2本で40.00ドル。前日の終値は 34.73ドル
・成立は規制当局の承認などが条件。2027年1月7日までに完了しない場合の解除条項がある
Elisity は何をしている会社か
Elisity は2019年設立の、企業ネットワークを守るソフトウェアの会社です。量子計算機は作っていません。
主力は IdentityGraph という製品で、社内のネットワークを「誰が・どの機器が・どの仕事のために通信していいか」という単位で細かく仕切ります。この仕切り方をマイクロセグメンテーション(大きな一部屋だった社内ネットワークを小さな区画に割り、区画どうしの行き来を許可制にする考え方)と呼びます。侵入そのものを防ぐのではなく、入られたあとに広がらないようにするのが狙いです。
IonQ 側が持っているのは、その逆方向の技術です。耐量子暗号(将来の量子計算機でも解けないとされる暗号方式)と量子鍵配送(鍵そのものを量子の性質で届け、盗み見られたら分かる仕組み)。発表文によれば、IonQ はスイス・ポーランド・ルーマニア・スロバキアで量子に耐える通信網を手がけています。
 ソラ
 インキーソラ
発表文は Elisity の「深いCISO(情報セキュリティ責任者)との関係」と「100件超のグローバル導入」を繰り返し挙げています。IonQ の CEO ニコロ・デ・マシ氏は、この買収を SkyWater Technology の追加と並べて説明しました。チップの設計・製造・パッケージングを足したのと同じように、企業への導入の規模と経験(”enterprise policy enforcement scale and deployment experience”)を足すのだ、という言い方です。私はこれを、量子の会社が「売る相手がいない」問題を外から買って埋めにきた動きだと見ています。IonQ がどんな事業の組み立てをしてきたかはIonQ|どんな会社?に整理してあります。
この取引でIonQが出す株は3つに分かれている
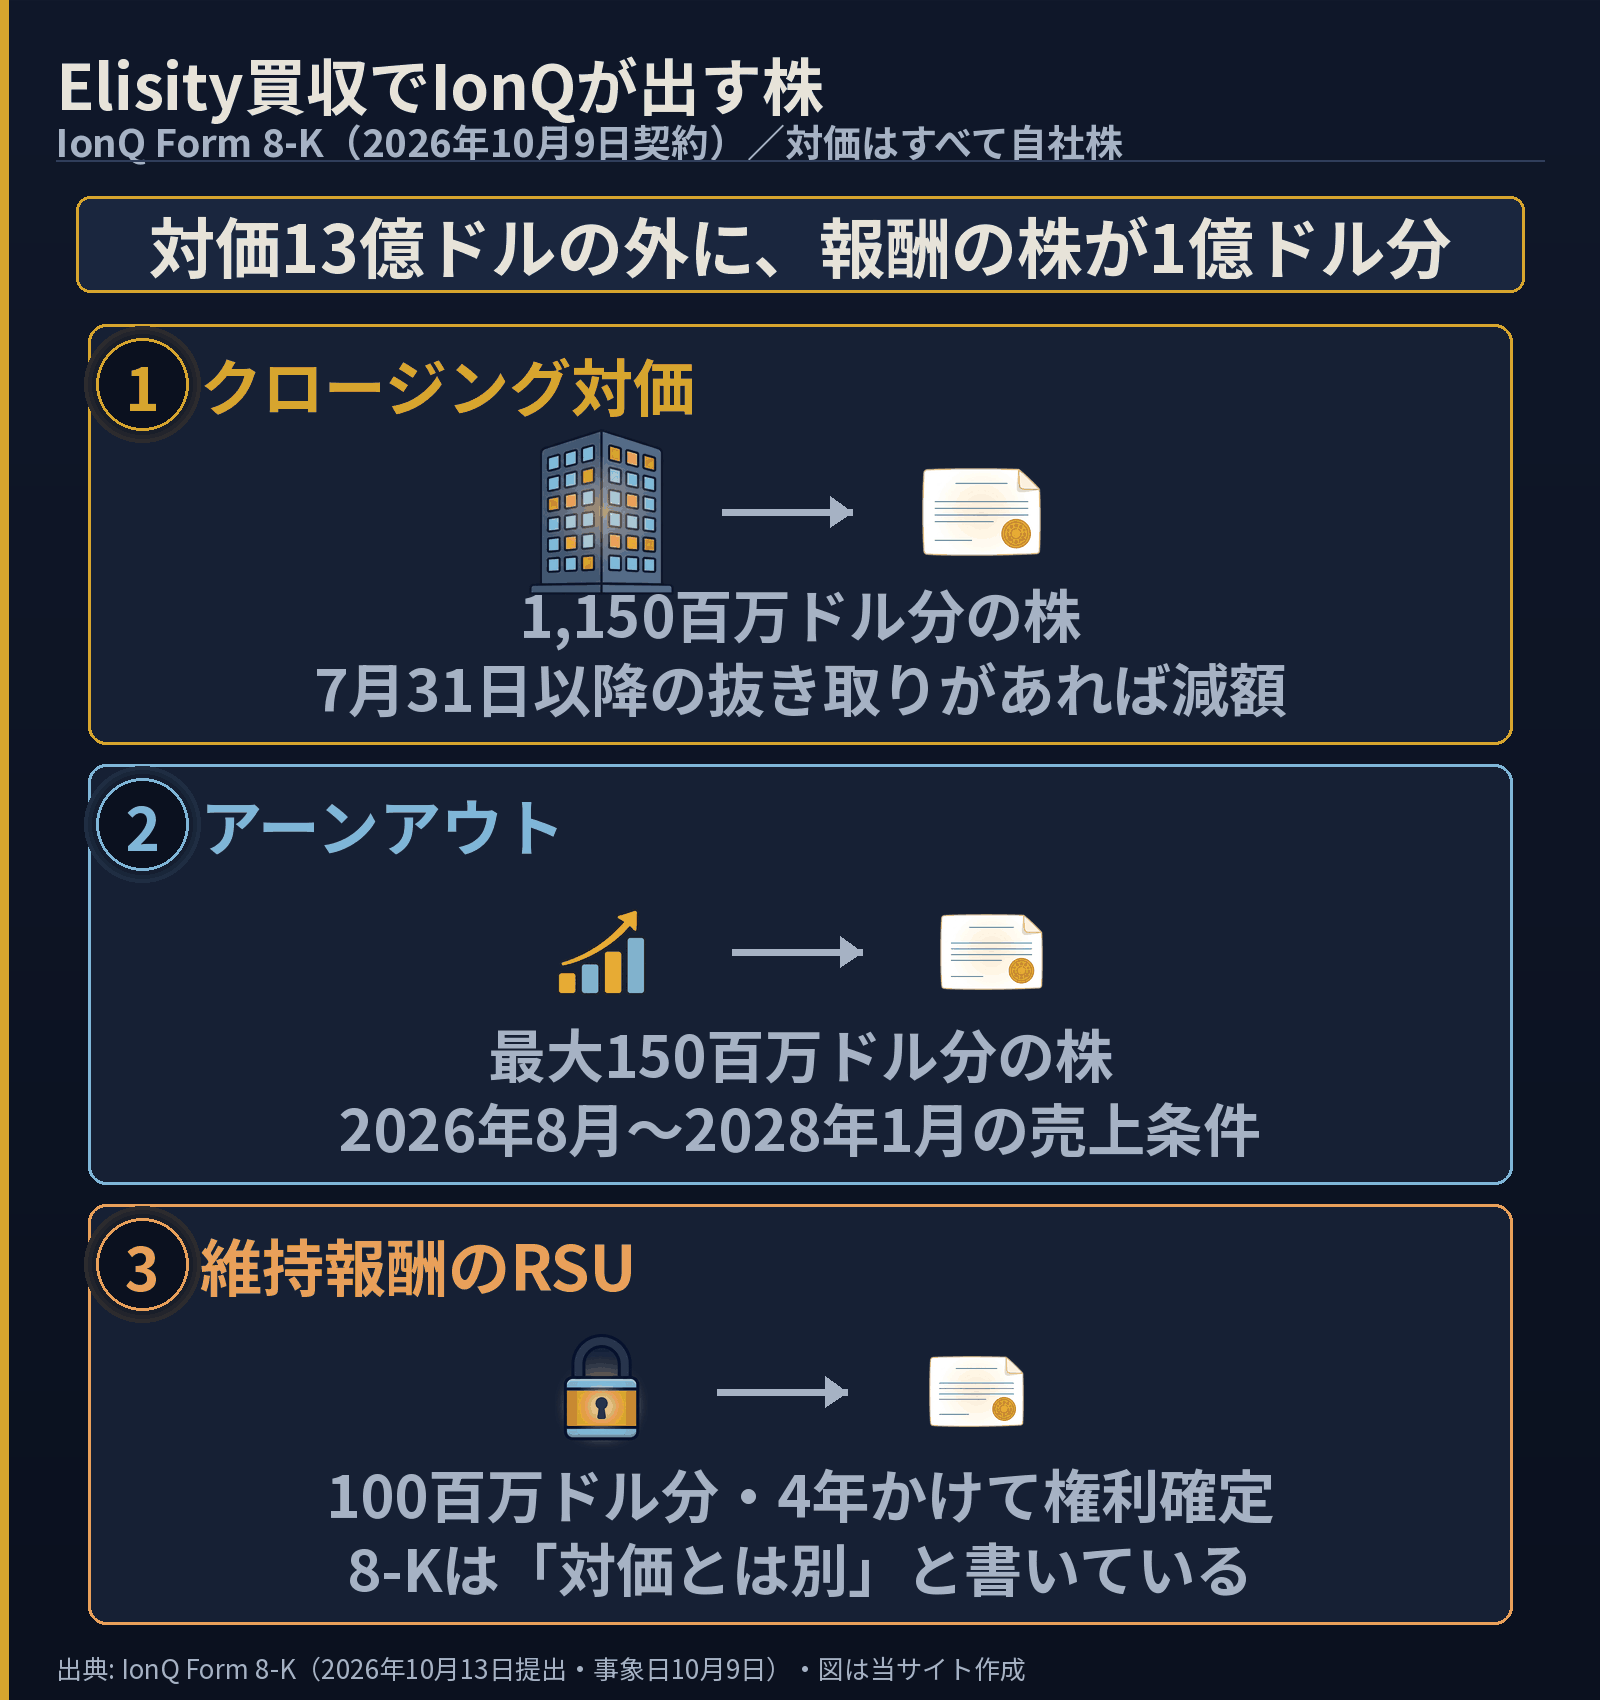
発表文が掲げている数字は「最大13億ドル」です。中身は Form 8-K(上場会社が重要な出来事をそのつどアメリカの証券取引委員会に届け出る書類)に書いてあります。
まずクロージング対価が11億5,000万ドル分の株。これは2026年7月31日以降に Elisity から資産の抜き取りがあれば、そのぶん減額されます。次にアーンアウト——買ったあとの成績しだいで追加で払う約束——が最大1億5,000万ドル分。条件は2026年8月1日から2028年1月31日までの Elisity の売上目標で、その目標が何なのかは書かれていません。この2つを足して13億ドルです。
ここまでが発表文に出てくる範囲です。8-K にはもう1行あります。
これを「買収価格は14億ドルだった」と書くのは正しくありません。RSU は売主への支払いではなく、残ってもらう従業員への報酬だからです。ただしIonQ が株を出すという点では同じで、既存株主から見れば14億ドル分の希薄化要因が並んでいます。発表文がこの1億ドルに一言も触れていないのは、私には引っかかりました。対価ではないので載せない、という整理は筋が通っています。それでも、読者が「13億ドル」で受け取る印象と、書類に並んでいる金額は違います。
株数は上下の幅で決まる
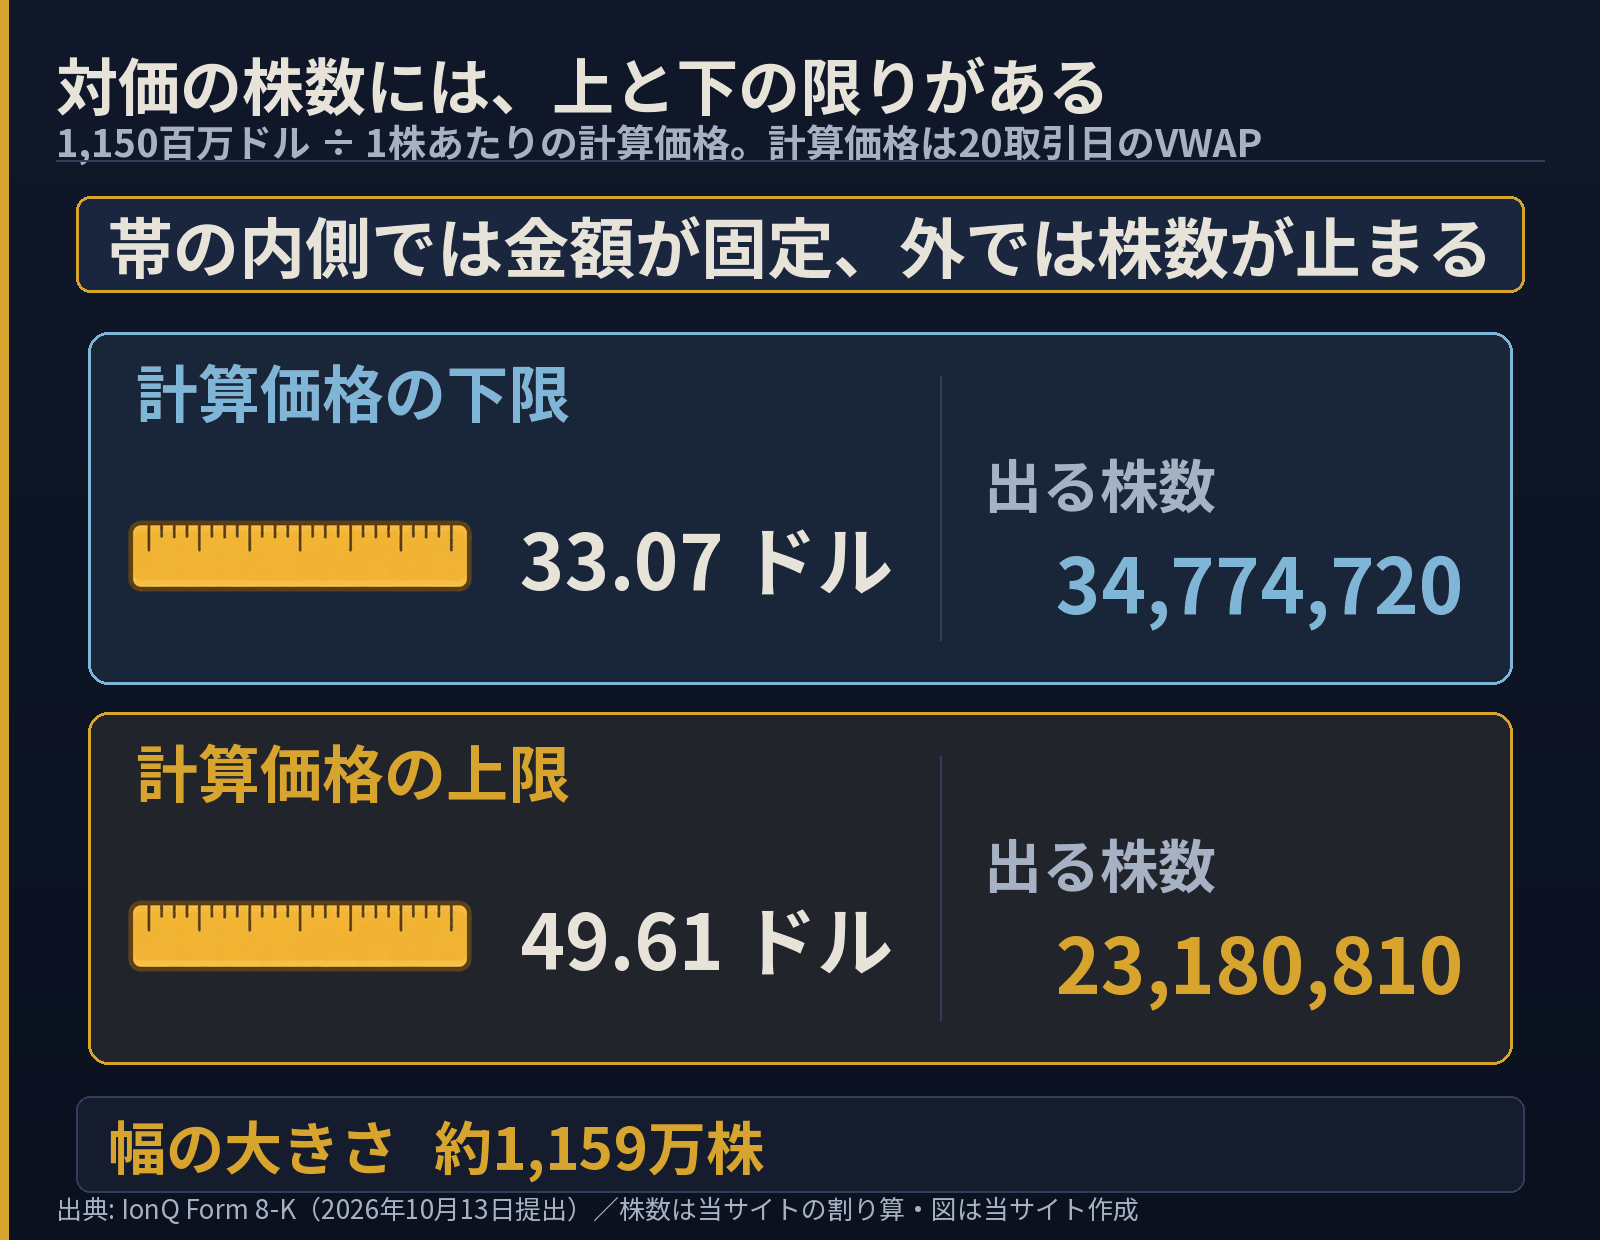
全額が株なので、「何株渡すか」を決める式が要ります。8-K の決め方はこうです。クロージング日の3営業日前の前日までの20取引日の出来高加重平均株価(VWAP=取引量の多い価格ほど重く見た平均値)を取る。ただし1株49.61ドルを上回らせず、33.07ドルを下回らせない。
この「上回らせず、下回らせない」は株価の話ではありません。割り算の分母の話です。11億5,000万ドルをその分母で割った数だけ株を渡します。20取引日のVWAPが帯の内側にあるあいだは分母がその値そのものなので、20日VWAPで数えた金額のほうが11億5,000万ドルに固定され、株数が動きます。20日VWAPが帯の外へ出ると分母が止まるので、今度は株数が止まって金額が動きます。
| 計算に使う1株の値 | 渡す株数 | その株数の意味 |
|---|---|---|
| 下限 33.07ドル | 34,774,720株 | 株価がいくら下がっても、これ以上は増えない |
| 上限 49.61ドル | 23,180,810株 | 株価がいくら上がっても、これ以下には減らない |
株数は当サイトの割り算です。幅は約1,159万株。ここが読みどころだと思います。IonQ は金額を固定したうえで、自分が出す株数に天井と床を付けました。20日VWAPが33.07ドルを割り込めば、株数は34,774,720株で止まり、その値で数えた金額は11億5,000万ドルに届きません。49.61ドルを超えれば23,180,810株で止まり、金額は11億5,000万ドルを超えます。帯の外側の値動きは、売主が引き受けます。
IonQ がワラント(新株予約権)の評価で損益が大きく振れてきた会社であることはIonQ|赤字の内訳とワラント評価損の仕組みで見たとおりで、株価に紐づく約束がまた1つ増えたことになります。
発表の2日後に出した20億ドルの売り出し
買収契約の日付は10月9日。その5日後の10月14日、IonQ は目論見書補遺を提出しました。
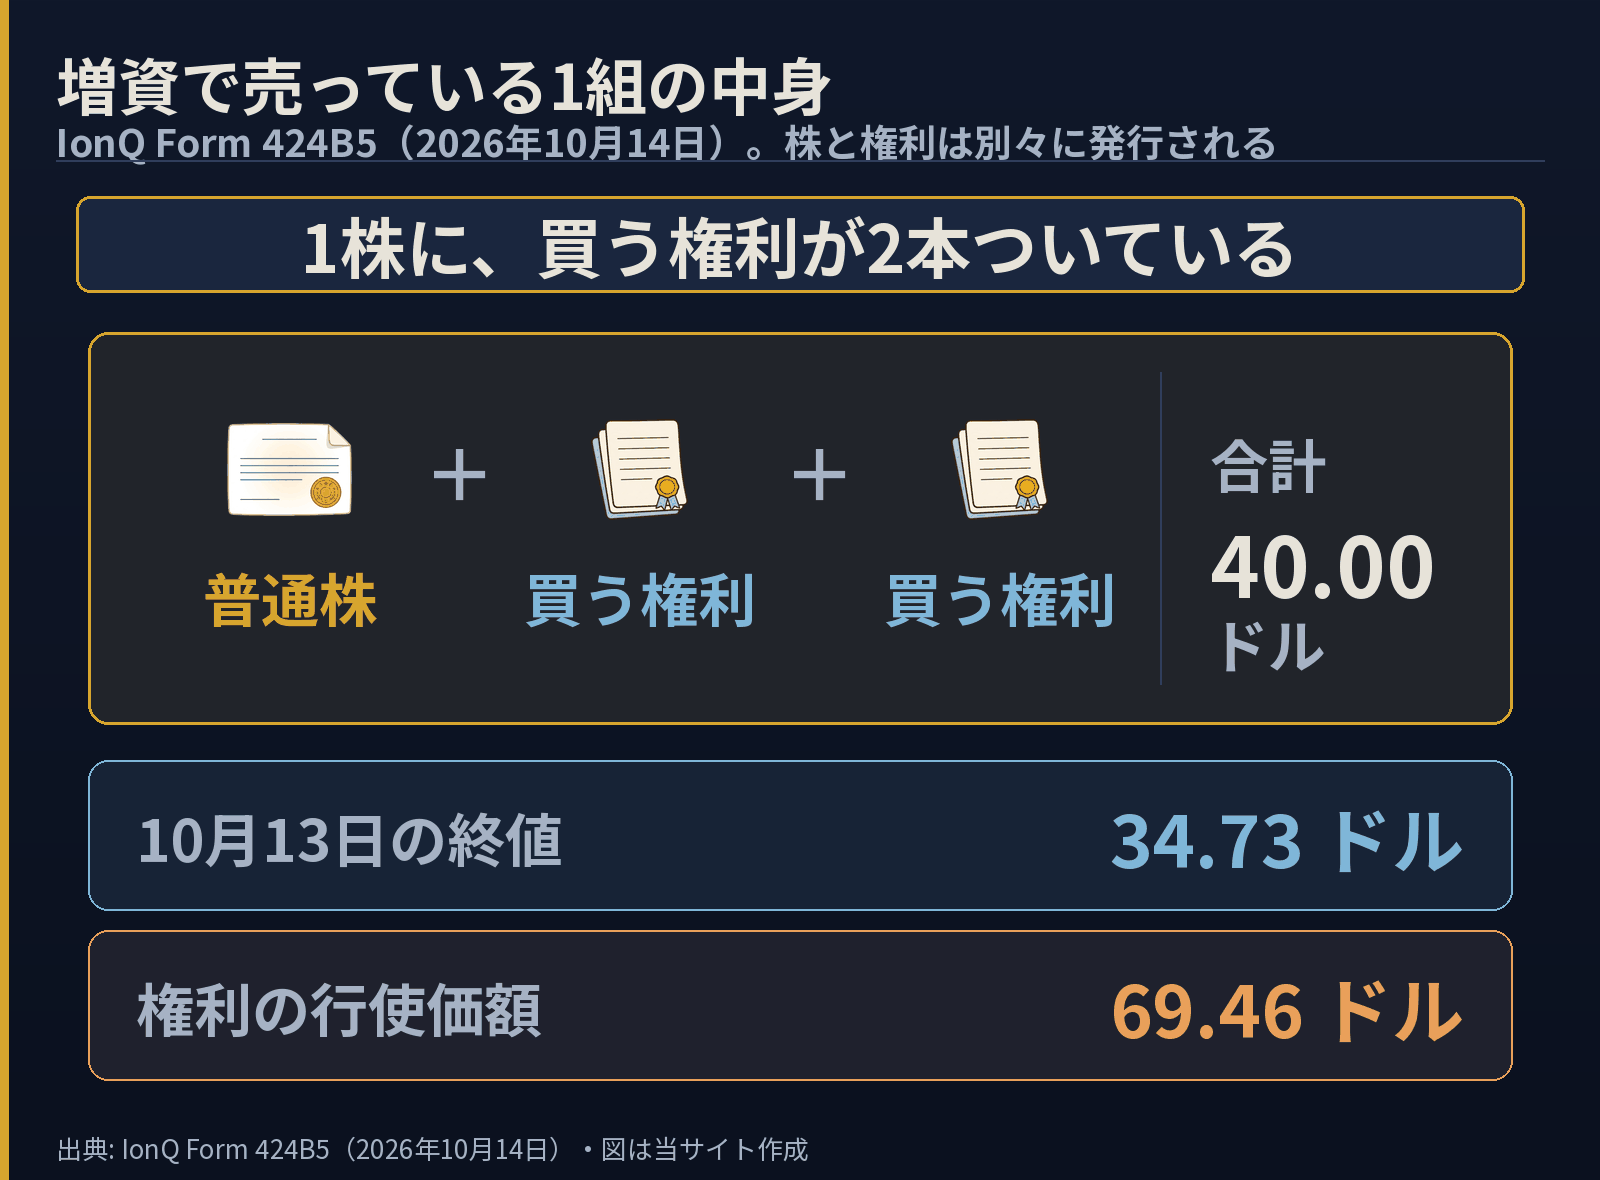
売るのは普通株20,500,000株と、事前資金型ワラント29,500,000本。事前資金型ワラントとは、代金をほぼ全額先に払っておき、行使価額を0.0001ドルまで下げた新株予約権のことです。実質は株ですが、持ち主の議決権比率が一定の線を超えないようにしたいときに使われます。合わせて5,000万の株相当。
そして、そのそれぞれにSeries C ワラントが2本ずつ付きます。合計1億本。行使価額は69.46ドル、期間は7年です。
値段は1株+ワラント2本で40.00ドル。目論見書が引いた10月13日のNYSE終値は34.73ドルでした。市場価格より5ドル以上高い値が付いていますが、買い手が受け取るのは株1枚だけではありません。公募総額は19億9,999万7,050ドル、引受手数料は1,000万ドル。割ると手数料率は0.50%です(当サイトの計算)。純手取りの見積りは約19億8,850万ドル。
使途として書かれているのは「運転資金と一般的な事業目的」、そして「戦略的な買収や提携に一部を充てることがある」。Elisity 買収の資金だとは書かれていません。あちらは株で払う約束なので、対価の支払いに現金は使いません。
ソラインキー増資後の発行済株式数は 429,407,678株。ワラントがすべて行使されると 558,907,678株になると目論見書は書いています。差の1億2,950万株が、権利が全部使われたときに増えるぶんです。
希薄化がどの範囲に収まるか
買収のほうに戻ります。クロージング対価・アーンアウト・RSU の3つを、それぞれ上限値と下限値で割ると、新しく出る株は28,220,115株から42,334,441株のあいだに収まります。増資後の429,407,678株にこれを足すと、新しく出た株が全体に占める割合は6.2%から9.0%——これも当サイトの計算です。
この幅を見て私が思ったのは、IonQ は株を「値段の付いた通貨」として扱うことに相当慣れてきたということでした。上下に帯を張って払う株数を囲い、同じ週に別の書類で20億ドルの売り出しを決め、そこにも7年の権利を2本ずつ抱き合わせる。どれも株価が高いあいだのほうが通しやすい形だと、私は見ています。逆に言えば、株価が帯の下限を割ったときに何が起きるかは、8-Kの本文には書かれていません。
開示されていないこと
読む前に期待していたのに、どこにも無かったものを挙げておきます。
アーンアウトの売上目標。「certain revenue milestones」としか書かれていません。達成の見込みを読者が判断する材料はありません。
マイクロセグメンテーション市場の出どころ。「100億ドル超・2桁成長」は発表文の記載で、調査機関の名前は挙がっていません。
「売上が開示されていない」のは不備ではなく、非公開会社を買うときには普通のことです。ただしElisity は買収後も現CEOの James Winebrenner 氏の体制のもとで顧客に対応を続けると発表文にあるので、IonQ の決算でこの事業の採算が単独で見えるかどうかは、セグメント(決算で事業をいくつに分けて数字を出すかの区分)の切り方しだいになります。
規制の承認、確定する株数、買収後の事業区分
判断を早める材料を具体的に挙げるなら、3つあります。第一に、規制当局の承認が2027年1月7日までに下りるか。8-Kは、この日までにクロージングしなければ一定の条件のもとで解除できると書いています。第二に、クロージングの開示で実際の株数が出たとき、それが23,180,810株に近いのか34,774,720株に近いのか。そこに株価の実績がそのまま写ります。第三に、買収後の決算でセキュリティ事業の行が立つかどうか。立たなければ、この11億5,000万ドルの採算は外から見えないままになります。
まとめ
この1週間に IonQ が決めたことを一言でまとめると、株で払う約束をし、株と「株を買う権利」を売り出したになります。買収の完了は第4四半期の見込みで、対価の株はまだ1株も出ていません。
そして書類を並べて気づくのは、どの約束にも必ず価格の目盛りが刻んであることです。買収の対価は33.07と49.61で挟まれ、増資の値段は40.00で、権利の行使は69.46。いちばん低い目盛りと、いちばん高い目盛りのあいだは倍以上あります。その幅のどこに着地するかで、既存の株主が薄まる度合いも、売主が受け取る値打ちも、権利が紙になるかどうかも変わります。
買収の中身の説明に、量子計算機の性能の話は一度も出てきません。中心にあるのは、暗号と、ネットワークの仕切り方と、株の数え方です。この会社がいま商売にしようとしているものが何なのかは、量子ビット(量子計算機が計算に使う最小の単位)の数より、こちらの書類のほうが正直に書いてあると思います。
主な提出書類の対象期間末: 2026-10-14(記事はこれより新しい発表も扱います。日付は本文に書いています)
- SEC提出書類(2026年10月9日時点)https://www.sec.gov/Archives/edgar/data/1824920/000119312526419609/ionq-20261009.htm
- SEC提出書類の添付資料(EX-99.1)https://www.sec.gov/Archives/edgar/data/1824920/000119312526419609/ionq-ex99_1.htm
- SEC提出書類https://www.sec.gov/Archives/edgar/data/1824920/000119312526421074/d165327d424b5.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。
コメント