売上が2.4倍になった年に、営業損益が3億ドルを超える赤字になりました。伸びていないから赤字なのではありません。伸びた年に赤字になっています。
理由は提出書類にはっきり書かれていて、赤字の大半は過去に払った買収代金の評価を下げたものです。現金が出ていく赤字ではありません。ただし「その値段では取り返せない」と自分で判断した記録でもあります。そして2026年9月10日に出た次の四半期に、その判断の続きが数字で出ています。
・2026年4月期は売上 1,976.8百万ドル(前年比 約2.41倍)、営業損益 −311.0百万ドル
・赤字の大半(240.7)は宇宙部門ののれん減損。きっかけは自社の見込み違いではなく顧客による契約の取り消し
・次の四半期(2026年8月1日締め)で営業損失は 69,272 → 10,871 千ドルへ、6分の1以下に縮んだ
・粗利率は 20.9% → 25.9% へ改善。ただしサービスの粗利率は 8.7% → 6.0% と下がっている
・減損を出した宇宙部門を含むグループは、さらに27.4%減(70,966 → 51,509 千ドル)
・米国政府向けは微減、米国政府以外が58%増。資金つき受注残は約14.6億ドルで78%を2027年度に計上見込み
 ソラ
 インキー
まず、何をしている会社なのか
同社は10-Qで、売上を5つの事業グループに分けて開示しています。会社が自分で切った区分なので、こちらで作った分類ではありません。
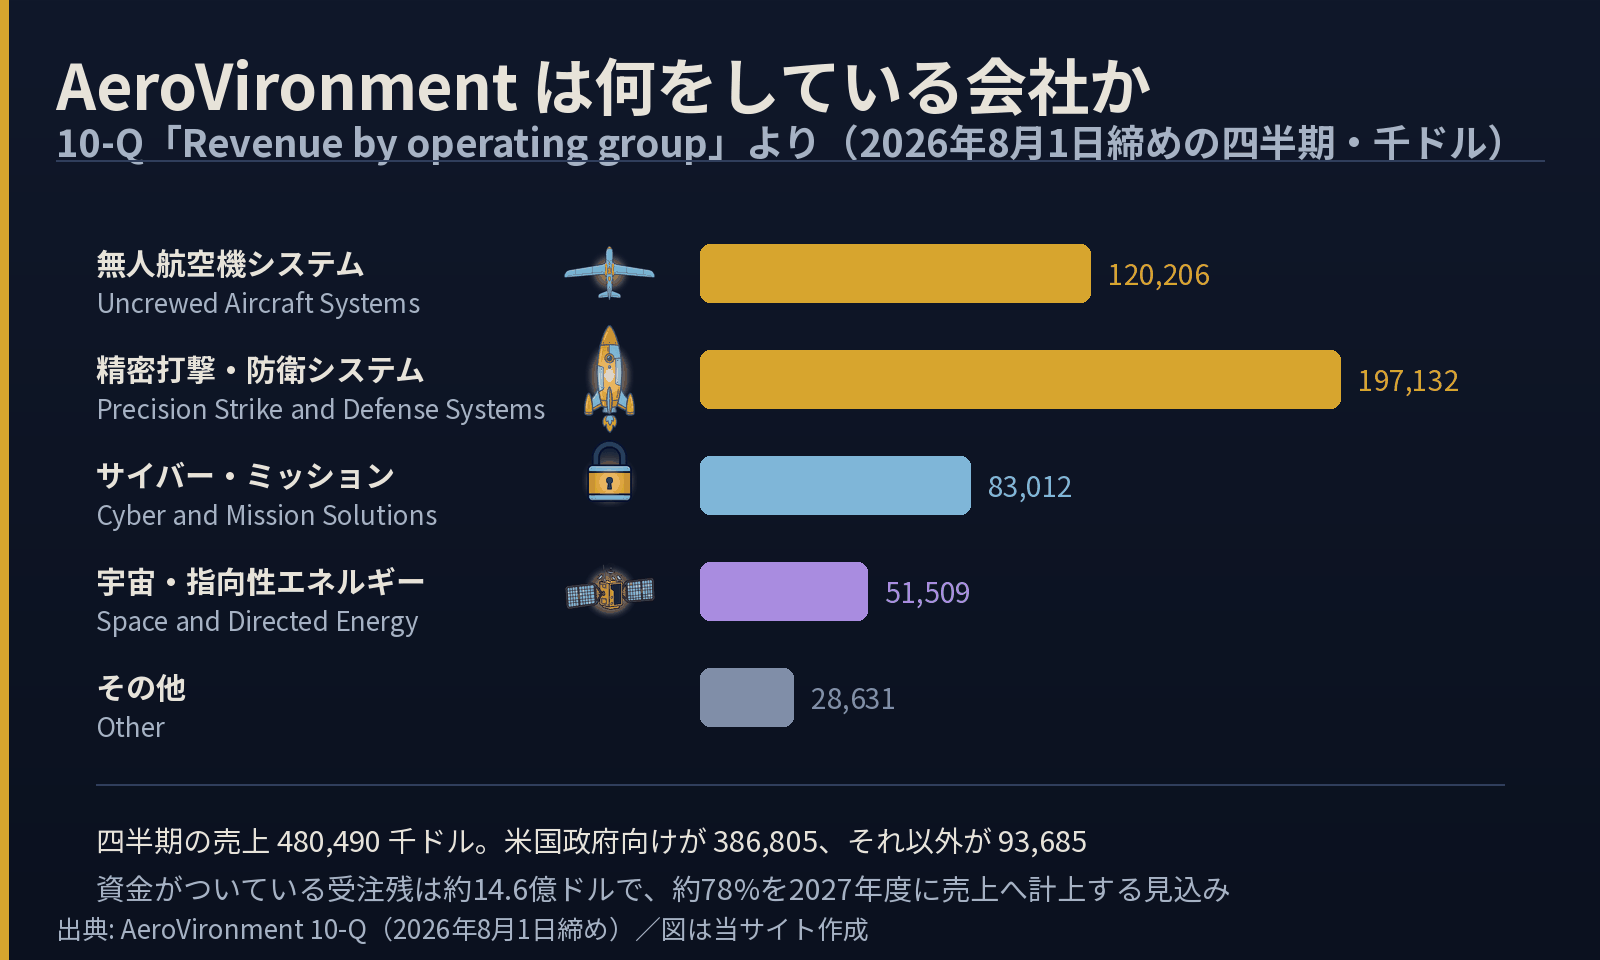
買い手は米国政府向けが386,805千ドル、それ以外が93,685千ドル(2026年8月1日締めの四半期)。資金がついている受注残(funded backlog)は約14.6億ドルで、同社は約78%を2027年度に売上へ計上する見込みだと書いています。
受注残を何年で崩す見込みかは会社によって違い、そこに事業の性格が出ます。宇宙の Rocket Lab は約23.6億ドルの45%を12か月以内としていて、こちらより後ろに寄っています(Rocket Lab|2026年上期決算とNeutronの進捗)。
事業の形そのものはAeroVironment|どんな会社?に分けて書きました。セグメントが2つあること、片方は製品を売り片方はサービスを売っていること、受注残に予算が付いたものと付いていないものの2種類があること——このあとの数字は、その前提の上に乗っています。
通期は売上2.4倍、営業赤字3億ドル超
AeroVironment は決算期が4月末です。2026年4月期(2025年5月〜2026年4月)は、2026年6月29日にSECへ出た年次報告書(Form 10-K)にまとまっています。
| AeroVironment | 2026年4月期 | 2025年4月期 | 変化 |
|---|---|---|---|
| 売上 | 1,976.8 | 820.6 | 約2.41倍 |
| 売上総利益 | 500.6 | 318.6 | 約1.57倍 |
| 研究開発費 | 127.7 | 100.7 | 約1.27倍 |
| 営業損益 | −311.0 | 40.8 | 赤字へ |
| 純損益 | −265.1 | 43.6 | 赤字へ |
売上は2.41倍ですが、売上総利益は1.57倍しか増えていません。年次報告書の表では、粗利率は25%。前年は39%でした。売上原価が194%増えており、その内訳として同社は、製品原価の増加554.9百万ドルのうち345.0百万ドルがBlueHaloとESAeroの買収によるもの、66.2百万ドルがその買収に伴う無形資産の償却だと書いています。サービス原価も419.3百万ドル増えました。BlueHaloの買収後、売上に占めるサービスの割合は高いままになる見込みだとも述べています。
そして赤字の中身です。年次報告書によると、のれんの減損240.7百万ドルは全額が宇宙(Space)部門のものです。理由もはっきり書かれています。Space Force が、SCARプログラム向けのBADGERフェーズドアレイアンテナの納入契約を取り消す決定をしたため、同部門の業績見通しが下がった、と。
この契約には以前から作業停止命令(stop-work order)が出ており、2026年3月に顧客側が「都合による解除」で契約を終了しています。命令が解けて再開する道もあったところが、終わりました。
なお、前年(2025年4月期)にも無人地上車両(UGV)部門で18.4百万ドルの減損が出ています。前年の営業黒字40.8百万ドルは、その18.4百万ドルを引いたあとの数字です。
ソラインキーその後の四半期で、営業赤字は6分の1以下になった
ここまでのAeroVironmentの数字は、2026年4月末で締めた通期のものです。2026年9月10日に、次の四半期(5月1日〜8月1日)の10-Qが出ています。そちらのほうが新しいので、並べます。
| AeroVironment(千ドル) | 2026年8月1日締め | 前年同期 |
|---|---|---|
| 売上 | 480,490 | 454,676 |
| 粗利 | 124,599 | 95,118 |
| うち製品 | 115,493 | 82,846 |
| うちサービス | 9,106 | 12,272 |
| 販管費 | 111,508 | 131,276 |
| 研究開発費 | 23,962 | 33,114 |
| 営業損益 | −10,871 | −69,272 |
| 利息(純額) | +4,136 | −17,415 |
| 純損益 | −5,066 | −67,370 |
営業損失は 69,272 から 10,871 へ、6分の1以下まで縮みました。粗利率は20.9%から25.9%へ上がり、販管費は15%、研究開発費は28%減っています。
ただし、この粗利率はあくまで合計です。合計が上がっているときほど、下がっている側が中に隠れます。その中身は後の節で、製品と契約サービスに分けて見ます。
減損を出したグループは、次の四半期でも縮んでいた
この10-Qには、事業グループ別の売上が載っています。合計は5.7%増ですが、5つのグループのうち3つが減っています。
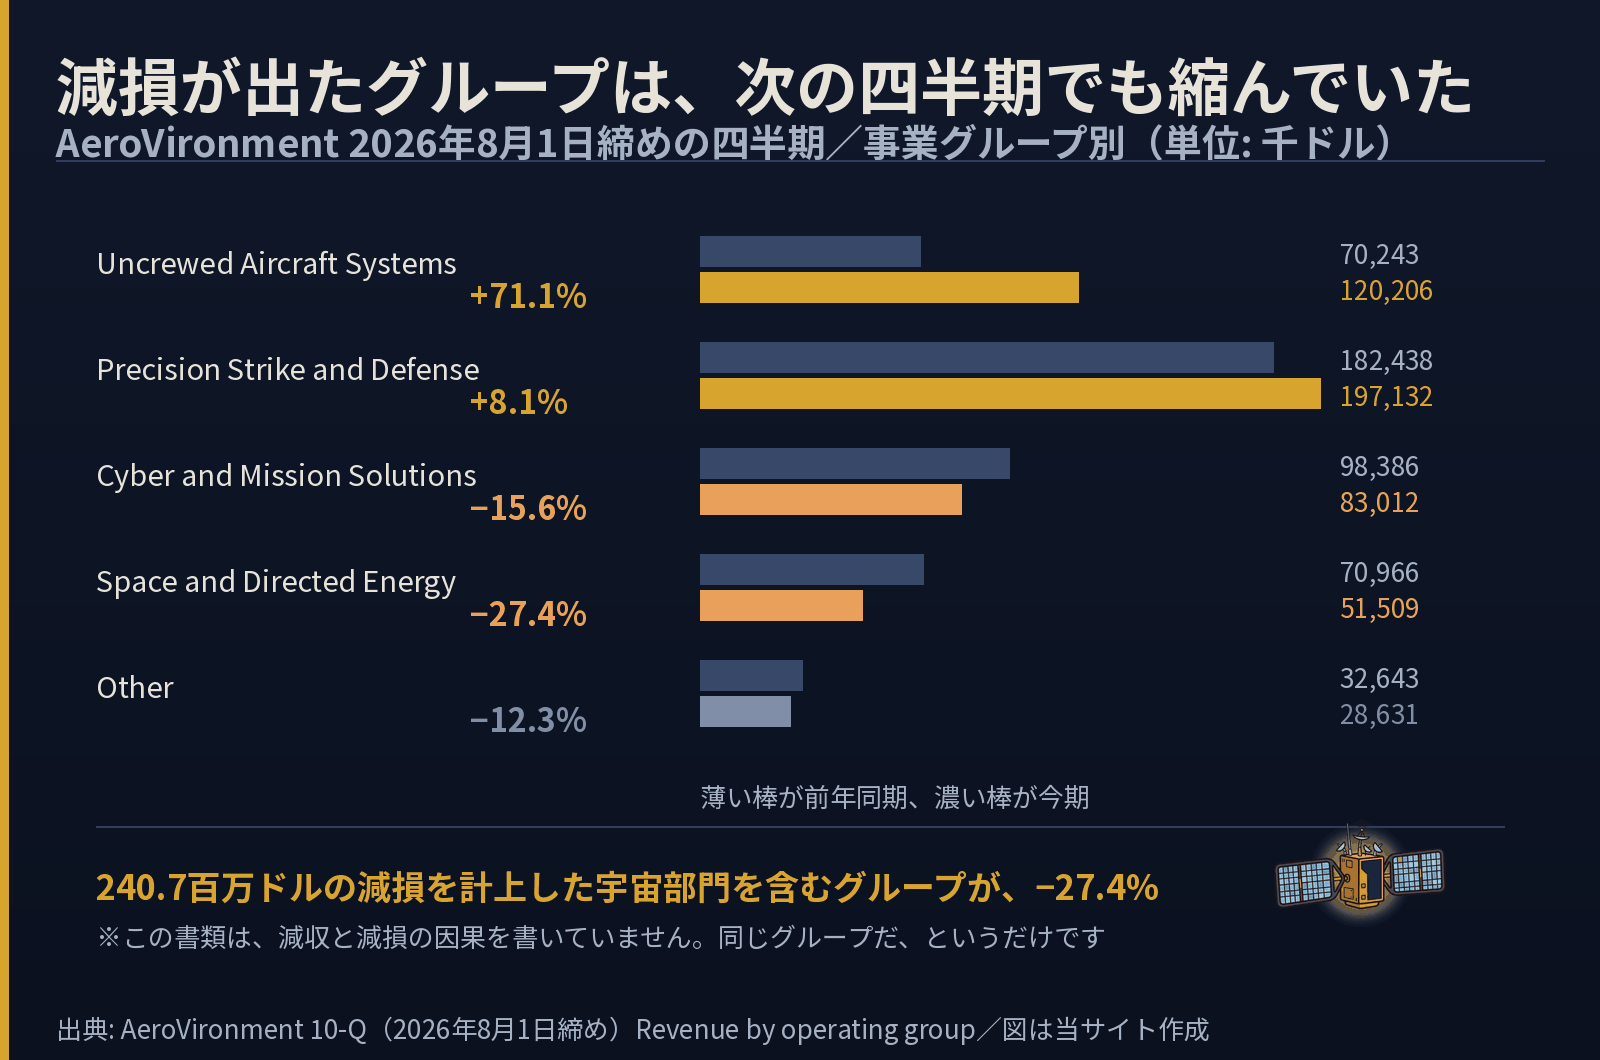
伸びているのは Uncrewed Aircraft Systems(+71.1%)です。手投げの偵察機を含むグループで、会社の看板そのもの。前年同期の70,243から120,206へ増えています。買い手の側も動いていて、米国政府向けは 395,337 → 386,805 とわずかに減り、米国政府以外が 59,339 → 93,685 と58%増えました。
資金がついている受注残(funded backlog)は8月1日時点で約14.6億ドル。同社は約78%を2027年度に売上へ計上する見込みだと書いています。Kratosが「35%+35%」で2年に分けているのと比べると、手前に寄った積まれ方です。
粗利の合計だけを見ると、片方の悪化が隠れる
直近の四半期で粗利率は20.9%から25.9%へ上がりました。ここだけ読むと「戻ってきている」と言いたくなります。ただし内訳を開くと、上がったのは片方だけです。
| 粗利率(2026年8月1日締めの四半期) | 今期 | 前年同期 |
|---|---|---|
| 製品 | 35.1% | 26.4% |
| 契約サービス | 6.0% | 8.7% |
| 合計 | 25.9% | 20.9% |
製品は26.4%から35.1%へ大きく上がり、サービスは8.7%から6.0%へ下がっています。合計だけを見ていると、この下がった側が見えません。
費用は絞っている
営業損失が6分の1以下になった理由は、粗利の改善だけではありません。費用の側も減っています。
- 販管費 131,276 → 111,508 千ドル(15%減)
- 研究開発費 33,114 → 23,962 千ドル(28%減)
売上が5.7%増えているのに、この2つは二桁で減っています。減損を出した期のあとに費用を絞る、という順番です。ただし研究開発費が28%減ることの意味は、この書類には書かれていません。1期の数字だけで「開発を止めた」とは読めませんので、次の四半期と合わせて見ることになります。
費用を絞って赤字を縮めるのと、粗利が改善して赤字が縮むのは別の話です。同じ「営業損失が縮んだ」でも、続くかどうかが違います。
防衛のもう1社 Kratos は逆の形です。粗利は改善しているのに販管費が増えて営業赤字になりました。同じ「増収なのに営業赤字」でも、止まっている場所が違います。そちらの分解はKratos|2026年2Q決算と事業別の売上構成にあります。
小型の無人機という同じ土俵に、量産の入口に立ったばかりの会社もいます。米陸軍の近距離偵察プログラムに選ばれ、上期の売上が前年の6.4倍になったRed Cat|どんな会社?です。ただし事業の区分は1つしかなく、AeroVironment のように製品とサービスを分けて粗利率を見ることはできません。
よくある疑問
Q. 減損は「損失」ですが、現金は出ていったのですか
A. 出ていません。のれんの減損は、過去に払った買収代金のうち回収できないと判断した分を帳簿から落とす処理です。現金は買収したときにすでに動いています。ただし「その値段では取り返せない」と自分で判断した記録なので、意味が無いわけではありません。
Q. 宇宙部門の減収は、減損が原因ですか
A. 減損そのものが原因ではありません。ただし無関係でもありません。四半期報告書は、この分野の製品売上が18.1百万ドル減った主因を「前年のSCARプログラムの終了」だと書いています。減損の引き金になったのも同じ契約です。つまり契約が消えたことが根にあって、そこから「帳簿の評価減」と「翌期の売上減」という別々の結果が出ている。減損は会計処理なので、それ自体が売上を減らすことはありません。
Q. Kratos と数字を並べて比べていいですか
A. 絶対額を直接比べるのは避けてください。決算期が違います(Kratos は12月期、AeroVironment は4月末)。比べられるのは「それぞれの前年同期からの変化」までです。2社に共通していた動きは防衛2社|KratosとAeroVironmentの決算を比較にまとめました。
Q. どこで確認できますか
A. 直近の四半期は2026年9月10日にSECへ提出された四半期報告書(Form 10-Q)、通期の数字と減損の理由・内訳は2026年6月29日提出の年次報告書(Form 10-K、「Impairment of Goodwill」の項)にあります。記事末尾のリンクからそのまま開けます。
Q. 投資判断に使えますか
A. 使えません。ここにあるのは提出書類の数字と、その単純な足し引きだけです。当サイトは売買の判断を書きません。
サービスの粗利率が6.0%からどちらへ動くか
見る場所は2つです。ひとつは、サービスの粗利率が6.0%からどちらへ動くか。会社自身が「サービスの割合は高いまま」と書いている以上、ここが全体の利益率を決めます。もうひとつは、宇宙・指向性エネルギーの売上が下げ止まるか。取り消された契約の穴を、そのグループが何で埋めるのか。
減損の数字は大きく、見出しにもなります。ただし帳簿の中だけで完結する数字でもあります。その翌期に、費用を絞って営業損失を6分の1以下にした一方で、減損を出したグループの売上は27.4%減った——読者にとって効いてくるのは、たぶん後者のほうです。
通期の数字と減損の理由・内訳は、年次報告書の「Impairment of Goodwill」の項にあります。直近の四半期は2026年9月10日提出の四半期報告書から取りました。どちらも無料で開けます。
主な提出書類の対象期間末: 2026-08-01(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年8月期)https://www.sec.gov/Archives/edgar/data/1368622/000110465926106423/avav-20260801x10q.htm
- 年次報告書 Form 10-K(2026年4月期)https://www.sec.gov/Archives/edgar/data/1368622/000110465926078906/avav-20260430x10k.htm
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント