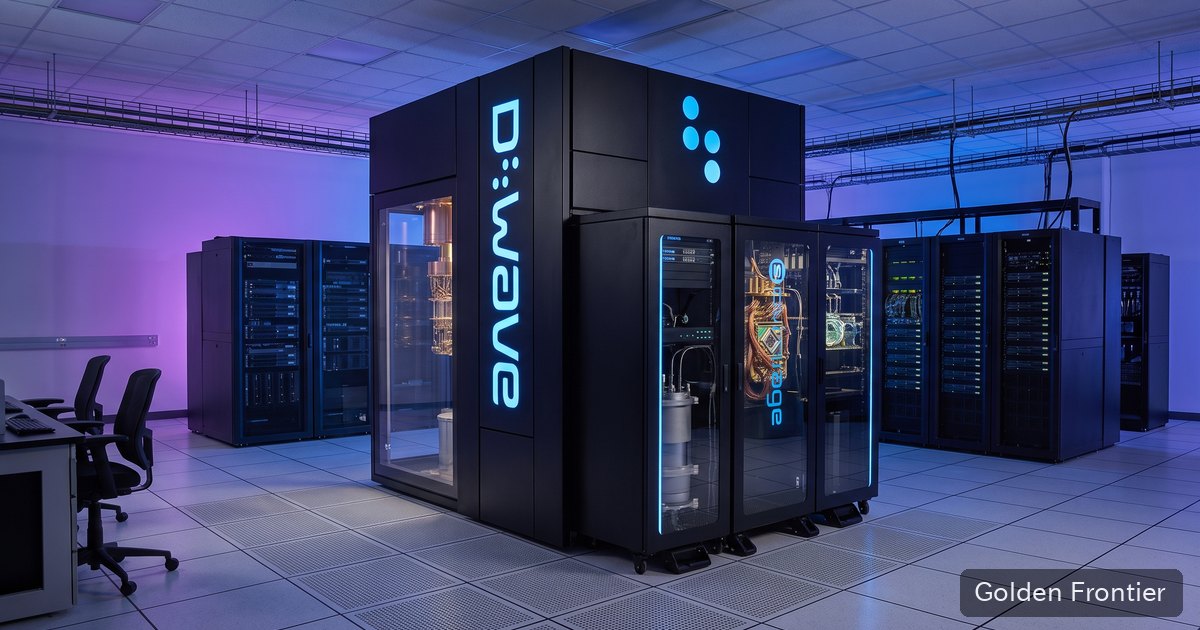
D-Wave Quantum は、カナダのバーナビーとリッチモンド、米国のパロアルトとニューヘイブンに拠点を持つ量子コンピュータの会社です。量子コンピュータを商品として売った最初の会社だと自社で名乗っており、いまも機械そのものを売り、クラウド経由で使わせ、使い方の相談に乗る——この3つで収入を得ています。
2026年1月20日、同社はゲート方式の会社を買いました。これでアニーリングとゲート方式の両方を持つ最初の会社になった、と自社で書いています。買った値段は538.5百万ドルでした。
・売っているものは3つ。機械そのもの/クラウド利用(Leap)/専門サービス
・機械は超伝導——極低温で電気抵抗がゼロになる現象のこと——を使う方式。現行のアニーリング機は第6世代で、名前は Advantage2
・上期の売上は 5,934千ドル。前年の18,096から減ったが、減ったのは「機械そのもの」の行だけ
・増えたのは4行のうち2行(クラウド利用 +30.5%、専門サービス +22.4%)。保守や基板の売上を含む「その他」は 88→62 と減っている
・前年上期の売上は、ドイツ1国で総額の77%だった。今年は米国が中心
・2026年1月にゲート方式の Quantum Circuits を538.5百万ドルで買収。うちのれん342.6・無形資産217.2で、設備は5.3しかない
 ソラ
 インキー
売っているもの3つと、それぞれの規模
会社は売上を4つの行に分けて出しています。上期(1〜6月)の数字はこうです。
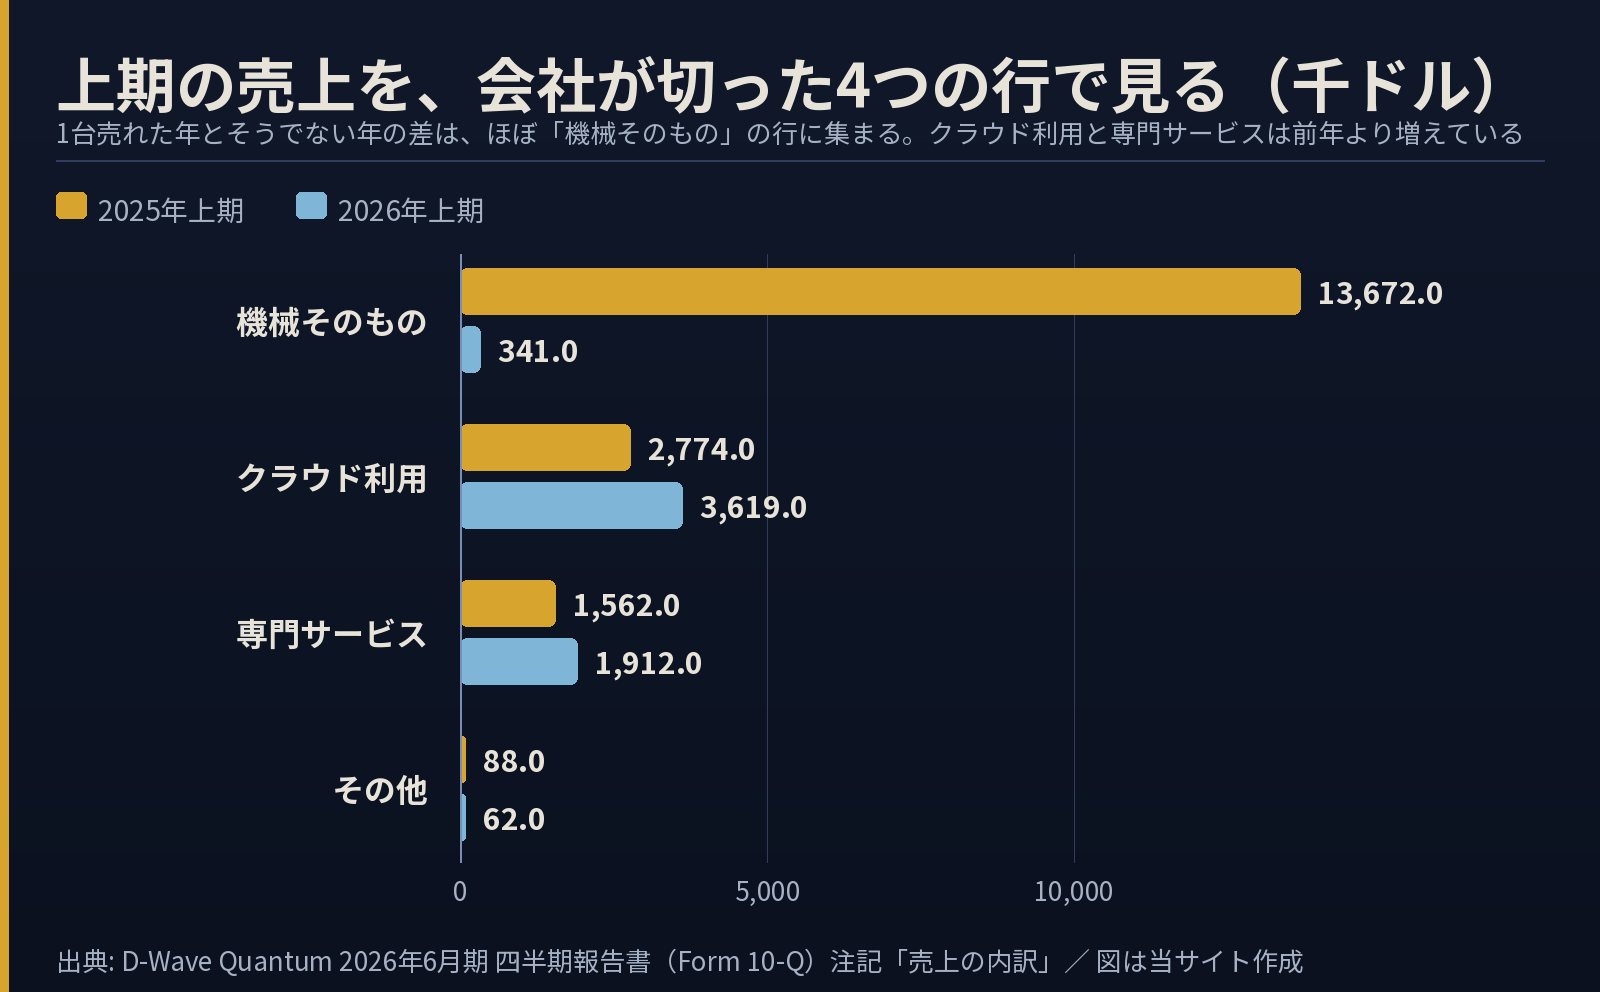
クラウド利用は、同社の Leap というサービスから機械を使わせる商売です。稼働率99.9%を掲げ、応答は1秒未満だと書いています。機械を買わなくても使えるので、金額は小さいかわりに毎月積み上がります。専門サービスは、顧客が自分の問題を量子計算機で解ける形に直すのを手伝う仕事です。
これに対して機械そのものの行は、売れた年と売れない年で桁が変わります。2025年上期は13,672、2026年上期は341。同じ会社の同じ半年で、40倍の開きです。
1台売れたかどうかで、合計が3倍動く
上期の合計は 5,934 対 18,096 で、率にすれば67%の減収です。ところが四半期だけを取り出すと 3,076 対 3,095 でほぼ同じでした。減収の中身は、前年の1〜3月に機械が納まったかどうかにほぼ集約されます。
会社はこれを別の角度からも出しています。売上の認識の仕方を「時間をかけて認識する分」と「ある時点で一度に認識する分」に分けた表があり、後者が上期 320 対 12,677。一度に立つ売上=機械の納入だと読めます。
前年の売上の77%は、ドイツ1国だった
地域別の表を開くと、もう一段はっきりします。2025年上期のドイツは13,990で、総売上18,096の77%です。2026年上期のドイツは302。一方で米国は1,207から3,865へ増えています。
顧客別でも同じ形が出ます。前年上期は1社(Customer B)が売上の76%を占めていました。今年上期の最大顧客(Customer A)は35%です。1社への集中は和らいだものの、依然として上位1社で3分の1という状態です。
ソラインキー2026年1月の買収で、方式が2つになった
D-Wave がずっと作ってきたのはアニーリングという方式です。アニーリングとは、答えの候補を少しずつ落ち着かせて最適解を探すやり方のことで、現行機は第6世代の Advantage2。これはゲート方式——量子ビット(0と1が混ざった状態を持てる計算の最小単位)に基本操作を順番にかけていく、いわば汎用型——とは土俵が違います。方式ごとの違いはイオンと超伝導を比べた記事で扱いました。
2026年1月20日、同社はゲート方式を開発していた Quantum Circuits を買収しました。狙いは、相手が持つ dual-rail という量子ビットの作り方と誤り検出の技術を、自社の制御系・冷却設備・クラウド基盤の上に載せることだと書いています。どちらの方式も超伝導なので、冷やす設備は共通で使えます。
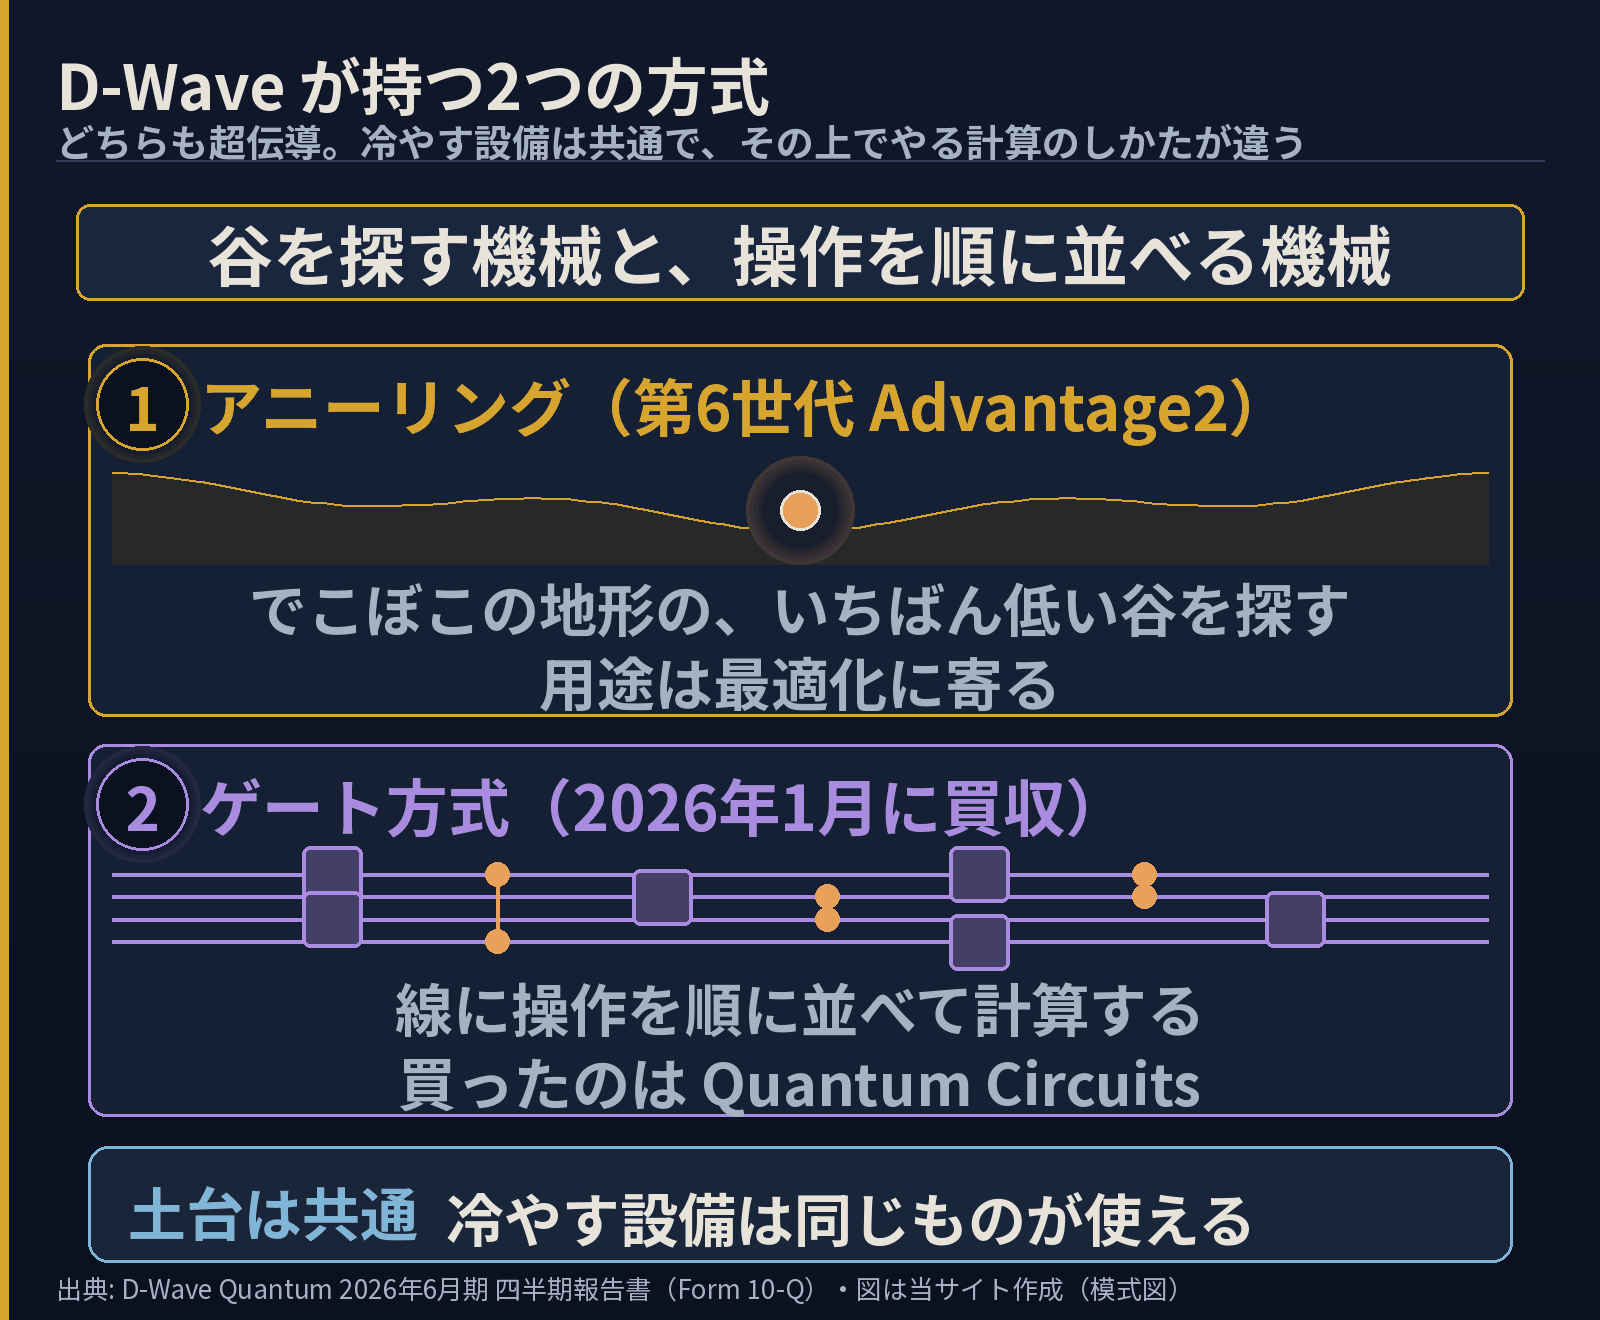
払った538.5百万ドルの内訳は、現金256.0・株式282.0・その他0.4。受け取った側を見ると、のれんが342.6、無形資産が217.2で、有形の設備は5.3しかありません。のれんとは、買った会社の値段のうち、土地や設備など形のある資産を超えて払った分のことです。買ったのは工場でも在庫でもなく、人と技術と将来です。買収にかかった費用も別に12.2百万ドル計上されています。
カナダ政府からの、売上に連動して返す融資
資金の側にも、見出しからは分からない条件があります。同社は2020年11月にカナダの Strategic Innovation Fund と合意し、4,000万カナダドルを8回に分けて2023年12月までに全額受け取っています(6月末の残高は34,662千ドル)。これは「条件付きで返す」融資で、返済額は売上に連動する計算式で決まります。返す総額は元本の150%が上限で、返済が始まるのは年商7,000万ドルに届いた年の翌々年から。14年たっても届かなければ、残りは免除されます。
会計上は、これを借入ではなく「将来の売上の売却」として扱うと書いています。売れれば返す額が増える形なので、伸びたときに手取りが目減りする性質を持ちます。手元の現金は2025年末の635,347から6月末の296,642へ減りましたが、その大半は買収の現金対価256,030です。
この先、どこまで確かめられるか
| いま確かめられる現在地 | 会社が置いている約束 | 答え合わせの時期 |
|---|---|---|
| アニーリング機は第6世代が稼働し、クラウドで売れている(上期3,619) | 両方式のロードマップを進める | 四半期ごとの売上の内訳 |
| ゲート方式は買ったばかりで、売上の行としてはまだ現れていない | 誤り訂正が効いたゲート機までの時間を縮める | 「機械そのもの」以外に行が増えるか |
| 上位1社が売上の35% | 企業への本格導入を広げる | 主要顧客の欄に複数の名前が並ぶか |
検証できるのは左の列だけです。真ん中は会社の言い分であって、いま確かめる方法はありません。判断を早める材料があるとすれば、売上の内訳の表に新しい行が立つかどうかです。ゲート方式が商品になれば、「機械そのもの」でも「クラウド利用」でもない区分が現れるか、既存の行の中身が変わります。会社が自分で切った区分なので、こちらで推測を足す必要がありません。
その後の動きが1つあります。2026年10月1日、同社はD-Wave|ゲート方式シミュレータのベータ開始を発表しました。出たのは実機ではなくシミュレータで、しかも一般公開の前の早期アクセスです。入口は既存の Leap と Ocean。ロードマップは1段進みましたが、売上の行はまだ動いていません。
よくある疑問
A. 用途が違うので、同じ物差しでは比べられません。アニーリングは最適化のような特定の形の問題に向き、ゲート方式は汎用の計算を目指します。同社が両方を持つことにしたのは、どちらかが勝つと決めなかったからだと読めます。
Q. 買収したゲート方式の機械は、もう使えますか。
A. 売っている区分の4行には現れませんが、買収の注記に別立てで開示があります——買収日の2026年1月20日から6月30日までで、売上 250千ドル、純損失 15,986千ドル。全体の4%ほどで、まだ立ち上がりの段階です。
Q. 減収したのに、なぜ研究開発や販管費が増えているのですか。
A. 上期の営業費用は111,527で前年の53,646から倍増しています。買収に伴う費用と、買った会社の人員が加わったことが大きい部分です。売上の減少とは別の理由で動いています。
Q. この記事は投資判断に使えますか。
A. 使えません。ここにあるのは提出書類に書かれている事実と、その読み方だけです。当サイトは売買の判断を書きません。
この会社を追うなら、見る場所は会社が自分で切った4つの行のうち、クラウド利用と専門サービスの2行です。機械の販売は1台で合計を3倍動かすので、四半期ごとの増減からは何も読めません。この2行が伸び続けている限り、1台売れなかった四半期があっても土台は動いていない、と読めます。逆にその2行が止まったとき、538.5百万ドルで買った技術がどこに現れるのかという問いが、いまより重くなります。
主な提出書類の対象期間末: 2026-06-30(記事はこれより新しい発表も扱います。日付は本文に書いています)
- 四半期報告書 Form 10-Q(2026年6月期)https://www.sec.gov/Archives/edgar/data/1907982/000190798226000129/qbts-20260630.htm
- D-Waveの発表「Quantum World Congress 2026 への出展」https://www.dwavequantum.com/company/newsroom/press-release/d-wave-to-showcase-unique-dual-platform-quantum-computing-at-quantum-world-congress-2026/
数値は上記の原文から取っています。当サイトは特定銘柄の推奨・目標株価・売買の判断を書きません。

コメント